
Automatiser l'octroi de crédit aux PME : de la demande à la décision de crédit
Crédit15 sept. 2026
Automatiser l'octroi de crédit aux PME, c'est utiliser des logiciels pour collecter et vérifier les données des emprunteurs, analyser les états financiers, appliquer la politique de crédit, évaluer le risque et orienter les demandes vers le bon parcours de décision. Un workflow moderne combine intégrations de données, règles déterministes, modèles de risque, agents IA et revue humaine. Les demandes simples peuvent être traitées automatiquement, tandis que les dossiers ambigus, complexes ou à haut risque sont remontés à un analyste.
Points clés
- L'automatisation ne signifie pas supprimer les analystes crédit humains. L'approche la plus solide combine règles, modèles de risque, agents IA et revue humaine, afin que les dossiers complexes ou incertains bénéficient toujours d'un jugement d'expert
- Le financial spreading se prête de plus en plus à l'automatisation assistée par l'IA. Le FinSpread-Bench de Taktile Labs a montré que les meilleures configurations testées dépassaient une référence humaine d'environ 89 % de concordance au niveau des champs.
- L'objectif n'est pas une automatisation à 100 %. Les prêteurs doivent automatiser le travail répétitif tout en maintenant contrôles, traçabilité et revue humaine pour les décisions qui exigent du jugement
Que automatise réellement l'automatisation de l'octroi de crédit aux PME ?
L'automatisation de l'octroi de crédit aux PME remplace le travail manuel répétitif tout au long du processus, au lieu de se limiter à automatiser la décision finale d'accord ou de refus.
Les tâches automatisables comprennent la collecte des données de la demande, la vérification de la présence des documents requis, la récupération de données tierces, la vérification des informations sur l'entreprise, le spreading des états financiers, le calcul des ratios financiers, l'application de la politique de crédit, la préparation de synthèses de décision et l'acheminement des exceptions.
Les analystes crédit humains restent importants lorsqu'une décision exige de l'interprétation, des exceptions à la politique, un traitement comptable inhabituel ou un jugement qui ne peut se ramener à une règle ou à un modèle prédéfini.
L'objectif n'est donc pas l'automatisation maximale, mais la réduction du travail manuel qui ne requiert pas de jugement humain.
Comment fonctionne un workflow automatisé d'octroi de crédit aux PME ?
Un workflow automatisé d'octroi de crédit aux PME comporte généralement sept étapes, de la réception de la demande à la décision de crédit.
| Étape | Ce qui se passe | Automatisation type |
|---|---|---|
| Réception de la demande | Les données de l'entreprise, du demandeur et du financement sont saisies et vérifiées pour s'assurer qu'elles sont complètes | Automatisation du workflow et règles de validation |
| Vérification de l'entreprise | L'identité de l'entreprise, son actionnariat, ses enregistrements et les signaux de fraude sont contrôlés | Fournisseurs KYB, intégrations de données, règles |
| Collecte des données | Les données de crédit, bancaires, comptables, financières et internes sont récupérées | API et intégrations de données |
| Analyse financière | Les états financiers sont extraits, standardisés et analysés | Analyse de documents et agents de financial spreading |
| Évaluation du risque et de la politique | Les critères d'éligibilité, les ratios financiers, les scores et les seuils de risque sont évalués | Moteurs de règles et modèles de risque |
| Acheminement des exceptions | Les demandes ambiguës ou à haut risque sont remontées | Seuils de confiance et gestion des dossiers |
| Décision de crédit | La demande est approuvée, refusée ou transmise pour revue, et la décision est documentée | Moteur de décision avec validation humaine si nécessaire |
Chaque étape peut être entièrement automatisée, assistée par la technologie ou traitée manuellement selon la politique de crédit du prêteur, le produit, le montant du prêt, l'appétence au risque et la complexité de l'emprunteur.
1 : Automatiser la réception des demandes et les contrôles de complétude
La première étape consiste à transformer une demande de crédit en informations complètes, structurées et prêtes pour la décision.
Un workflow automatisé peut valider les champs obligatoires, vérifier que les documents nécessaires ont été transmis, repérer les informations incohérentes et empêcher les demandes incomplètes d'atteindre un analyste.
Par exemple, le workflow peut vérifier que les états financiers requis couvrent les bonnes périodes et contrôler la cohérence entre la raison sociale, le montant demandé, les informations d'actionnariat et les documents transmis.
Automatiser ces contrôles évite aux analystes de passer du temps à préparer les dossiers ou à réclamer à plusieurs reprises des informations manquantes avant de pouvoir évaluer le risque de crédit.
2 : Vérifier l'entreprise et le demandeur
La vérification automatisée de l'entreprise confirme que le demandeur et l'entreprise correspondent aux informations fournies dans la demande.
Selon le prêteur et la juridiction, elle peut inclure les données des registres du commerce, les contrôles Know Your Business (KYB), la vérification d'identité, les données d'actionnariat, les informations de crédit sur l'entreprise, le filtrage des sanctions, les signaux de fraude et les dossiers clients internes.
L'automatisation est particulièrement utile lorsqu'il faut comparer des informations issues de plusieurs sources. Une dénomination légale, une adresse de siège ou un propriétaire qui ne correspond pas aux registres externes peut déclencher automatiquement une revue complémentaire, tandis que les demandes cohérentes poursuivent le workflow sans investigation manuelle.
3 : Collecter les données nécessaires à la décision de crédit
L'octroi de crédit automatisé réunit dans un seul workflow de décision les données requises par la stratégie de crédit du prêteur.
Les données d'entrée courantes comprennent :
- les données de la demande
- les informations de crédit sur l'entreprise
- les données du garant personnel le cas échéant
- les transactions bancaires et les données de flux de trésorerie
- les données de la plateforme comptable
- les comptes de résultat et les bilans
- les documents fiscaux
- l'historique de paiement
- les données sectorielles
- les données clients internes du prêteur
Les bonnes données dépendent du produit. Un prêteur de fonds de roulement peut accorder plus de poids aux flux de trésorerie récents, tandis que l'octroi d'une facilité commerciale plus importante peut exiger plusieurs années d'états financiers et une évaluation qualitative supplémentaire.
C'est la stratégie de crédit qui doit déterminer les données utilisées, et non la disponibilité d'une source de données qui détermine la stratégie de crédit.
4 : Automatiser le financial spreading et l'analyse
Le financial spreading convertit les états financiers en données standardisées exploitables pour l'analyse de crédit.
Le processus demande plus que d'extraire des chiffres d'un PDF. Un système d'octroi de crédit peut devoir aligner les périodes de référence, faire correspondre des libellés comptables différents à un schéma standard, calculer les valeurs manquantes, interpréter les notes des états financiers et appliquer des conventions propres à l'établissement.
Taktile Labs FinSpread-Bench, publié en mars 2026, évalue les systèmes d'IA sur le financial spreading à partir de 1 312 champs répartis sur 84 documents issus de dossiers d'octroi de crédit réels. Le benchmark indique une référence humaine d'environ 89 % de concordance au niveau des champs. La configuration la plus performante testée, GPT-5.2 avec Gemini 3.1 Pro pour l'extraction de documents, a atteint 96,5 %. Gemini 3.1 Pro a atteint 95,9 %, tandis que Claude Opus 4.6 a atteint 94,3 %.
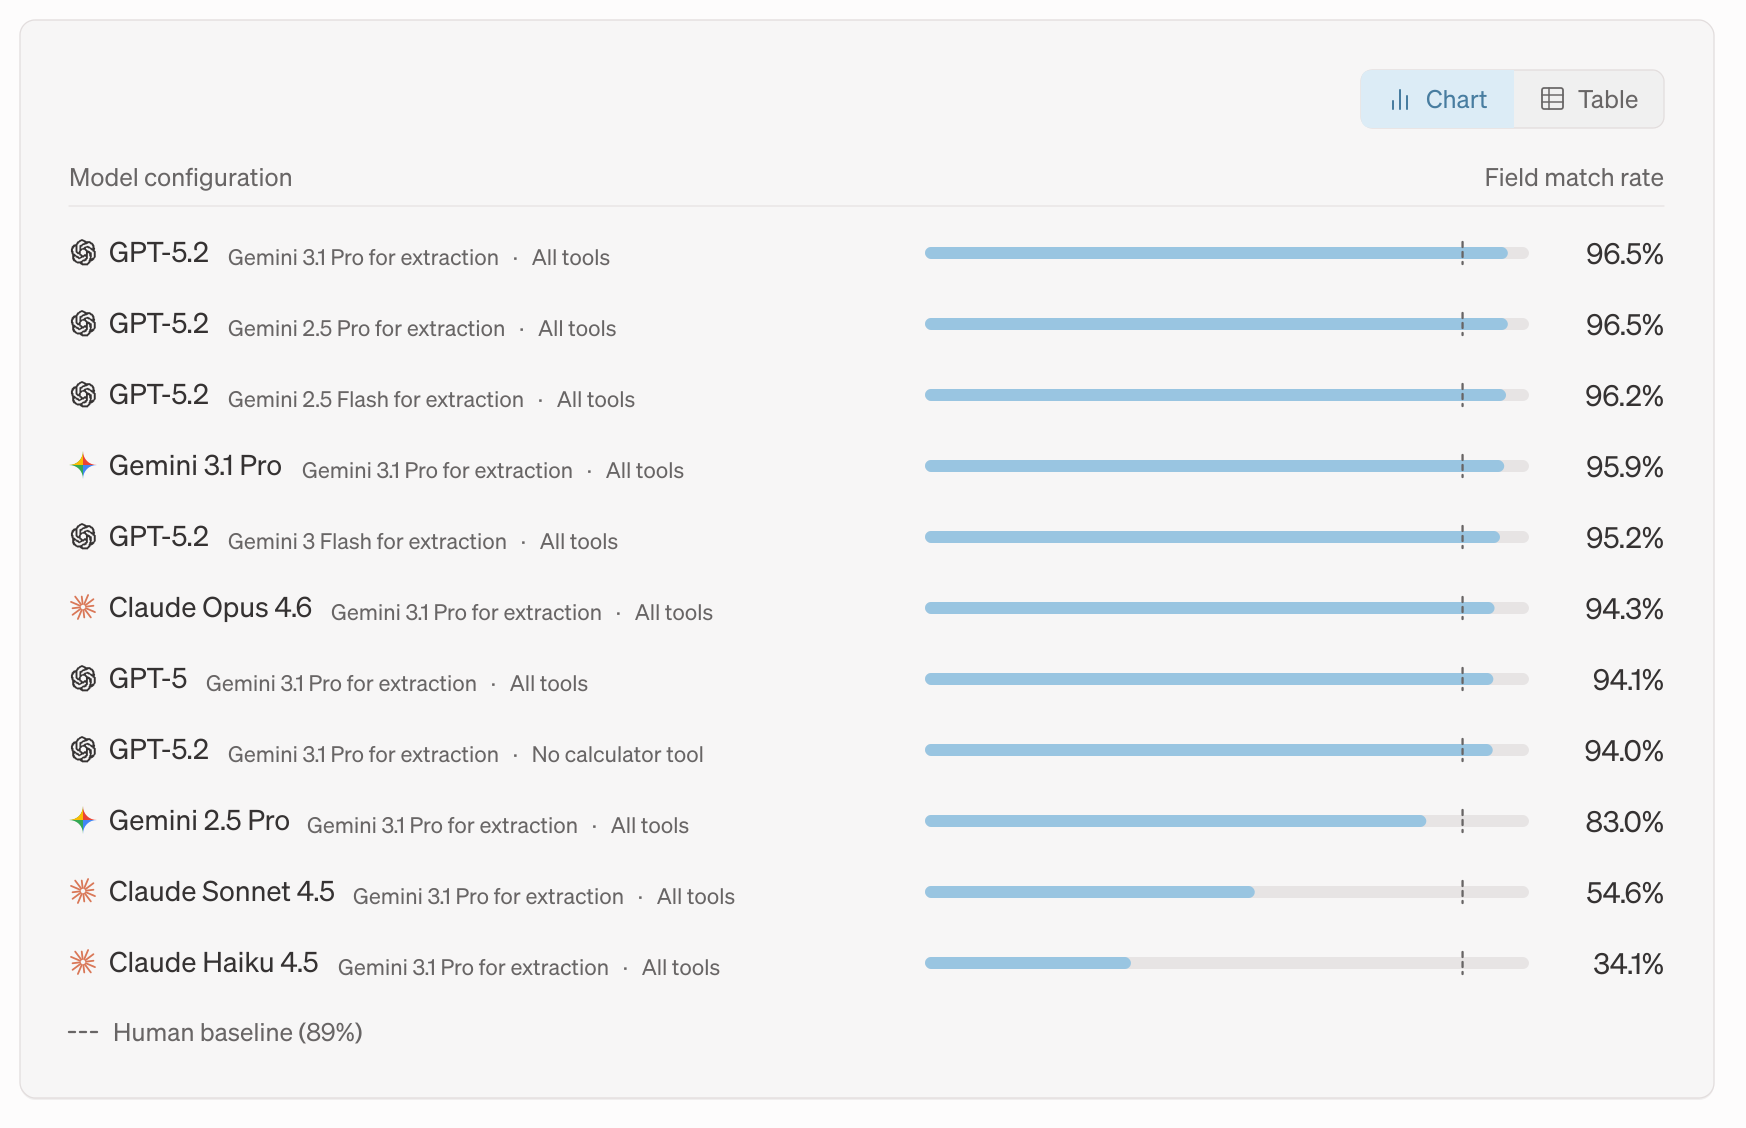
Le même benchmark montre pourquoi le choix du modèle compte. Taktile Labs a constaté que les erreurs restantes des meilleures configurations relevaient surtout d'erreurs de raisonnement, de correspondance et de conventions propres à l'établissement, par exemple sur la façon de classer une dette, plutôt que de simples erreurs d'extraction de chiffres.
Le financial spreading est donc un bon candidat à l'automatisation avec gestion des exceptions : les résultats à forte confiance peuvent avancer automatiquement, tandis que les classifications ambiguës ou les traitements comptables inhabituels peuvent être revus par un analyste.
5 : Appliquer la politique de crédit, les modèles de risque et les règles de décision
Une fois les données requises collectées et standardisées, le prêteur peut évaluer automatiquement la demande au regard de sa stratégie de crédit.
Un workflow peut évaluer les critères d'éligibilité minimaux, les seuils des bureaux de crédit, l'endettement, la couverture du service de la dette, les flux de trésorerie, les restrictions sectorielles, les résultats de fraude, les limites d'exposition, les scores propriétaires et les modèles de tarification.
Chaque technologie joue un rôle différent :
| Composant | Le mieux adapté pour |
|---|---|
| Intégrations de données | Récupérer les informations nécessaires à la décision |
| Règles déterministes | Critères d'éligibilité explicites et seuils de politique |
| Modèles statistiques ou de machine learning | Quantifier le défaut, la perte ou d'autres risques |
| Agents IA | Documents, recherche, analyse qualitative et synthèses |
| Analystes crédit humains | Exceptions, ambiguïtés et décisions exigeant beaucoup de jugement |
L'octroi de crédit automatisé aux PME ne signifie pas laisser un seul modèle d'IA prendre toute la décision de crédit. Taktile combine règles, modèles de risque, agents IA et revue humaine, de sorte que les dossiers simples avancent automatiquement tandis que les décisions plus complexes ou incertaines restent entre les mains d'un analyste.
6 : Acheminer les exceptions vers les analystes crédit humains
L'octroi de crédit avec humain dans la boucle utilise l'automatisation pour déterminer quelles demandes nécessitent réellement une revue d'expert.
Un dossier peut être transmis pour revue lorsque les informations divergent selon les sources, qu'une demande se situe près d'un seuil de politique, qu'un résultat d'IA présente une faible confiance, que l'exposition demandée dépasse les limites définies ou que l'emprunteur nécessite une exception à la politique.
Chez Taktile, un client utilisant l'octroi de crédit assisté par l'IA a indiqué avoir réduit de 50 % le temps d'octroi de crédit tout en laissant à des experts humains la responsabilité des décisions finales de crédit. L'entreprise a également automatisé 80 % des tâches d'onboarding et triplé sa capacité d'onboarding.
L'objectif de l'octroi de crédit avec humain dans la boucle n'est donc pas d'imposer une revue manuelle dans chaque workflow automatisé, mais de concentrer l'expertise humaine sur les dossiers où le jugement peut changer la qualité de la décision.
7 : Prendre et documenter la décision de crédit
La dernière étape convertit le résultat de l'analyse en décision d'accord, de refus ou de revue, et consigne la manière dont ce résultat a été obtenu.
Un workflow automatisé peut générer le montant et les conditions de crédit proposés, les calculs pertinents, les codes motifs, la synthèse de la décision et la documentation du dossier. Il doit aussi conserver la trace des données, règles, modèles, résultats d'IA et dérogations humaines qui ont contribué au résultat.
La conservation de cet historique des décisions facilite la revue, l'explication et l'audit des résultats automatisés.
Quels résultats l'automatisation de l'octroi de crédit aux PME peut-elle apporter ?
Les objectifs opérationnels courants de l'automatisation de l'octroi de crédit aux PME sont une plus grande capacité de traitement, des décisions plus rapides et moins de travail manuel.
Breakout Finance, prêteur B2B américain, a indiqué une réduction du temps d'octroi de crédit pouvant atteindre 95 %, faisant passer les décisions d'une heure, et parfois jusqu'à quatre heures, à seulement trois minutes après la mise en place de Taktile. Breakout Finance a aussi indiqué pouvoir traiter trois à cinq fois plus de demandes.
Il s'agit de résultats clients communiqués par le fournisseur, et non de références sectorielles universelles. Les prêteurs doivent mesurer l'automatisation au regard de leur propre délai de décision, de leur taux de revue manuelle, du nombre de demandes traitées par analyste, de leur taux d'approbation, de leur taux de dérogation, de la performance du portefeuille et des pertes de crédit.
Quelle part de l'octroi de crédit aux PME faut-il automatiser ?
Le bon niveau d'automatisation dépend du risque et de la complexité de chaque demande.
Une manière pratique de structurer l'automatisation de l'octroi de crédit aux PME consiste à s'appuyer sur trois parcours de décision :
- Décisions en traitement direct : les demandes complètes dont l'issue est claire au regard de la politique du prêteur avancent automatiquement
- Décisions assistées par la technologie : l'automatisation collecte les données, analyse les documents, calcule les indicateurs et prépare le dossier tandis qu'un analyste confirme la décision finale
- Décisions pilotées par des experts : les dossiers complexes, de grande valeur, inhabituels ou d'exception font l'objet d'une analyse humaine plus approfondie.
La cible appropriée n'est pas une automatisation à 100 %, mais le niveau de travail manuel le plus bas compatible avec l'appétence au risque du prêteur, la performance du crédit, l'expérience client et les exigences de gouvernance.
Comment les prêteurs doivent-ils commencer à automatiser l'octroi de crédit aux PME ?
Les prêteurs doivent commencer par les tâches qui consomment beaucoup de temps d'analyste mais demandent peu de jugement d'expert.
Une séquence pratique :
- Cartographier le processus d'octroi de crédit existant et identifier les goulets d'étranglement
- Mesurer le temps d'analyste requis par chaque étape
- Automatiser les tâches répétitives comme les contrôles de documents, la récupération de données, le spreading et les calculs
- Connecter les données internes et externes requises par la stratégie de crédit
- Codifier les critères d'éligibilité, les seuils, les modèles et les règles d'escalade
- Définir quels dossiers peuvent avancer automatiquement et lesquels exigent une revue humaine
- Tester le workflow sur des demandes historiques avant la mise en production
- Surveiller après le lancement la qualité des décisions, les taux de revue manuelle, les dérogations, la performance du crédit et la qualité des données
L'automatisation peut ensuite s'étendre à mesure que la performance observée démontre que d'autres tâches ou décisions peuvent être traitées de façon fiable.
Questions fréquentes (FAQ)
Oui. Les demandes standardisées et riches en données, dont l'issue est claire au regard de la politique de crédit d'un prêteur, peuvent être traitées sans revue manuelle, tandis que les dossiers complexes, de grande valeur ou d'exception se prêtent mieux à un octroi de crédit avec humain dans la boucle.
L'octroi de crédit automatisé est la catégorie la plus large et peut combiner intégrations de données, règles, modèles de risque, automatisation de workflow et revue humaine. L'octroi de crédit par IA y ajoute des modèles de machine learning ou des agents IA pour des tâches comme l'interprétation de documents, le financial spreading, la recherche et la synthèse.
Le financial spreading est le processus qui consiste à convertir des états financiers dans un format standardisé pour l'analyse de crédit. Taktile Labs FinSpread-Bench a constaté que plusieurs configurations d'IA de pointe dépassaient sa référence humaine d'environ 89 % de concordance au niveau des champs sur cette tâche.
Pas nécessairement. L'automatisation prend en charge le travail répétitif comme la récupération de données, les contrôles de documents, le financial spreading, les calculs et les règles de politique, tandis que les analystes restent importants pour les exceptions, les expositions complexes et les décisions exigeant du jugement.