
Agents d’IA en underwriting de crédit commercial : guide de déploiement responsable

Pour de nombreuses équipes de crédit aux entreprises, le défi est bien connu : comment proposer aux clients des décisions de prêt rapides et compétitives tout en conservant la rigueur qu’exigent de bonnes décisions d’underwriting ?
L’équilibre est délicat, car l’underwriting commercial est rarement simple. Contrairement aux parcours de crédit aux particuliers, qui peuvent souvent s’appuyer sur des données standardisées comme les scores de crédit ou les plafonds de revenus, les demandes d’entreprises exigent davantage d’interprétation. Les états financiers arrivent généralement sous des formats différents, tandis que les signaux de risque importants sont souvent dispersés entre plusieurs systèmes, sources et fichiers.
Résultat : les underwriters passent souvent un temps précieux à préparer un dossier avant de pouvoir l’évaluer correctement : vérifier qu’une demande est complète, normaliser les données financières et rédiger des mémos de crédit. Chaque étape compte, mais ensemble, elles peuvent ralentir les décisions, augmenter le coût par demande et créer des frictions inutiles pour les clients.
C’est là que l’IA agentique peut commencer à aider.
Les agents d’IA sont des systèmes capables de raisonner à partir d’un objectif, d’interpréter des résultats et de déterminer les étapes suivantes, y compris le moment où impliquer un humain. En underwriting, les agents sont particulièrement adaptés aux parties du processus qui exigent de rassembler du contexte, de traiter des documents et des données désordonnés et de rédiger une synthèse à relire.
Pour les équipes de crédit aux entreprises, les agents d’IA ouvrent une voie concrète vers des décisions d’underwriting plus rapides et plus intelligentes. Non pas en supprimant le jugement humain, mais en donnant aux underwriters des données plus propres, un contexte plus riche et davantage de temps à consacrer aux décisions qui requièrent leur expertise.
Où les agents d’IA peuvent aider en underwriting de crédit commercial
Le guide de Taktile identifie quatre domaines où les équipes de crédit peuvent étendre l’automatisation grâce à l’IA agentique : la réception des documents et la vérification de la complétude des demandes, l’analyse et le spreading financiers, la gestion des dossiers et la revue humaine, et la création de mémos de crédit.
Ces domaines ont un schéma commun : les underwriters passent un temps précieux à collecter, vérifier et structurer l’information avant de pouvoir prendre la décision de crédit proprement dite. Les agents peuvent aider en préparant le dossier, en validant les données d’entrée et en mettant en avant le bon contexte pour la revue.
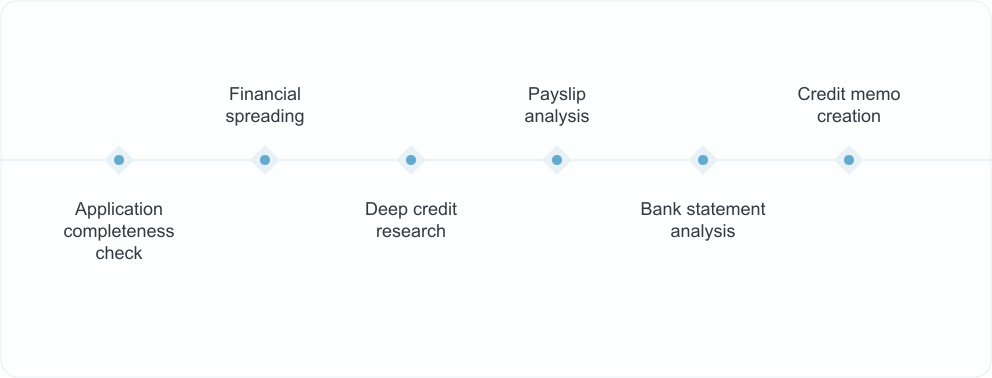
Cas d’usage 1 : vérification de la complétude des demandes
L’une des opportunités les plus immédiates est la complétude des demandes.
Sans agents, les underwriters doivent souvent examiner manuellement les documents soumis pour confirmer que toutes les informations requises sont présentes. Lorsque des documents manquent ou sont incohérents, le client peut attendre plusieurs jours avant d’apprendre qu’il doit fournir des informations supplémentaires. Ce délai crée de la friction pour le client et interrompt le processus d’underwriting.
Avec des agents, les vérifications de complétude peuvent avoir lieu avant que la demande n’arrive dans la file de l’underwriter. Un agent peut examiner les documents soumis, repérer les informations manquantes ou incohérentes et inviter le client à fournir des justificatifs complémentaires. Grâce à l’OCR et au traitement automatique du langage naturel, l’agent peut aussi vérifier si les informations des documents concordent avec les registres publics ou des sources tierces.
Qu’il s’agisse d’une équipe risque, produit ou opérations, la valeur est claire : les underwriters reçoivent des dossiers plus propres, les clients obtiennent des retours plus rapides et le processus d’underwriting dépend moins des allers-retours manuels.
Cas d’usage 2 : spreading et analyse financiers
Le spreading financier est un autre domaine à fort impact pour l’IA agentique.
En underwriting commercial, le spreading financier consiste à extraire les données des comptes de résultat et des bilans, à les normaliser dans un format standard et à calculer les ratios nécessaires à l’analyse. Comme les entreprises présentent leurs informations financières sous des formats différents, ce travail a traditionnellement exigé une saisie manuelle importante.
Les agents peuvent assimiler les états financiers, en extraire les données pertinentes, les normaliser, valider les chiffres et signaler les écarts pour revue. Par exemple, un agent peut vérifier que les lignes s’additionnent correctement avant que les données ne soient utilisées dans un modèle de crédit ou un mémo de crédit.
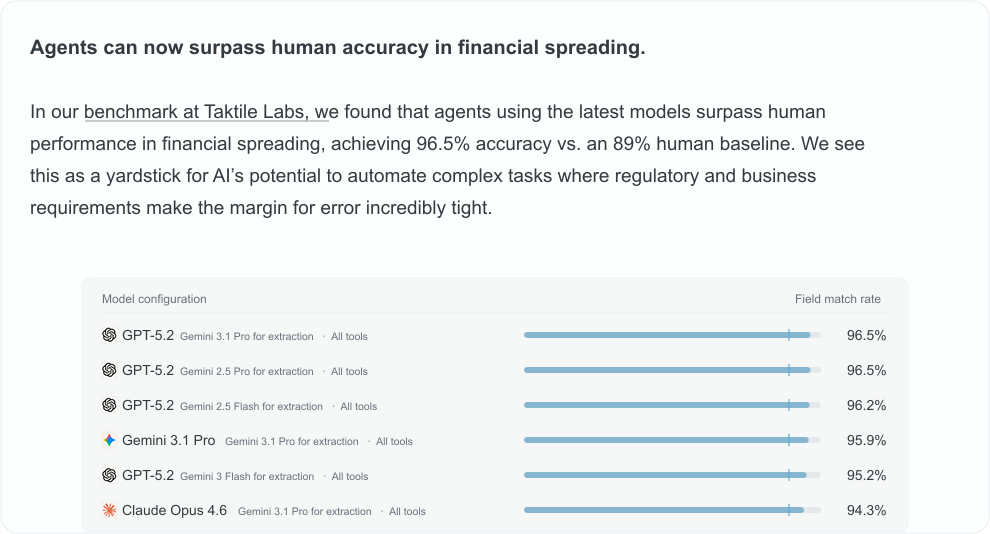
Pour les institutions les plus avancées, cela ne signifie pas écarter les underwriters du processus. Cela signifie réduire le travail de préparation manuel qui retarde l’analyse, tout en offrant aux underwriters un point de départ plus fiable pour décider.
Cas d’usage 3 : gestion des dossiers et revue humaine
Même lorsque les équipes commencent à utiliser des agents pour automatiser les parties les plus simples du parcours d’underwriting, la supervision humaine reste essentielle pour les dossiers complexes ou à risque plus élevé.
C’est là que les agents peuvent rendre la revue plus ciblée et mieux informée. Lorsqu’une demande se situe près d’un seuil de risque, présente des schémas financiers inhabituels ou nécessite une interprétation de la politique, un agent peut transmettre le dossier à un underwriter humain avec le contexte pertinent déjà joint.
Plutôt que de demander aux réviseurs de reconstituer le dossier à partir de multiples documents, tableurs et systèmes, les agents peuvent présenter au même endroit les données clés, les signaux de risque, les preuves à l’appui et la recommandation de prochaine étape. L’underwriter reste responsable du jugement, mais il peut l’exercer avec une vision plus claire de l’ensemble du dossier.
Pour les équipes de crédit aux entreprises, cela crée un modèle de collaboration humain-agent plus concret : les agents préparent et acheminent le travail, tandis que les underwriters concentrent leur expertise sur les décisions qui l’exigent vraiment.
Cas d’usage 4 : création de mémos de crédit
Lorsque les demandes approchent de l’approbation finale, les agents peuvent aussi soutenir l’une des étapes les plus chronophages de l’underwriting : la préparation du mémo de crédit.
Un mémo de crédit rassemble les informations collectées tout au long du parcours de la demande, notamment les données du client, l’analyse financière, les ratios pertinents, les signaux de risque, les considérations de politique de crédit et les preuves à l’appui. Rédiger ce récit manuellement peut prendre beaucoup de temps, surtout lorsque les informations sont dispersées entre documents, tableurs et systèmes internes.
Avec des agents, les équipes peuvent générer un projet de mémo de crédit à partir des informations déjà rassemblées et analysées pendant le workflow d’underwriting. Les réviseurs peuvent ensuite affiner le mémo, examiner les preuves sous-jacentes et prendre la décision finale en voyant plus clairement comment la recommandation a été formée.
L’objectif n’est pas de supprimer la revue du processus. Il s’agit de donner aux approbateurs un point de départ plus complet et plus cohérent, qui relie le récit de crédit aux données, aux documents et aux analyses qui le sous-tendent.
À quoi ressemble un déploiement responsable
Pour les équipes de crédit aux entreprises, déployer des agents de façon responsable commence par un changement de perspective important : l’objectif n’est pas simplement de prouver qu’un modèle exécute bien une tâche. Il s’agit de comprendre comment les agents peuvent fonctionner de manière sûre et fiable au sein du processus d’underwriting qui les entoure.
Cela implique de regarder au-delà de l’agent lui-même et de concevoir le bon système de contexte, de contrôles, de revue humaine et de monitoring.
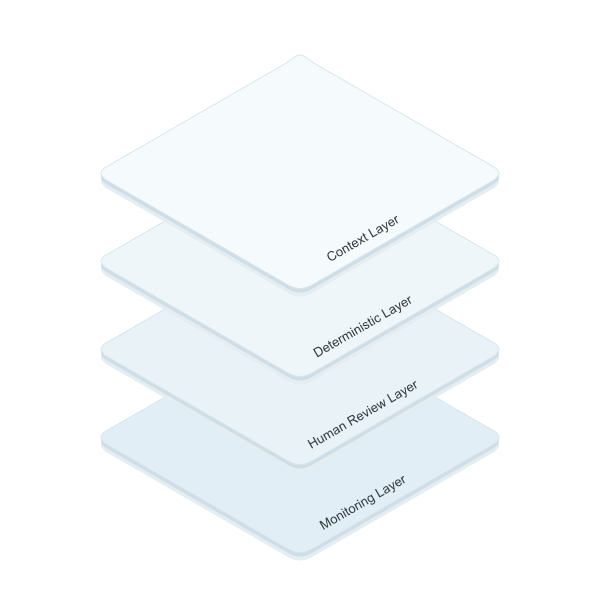
Couche de contexte : les agents ont besoin d’accéder aux mêmes informations qu’un bon underwriter, notamment les documents du client, les données internes, les sources tierces, les décisions passées et le contexte de politique pertinent.
Couche déterministe : les politiques de crédit fixes, les règles d’éligibilité et les seuils non négociables doivent rester régis par des règles. Les agents sont surtout utiles pour les tâches qui exigent de l’interprétation, de l’investigation ou un raisonnement en plusieurs étapes.
Couche de revue humaine : les demandes à risque élevé, inhabituelles ou à la limite doivent être acheminées vers des réviseurs, avec la recommandation de l’agent, les preuves à l’appui, le raisonnement et les zones d’incertitude clairement visibles.
Couche de monitoring : chaque action d’un agent doit être traçable, y compris les données consultées, les outils appelés, la recommandation émise et la décision humaine finale. Cela soutient l’auditabilité tout en aidant les équipes à améliorer leurs performances dans le temps.
Ensemble, ces couches aident les équipes de crédit aux entreprises à passer de l’expérimentation d’agents isolés à la construction de workflows d’underwriting agentiques gouvernés, explicables et prêts à passer à l’échelle.
Comment démarrer
Pour les équipes de crédit aux entreprises qui explorent l’IA agentique, une première étape utile consiste à partir du défi de workflow plutôt que de l’agent lui-même.
Plutôt que de demander « Quel agent devrions-nous construire ? », il peut être plus utile de se demander : « Où le travail manuel crée-t-il le plus de friction dans notre processus d’underwriting aujourd’hui ? »
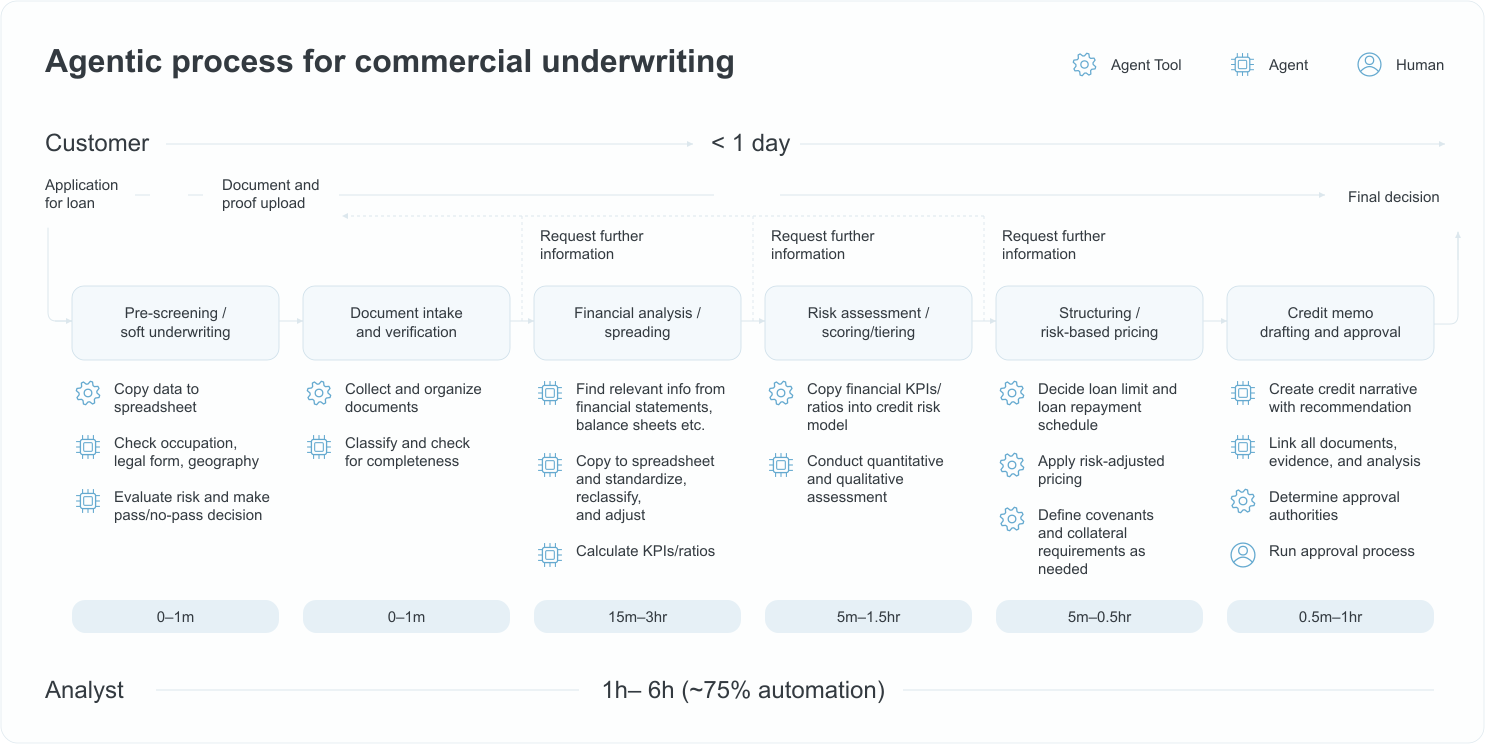
Pour certaines équipes, cette friction apparaît lors des vérifications de complétude des demandes. Pour d’autres, il s’agira du spreading financier, de la création de mémos de crédit ou de la revue des dossiers escaladés. Le meilleur point de départ est généralement un workflow assez circonscrit pour être testé en toute sécurité, assez significatif pour améliorer l’expérience d’underwriting, et assez mesurable pour montrer si l’agent crée de la valeur.
Voici quelques indicateurs utiles à envisager :
- Délai entre le dépôt de la demande et la première décision
- Coût par décision d’underwriting
- Part des demandes nécessitant un suivi manuel des documents
- Précision du spreading financier
- Taux de dérogation humaine
- Abandon des clients pendant le processus de demande
- Satisfaction des réviseurs et temps gagné
L’objectif n’est pas d’automatiser d’un coup l’underwriting commercial. Une voie plus réaliste consiste à repérer les moments où les agents peuvent aider à préparer des dossiers plus propres, à réduire le travail manuel répétitif et à donner aux underwriters plus de temps et de contexte pour les décisions qui requièrent leur expertise.
À mesure que les équipes de crédit aux entreprises explorent l’IA agentique, les opportunités les plus précieuses viendront des workflows où la rapidité, la cohérence et le jugement humain comptent tous.
Si vous cherchez où les agents d’IA pourraient soutenir vos propres workflows d’underwriting, téléchargez le guide complet : vous y trouverez un cadre pratique pour évaluer les opportunités, concevoir des garde-fous et passer à l’échelle de façon responsable dans l’underwriting de crédit, ainsi que dans les cas d’usage AML, conformité et fraude.
Questions fréquentes (FAQ)
Un agent d’IA en underwriting de crédit commercial est un système capable de raisonner à partir d’un objectif d’underwriting, d’utiliser des outils et des sources de données, d’interpréter des documents non structurés et de déterminer les étapes suivantes, comme valider une demande, extraire des données financières, rédiger un mémo de crédit ou escalader un dossier pour revue humaine.
Les domaines à fort impact incluent la vérification de la complétude des demandes, le spreading financier, la préparation des dossiers, les workflows de revue humaine et la création de mémos de crédit.
Pas toujours. Les dossiers à moindre risque ou simples pourront être candidats à une automatisation accrue avec le temps, mais les dossiers complexes doivent être acheminés vers des réviseurs humains, avec le contexte complet, les preuves et le raisonnement de l’agent à disposition.
Les institutions ont besoin de contrôles d’accès aux données clairs, de règles de politique fixes, de seuils d’escalade, de workflows de revue humaine, de pistes d’audit et d’un suivi des performances.