
Comment les nouvelles approches de la décision de crédit renforcent les équipes crédit
Crédit08 déc. 2022
Qu'ils s'appuient sur un moteur de décision développé en interne ou sur un logiciel d'automatisation des décisions hérité, la décision de crédit a toujours créé des frictions pour les prêteurs. Des structures rigides rendent souvent difficile pour eux d'ajuster et d'évaluer rapidement leur sélection des risques. Pourtant, pour croître de manière rentable, en particulier dans un contexte de taux d'intérêt élevés, il est devenu essentiel pour les prêteurs d'optimiser en continu la façon dont ils évaluent le risque et de s'assurer qu'ils prêtent aux bons emprunteurs.
Heureusement, les avancées technologiques en matière de prise de décision numérique et de machine learning ont permis à quelques éditeurs de logiciels de créer des solutions vraiment agiles et pilotées par les données pour la décision de crédit. Des processus lourds et chronophages se sont transformés en processus simples, itératifs et fondés sur les données, donnant naissance à une nouvelle catégorie, plus aboutie, de la décision numérique : Interactive Decision Design.
Cet article présente ce qu'est l'Interactive Decision Design et comment cette approche permet aux prêteurs de réagir rapidement aux évolutions du marché, de développer leur portefeuille de prêts de manière rentable et de lancer rapidement de nouveaux produits de crédit, le tout en s'appuyant sur les données.
Points clés
- Les avancées technologiques ont donné naissance à l'Interactive Decision Design, l'évolution de la décision numérique
- Elle permet aux utilisateurs non techniques et techniques d'interagir dans un seul outil pour concevoir, tester et itérer sur des flux de décision automatisés
- En permettant aux profils non techniques de concevoir les décisions, les prêteurs peuvent réagir rapidement aux évolutions du marché et économiser d'importantes ressources d'ingénierie
- Grâce à de puissantes intégrations de données, les prêteurs peuvent utiliser l'Interactive Decision Design pour prendre des décisions très précises qui augmentent les volumes de prêts sans accroître le risque
- Ils peuvent aussi enrichir leurs décisions de modèles prédictifs pour réaliser les évaluations de crédit les plus précises à ce jour
- Au-delà de l'automatisation ponctuelle des décisions, ils peuvent s'appuyer sur les données pour expérimenter en continu sur leurs flux de décision et définir la politique optimale pour chaque segment de clientèle
- Pour tirer parti de ces avantages, des prêteurs du monde entier font appel à des éditeurs de logiciels à la pointe de l'Interactive Decision Design, comme Taktile, afin de croître de manière rentable
Qu'est-ce que l'Interactive Decision Design ?
Par essence, l'Interactive Decision Design garantit que les bonnes personnes au sein d'une organisation peuvent rapidement concevoir, tester et itérer sur des flux de décision automatisés. Grâce à une interface no-code (ou low-code) et à de puissantes intégrations de données, les équipes non techniques et techniques peuvent collaborer pour optimiser des politiques de crédit composées de règles complexes et de modèles prédictifs. Elles peuvent ainsi réaliser une sélection des risques très précise, ce qui accroît les volumes de prêts et la rentabilité.
Que fait l'Interactive Decision Design pour les prêteurs ?
L'Interactive Decision Design profite aux prêteurs de quatre manières principales :
1. La décision de crédit complexe rendue simple
L'Interactive Decision Design permet à chacun de devenir concepteur de décisions. Les profils non techniques comme techniques peuvent ainsi utiliser le même outil pour créer des flux de décision et itérer dessus, qu'il s'agisse d'un analyste crédit qui ajuste une logique de tarification, d'un manager qui valide un flux ou d'un ingénieur qui crée des règles personnalisées en code. Toutes les personnes concernées dans l'organisation peuvent transformer des politiques de crédit complexes en flux de décision automatisés simples, faciles à ajuster.
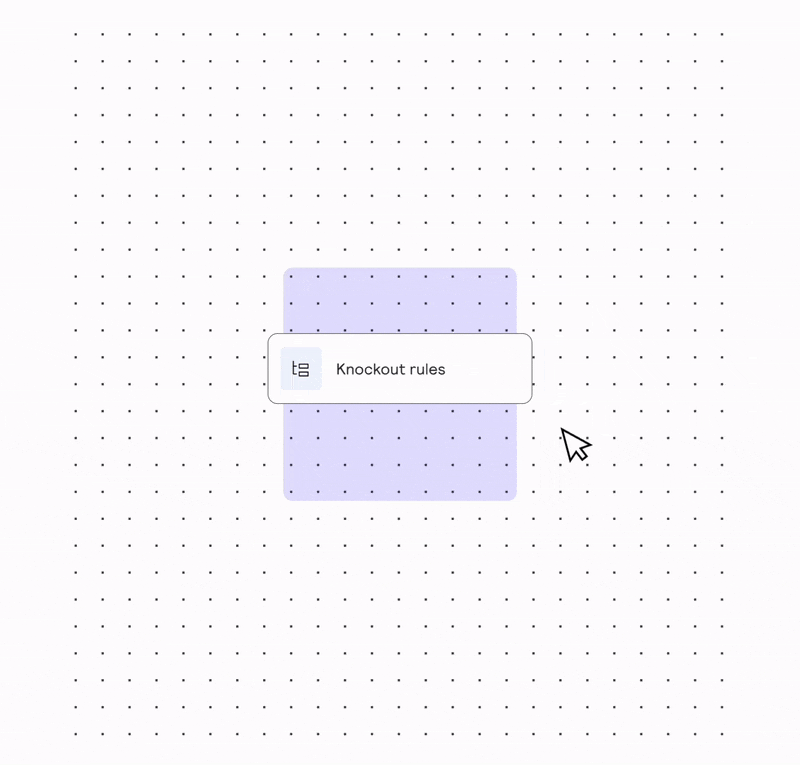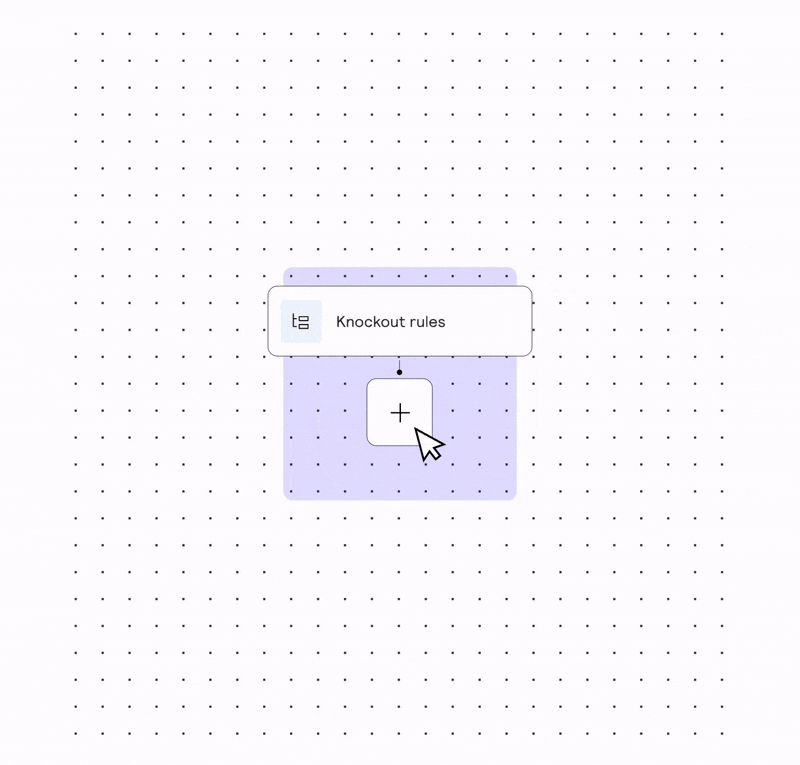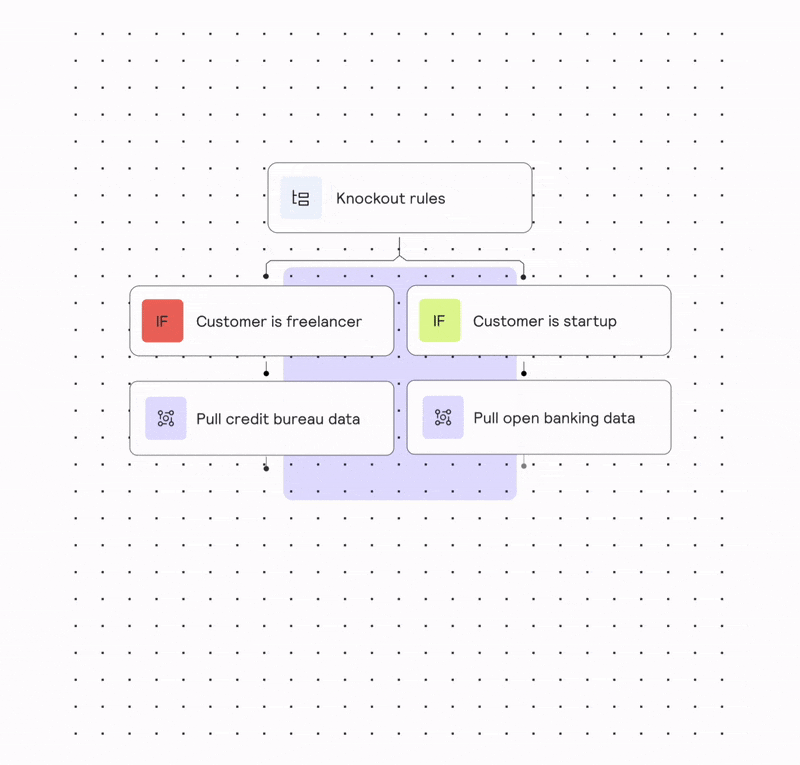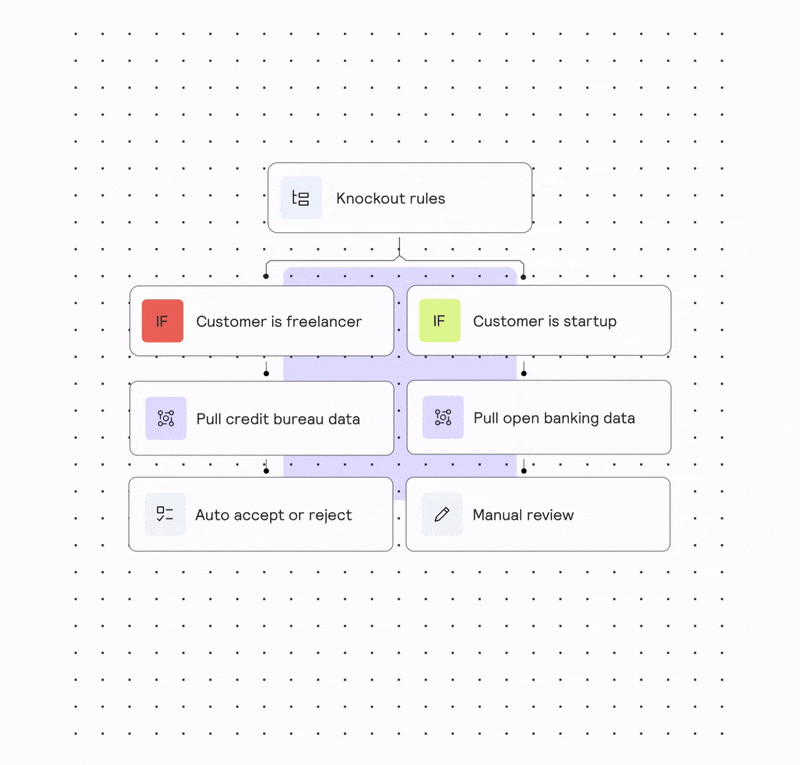
En donnant aux équipes non techniques les moyens de concevoir seules des flux de décision, les décideurs n'ont plus besoin d'attendre que les équipes d'ingénierie ajustent leurs critères de décision : ils peuvent faire les modifications eux-mêmes. Les prêteurs peuvent ainsi réagir rapidement aux évolutions du marché tout en économisant d'importantes ressources d'ingénierie.
Pour cela, les prêteurs utilisent Taktile, un éditeur de logiciels qui permet aux équipes crédit de concevoir, tester et itérer sur des flux de décision automatisés.
"Chez SaveIN, nous sommes très attentifs à gérer une forte croissance tout en préservant la rentabilité et la solidité du portefeuille. Taktile nous aide à gérer les risques efficacement et nous donne de la flexibilité dans la prise de décision."
2. Des intégrations de données natives et fluides
Pour évaluer efficacement le risque d'un emprunteur, les prêteurs doivent pouvoir interagir réellement avec un ensemble de données disponibles et de sources externes, comme les rapports de crédit, dans leur prise de décision. L'Interactive Decision Design permet aux prêteurs d'enrichir leurs décisions avec des informations très détaillées sur l'emprunteur pour réaliser des évaluations de crédit plus précises, ce qui réduit les taux de perte et favorise une croissance plus efficace des produits.
Jusqu'ici, la difficulté pour les prêteurs tenait à la complexité d'intégrer de nouvelles sources de données à leurs processus de décision. Les développeurs doivent construire et maintenir les intégrations de données, puis traiter les données (brutes) obtenues pour produire des informations exploitables par les décideurs.
L'un des principaux avantages d'une plateforme d'Interactive Decision Design est que les utilisateurs non techniques peuvent interagir facilement avec ces sources de données et les intégrer à des flux de décision sans aucun support d'ingénierie. Mieux encore, les équipes crédit peuvent continuer à ajouter des sources de données à mesure que leurs besoins évoluent.
Taktile, par exemple, fournit aux prêteurs aussi bien des intégrations de données natives que des analyses très personnalisées dérivées de données brutes, utilisables dans les flux de décision.
"Taktile nous permet de lancer rapidement notre offre de crédit et prend en charge toutes les intégrations de données nécessaires, pour que nous n'ayons pas à le faire."
3. Augmenter l'intelligence humaine avec l'intelligence artificielle
L'Interactive Decision Design permet aussi aux prêteurs d'aller au-delà d'une prise de décision fondée sur de simples règles ou heuristiques. Grâce à l'interaction entre l'humain et la machine, les équipes crédit peuvent facilement concevoir des flux de décision qui combinent règles expertes et modèles prédictifs. Cela améliore la précision des décisions et aide les prêteurs à affiner encore leur sélection des risques.
Traditionnellement, les prêteurs fondent leurs règles de décision sur des jeux de données limités, par exemple : si le score de crédit dépasse X, alors accepter. Mais compte tenu du grand nombre de nouvelles intégrations de données rendues possibles par les plateformes d'Interactive Decision Design, les modèles prédictifs sont devenus essentiels pour comprendre les schémas présents dans les données clients disponibles.
Prenons les données de téléphonie mobile, par exemple : des fournisseurs de données comme CredoLab proposent des milliers de points de données qui submergeraient même les experts crédit les plus expérimentés. Dans ces cas, les prêteurs de pointe utilisent des modèles prédictifs, qui leur offrent des façons entièrement nouvelles de tirer des informations pertinentes des données clients.
Taktile permet aux prêteurs d'exploiter des sources de données alternatives et de déployer des modèles prédictifs afin de proposer des prêts à des segments de clientèle jusque-là mal desservis, et ainsi d'améliorer l'inclusion financière.
"Taktile nous aide à générer en toute sécurité des centaines de milliers de décisions de crédit pilotées par le machine learning chaque jour."
4. Une optimisation des politiques fondée sur les preuves
Autre moyen pour les prêteurs de pointe de stimuler leur rentabilité : se concentrer en permanence sur l'itération et l'optimisation de leurs politiques de crédit. L'Interactive Decision Design permet à chacun d'interagir avec les données (synthétiques ou historiques) pour évaluer en continu la performance des flux de décision et mener des expérimentations afin d'optimiser la sélection des risques.
Comme la plupart des approches de prise de décision ne permettent qu'aux équipes techniques d'interagir avec les flux de décision, il était difficile pour les équipes crédit de tester correctement les changements de politique envisagés.
Les plateformes d'Interactive Decision Design ont changé la donne. Les équipes crédit peuvent réaliser des backtests ou des analyses de scénarios (« what-if ») et mettre en place des expérimentations sur des sous-segments d'une population (par exemple, des tests A/B) avant de déployer un nouveau flux de décision auprès de l'ensemble de leur clientèle.
En permettant aux équipes crédit d'optimiser en continu leurs politiques de crédit, Taktile élimine les approximations dans la prise de décision et permet aux prêteurs de sélectionner les risques en s'appuyant sur les données.
"Taktile donne à notre équipe la capacité d'itérer chaque semaine sur notre logique de tarification, sans aucune aide de notre équipe d'ingénierie, ce qui a entraîné des améliorations significatives de nos marges."
L'impact de l'Interactive Decision Design dans le crédit
Augmentez vos volumes de prêts sans accroître le risque
Itérez en vous appuyant sur les données pour éliminer les approximations dans la prise de décision et ne signer que les clients qui correspondent à votre stratégie.
Accélérez vos cycles d'itération des politiques
Réduisez la charge d'ingénierie, donnez aux bonnes personnes de votre organisation les moyens de mettre à jour les politiques et augmentez la vitesse à laquelle vous itérez sur celles-ci.
Développez rapidement de nouveaux produits de crédit
Lancez de nouveaux produits de crédit en quelques semaines en automatisant les décisions grâce à des intégrations de données natives pour toutes les zones géographiques et tous les cas d'usage pertinents.
Conquérez des segments de clientèle inexploités
Utilisez des sources de données alternatives pour réaliser des évaluations de crédit automatisées pour les clients sans historique de crédit traditionnel.
Différenciez votre offre grâce à des offres de prêt personnalisées et compétitives
Exploitez les bonnes données pour chaque segment de clientèle afin de proposer à tous les emprunteurs des offres de prêt très personnalisées.
Offrez une expérience fluide aux emprunteurs
Automatisez la prise de décision pour réduire sensiblement les délais d'approbation des prêts et proposer un parcours de demande rapide et simple.
Taktile : l'éditeur de logiciels à la pointe de l'Interactive Decision Design
Des prêteurs du monde entier utilisent Taktile, un éditeur de logiciels de premier plan qui aide les prêteurs à croître de manière rentable en donnant aux équipes non techniques et techniques les moyens de concevoir, d'évaluer et d'itérer rapidement sur des flux de décision automatisés combinant règles expertes et modèles prédictifs.
En outre, Taktile permet aux décideurs d'expérimenter en continu et de réaliser des évaluations de risque très précises grâce à des intégrations de données fluides, sans aucune maintenance. Des données prêtes à l'emploi des bureaux de crédit aux KPI très personnalisés générés à partir de données transactionnelles brutes, Taktile prend en charge la mise en œuvre pour vous.