
Guide du prêt pour débutants : comment évaluer le risque de crédit
Crédit04 avr. 2023
Lorsque vous développez un produit de prêt, l'une de vos tâches les plus importantes consiste à déterminer comment évaluer et tarifer le risque de vos clients. Le faire efficacement vous permet d'accepter les bons clients, de proposer de meilleurs prix que la concurrence et d'atteindre une unit economics positive.
Fort de l'expérience de Taktile auprès de prêteurs sophistiqués dans le monde entier, ce guide vous présente les bonnes pratiques du secteur pour évaluer et tarifer le risque dans les décisions de crédit, ainsi que les principaux arbitrages à chaque étape du processus.
Points clés à retenir
- Une évaluation précise du risque permet aux prêteurs d'accepter davantage de bons clients et d'identifier les segments de marché où ils peuvent proposer de meilleurs tarifs que leurs concurrents.
- Structurer les décisions de crédit en étapes de présélection, de solvabilité, de capacité de remboursement et de tarification aide à maîtriser les coûts, la conformité réglementaire et la friction pour les clients.
- Une présélection précoce réduit les évaluations coûteuses en aval, mais les prêteurs doivent trouver l'équilibre entre des critères stricts et les abandons potentiels.
- L'utilisation de plusieurs sources de données, dont les données des bureaux de crédit, les données alternatives et les données d'open banking, peut améliorer les prédictions de défaut et permet de repérer des clients solvables disposant d'un historique limité.
- Les contrôles de capacité de remboursement évitent de surendetter les clients tout en fournissant des informations pour adapter les montants et les tarifs des prêts et obtenir de meilleurs taux d'acceptation.
- Une tarification et une fixation des limites différenciées selon les catégories de risque permettent aux prêteurs de saisir des opportunités mal tarifées et d'optimiser le rendement ajusté du risque.
Pourquoi le risque est-il crucial dans vos décisions de prêt ?
Dans la plupart des cas, prêter revient à confier de l'argent à un client sans avoir la certitude absolue qu'il pourra vous rembourser, ce qui vous expose à un risque financier. Il est donc important de disposer de processus pour prédire la probabilité qu'un client ne rembourse pas un prêt.
Quel que soit le produit de prêt, l'objectif d'un prêteur est de se rapprocher le plus possible de la réalité dans ses prédictions de risque. Mieux vous prédisez le risque, mieux vous êtes placé pour accepter et tarifer les clients en fonction de leur risque et, par conséquent, pour repérer les poches où vous pouvez proposer des tarifs plus compétitifs et accroître vos revenus.
Les prêteurs qui peinent à bien le faire ont tendance à subir des taux de perte supérieurs aux attentes et à passer à côté de revenus potentiels en tarifant leurs clients trop cher par rapport à leur risque.
Comment les prêteurs évaluent-ils le risque pour prendre des décisions de crédit ?
L'une des premières étapes de la décision de crédit consiste à élaborer un cadre complet d'évaluation du risque, appelé politique de crédit, qui détaille les informations générales sur votre produit de prêt ainsi que les risques de fraude et de marché. Mais surtout, il définit comment vous prédisez la probabilité qu'un client ne rembourse pas un prêt, et prévoit des mesures pour atténuer ce problème.
Pour évaluer le risque avec précision, les prêteurs établis ont tendance à construire des modèles statistiques qui tiennent compte des comportements passés (comme les remboursements et l'acceptation des offres) de leur base de clients. Les nouveaux prêteurs, en revanche, n'ont généralement pas accès à des données clients historiques ; ils doivent donc s'appuyer sur des modèles « experts » dont les critères de décision reposent sur les bonnes pratiques du secteur.
Même si les variables utilisées par les prêteurs pour évaluer le risque client varient selon leur modèle économique et leur segment de clientèle, le processus qui mène à une décision de crédit suit en général une structure similaire.
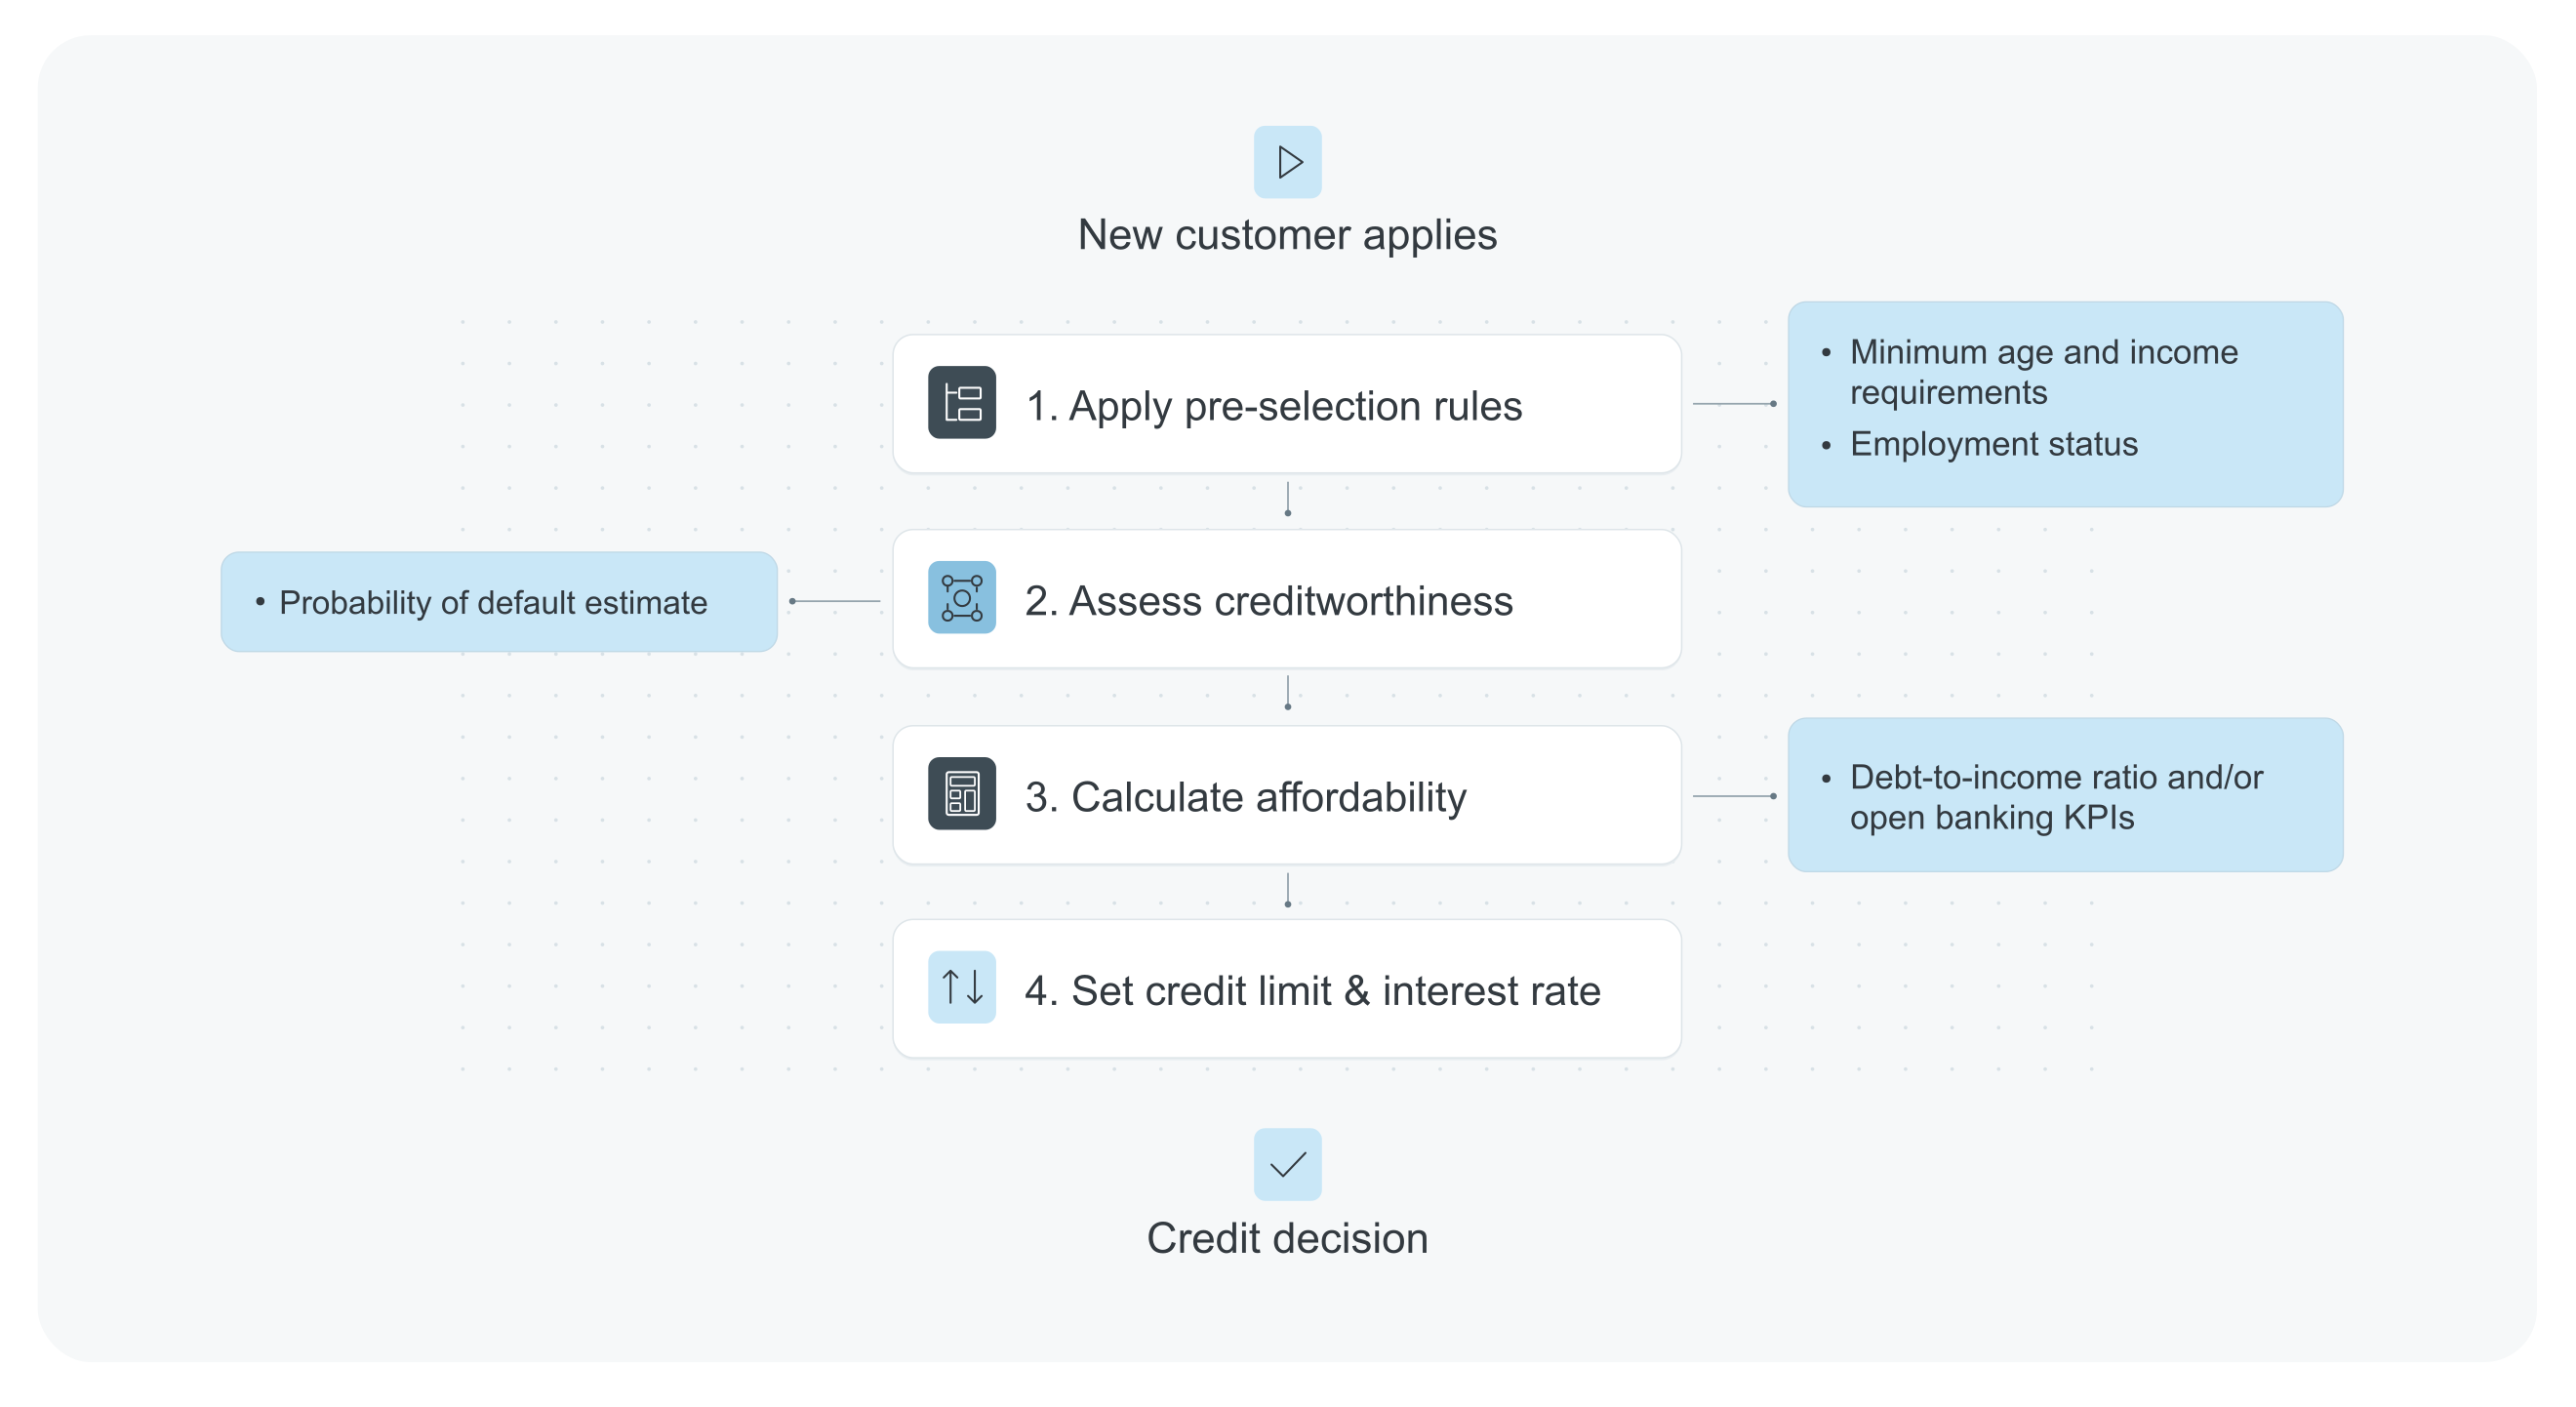
Vous pouvez voir une décision de crédit comme un entonnoir, où les clients doivent satisfaire des critères précis pour passer à l'étape suivante. Ce processus se décompose généralement en 4 grandes étapes :
- Présélection
- Évaluation de la solvabilité
- Calcul de la capacité de remboursement
- Fixation des limites et tarification
Avant de commencer : considérations réglementaires
Avant de définir vos critères de décision, il est essentiel de comprendre le cadre réglementaire applicable à votre produit de prêt, car certaines exigences peuvent être propres à votre offre, à votre segment de clientèle et à votre zone géographique.
Par exemple, les prêts à terme de montant élevé exigent généralement des critères de décision plus complets que les produits de liquidité comme les cartes de crédit ou les découverts. De même, les prêts aux particuliers sont en général plus réglementés que les prêts aux entreprises.
Étape 1 : la présélection
Les données nécessaires pour évaluer correctement le risque de remboursement d'un client peuvent coûter assez cher (comme un score issu d'un bureau de crédit). Les prêteurs ont donc tendance à fixer des critères de « présélection » de base que les clients doivent satisfaire avant de passer aux étapes les plus coûteuses d'une décision de crédit.
L'objectif de cette étape est d'écarter les candidats qui ne répondent pas aux critères de risque les plus élémentaires et ne passeraient donc pas les étapes suivantes du processus.
Comment fonctionne la présélection ?
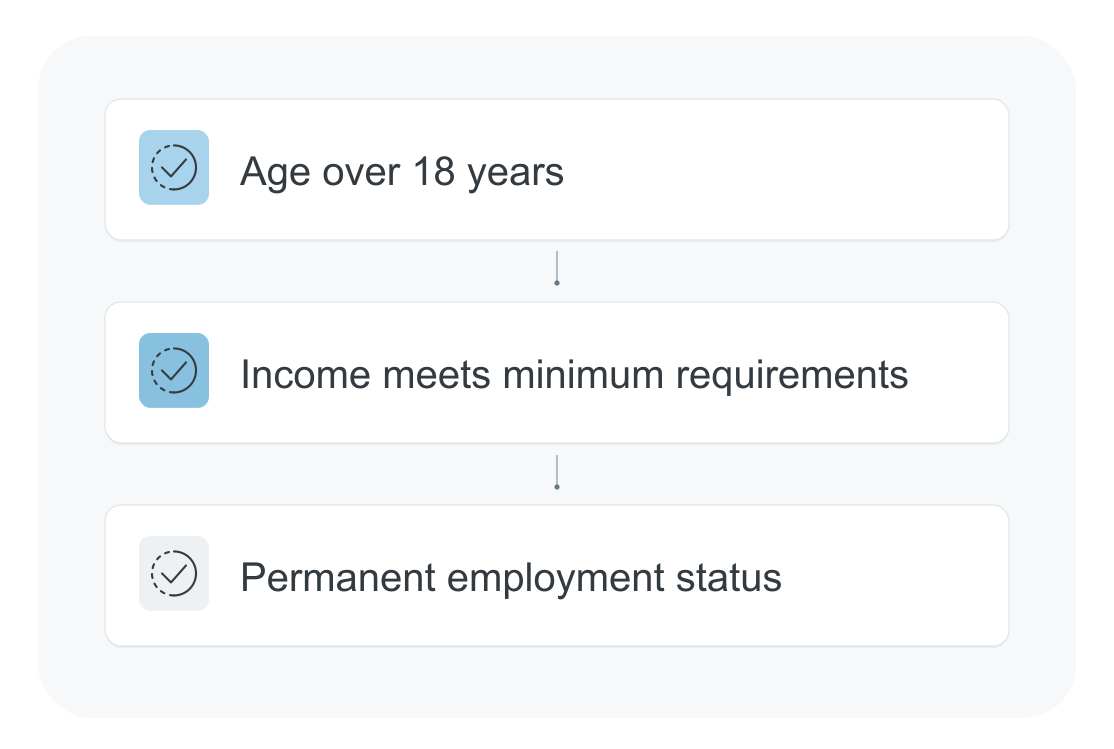
Au début de chaque processus de demande, les prêteurs demandent généralement des informations générales sur le candidat, comme son âge, ses revenus et sa situation professionnelle, puis utilisent ces informations déclaratives pour établir des règles d'exclusion.
Quels sont les critères d'acceptation habituels ?
Les règles d'exclusion typiques définissent l'âge, les revenus et la situation professionnelle minimaux que le candidat doit remplir. Par exemple, si un candidat déclare avoir moins de 18 ans, il est considéré comme mineur et sa demande est rejetée immédiatement.
Quels sont les arbitrages ?
Il peut être tentant de demander aux candidats de déclarer beaucoup d'informations dès le départ afin de les présélectionner avec précision. Mais cela crée de la friction pour les candidats, qui peuvent alors abandonner le processus de demande. Lorsque vous fixez des règles d'exclusion, il est donc important de tenir compte de l'arbitrage entre la précision de la présélection et les taux d'abandon des clients.
Étape 2 : l'évaluation de la solvabilité
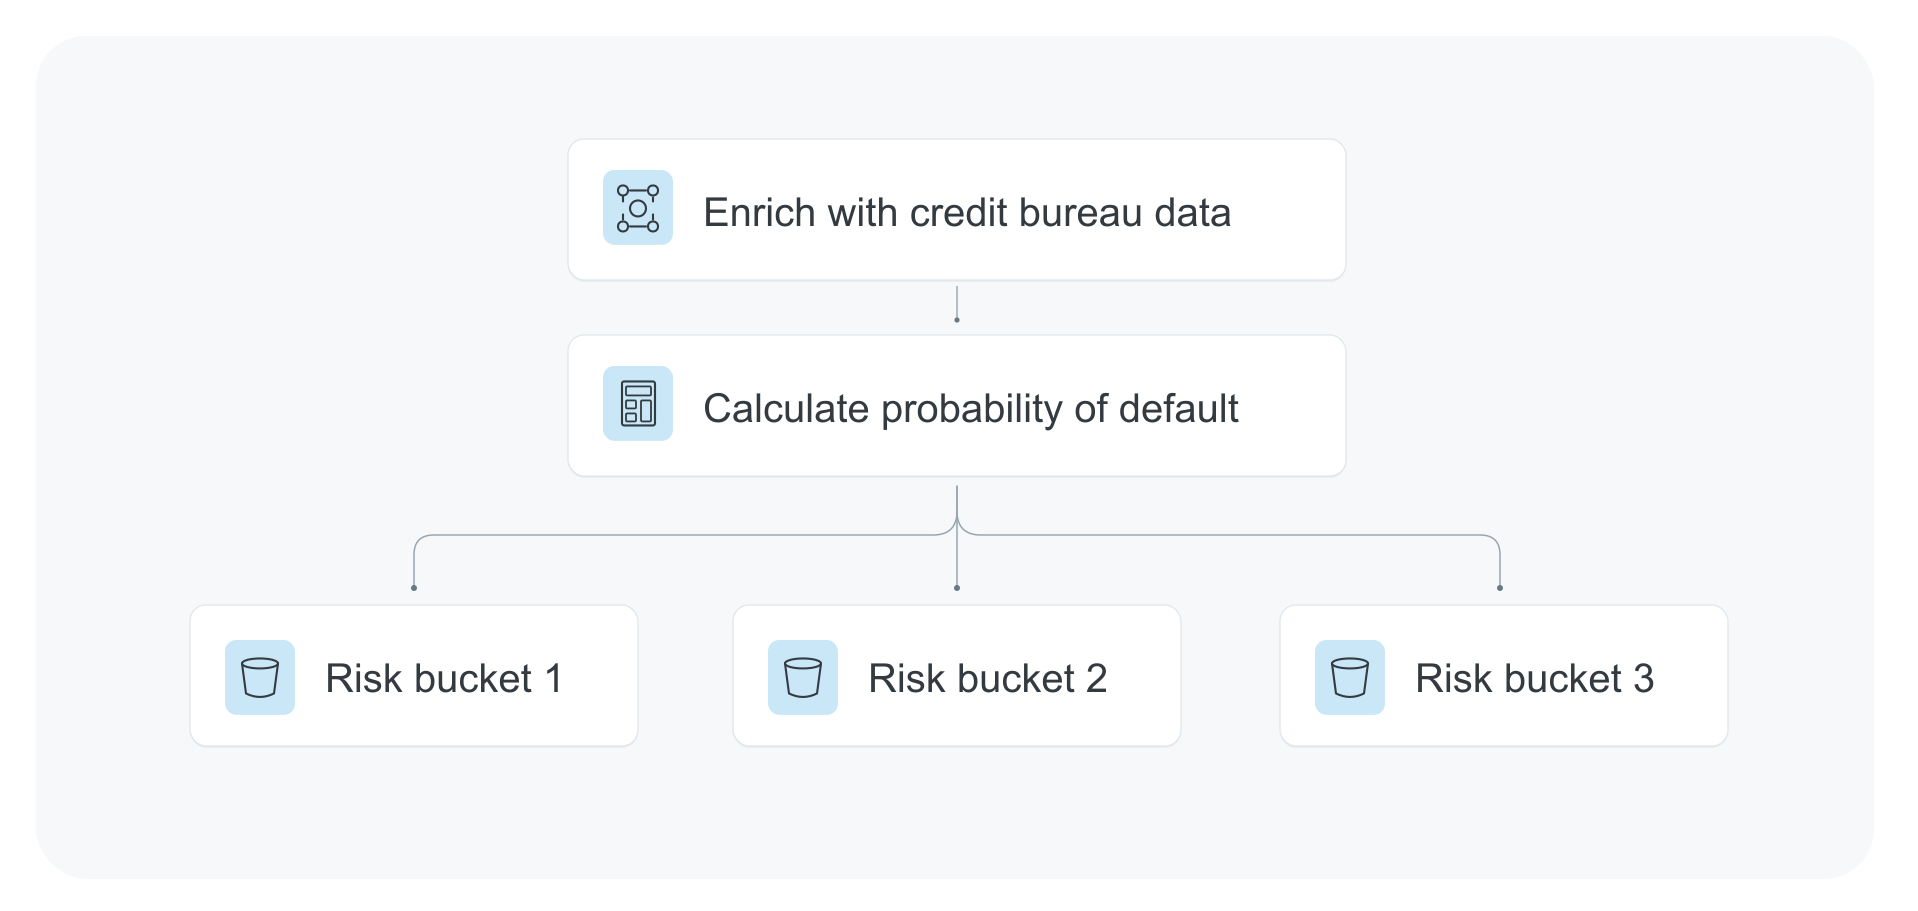
Une fois qu'un candidat a passé la présélection, les prêteurs évaluent généralement s'il est apte à recevoir un prêt sur la base de son comportement financier antérieur, ce que l'on appelle la solvabilité. Pour l'évaluer, les prêteurs s'appuient sur le calcul d'une probabilité de défaut (PD), qui prédit la probabilité qu'un client ne rembourse pas un prêt.
Estimer une PD est non seulement une exigence réglementaire dans la plupart des pays, mais c'est aussi l'un des indicateurs les plus significatifs du risque de remboursement dans le processus de décision de crédit. L'objectif des prêteurs est donc d'obtenir une estimation de la PD aussi précise que possible.
Comment les prêteurs prédisent-ils la probabilité de défaut ?
Les prêteurs peuvent utiliser des milliers de variables pour estimer une PD, et les meilleurs prédicteurs dépendent en général de ce qui convient le mieux à leur produit de prêt et à leur segment de clientèle.
Sur le segment des particuliers, par exemple, l'indicateur de PD le plus couramment utilisé est le score de crédit du client. Fourni par les bureaux de crédit locaux, un score de crédit est calculé à partir de l'historique de crédit du client et de son comportement de remboursement connu.
Le moyen le plus rapide (et le moins cher) d'accéder aux données de score de crédit est de s'associer à un fournisseur tiers. CRS, par exemple, est l'un des plus grands agrégateurs d'informations de bureaux de crédit aux États-Unis et offre aux prêteurs un accès rapide aux scores FICO des particuliers, auprès de tout bureau pertinent.
Selon les méthodes d'agrégation de données et les modèles que les bureaux de crédit utilisent pour calculer leurs scores, certains fournisseurs tiers conviendront mieux que d'autres à certains segments de clientèle.
Que se passe-t-il si un client a peu ou pas d'historique de crédit ?
Pour les segments où les clients ont peu ou pas d'historique de crédit (comme les étudiants, les immigrants récents ou les petites entreprises), la plupart des bureaux de crédit n'ont pas accès aux données nécessaires pour générer des scores de crédit fiables et attribuent par défaut des scores bas. Pour proposer des produits de prêt à ces clients, les prêteurs doivent donc s'appuyer sur d'autres indicateurs de comportement financier afin de générer un score de risque général.
Prenons l'exemple du scoring de crédit en Allemagne : un score SCHUFA est excellent pour estimer la PD des adultes de plus de 25 ans. Mais pour les clients de moins de 25 ans (dont l'historique de crédit est moins établi), un score de crédit CRIF tend à être plus précis, car CRIF prend en compte des points comportementaux supplémentaires issus des données de smartphone.
Certains prêteurs font appel à des bureaux de crédit particuliers qui créent des scores de risque à partir de données de remboursement issues de fournisseurs d'énergie et de télécommunications (comme le Clear Early Risk Score d'Experian). D'autres choisissent de calculer leurs propres scores de risque à partir de sources de données alternatives.
Grâce à l'open banking, les prêteurs peuvent obtenir une vision détaillée du comportement financier passé d'un client à partir de ses données de transactions. Pour les clients PME, par exemple, les prêteurs peuvent s'appuyer sur des fournisseurs comme Codat, qui se connectent aux données comptables d'un client et fournissent des « KPI » sur son comportement de remboursement passé. En savoir plus sur l'utilisation de sources de données alternatives dans les décisions de crédit.
Quels sont les critères d'acceptation habituels ?
Les critères d'acceptation que les prêteurs fixent à partir de la PD d'un client dépendent de leur appétit pour le risque, lui-même défini par plusieurs facteurs comme le taux d'intérêt qu'ils peuvent appliquer, leur modèle économique et leur segment de clientèle.
Par exemple, si votre objectif est de croître rapidement ou de prêter à des clients subprime, vous pouvez fixer des critères très « souples » qui acceptent tous les clients répondant aux exigences réglementaires de base. En revanche, si votre objectif est une croissance stable sur un segment de clientèle habitué à des taux d'intérêt bas, vous pouvez fixer des critères plus stricts qui n'acceptent que les clients à moindre risque.
À la base, les prêteurs fixent en général des règles d'exclusion « strictes » qui rejettent les clients présentant des caractéristiques négatives (comme l'insolvabilité) et ceux dont la PD est très élevée. Typiquement, les clients dont la PD atteint ou dépasse 25 % sont considérés comme à haut risque et subprime, et les prêteurs dont l'appétit pour le risque ou le segment de clientèle est plus prudent peuvent choisir de les rejeter d'emblée.
Une fois les critères d'exclusion initiaux fixés, les prêteurs décident des PD avec lesquelles ils sont à l'aise pour poursuivre le processus. Certains vont jusqu'à classer leurs clients en « tranches de risque » (par score de crédit, par exemple), ce qui leur permet de tarifer plus facilement les clients en fonction de leur risque plus tard dans le processus.
Quels sont les arbitrages ?
Pour accroître la précision de leur contrôle de solvabilité, certains prêteurs utilisent plusieurs sources de données (comme un rapport de crédit et de l'open banking) pour prédire une PD. Ils doivent toutefois souvent arbitrer entre la précision de leur évaluation du risque, le coût par décision et la conversion des clients.
Si des prédicteurs supplémentaires améliorent la précision, demander aux clients leur consentement pour récupérer des données auprès de plusieurs sources peut introduire de la friction dans leur parcours et les amener à abandonner la demande. De plus, les données deviennent vite très coûteuses ; il faut donc parfois arbitrer entre précision et coût d'acquisition par client.
Étape 3 : le calcul de la capacité de remboursement
Après avoir évalué la solvabilité, les prêteurs doivent déterminer si le client peut se permettre d'emprunter le montant demandé dans sa demande de prêt. Les critères de décision fixés ici répondent à deux objectifs. D'abord, ils aident à déterminer le montant maximal de prêt que le client peut se permettre de rembourser. Ensuite, ils prouvent aux régulateurs que vous prenez des mesures pour ne pas surendetter vos clients.
Comment les prêteurs calculent-ils la capacité de remboursement ?
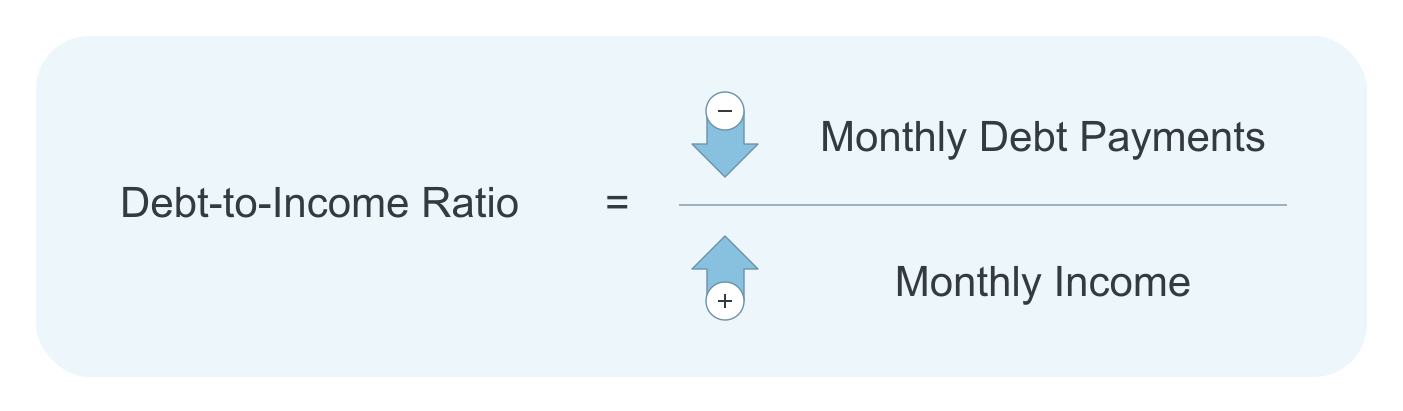
Pour évaluer la capacité d'un client à rembourser un nouveau prêt, les prêteurs adoptent souvent une approche en deux temps. Ils commencent par calculer un ratio d'endettement (DTI, debt-to-income), qui indique la part du revenu mensuel du client déjà consacrée au remboursement de ses dettes mensuelles, comme les remboursements de cartes de crédit et de prêt immobilier.
Ensuite, pour calculer combien de dette supplémentaire le client peut assumer chaque mois, les prêteurs prennent en compte les autres dépenses mensuelles du foyer, comme le loyer et les factures de services.
Si l'on utilise couramment les données des bureaux de crédit à cette étape, vous pouvez aussi demander aux clients de fournir leurs informations financières lors de la demande ou tirer ces éléments directement des données financières du client, comme les transactions de son compte bancaire.
Le principal avantage d'avoir accès aux données du compte bancaire principal d'un client est de pouvoir évaluer ses revenus et ses dépenses en temps réel pour dresser un tableau financier fidèle. Cela améliore non seulement la précision de votre évaluation de la capacité de remboursement, mais vous aide aussi à proposer de meilleurs tarifs aux clients plus loin dans le processus de décision.
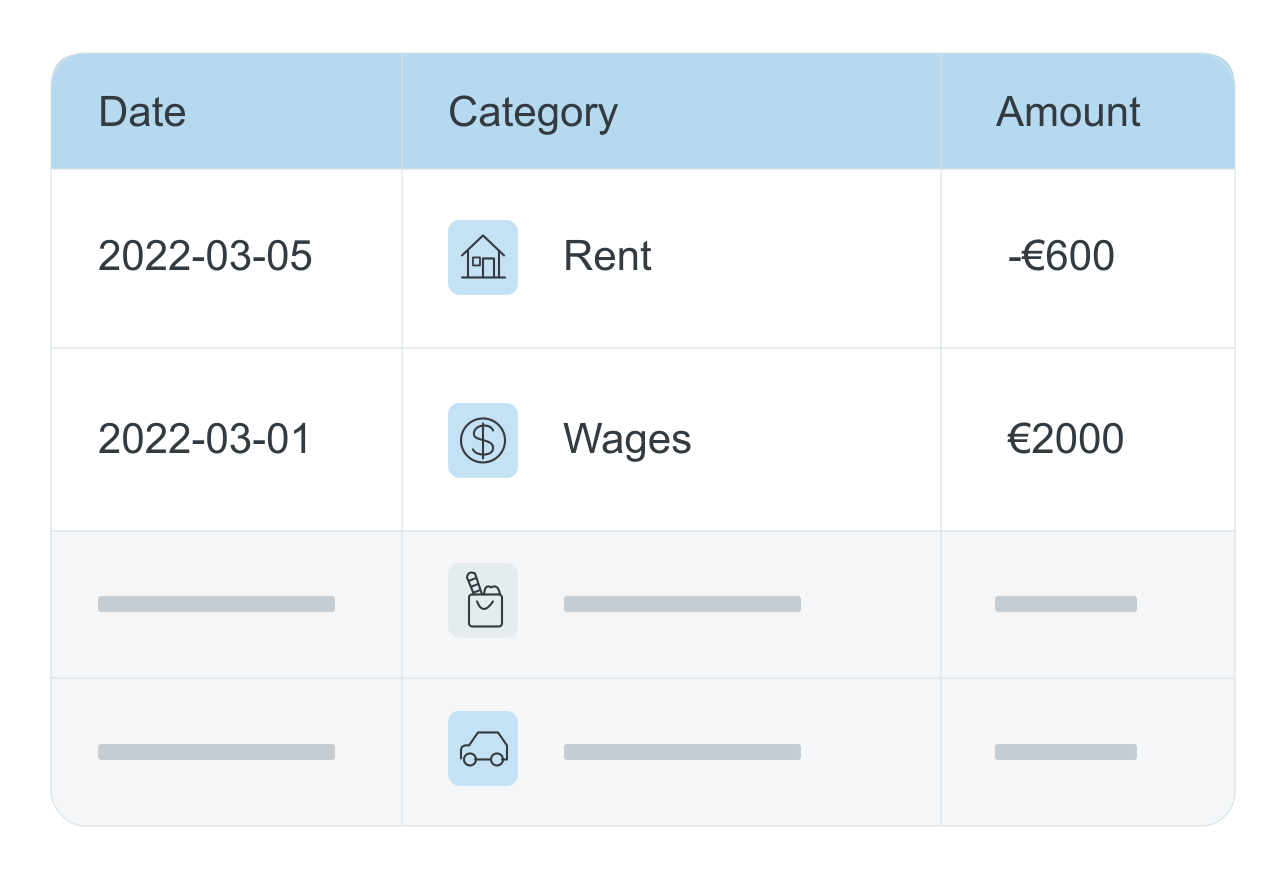
Si vous proposez déjà à vos clients d'autres produits financiers pertinents, comme des cartes de débit, vous avez peut-être déjà accès à une partie de leurs données de transactions. La plupart des nouveaux prêteurs choisissent toutefois de s'associer à des fournisseurs tiers d'open banking. Plaid, par exemple, est le plus grand fournisseur d'open banking au monde et fournit aux prêteurs des données transactionnelles brutes ainsi que des KPI prêts à l'emploi qu'ils peuvent utiliser pour fixer leurs critères de capacité de remboursement.
Bien qu'ajouter des KPI d'open banking permette une évaluation très fine de la capacité de remboursement, les intégrer à vos critères de décision est complexe et chronophage ; la plupart des nouveaux prêteurs s'appuient donc sur des éditeurs de logiciels pour s'en décharger. Taktile, par exemple, est un logiciel de décision de crédit qui vous permet de vous connecter facilement à tous les grands fournisseurs de données pour lancer rapidement votre produit de prêt.
Quels sont les critères d'acceptation habituels ?
Les critères minimaux de capacité de remboursement que les prêteurs fixent à partir du ratio d'endettement d'un client (ou de KPI similaires issus des données d'open banking) dépendent des références de leur produit et de leur segment de clientèle, et sont souvent déterminés par les régulateurs.
Selon leur appétit pour le risque, certains prêteurs peuvent ajouter des marges de sécurité supplémentaires aux critères réglementaires minimaux que les clients doivent satisfaire pour poursuivre le processus.
Quels sont les arbitrages ?
Comme à l'étape de la solvabilité, les données d'open banking peuvent améliorer sensiblement la précision de vos évaluations de capacité de remboursement. Elles peuvent aussi faire grimper rapidement vos coûts d'acquisition client (si elles sont obtenues auprès d'un fournisseur tiers).
En outre, demander le consentement pour que des fournisseurs d'open banking se connectent au compte bancaire d'un client est l'une des principales raisons pour lesquelles les clients abandonnent le processus de demande (jusqu'à 50 %), surtout lorsque le montant du prêt est faible.
Étape 4 : la fixation des limites et la tarification
Une fois la solvabilité du client évaluée et sa capacité de remboursement déterminée, les prêteurs peuvent tarifer son prêt.
L'objectif à ce stade est d'abord de déterminer le montant maximal que vous prêterez au niveau du produit, c'est-à-dire la limite maximale pour le « client idéal ». Ensuite, il s'agit de définir le montant maximal que vous êtes prêt à prêter à un client en fonction de sa catégorie de risque.
Comment les prêteurs calculent-ils la tarification ?
Comme pour les étapes précédentes du processus de décision de crédit, la façon dont les prêteurs tarifent leurs prêts dépend de nombreux facteurs. Leur appétit pour le risque, leur segment de clientèle et le montant qu'ils peuvent se permettre d'accorder à leurs clients influencent tous leur stratégie tarifaire.
Les nouveaux prêteurs commencent souvent leur démarche de tarification par un benchmark de la concurrence, afin de voir les volumes de prêts et les niveaux de prix actuels sur leurs segments de clientèle. Ils prennent ensuite en compte leurs propres coûts (comme le coût d'acquisition par client ou les défauts attendus) et déterminent la marge qu'ils peuvent ajouter selon leur offre et la propension de leurs clients à payer.
Quels sont les critères de tarification habituels ?
Les critères que les prêteurs fixent ici dépendent de leur approche tarifaire. Certains peuvent simplement fixer le même montant maximal de prêt et le même taux d'intérêt pour tous les clients. Toutefois, pour obtenir le meilleur rendement ajusté du risque possible, la plupart des prêteurs différencient ces facteurs selon la catégorie de risque du client. Ces catégories peuvent reposer sur les tranches de risque définies lors de votre évaluation de la solvabilité, ou simplement sur le score de crédit du client.
C'est ici que la précision de vos estimations de PD et de vos calculs de capacité de remboursement entre en jeu. Si vos évaluations du risque sur votre segment de clientèle sont très précises, vous pouvez identifier avec confiance les clients mal tarifés par le marché (ceux auxquels d'autres prêteurs facturent un intérêt trop élevé au regard de leur PD réelle), et ainsi faire des offres plus attractives que vos concurrents.
Par exemple, les clients des catégories de risque plus élevées ne se verront proposer qu'un pourcentage du montant maximal de prêt, assorti d'un taux d'intérêt plus élevé en raison du risque accru que le prêteur doit assumer. À l'autre extrémité du spectre, les clients à moindre risque peuvent bénéficier de taux d'intérêt plus compétitifs et de limites maximales plus élevées.
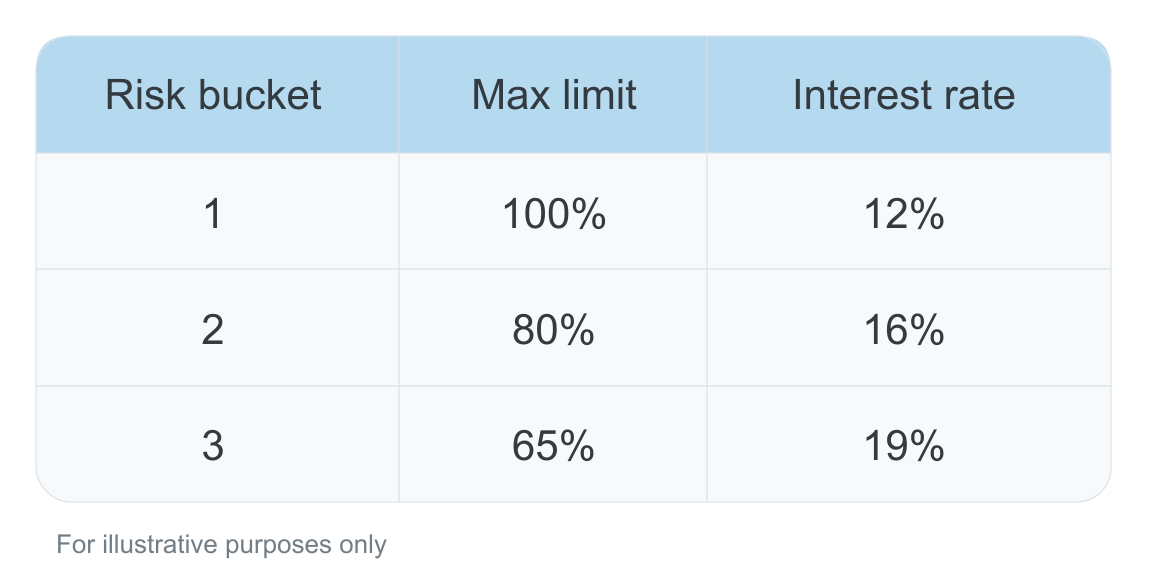
Mener des analyses « what-if » sur différents scénarios de tarification peut aider à déterminer la stratégie tarifaire optimale pour votre segment. Avec des données synthétiques, vous pouvez simuler les résultats potentiels sur des indicateurs clés comme les taux d'acceptation, les montants de prêt et les taux de perte possibles. Les prêteurs à la pointe utilisent des éditeurs de logiciels comme Taktile, qui permettent aux équipes crédit et risque de créer rapidement plusieurs versions de politiques avec des critères différents pour expérimenter leurs stratégies de risque et de tarification.
Quels sont les principaux arbitrages ?
L'arbitrage le plus important dans la définition d'une stratégie tarifaire se situe en général entre croissance et rentabilité : pour gagner des parts de marché, les prêteurs doivent souvent renoncer à une partie de leurs profits afin de proposer des tarifs plus compétitifs.
Prêt à construire votre politique de crédit ?
En suivant les grands principes exposés ci-dessus, vous serez bien placé pour créer une politique de crédit très efficace qui minimise vos taux de perte, optimise vos taux d'acceptation et vous donne un avantage concurrentiel sur votre segment de clientèle.
Si vous souhaitez mettre votre produit sur le marché rapidement, vous pouvez gagner du temps et de l'argent avec Taktile, le principal éditeur de logiciels de décision de crédit utilisé par des prêteurs sophistiqués dans le monde entier. Appuyez-vous sur nos modèles de politiques de crédit éprouvés pour démarrer sans attendre, ou profitez de nos partenariats avec certains des meilleurs experts du risque au monde pour vous aider à construire votre propre politique.
Questions fréquentes (FAQ)
L'évaluation du risque de crédit consiste à prédire si un emprunteur remboursera un prêt. En s'appuyant sur des sources de données comme les scores des bureaux de crédit, les données d'open banking et les contrôles de capacité de remboursement, les prêteurs peuvent réduire les défauts et prendre des décisions de prêt plus rentables.
La plupart des prêteurs utilisent des modèles de probabilité de défaut (PD) fondés sur l'historique de crédit, le comportement de remboursement ou des données alternatives comme l'open banking et les paiements de services. Les nouveaux prêteurs commencent souvent par des politiques de crédit expertes avant de construire des modèles statistiques.
Les contrôles de capacité de remboursement, tels que les ratios d'endettement et les analyses issues de l'open banking, aident les prêteurs à prévenir le surendettement. Ils garantissent aussi la conformité réglementaire et permettent d'adapter les montants et les taux d'intérêt à chaque emprunteur.
Une tarification différenciée selon les catégories de risque permet aux prêteurs de proposer des taux d'intérêt compétitifs aux emprunteurs à faible risque tout en protégeant leurs marges sur les prêts plus risqués. Cela améliore le rendement ajusté du risque et aide les prêteurs à conquérir des clients mal tarifés.
Taktile propose une Decision Platform intuitive et low-code qui intègre plusieurs sources de données, automatise les modèles de risque et permet d'expérimenter rapidement. Demandez une démopour voir comment l'AI Decision Platform de Taktile peut vous aider à lancer des politiques de crédit plus intelligentes, plus vite.