
Taktile & Portage présentent : le Top 50 des disrupteurs de la finance grand public aux États-Unis
24 juil. 2024
Le secteur de la finance grand public connaît une transformation majeure : 2024 ouvre une nouvelle ère d’inclusion financière et d’autonomisation des consommateurs.
Cette année, la demande de produits financiers hyper-personnalisés et pratiques a explosé aux États-Unis. En réponse, des startups innovantes et des leaders établis de la fintech rendent les produits existants plus équitables et plus accessibles, tout en accélérant le développement de produits pour servir celles et ceux que les établissements traditionnels laissent de côté ou marginalisent.
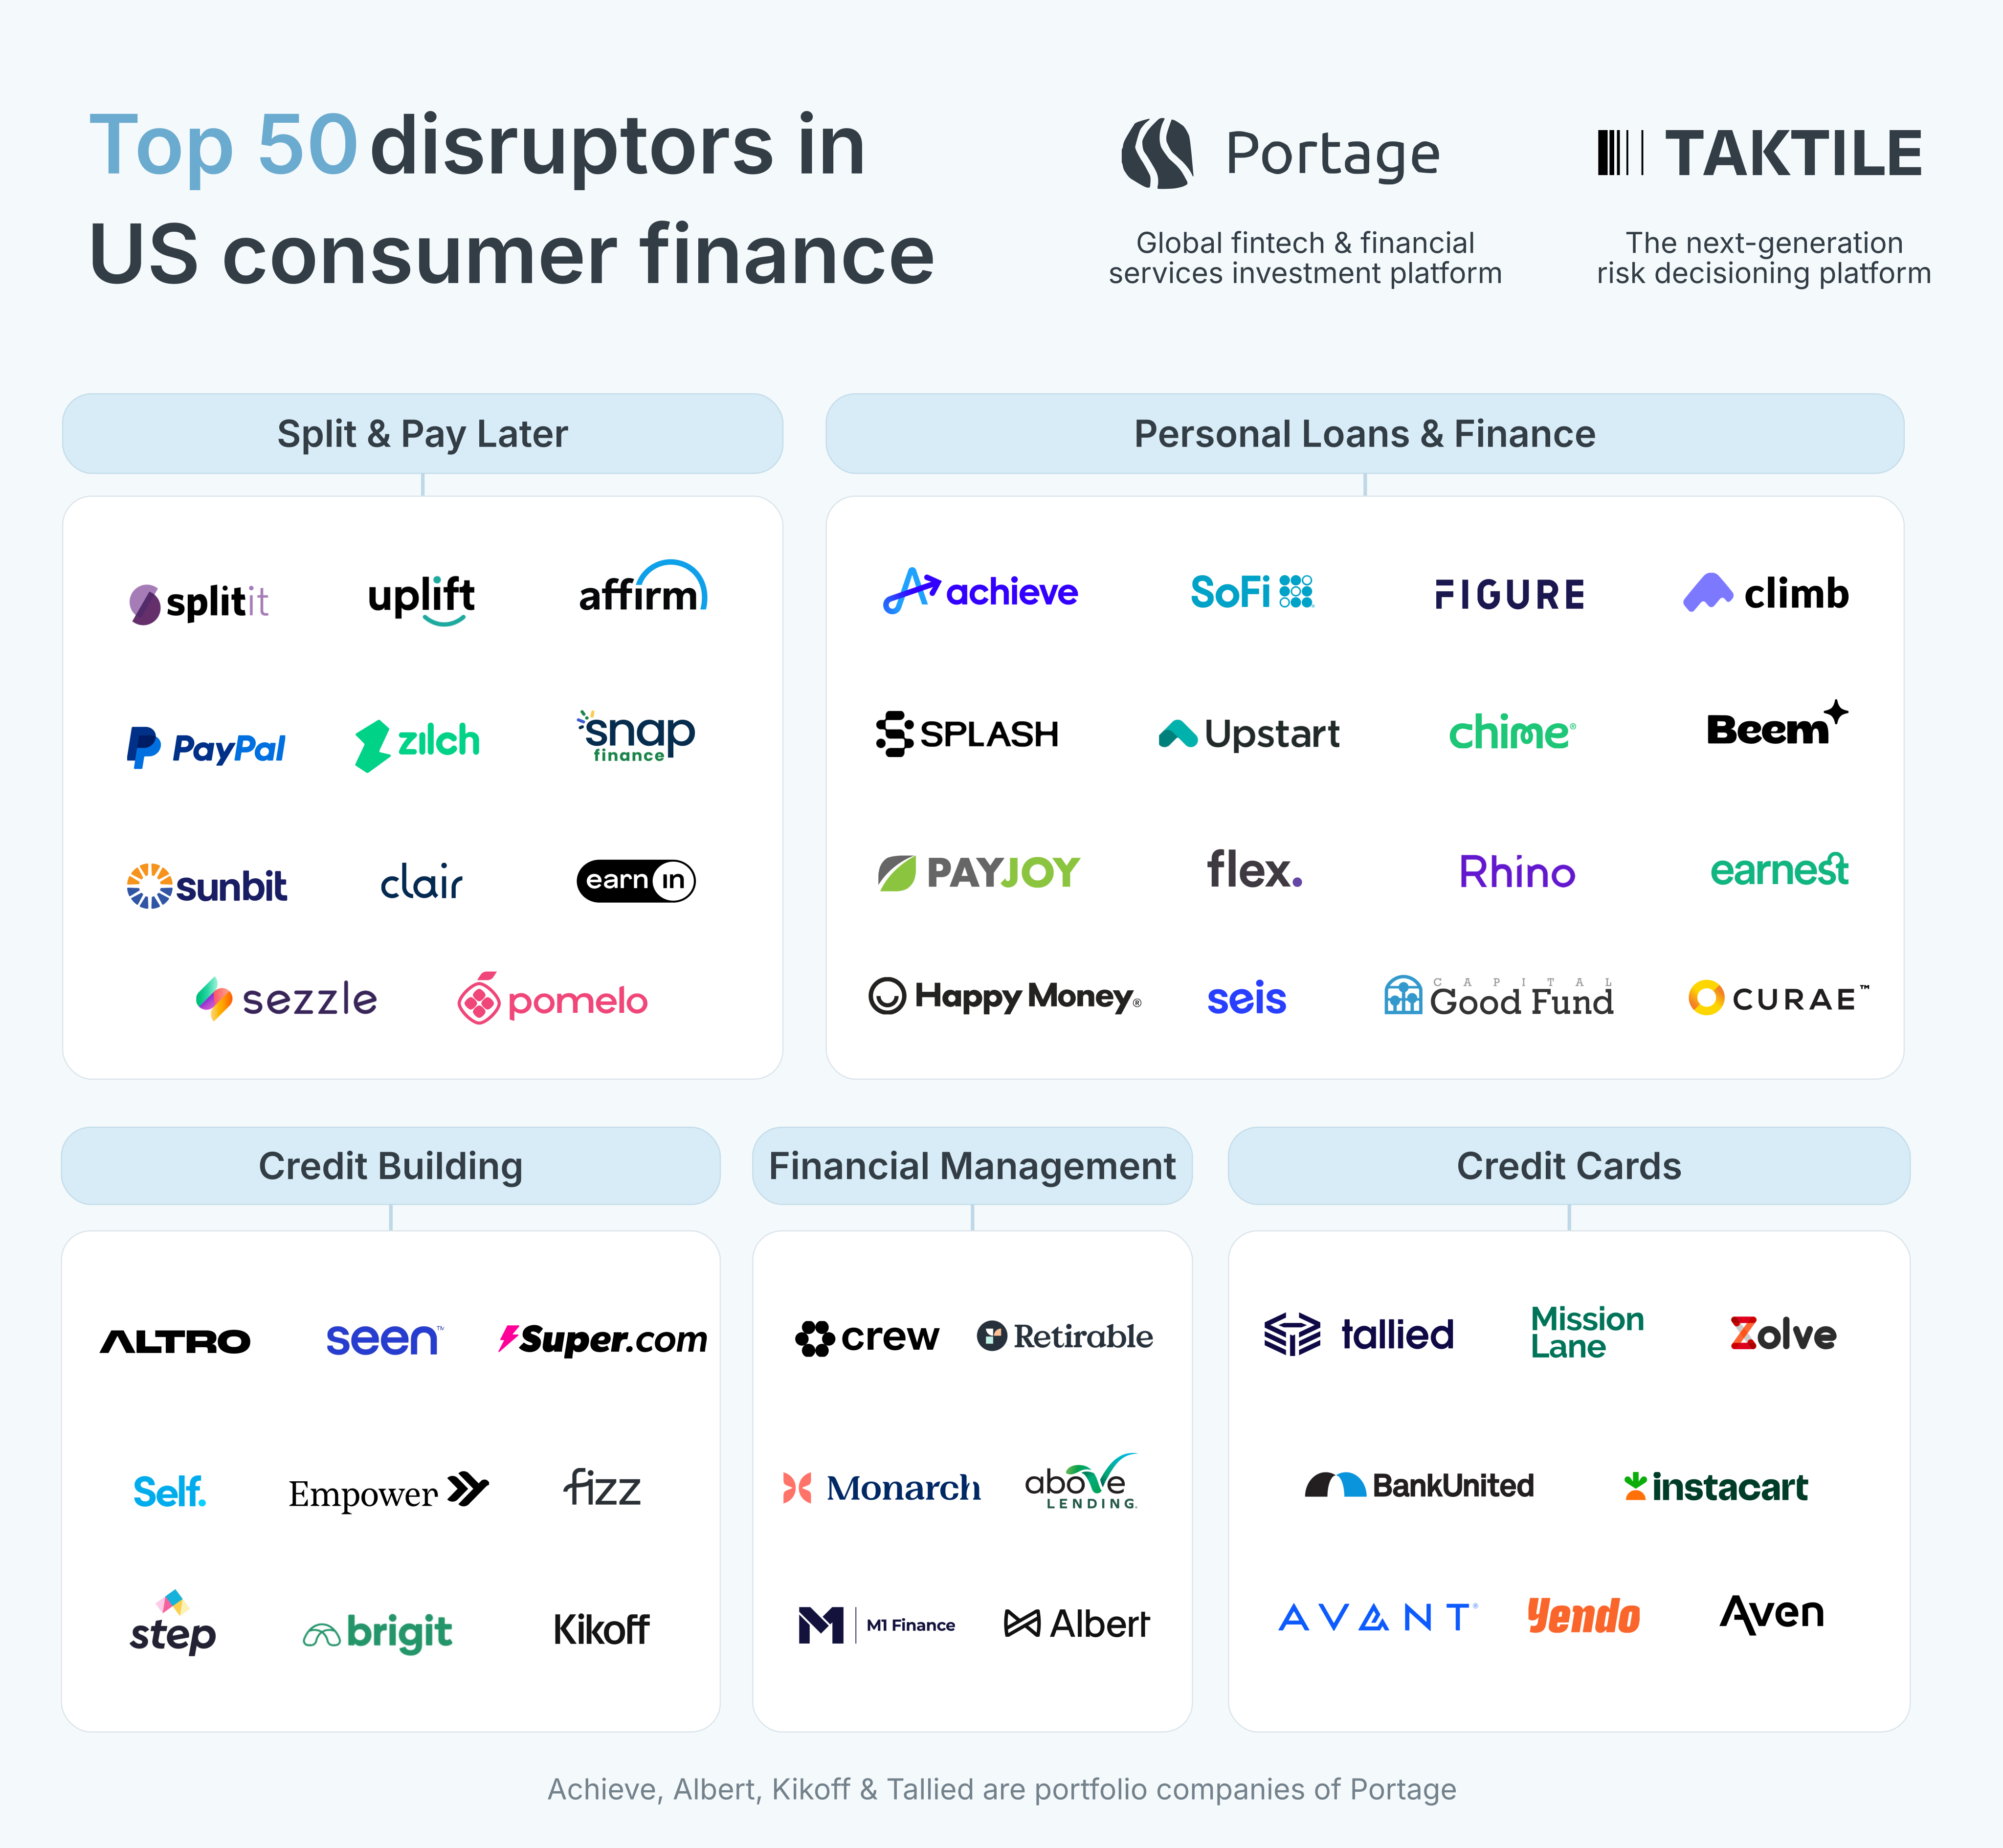
En collaboration avec Portage, plateforme d’investissement mondiale, Taktile est fière de présenter le Top 50 des fintechs américaines qui bousculent le statu quo de la finance grand public en 2024.
« Nous sommes enthousiasmés par les entreprises qui utilisent la technologie pour élargir l’accès au crédit sur des marchés traditionnellement mal desservis, en créant de toutes nouvelles catégories de produits : nouveaux produits de construction de crédit, produits de crédit adossés à des actifs, entreprises qui rendent possibles et utilisent des modèles de souscription fondés sur les revenus. Nous avons hâte de découvrir la prochaine génération d’entreprises, qui, selon nous, saura combiner des modèles de données sophistiqués et hyper-ciblés avec une expérience client sans friction. » explique Stephanie Choo, Partner chez Portage.
Les offres de paiement différé continuent de gagner du terrain
Les offres Buy Now, Pay Later (BNPL) ont fortement pénétré le marché américain et séduisent les consommateurs de tous âges.
Cette croissance exceptionnelle s’explique par la simplicité et la facilité d’intégration des produits d’entreprises comme Zilch, Splitit, et Snap Finance. Ces entreprises ont montré l’impact d’une conception de produit moderne, qui s’appuie sur des données et des canaux alternatifs pour offrir aux consommateurs des parcours d’achat fluides et sans friction.
En 2024, cette tendance s’étend aussi au-delà des biens et services, vers des offres connexes comme « Transfer Now, Pay Later ». Des fintechs comme Pomelo sont à l’avant-garde de ce mouvement : elles permettent aux consommateurs d’utiliser le crédit pour des transferts d’argent internationaux sans aucun frais de transfert.
Les prêts personnels deviennent vraiment personnels
Réduire la friction dans le parcours client, quel que soit le chemin emprunté, est un thème majeur dans toutes les catégories cette année. Cette tendance est toutefois particulièrement visible dans le secteur des prêts personnels, où la sophistication croissante des sources de données internes et externes permet aux prêteurs de créer des produits de prêt hyper-personnalisés pour des consommateurs autrement marginalisés.
Par exemple, Chime a lancé SpotMe, un produit de découvert sans frais que les proches peuvent compléter et qui s’intègre de façon fluide à son produit de construction de crédit. SoFi propose désormais des prêts adaptés à des besoins précis, comme les traitements de FIV, les mariages, les travaux de rénovation et les vacances.
Par ailleurs, Seis propose une plateforme bancaire entièrement en espagnol pour les hispanophones immigrés aux États-Unis, afin de garantir des solutions financières équitables et accessibles.
Dans le domaine de l’éducation, Climb Credit se distingue comme une plateforme innovante de paiement des études. Elle identifie les programmes et les écoles qui améliorent les revenus des diplômés et propose des solutions de financement sur mesure pour répondre aux besoins de chacun.
La finance personnelle fait peau neuve pour la prochaine génération
Les fintechs font également progresser le développement d’outils complets de gestion des finances personnelles.
Cette année, de plus en plus d’applications sophistiquées voient le jour et proposent des fonctionnalités intégrées pour les prêts, le budget, l’épargne et l’investissement. Ces innovations ont un impact particulièrement fort auprès des segments de consommateurs qui n’ont pas d’expertise financière poussée et profitent donc de solutions plus guidées et pédagogiques.
Prenons Crew, par exemple. Elle a créé une application bancaire familiale dédiée, qui simplifie la gestion financière pour les parents et les aide à transmettre à leurs enfants les bases de l’argent. Quant à M1, elle a conçu une interface de référence sur le marché, qui ouvre au consommateur de tous les jours des perspectives sophistiquées de constitution de patrimoine.
Les applications de construction de crédit ouvrent la voie à l’autonomie financière
Alors que les consommateurs recherchent plus de transparence et de contrôle sur leurs finances, une vague de produits de construction de crédit impressionnants est également apparue.
Ces avancées remodèlent clairement le paysage du crédit, car elles permettent à chacun de prendre en main son futur accès au crédit comme jamais auparavant.
Les fintechs sont à l’avant-garde de cette transformation : elles développent des solutions innovantes qui encouragent un comportement financier responsable tout en intégrant des outils pédagogiques et de gestion financière.
Par exemple, Seen a créé la Seen Mastercard®, une carte de crédit sur invitation qui peut être liée à son application mobile, conçue spécifiquement pour les personnes qui cherchent à construire ou à reconstruire leur crédit.
Autre exemple, Super.com a créé une application tout-en-un avec la carte Super™ sans intérêts, qui permet de construire son crédit et de suivre son score de crédit directement depuis l’application. De son côté, Altro a lancé une carte de crédit de construction de crédit qui s’appuie sur les paiements d’abonnements à des services comme Netflix et Hulu pour aider les clients à améliorer leur score de crédit.
Les cartes de crédit reviennent sous les projecteurs
Contrairement aux années précédentes, où les meilleurs programmes de récompenses faisaient souvent la popularité des cartes, nous pensons que le secteur des cartes de crédit prospère aujourd’hui grâce à l’hyper-personnalisation et à l’accessibilité. Ce changement s’explique principalement par un usage innovant des données alternatives et de techniques avancées d’évaluation du risque, qui rendent le crédit plus inclusif pour les consommateurs américains.
Par exemple, Zolve répond aux difficultés des immigrants qui s’installent aux États-Unis : elle propose trois cartes sans exiger de numéro de Sécurité sociale, pour aider les nouveaux arrivants à établir leur crédit.
Avant, leader en forte croissance, facilite les demandes de carte de crédit rapides et augmente de façon proactive les lignes de crédit pour soutenir la construction de crédit. Et Aven a créé une carte de crédit qui permet aux consommateurs de s’appuyer sur la valeur de leur logement pour obtenir des taux vraiment bas.
Perspectives
Alors que la demande de crédit à la consommation continue d’évoluer, les fintechs disposent d’opportunités infinies pour développer des produits uniques qui répondent efficacement aux besoins de leurs clients.
À l’avenir, nous pensons que la clé d’évaluations du risque nettement plus précises, et donc de la création de nouveaux produits financiers, réside dans l’accès à des sources de données alternatives en temps réel. C’est particulièrement crucial pour les consommateurs qui ne répondent pas aux critères traditionnels de scoring de crédit des banques et des grandes institutions financières.
Nous anticipons une adoption croissante et une utilisation accélérée de sources de données uniques, comme l’open banking et les données de marketplace.
Une tendance notable est l’approche « plug and play » des sources de données nouvelles et alternatives. Rendue possible par les plateformes de décision de nouvelle génération comme Taktile, cette capacité permet aux équipes d’expérimenter rapidement et de tester de façon itérative la meilleure manière d’onboarder et de souscrire les segments de clients actuels et futurs grâce à de nouvelles sources de données.
Alors que ce nouveau chapitre prend de l’ampleur, nous avons hâte de voir comment les fintechs feront évoluer leur infrastructure et leurs capacités pour offrir aux consommateurs les meilleurs produits possibles du marché.
À propos de Portage
Portage est une plateforme d’investissement mondiale spécialisée dans la fintech et les services financiers, avec plus de 2,5 milliards de dollars américains d’actifs sous gestion.
L’équipe de Portage s’associe à des entreprises ambitieuses à tous les stades grâce à Portage Ventures et Portage Capital Solutions. Elle apporte des capitaux flexibles et un réseau mondial d’investisseurs, de partenaires commerciaux, de conseillers et d’experts en création de valeur. Forte d’une connaissance approfondie du secteur et d’une expérience entrepreneuriale, Portage s’engage à soutenir les dirigeants qui réinventent les services financiers. Portage est présente aux États-Unis, au Canada et en Europe. Portage est une plateforme de Sagard, société mondiale de gestion d’actifs alternatifs multi-stratégies, qui gère plus de 25 milliards de dollars. Pour en savoir plus, rendez-vous sur www.portageinvest.com.