
Les agents d’IA personnels ont dominé Money20/20. Les banques auront du mal à inverser la tendance.

Les grandes banques bloquent les agents d’IA comme Muse de Meta. Maik Taro Wehmeyer, CEO et cofondateur de Taktile, explique pourquoi cette pause est raisonnable, mais pourrait leur faire perdre des clients à long terme.
Cette année, tous les stands à Las Vegas affichaient le mot « agentic ». Mais la salle la plus bondée que j’ai vue accueillait une table ronde sur Muse, l’assistant personnel de Meta. Toutes les places étaient occupées et des personnes se tenaient debout dans les allées.
L’engouement autour des agents personnels s’explique par un changement dans l’origine de la pression exercée sur les banques pour qu’elles adoptent l’IA. Cette pression ne vient plus seulement de la direction ou du conseil d’administration des banques, mais aussi des clients, qui disposent désormais d’agents capables d’accéder à leurs comptes et de transférer leur argent. Ils veulent un nouveau type d’expérience et attendent des banques qu’elles le rendent possible.
Aujourd’hui, la plupart des grandes banques bloquent ces agents, et cette prudence est compréhensible. Mais ce n’est pas une stratégie à long terme.
Jamie Dimon a déclaré la semaine précédant la conférence que JPMorgan n’autoriserait pas les agents externes à se connecter aux comptes des clients ni à transférer de l’argent. Citi, Bank of America et Schwab ont adopté la même position. Sur la scène de Money20/20, Bill Demchak de PNC a déclaré qu’aucune banque ne permettrait d’effectuer des transactions sans intervention humaine et qu’il était « terrifié » par la fraude liée aux agents d’IA.
Je comprends cette inquiétude mieux que quiconque. Depuis plus de dix ans, je développe des systèmes d’IA qui sous-tendent des décisions bancaires, comme le montant à prêter ou la légitimité d’une entreprise. Dans notre secteur, les erreurs coûtent extrêmement cher. Il est donc légitime de se demander pourquoi une banque devrait autoriser un logiciel inconnu à accéder au compte avant de savoir ce qu’il fera.
Cependant, ce sont les clients qui donnent le rythme de l’adoption de l’IA — et ils veulent une expérience simple et rapide. Il appartient désormais aux banques de déterminer ce qu’elles doivent mettre en place pour se connecter en toute sécurité aux agents personnels.
Pourquoi bloquer les agents d’IA fera perdre des clients aux banques
Les consommateurs — c’est-à-dire vous et moi — ont été les premiers à adopter l’IA dans leur quotidien, et ce sont toujours eux qui avancent le plus vite. Ils définissent la nouvelle norme et apprennent à maîtriser les agents d’IA pour leurs opérations bancaires plus rapidement que quiconque ne l’aurait imaginé.
Dans une étude menée par Forrester pour Experian, 54 % des consommateurs ont déclaré être à l’aise avec l’idée qu’un agent d’IA fasse une demande de crédit en leur nom. 82 % font confiance à l’IA pour comparer les prêts de différents fournisseurs.
Imaginez qu’une personne demande à son agent de lui trouver un prêt de 10 000 $ au coût le plus bas, avec un versement sur son compte dès le lendemain. Si l’agent lui présente des offres de prêteurs qui collaborent avec un agent d’IA personnel comme Muse, les banques qui le bloquent ne figureront pas dans la sélection. Leur part de marché diminuerait rapidement.
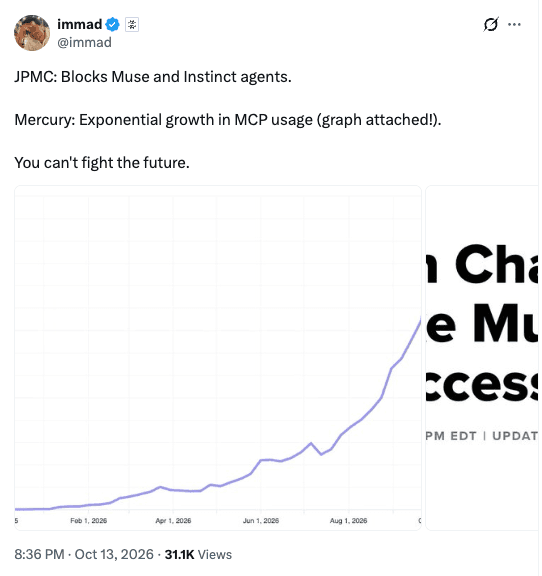
Les banques risquent de se faire distancer par des acteurs plus agiles. Immad Akhund, PDG de Mercury, a publié un post sur X dans lequel il affirme que les banques « ne peuvent pas lutter contre l’avenir » en matière d’agents d’IA.
Cette évolution des usages de l’IA ne concerne pas uniquement les services bancaires aux particuliers. Les petites entreprises pourraient également utiliser des agents d’IA pour gérer leurs comptes ou demander des prêts. En somme, dès qu’il s’agit de tâches fastidieuses que des personnes très occupées préféreraient éviter, elles s’attendront à ce que leur banque puisse travailler avec un agent d’IA agissant en leur nom.
La sécurité de l’IA doit être assurée de l’intérieur vers l’extérieur
Les banques bloquent les agents externes comme Muse parce qu’elles ne peuvent ni les vérifier ni prévoir ce qu’ils feront. Mais c’est une sorte de paradoxe : les agents d’IA qu’elles développent elles-mêmes présentent souvent le même problème.
J’ai passé l’essentiel de Money20/20 à échanger avec des dirigeants qui souhaitent déployer des agents d’IA dans leurs décisions de crédit, de KYB et d’onboarding. Beaucoup d’entre eux ne disposent pas encore des moyens nécessaires pour encadrer ces agents, ni pour suivre et optimiser leur impact sur les KPI. C’est comme si la boîte noire était plus visible de l’extérieur que de l’intérieur.
Voici ce que j’entends par là, à travers un exemple chez Taktile, où nous développons l’infrastructure qui permet aux banques et aux assureurs de gouverner les agents d’IA pour chaque décision au sein d’une couche transparente unique.
Il y a quelques mois, une banque avec laquelle nous travaillons a fait passer l’un de ses agents de crédit à un nouveau modèle de pointe — et la précision des décisions a chuté d’environ 30 %. Le modèle n’était pas moins performant : l’agent avait simplement été calibré pour l’ancienne version. Si personne n’avait surveillé les décisions dans Taktile, la situation aurait perduré pendant des semaines, avec un impact discret sur le compte de résultat.
Cette activité invisible pose le même problème que celui qui inquiète de nombreuses banques avec Muse. À ceci près que la banque serait propriétaire de l’agent et que celui-ci serait intégré à son propre processus de crédit ou d’onboarding. La solution n’est pas de bloquer le déploiement des agents, mais de disposer d’une tour de contrôle pour chaque décision sur laquelle un agent intervient et chaque action qu’il entreprend.
C’est ce que nous avons développé pour Allianz Partners, et bon nombre des enseignements tirés s’appliquent au secteur bancaire.
Leurs agents lisent les documents de sinistre dans plus de 60 langues et vérifient leur conformité avec le contrat, tandis que des experts en règlement continuent d’examiner les cas limites. L’ensemble du workflow de gestion des sinistres repose sur une infrastructure qui assure une piste d’audit complète pour chaque sinistre et permet à l’équipe de combiner des agents avec des règles déterministes afin de garantir le respect systématique du contrat. Le taux de traitement automatisé de bout en bout des sinistres santé a augmenté de 30 %, et la qualité des décisions s’est améliorée de 4 à 6 %.
Comment les banques développeront au rythme exigé par leurs clients
Les attentes des clients concernant l’utilisation d’agents d’IA obligent les banques à construire leur propre infrastructure d’IA plus rapidement que jamais. Ce qui m’amène à l’autre grand sujet de Money20/20 : développer ou acheter.
Ce que les dirigeants m’ont dit, c’est que l’IA semble si simple à utiliser au quotidien qu’il paraît tout aussi simple de créer sa propre stack agentique.
Il peut être simple pour un consommateur de demander un prêt par l’intermédiaire d’un agent. Mais pour une banque, coordonner les agents, les politiques et d’innombrables sources de données afin de décider de la réponse à apporter est loin d’être simple.
Une banque avec laquelle nous travaillons a mis au point un agent en deux semaines, puis a passé des mois à l’intégrer au workflow de crédit et aux systèmes legacy qui l’entourent. Et ce travail d’intégration n’est jamais terminé : les modèles évoluent tous les quelques mois, tout comme la réglementation. Si votre équipe crédit assure la maintenance de l’infrastructure au lieu de suivre les performances du portefeuille, vous perdez de vue ce qui vous donne réellement un avantage.
Aucune banque ne développe sa propre base de données ni ne crée de toutes pièces ses propres infrastructures de paiement. Elle maîtrise ce qui la différencie — sa politique de crédit, ses données et son appétit pour le risque — et s’appuie sur une solution éprouvée.
Ma réponse à la question « développer ou acheter » est donc que ce n’est pas la bonne question. Développez vos agents : ils portent le savoir propre à votre banque. Mais achetez la cartographie sur laquelle ils s’appuient, afin que le prochain cas d’usage prenne quelques jours plutôt que plusieurs mois, et que les responsables de la décision puissent suivre ce qui se passe à chaque instant.
Nous ne pouvons pas reprendre le pouvoir aux consommateurs
Les clients donnent le rythme du changement dans le secteur bancaire et disposent désormais d’agents capables de rechercher pour leur compte un prêt ou un meilleur taux. Une banque peut bloquer cet agent aujourd’hui, mais elle ne peut pas faire disparaître l’attente qui le sous-tend.
Cette pause est donc judicieuse, à condition d’en faire bon usage. Créez vos propres agents, car ils détiennent des informations que seule votre banque connaît. Déployez-les ensuite sur une infrastructure qui permet à vos équipes de voir les décisions prises par chaque agent et leurs raisons, et d’intervenir dès que quelque chose évolue. Vous pourrez ainsi, le moment venu, accepter ou refuser rapidement et en toute sécurité les demandes de l’agent du client.
Une chose est sûre : les banques qui feront salle comble lors de leurs tables rondes au prochain Money20/20 seront celles qui auront su répondre aux enjeux du moment.