
Focus Amérique latine : les 50 acteurs disruptifs de la fintech brésilienne à suivre
04 déc. 2024
Le secteur fintech brésilien est rapidement devenu l’écosystème le plus vaste et le plus dynamique d’Amérique latine, et s’est forgé une réputation d’innovation sur la scène mondiale.
En travaillant avec bon nombre des entreprises à l’origine de cette transformation, nous avons acquis des enseignements précieux sur les produits et les stratégies innovants qui façonnent le secteur. Dans cet article, nous analysons les facteurs de l’essor du Brésil et mettons en lumière les 50 acteurs disruptifs qui redéfinissent les services financiers dans la région.
En bref : l’écosystème fintech florissant du Brésil
Le Brésil concentre 58,7 % de toutes les fintechs d’Amérique latine, ce qui confirme son statut de leader régional. Avec plus de 200 millions d’habitants et un passé d’inefficacités systémiques, le pays est devenu un foyer d’innovation, porté par un mélange d’ambition entrepreneuriale et de réglementation tournée vers l’avenir.
L’approche proactive de la Banque centrale du Brésil est au cœur de cette croissance. Contrairement aux régions où la réglementation freine souvent le progrès, l’Agenda BC+ du Brésil a activement encouragé l’innovation. Conçue pour corriger les inefficacités, réduire le coût du crédit et renforcer la concurrence, cette initiative a posé les bases de l’éclosion de nouveaux modèles économiques fintech.
L’écosystème fintech brésilien est aujourd’hui en constante évolution : des géants B2C comme Nubank et Creditas ont ouvert la voie à une nouvelle vague d’acteurs B2B, qui représentent désormais 47,3 % du secteur. L’essor de fournisseurs d’infrastructures spécialisés, tels que le Banking-as-a-Service (BaaS), a joué un rôle clé pour permettre à ces nouveaux entrants de développer des produits efficaces et évolutifs.
Un regard approfondi sur le parcours réglementaire de la Banque centrale du Brésil
Historiquement, environ cinq banques détenaient plus de 80 % des actifs bancaires commerciaux du Brésil. Cette forte concentration a entraîné des frais bancaires anormalement élevés, un accès limité aux services financiers pour de nombreux Brésiliens et des taux d’intérêt pouvant atteindre 37,5 %.
Face à la nécessité d’un changement, la Banque centrale du Brésil a lancé une vague de réformes à partir de 2010 :
- Ouverture du marché de l’acquiring (2010) :
Cette réforme a mis fin au duopole dans le secteur des paiements et ouvert aux fintechs la possibilité de bousculer les modèles traditionnels. - Réglementation des institutions de paiement (2013) :
Ce changement a permis à des entités non bancaires de fournir des services de paiement, afin de favoriser la concurrence et l’accessibilité. - Adoption d’une législation sur les comptes numériques (2016) :
L’ouverture de comptes entièrement numérique a alors été autorisée afin de réduire les coûts et d’élargir l’accès aux services bancaires pour les populations mal desservies. - Autorisation pour les fintechs d’accorder des crédits (2018) :
Les fintechs ont été autorisées à accorder directement des crédits aux particuliers et aux entreprises, ce qui a démocratisé le prêt et réduit les coûts. - Introduction du scoring de crédit positif (2019) :
Le scoring de crédit positif a été introduit pour élargir l’accès au crédit, en particulier pour les segments historiquement mal desservis. - Renforcement de la propriété des registres de créances (2019) :
Les commerçants sont devenus propriétaires de leurs créances afin de débloquer de nouvelles opportunités de crédit et d’intensifier la concurrence.
Ces réformes ont fini par ouvrir la voie à l’Agenda BC# en 2019, un cadre visant à renforcer l’inclusion financière, à encourager la concurrence, à améliorer la transparence et à promouvoir l’éducation financière — autant de piliers essentiels de l’innovation fintech.
L’Agenda BC# : PIX et l’Open Finance comme catalyseurs du changement
L’Agenda BC# a apporté de nombreux changements au système financier brésilien, mais deux innovations majeures se démarquent comme fondements de l’écosystème financier moderne du pays : PIX et l’Open Finance.
PIX : la transformation des paiements
Lancé en 2020, PIX est un système de paiement instantané révolutionnaire développé par la Banque centrale du Brésil. Il permet d’effectuer des paiements en temps réel 24 h/24 et 7 j/7, ce qui le rend plus rapide, plus simple et plus accessible que les méthodes traditionnelles. Pour les particuliers, il offre des virements gratuits entre personnes ; les entreprises, elles, bénéficient de transactions à faible coût, ce qui en fait le moyen de paiement préféré de millions de Brésiliens.
Selon la Banque centrale du Brésil, le 5 avril 2024, PIX a établi un nouveau record, avec 201,6 millions de transactions traitées en une seule journée pour 105 milliards de BRL. Pour mettre ces chiffres en perspective, avec une population adulte de 162,9 millions de personnes, ce volume de transactions montre à quel point PIX est devenu indispensable dans la vie quotidienne au Brésil.
À l’avenir, PIX continue d’évoluer avec des fonctionnalités telles que :
- Paiements sans contact (février 2025) : possibilité de payer en approchant simplement un téléphone authentifié, comme avec Apple Pay ou Google Pay.
- Paiements automatiques (juin 2025) : simplification des paiements récurrents, comme les factures de services, sans accords avec chaque banque.
- Paiements échelonnés (à venir) : une fonctionnalité qui concurrencera directement les cartes de crédit en permettant aux consommateurs d’étaler leurs paiements dans le temps.
Ouvrir l’accès au crédit des petites entreprises grâce aux virements PIX
PIX a permis à des entreprises comme Zippi, cliente de Taktile, de révolutionner la manière dont les solutions de fonds de roulement sont proposées aux micro-entrepreneurs. Grâce à des virements PIX fluides, Zippi permet des décaissements de crédit rapides, sécurisés et économiques, en supprimant des obstacles traditionnels comme les frais de transaction élevés ou les délais de traitement lents.
Cette innovation offre non seulement aux micro-entrepreneurs un accès immédiat aux fonds dont ils ont besoin pour gérer leur trésorerie ou investir dans leur croissance, mais montre aussi comment PIX peut soutenir des solutions financières évolutives et centrées sur le client.
Open Finance : redéfinir le contrôle des données et la concurrence
La réglementation de l’Open Finance est elle aussi un élément clé de la transformation financière du Brésil : elle donne aux consommateurs le contrôle de leurs données financières et leur permet de les partager en toute sécurité avec des tiers. Cette réglementation offre de nouvelles options aux particuliers et met fin à la dépendance traditionnelle envers une poignée de grandes banques.
Pour les entreprises, l’Open Finance représente également un changement majeur. Il permet aux fintechs de concurrencer directement les banques en proposant des produits sur mesure, fondés sur les données, qui répondent aux besoins spécifiques des clients. Des sociétés comme Belvo, partenaire de Taktile, s’appuient sur ce cadre pour améliorer l’évaluation des risques, rendre le crédit plus accessible et élargir l’inclusion financière des groupes mal desservis.
Cette approche favorise un système financier plus sain en renforçant la concurrence, en réduisant les coûts et en encourageant de nouveaux modèles économiques fintech. Avec PIX, elle a démontré qu’une réglementation réfléchie peut créer un écosystème financier qui fonctionne mieux pour tous.
Top 50 des acteurs disruptifs de la fintech brésilienne à suivre
Ces dernières années, les évolutions réglementaires et technologiques du Brésil ont déclenché une vague d’innovation et créé l’environnement idéal pour un secteur fintech florissant.
Pour mettre en avant les modèles économiques fintech les plus récents et les plus visionnaires, nous avons établi une liste des 50 acteurs disruptifs qui s’appuient sur le cadre réglementaire brésilien et sur une infrastructure technologique en évolution pour innover dans les paiements, le crédit et bien d’autres domaines.
Nos critères de sélection visent à mettre en lumière des acteurs agiles et émergents : des entreprises fondées après 2016, comptant moins de 250 salariés et ayant levé au maximum 80 M$. Nous avons également exclu les filiales de grands groupes ainsi que les fintechs qui ont été rachetées. Le résultat est une liste qui met en valeur les innovateurs indépendants qui façonnent l’avenir de l’écosystème fintech brésilien.
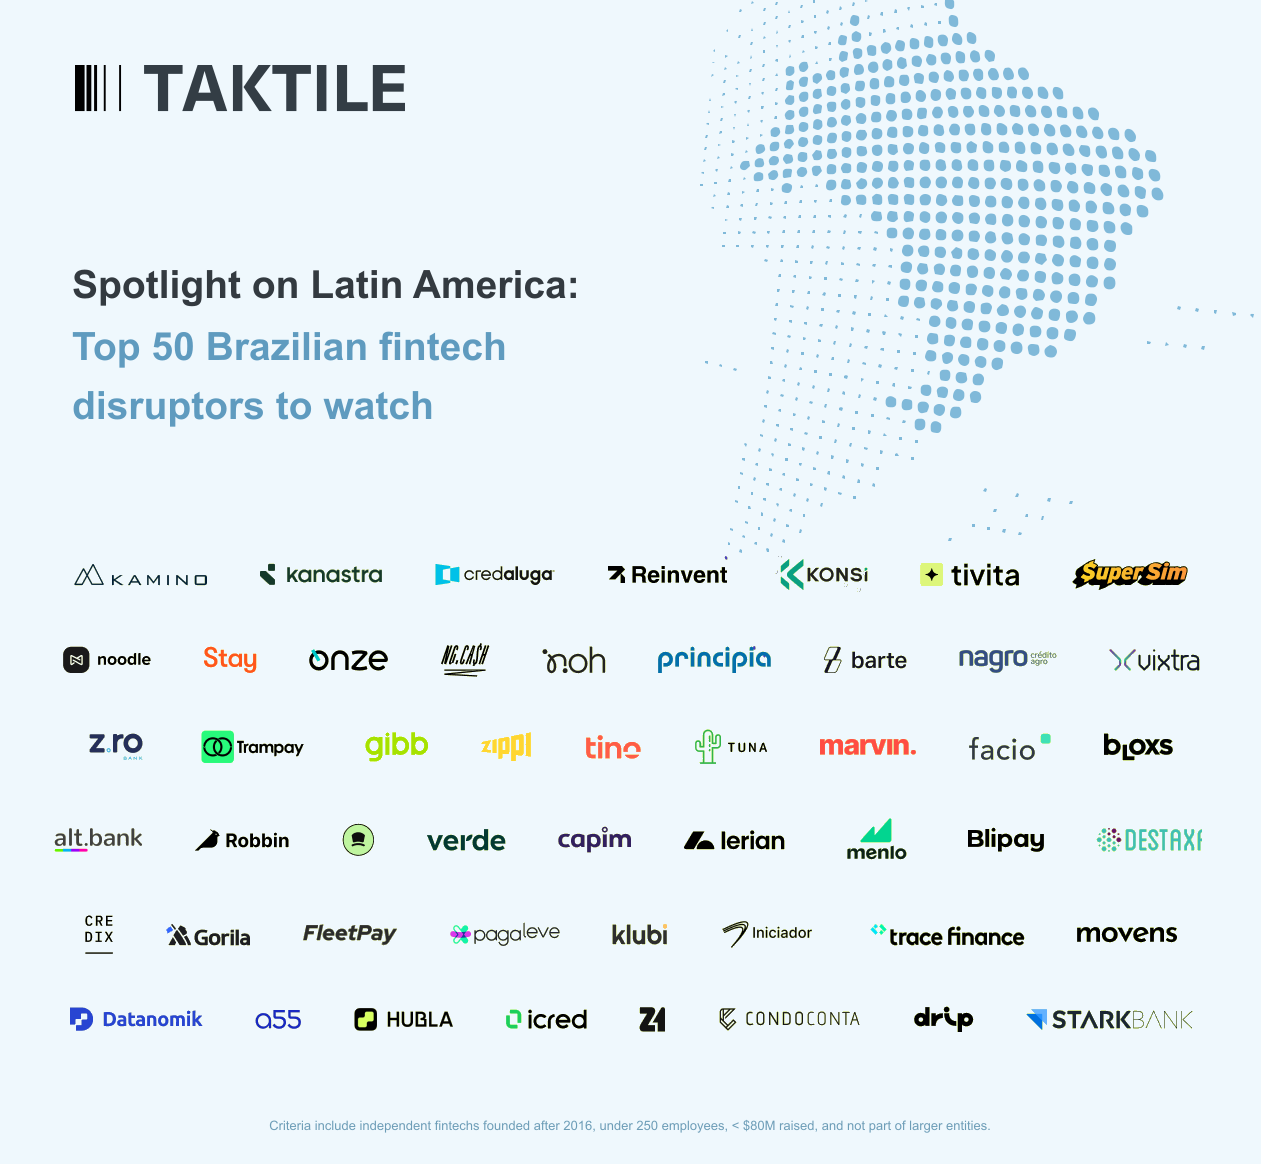
Résoudre de vrais défis grâce à la rapidité de PIX et à l’innovation fondée sur les données
Voici quelques temps forts du Top 50 de Taktile :
- Robbin : redéfinir les paiements B2B avec des solutions plus intelligentes
Robbin simplifie les paiements B2B grâce à de meilleures conditions, des plafonds de crédit plus élevés et des programmes de fidélité pour les revendeurs, tout en stimulant les ventes et les marges des marques. L’entreprise s’appuie sur les données pour proposer des solutions sur mesure et créer une expérience fluide, proche de celle des consommateurs. - Facio : donner aux travailleurs des solutions financières équitables
Facio propose du microcrédit abordable via un produit d’« avance sur salaire », qui remplace les taux d’intérêt élevés par des frais simples. Grâce à des technologies alternatives et à des méthodes de recherche avancées, elle évalue plus précisément le risque des travailleurs mal desservis que les prestataires traditionnels. - Credix : stimuler un crédit flexible grâce à l’analyse de données de pointe
Credix, cliente de Taktile, transforme le financement B2B avec une solution BNPL (Buy Now, Pay Later). En combinant un machine learning propriétaire et des données alternatives, elle met en relation commerçants, acheteurs et apporteurs de capitaux pour proposer des produits de crédit flexibles. - SuperSim : allier inclusion financière et microcrédit
SuperSim propose du microcrédit et des prêts personnels en ligne pour améliorer l’inclusion financière des Brésiliens actifs. En s’appuyant sur PIX pour les paiements instantanés et sur des méthodes alternatives de scoring de crédit, elle offre aux consommateurs (même à ceux dont le score de crédit est traditionnellement négatif) une gamme d’options de crédit garanti et non garanti. - Nagro : moderniser le crédit agricole pour les producteurs ruraux
Nagro propose des solutions de crédit numériques adaptées aux producteurs ruraux, avec jusqu’à 750 000 R$ de financement et des conditions de remboursement flexibles. Grâce à une plateforme 100 % en ligne, Nagro simplifie le processus de prêt, élimine les lourdeurs administratives traditionnelles et permet aux exploitants agricoles d’accéder rapidement aux fonds. - Stark Bank : donner de l’agilité financière aux entreprises en croissance
Stark Bank propose des solutions de banque d’entreprise adaptées aux startups et aux entreprises à forte croissance au Brésil. En s’appuyant sur PIX pour les paiements et les encaissements instantanés, ainsi que sur les données de transactions en temps réel pour ajuster les plafonds de crédit, elle permet aux entreprises de gérer leurs finances avec plus de flexibilité et d’efficacité.
La route à venir : le potentiel sans limites du Brésil
L’écosystème fintech brésilien a accompli des progrès remarquables, mais son plein potentiel reste à révéler. À mesure que le marché gagne en maturité, de nouvelles opportunités émergent, fondées sur une réglementation tournée vers l’avenir et sur l’innovation technologique.
Le développement du crédit est un important axe de croissance. Les fintechs touchent des segments mal desservis avec des solutions sur mesure comme le microcrédit, les prêts automobiles et le financement sur salaire — comblant des lacunes que les institutions financières traditionnelles négligent depuis longtemps. Ces offres spécialisées ouvrent la voie à une plus grande inclusion financière et à l’autonomisation économique.
Autre évolution majeure : l’accessibilité croissante des fonds d’investissement en droits de créance (FIDC). Grâce à la réglementation CVM 175, ces fonds sont désormais ouverts aux investisseurs non qualifiés, ce qui offre aux fintechs de nouvelles sources de capitaux.
« CloudWalk, par exemple, a récemment levé 450 M$ via un véhicule de créances soutenu par de grandes banques, ce qui illustre l’évolutivité et la confiance qu’apportent ces structures à l’écosystème financier. Le marché de ces véhicules a considérablement progressé pour atteindre 93,5 milliards de dollars en 2024, avec un TCAC supérieur à 15 % au cours des cinq dernières années », déclare Gabriel Rosenthal Gil, Associate chez Valor Capital Group.
Parallèlement, l’essor du Fintech as a Service (FaaS) repousse les limites des services financiers. Grâce à une infrastructure B2B mature comme le Banking-as-a-Service (BaaS), des entreprises extérieures au secteur financier lancent leurs propres produits fintech. Des secteurs comme le commerce de détail adoptent cette tendance pour créer de nouvelles sources de revenus, renforcer la fidélité des clients et rester compétitifs, ce qui brouille encore davantage la frontière entre services financiers et non financiers.
« En tant que soutiens de longue date des leaders de la fintech dans les paiements, le crédit vertical (agriculture, financement du commerce, solaire, éducation) et l’infrastructure, nous restons enthousiastes quant au potentiel du secteur », explique Gabriel. Il poursuit : « les tendances émergentes — notamment de nouveaux cas d’usage s’appuyant sur l’infrastructure PIX, les marchés de capitaux et l’infrastructure de crédit de nouvelle génération (dont Kanastra, société du portefeuille de Valor, est un exemple), les innovations dans le prêt aux PME et la finance embarquée, ainsi que les solutions logicielles verticales ciblant des secteurs peu pénétrés — entraînent une profonde transformation du paysage financier. »
L’histoire des fintechs brésiliennes est celle d’opportunités illimitées, et le prochain chapitre promet d’être encore plus passionnant.