
Top 25 du Brésil en 2025 : les innovateurs qui remodèlent les services financiers
27 nov. 2025
Le secteur financier brésilien est l’un des écosystèmes fintech les plus dynamiques au monde, mais aussi l’un des plus complexes. Au cours des deux dernières décennies, le marché brésilien est passé d’un paysage dominé par les banques historiques à un laboratoire foisonnant de produits financiers conçus pour le numérique.
Aujourd’hui, plus de 70 % des Brésiliens utilisent les services bancaires numériques, et les fintechs représentent près de la moitié des nouvelles licences financières délivrées par la Banque centrale. Ces évolutions ont créé un environnement où startups, institutions traditionnelles et acteurs mondiaux convergent autour d’un objectif commun : élargir l’accès aux services financiers tout en maîtrisant les risques et la conformité.
Dans cet article, nous explorons les thèmes qui façonnent la frontière des services financiers au Brésil (prévention de la fraude, prêts sur salaire et finance embarquée) et mettons en lumière 25 innovateurs qui redéfinissent le paysage financier du pays en 2025.
Les moteurs d’innovation du Brésil en 2025 : fraude, prêts sur salaire et finance embarquée
À mesure que le marché fintech brésilien gagne en maturité, trois terrains d’innovation se distinguent par leur ampleur, leur impact et leur potentiel à remodeler l’avenir financier du pays :
1. Fraude : de la détection à la prédiction dans l’économie numérique brésilienne
Lancé par la Banque centrale en 2020, Pix est le système de paiement instantané du Brésil. Il permet de transférer de l’argent entre comptes en quelques secondes, 24 h/24 et 7 j/7. Il a révolutionné les paiements numériques et est devenu une pierre angulaire de la stratégie d’inclusion financière du pays.
Dans cette transformation, la fraude reste pourtant l’un des défis les plus persistants du Brésil. Alors que Pix traite plus de 4 milliards de transactions par mois, les tentatives de fraude ont augmenté en même temps que l’activité légitime, ce qui alimente la demande de systèmes de détection plus intelligents et plus rapides.
En conséquence, la fraude est devenue l’un des plus grands catalyseurs d’innovation du pays. Une nouvelle génération d’acteurs utilise l’IA, la blockchain et l’intelligence comportementale pour anticiper la fraude avant qu’elle ne se produise. En exploitant ces technologies de manière plus intelligente et plus connectée, les fintechs transforment ce qui était autrefois une fonction défensive en avantage stratégique.
Ce qui a commencé comme une coordination informelle, portée par la communauté (par exemple des groupes WhatsApp où les équipes partageaient des identifiants suspects ou signalaient des tentatives de fraude en temps réel) s’est transformé en un réseau de collaboration plus sophistiqué et fondé sur les données entre institutions. En intégrant des données tierces, des modèles de machine learning et une surveillance en temps réel dans des systèmes unifiés, les institutions financières peuvent protéger leurs clients légitimes sans ralentir leur parcours.
Ce nouveau niveau de connectivité aide les acteurs à instaurer la confiance, à gagner en efficacité et à se démarquer sur un marché de plus en plus encombré. La prévention de la fraude ne relève plus seulement de la protection, mais de la performance.
Innovateurs remarquables :
- ASAAS : axée sur les PME, ASAAS automatise la facturation, les paiements et les workflows de crédit. En centralisant les opérations financières de back-office, elle aide les petites entreprises à conserver des pistes de données propres et vérifiables, ce qui réduit l’exposition à la fraude et aux erreurs.
- CloudWalk : cette fintech basée à São Paulo réinvente les paiements des commerçants grâce à la blockchain et à l’IA pour offrir des transactions instantanées à faible coût. Son approche de registre transparent constitue une puissante parade à la fraude dans le traitement des paiements. Avec une récente facilité de dette de 4,2 milliards de R$ (le plus important FIDC de 2025), elle élargit l’accès au crédit pour des milliers de petits et moyens commerçants à travers le Brésil.
- Zoop : branche financière d’iFood, Zoop alimente l’infrastructure de paiements et de services bancaires embarqués de l’entreprise, ce qui permet aux commerçants de la plateforme d’accéder à des comptes numériques, des cartes et des financements. Ses API offrent à grande échelle des intégrations Pix et cartes sécurisées et résistantes à la fraude, et montrent comment les grandes plateformes transforment l’infrastructure fintech en avantage concurrentiel.
2. Prêts sur salaire : la réinvention numérique de la colonne vertébrale du crédit brésilien
En 2025, le crédit avec retenue sur salaire (crédito consignado) est devenu l’une des catégories de prêt à la croissance la plus rapide du Brésil. Dans ce modèle, les remboursements sont prélevés automatiquement sur les salaires ou les prestations, ce qui réduit le risque de défaut et permet aux prêteurs de proposer des taux d’intérêt plus bas.
Selon le ministère du Travail brésilien, le programme « Crédito do Trabalhador », soutenu par l’État, a déjà migré plus de 15,7 milliards de R$ de prêts consignado existants, ce qui élargit l’inclusion financière pour des millions de travailleurs du secteur formel.
Les canaux numériques représentent désormais plus de 80 % des nouvelles originations de prêts personnels au Brésil, et la participation des fintechs au segment consignado continue d’augmenter à mesure que la réglementation ouvre la voie aux prêteurs non bancaires. Banques et fintechs réinventent la façon dont les prêts sur salaire sont originés, souscrits et gérés, grâce à l’onboarding numérique, aux intégrations de paie en temps réel et à des modèles de risque fondés sur les données, afin de rendre le processus plus rapide, plus sûr et plus inclusif.
La révolution du consignado montre comment la souscription assistée par la technologie et les plateformes de décision dynamiques peuvent permettre aux prêteurs d’élargir l’accès en toute sécurité. En reliant les données d’emploi et de paie en temps réel à des modèles de risque avancés, les institutions peuvent approuver davantage de clients plus rapidement sans augmenter leur exposition au risque.
Innovateurs remarquables :
- Creditas : connue pour ses prêts garantis par des actifs, Creditas propose désormais Crédito do Trabalhador, des prêts sur salaire entièrement numériques destinés aux salariés CLT. Sa plateforme illustre l’usage de données alternatives pour une tarification du risque personnalisée.
- Inter : l’une des premières banques numériques du Brésil à proposer des prêts sur salaire INSS et CLT entièrement en ligne, Inter étend son modèle à l’international en associant une souscription fluide à une gestion du risque riche en données.
- Jeitto : à l’origine fournisseur de crédit mobile, Jeitto s’est étendue aux prêts adossés au salaire pour proposer des financements à taux réduit, et apporte un accès responsable au crédit aux segments à plus faibles revenus.
- PicPay : nom familier au Brésil, PicPay fonctionne désormais comme une place de marché numérique pour les prêts sur salaire INSS et du secteur public, et met les emprunteurs en relation directe avec des institutions financières de premier plan grâce à une interface numérique intuitive.
3. Finance embarquée : comment le Brésil transforme l’accès financier en avantage d’écosystème
La finance embarquée, c’est-à-dire l’intégration de services financiers dans des plateformes non financières, est depuis des années une tendance fintech structurante.
Mais en 2025, elle entre dans une nouvelle phase de maturité au Brésil : la finance embarquée ne consiste plus seulement à proposer des prêts ou des paiements dans une application. Il s’agit de permettre que les transactions, le crédit et l’évaluation du risque s’intègrent de façon fluide à d’autres expériences numériques.
Portés par Pix, la réglementation de l’open finance et une infrastructure de risque flexible, le Brésil est devenu une référence mondiale en matière d’interopérabilité. Cela a permis à des plateformes de tous les secteurs, du commerce de détail et de la logistique à l’énergie et au divertissement, d’intégrer la finance de manière à produire un réel impact économique.
Cette évolution montre que la finance embarquée est passée du statut de produit à celui de modèle opérationnel. En donnant aux équipes risque des outils no-code, un accès unifié aux données et une prise de décision pilotée par l’IA, les entreprises peuvent lancer et optimiser des offres financières directement au sein de leurs écosystèmes. L’inclusion financière devient ainsi une fonctionnalité native, et non une réflexion après coup.
Innovateurs remarquables :
- EBANX : ce leader mondial des paiements propose des expériences de paiement localisées dans toute l’Amérique latine et intègre des services financiers transfrontaliers dans les parcours d’e-commerce mondiaux.
- Olist : en connectant les petits détaillants à plusieurs places de marché, Olist intègre des outils financiers et logistiques qui simplifient les opérations et ouvrent de nouveaux accès au crédit.
- StoneCo : autrefois processeur de paiement, StoneCo propose aujourd’hui une plateforme tout-en-un permettant aux PME de gérer paiements, fonds de roulement et analytique, et comble ainsi le fossé entre commerce et crédit.
- UME : réseau de crédit et de paiement natif Pix, UME permet aux commerçants de proposer des paiements échelonnés flexibles en magasin comme en ligne, un exemple de finance embarquée qui stimule la croissance de l’économie réelle.
Les 25 innovateurs à suivre
En 2025, l’histoire de l’innovation financière au Brésil est entrée dans une nouvelle ère. Après des années de travail de fond (réglementation de l’open finance, essor de Pix, modernisation du crédit numérique), le marché a atteint un point de bascule où technologie, politiques publiques et comportements des consommateurs sont enfin alignés.
Ce qui change aujourd’hui, c’est l’échelle et la vitesse de l’innovation. La nouvelle génération de fintechs ne se contente pas de créer des produits : elle redéfinit des modèles économiques entiers autour d’une infrastructure de risque plus intelligente, d’un crédit inclusif et d’un accès financier embarqué.
Pour mettre en lumière les entreprises à l’avant-garde de cette transformation, nous avons établi le Top 25 des innovateurs de Taktile pour 2025. Parmi ces 25 innovateurs, nous observons trois grands thèmes : la prévention de la fraude, la modernisation du crédit et la finance embarquée définissent la prochaine ère de la fintech brésilienne.
Ensemble, ils représentent quatre couches d’innovation : les banques numériques qui ouvrent l’accès financier, les prêteurs qui réinventent le crédit, les bâtisseurs d’infrastructure qui rendent les paiements sûrs, et les plateformes qui intègrent la finance dans la vie quotidienne.
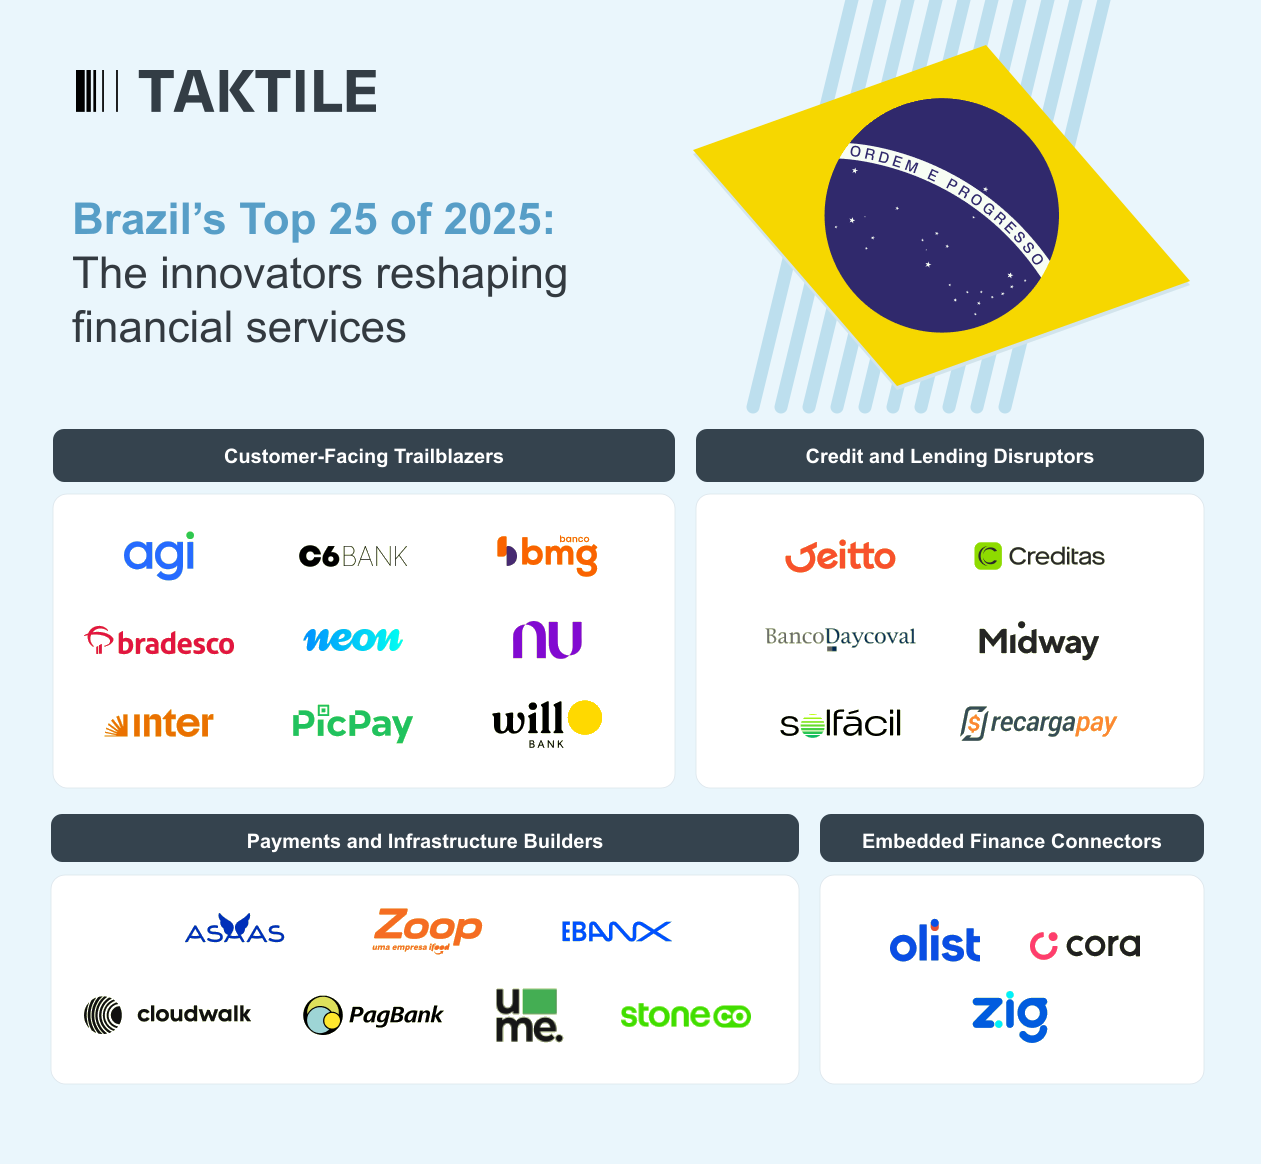
Banques et super-apps : les innovateurs en contact avec les clients
- Agibank : banque numérique avant tout et spécialiste des prêts INSS, qui modernise le crédit sur salaire grâce à une distribution omnicanale.
- BMG : vétéran des cartes de prestations et du crédit INSS, BMG poursuit la numérisation des expériences clients tout en conservant son solide réseau de correspondants.
- Bradesco : l’une des plus grandes banques du Brésil, qui s’appuie sur l’onboarding numérique et un service client piloté par l’IA (Bia) pour moderniser le crédit sur salaire et le crédit aux particuliers.
- C6 Bank : banque 100 % mobile et cloud-native proposant des comptes internationaux, des cartes et un crédit fondé sur les données, en croissance rapide auprès des jeunes consommateurs.
- Inter : banque entièrement numérique proposant le consignado INSS et CLT, des investissements numériques et des services bancaires transfrontaliers pour les clients brésiliens à l’étranger.
- Neon : pionnière de l’onboarding de crédit en temps réel et fondé sur les données, qui sert les personnes sous-bancarisées du Brésil grâce à des prêts sur salaire instantanés.
- Nubank : première banque numérique d’Amérique latine, qui réinvente la banque de détail avec un modèle mobile-first et sans frais, et a fait entrer plus de 100 millions d’utilisateurs dans le système financier formel.
- PicPay : super-app qui réunit paiements, épargne et prêts sur salaire, désormais intégrée aux grandes banques pour élargir l’inclusion.
- Will Bank : démocratise l’accès aux cartes de crédit et aux prêts personnels grâce à un modèle mobile-first et inclusif.
Innovateurs du crédit et du prêt : des originateurs de crédit modernes qui exploitent le salaire ou des données alternatives
- RecargaPay : passée d’une application de paiement à une plateforme de crédit, RecargaPay se développe dans les prêts adossés au salaire et aux PME.
- Creditas : prêteur grand public de premier plan, qui s’appuie sur les actifs et les données de paie pour proposer des produits de crédit personnalisés et moins coûteux.
- Jeitto : fintech centrée sur le crédit, qui permet des prêts avec retenue sur salaire aux consommateurs auparavant exclus des systèmes de crédit traditionnels.
- Solfácil : première plateforme de prêt dédiée à l’énergie verte au Brésil, qui finance à grande échelle des projets solaires résidentiels et commerciaux.
- Midway : fintech liée au commerce de détail, qui intègre crédit, assurance et financement du e-commerce pour nourrir la fidélité des consommateurs.
- Daycoval : banque spécialisée qui associe opérations INSS et crédit aux petites entreprises, réputée pour sa gestion rigoureuse du risque.
Bâtisseurs de paiements et d’infrastructure : des institutions au service de la prévention de la fraude, de Pix, des API et des services aux commerçants
- ASAAS : simplifie les opérations financières des PME en réunissant facturation, paiements et automatisation du crédit dans un seul hub.
- CloudWalk : réseau reposant sur la blockchain qui offre aux commerçants de tout le Brésil un traitement des paiements instantané et à faible coût.
- EBANX : permet les paiements transfrontaliers pour les commerçants internationaux et élargit l’accès aux consommateurs d’Amérique latine.
- PagBank : a transformé les terminaux de paiement en super-apps, en réunissant services bancaires numériques, paiements et gestion financière.
- StoneCo : acteur majeur auprès des PME, qui propose paiements, services bancaires et crédit intégrés et redéfinit la façon dont les petites entreprises gèrent leurs finances.
- UME : réseau natif Pix qui apporte le paiement échelonné et le crédit directement dans les environnements de vente au détail.
- Zoop : fournisseur de finance-as-a-service qui alimente paiements embarqués et comptes numériques via sa plateforme d’API.
Plateformes de finance embarquée : des facilitateurs d’écosystème qui intègrent la finance dans d’autres secteurs
- Cora : néobanque B2B numérique conçue pour les PME, qui propose l’automatisation de la trésorerie, des paiements Pix et des solutions de crédit aux entreprises.
- Olist : donne aux petits détaillants des outils de vente multicanale, de financement et de logistique.
- Zig : permet les paiements sans espèces et la billetterie pour les événements en direct grâce à une solution unifiée de portefeuille et de terminal de paiement.
L’avenir de l’innovation financière au Brésil
À l’aube de la prochaine frontière, il est clair que les innovateurs financiers brésiliens posent les bases de services compétitifs à l’échelle mondiale et fondés sur les données. La convergence d’une infrastructure de risque flexible, de l’open finance et de décisions pilotées par l’IA crée de solides fondations pour une croissance durable.
Chez Taktile, nous croyons que la prochaine vague de succès reviendra aux institutions capables de combiner rapidité, transparence et expérimentation dans leurs stratégies de décision. La capacité à tester, adapter et optimiser en temps réel les modèles de crédit et de fraude définira les leaders du marché de la prochaine décennie.
L’écosystème fintech brésilien l’a prouvé : lorsque l’innovation rencontre l’inclusion, les résultats sont transformateurs. Le Top 25 de 2025 ne se contente pas de remodeler les services financiers. Il prépare le terrain d’un avenir financier plus intelligent, plus connecté et plus équitable.