
Cómo automatizar la originación de crédito para pymes: de la solicitud a la decisión de crédito
Préstamos15 sept 2026
Automatizar la originación de crédito para pymes significa usar software para recopilar y verificar los datos de los prestatarios, analizar los estados financieros, aplicar la política de crédito, evaluar el riesgo y derivar las solicitudes a la vía de decisión adecuada. Un flujo moderno combina integraciones de datos, reglas deterministas, modelos de riesgo, agentes de IA y revisión humana. Las solicitudes sencillas pueden procesarse de forma automática, mientras que los casos ambiguos, complejos o de alto riesgo se escalan a un analista.
Conclusiones clave
- Automatizar no significa eliminar a los analistas de crédito. El mejor enfoque combina reglas, modelos de riesgo, agentes de IA y revisión humana, de modo que los casos complejos o inciertos sigan recibiendo el criterio de un experto.
- El spreading financiero se presta cada vez más a la automatización asistida por IA. El FinSpread-Bench de Taktile Labs encontró que las mejores configuraciones evaluadas superaron una referencia humana de coincidencia de campos de aproximadamente 89 %.
- El objetivo no es automatizar el 100 %. Los prestamistas deben automatizar el trabajo repetible y mantener controles, trazabilidad y revisión humana en las decisiones que requieren criterio.
¿Qué automatiza realmente la automatización de la originación de crédito para pymes?
La automatización de la originación de crédito para pymes reemplaza el trabajo manual repetitivo a lo largo de todo el proceso, y no se limita a automatizar la decisión final de aprobar o rechazar.
Entre las tareas que se pueden automatizar están recopilar los datos de la solicitud, comprobar que estén presentes los documentos requeridos, obtener datos de terceros, verificar la información de la empresa, hacer el spreading de los estados financieros, calcular razones financieras, aplicar la política de crédito, preparar resúmenes de decisión y derivar las excepciones.
Los analistas de crédito humanos siguen siendo importantes cuando una decisión requiere interpretación, excepciones de política, un tratamiento contable inusual o un criterio que no se puede reducir a una regla o un modelo predefinido.
Por lo tanto, el objetivo no es la máxima automatización, sino minimizar el trabajo manual que no requiere criterio humano.
¿Cómo funciona un flujo automatizado de originación para pymes?
Un flujo automatizado de originación para pymes suele pasar por siete etapas, desde la recepción de la solicitud hasta la decisión de crédito.
| Etapa | Qué ocurre | Automatización típica |
|---|---|---|
| Recepción de la solicitud | Se capturan los datos de la empresa, del solicitante y del financiamiento, y se verifica que estén completos | Automatización del flujo de trabajo y reglas de validación |
| Verificación de la empresa | Se comprueban la identidad de la empresa, la titularidad, los registros y las señales de fraude | Proveedores de KYB, integraciones de datos, reglas |
| Recopilación de datos | Se obtienen datos de crédito, bancarios, contables, financieros e internos | API e integraciones de datos |
| Análisis financiero | Los estados financieros se extraen, se estandarizan y se analizan | Análisis de documentos y agentes de spreading financiero |
| Evaluación de riesgo y política | Se evalúan los criterios de elegibilidad, las razones financieras, los puntajes y los umbrales de riesgo | Motores de reglas y modelos de riesgo |
| Derivación de excepciones | Las solicitudes ambiguas o de alto riesgo se escalan | Umbrales de confianza y gestión de casos |
| Decisión de crédito | La solicitud se aprueba, se rechaza o se deriva, y la decisión queda documentada | Motor de decisiones más aprobación humana cuando sea necesario |
Cada etapa puede estar totalmente automatizada, asistida por tecnología o gestionada manualmente, según la política de crédito del prestamista, el producto, el monto del préstamo, el apetito de riesgo y la complejidad del prestatario.
1: Automatice la recepción de la solicitud y las verificaciones de completitud
El primer paso es convertir una solicitud de crédito en información completa, estructurada y lista para decidir.
Un flujo automatizado puede validar los campos obligatorios, comprobar si se enviaron los documentos necesarios, identificar información inconsistente e impedir que las solicitudes incompletas lleguen a un analista.
Por ejemplo, el flujo puede verificar que los estados financieros requeridos cubran los períodos correctos y comprobar que el nombre de la empresa, el monto solicitado, los datos de titularidad y los documentos enviados sean coherentes entre sí.
Automatizar estas verificaciones evita que los analistas pierdan tiempo preparando expedientes o pidiendo repetidamente la información faltante antes de poder empezar a evaluar el riesgo de crédito.
2: Verifique la empresa y al solicitante
La verificación automatizada de la empresa confirma que el solicitante y la empresa coinciden con la información proporcionada en la solicitud.
Según el prestamista y la jurisdicción, esto puede incluir datos del registro mercantil, verificaciones Know Your Business (KYB), verificación de identidad, datos de titularidad, información crediticia de la empresa, filtrado de sanciones, señales de fraude y registros internos de clientes.
La automatización es especialmente útil cuando hay que comparar información entre varias fuentes. Una razón social, un domicilio registrado o un titular que no coincida con los registros externos puede activar automáticamente una revisión adicional, mientras que las solicitudes consistentes avanzan por el flujo sin investigación manual.
3: Recopile los datos necesarios para la decisión de crédito
La originación automatizada reúne en un único flujo de decisión los datos que exige la estrategia de crédito del prestamista.
Entre los insumos más comunes se incluyen:
- datos de la solicitud
- información crediticia de la empresa
- datos del garante personal, cuando corresponda
- transacciones bancarias y datos de flujo de caja
- datos de la plataforma contable
- estados de resultados y balances generales
- documentos fiscales
- historial de pagos
- datos del sector
- los datos internos de clientes del prestamista
Los datos adecuados dependen del producto. Un prestamista de capital de trabajo puede dar más peso al flujo de caja reciente, mientras que evaluar una línea comercial de mayor tamaño puede requerir varios años de estados financieros y una evaluación cualitativa adicional.
La estrategia de crédito debe determinar qué datos se usan, y no al revés: que la disponibilidad de una fuente de datos determine la estrategia de crédito.
4: Automatice el spreading y el análisis financieros
El spreading financiero convierte los estados financieros en datos estandarizados que se pueden usar para el análisis de crédito.
El proceso requiere más que extraer números de un PDF. Un sistema de originación puede necesitar alinear períodos de reporte, asignar distintas etiquetas contables a un esquema estándar, calcular valores faltantes, interpretar las notas de los estados financieros y aplicar convenciones propias de cada institución.
El estudio de Taktile Labs FinSpread-Bench, publicado en marzo de 2026, evalúa sistemas de IA en spreading financiero con 1.312 campos en 84 documentos basados en casos reales de originación. El benchmark reporta una referencia humana de coincidencia de campos de aproximadamente 89 %. La configuración de mejor desempeño entre las evaluadas, GPT-5.2 con Gemini 3.1 Pro para la extracción de documentos, alcanzó 96,5 %. Gemini 3.1 Pro alcanzó 95,9 %, y Claude Opus 4.6 alcanzó 94,3 %.
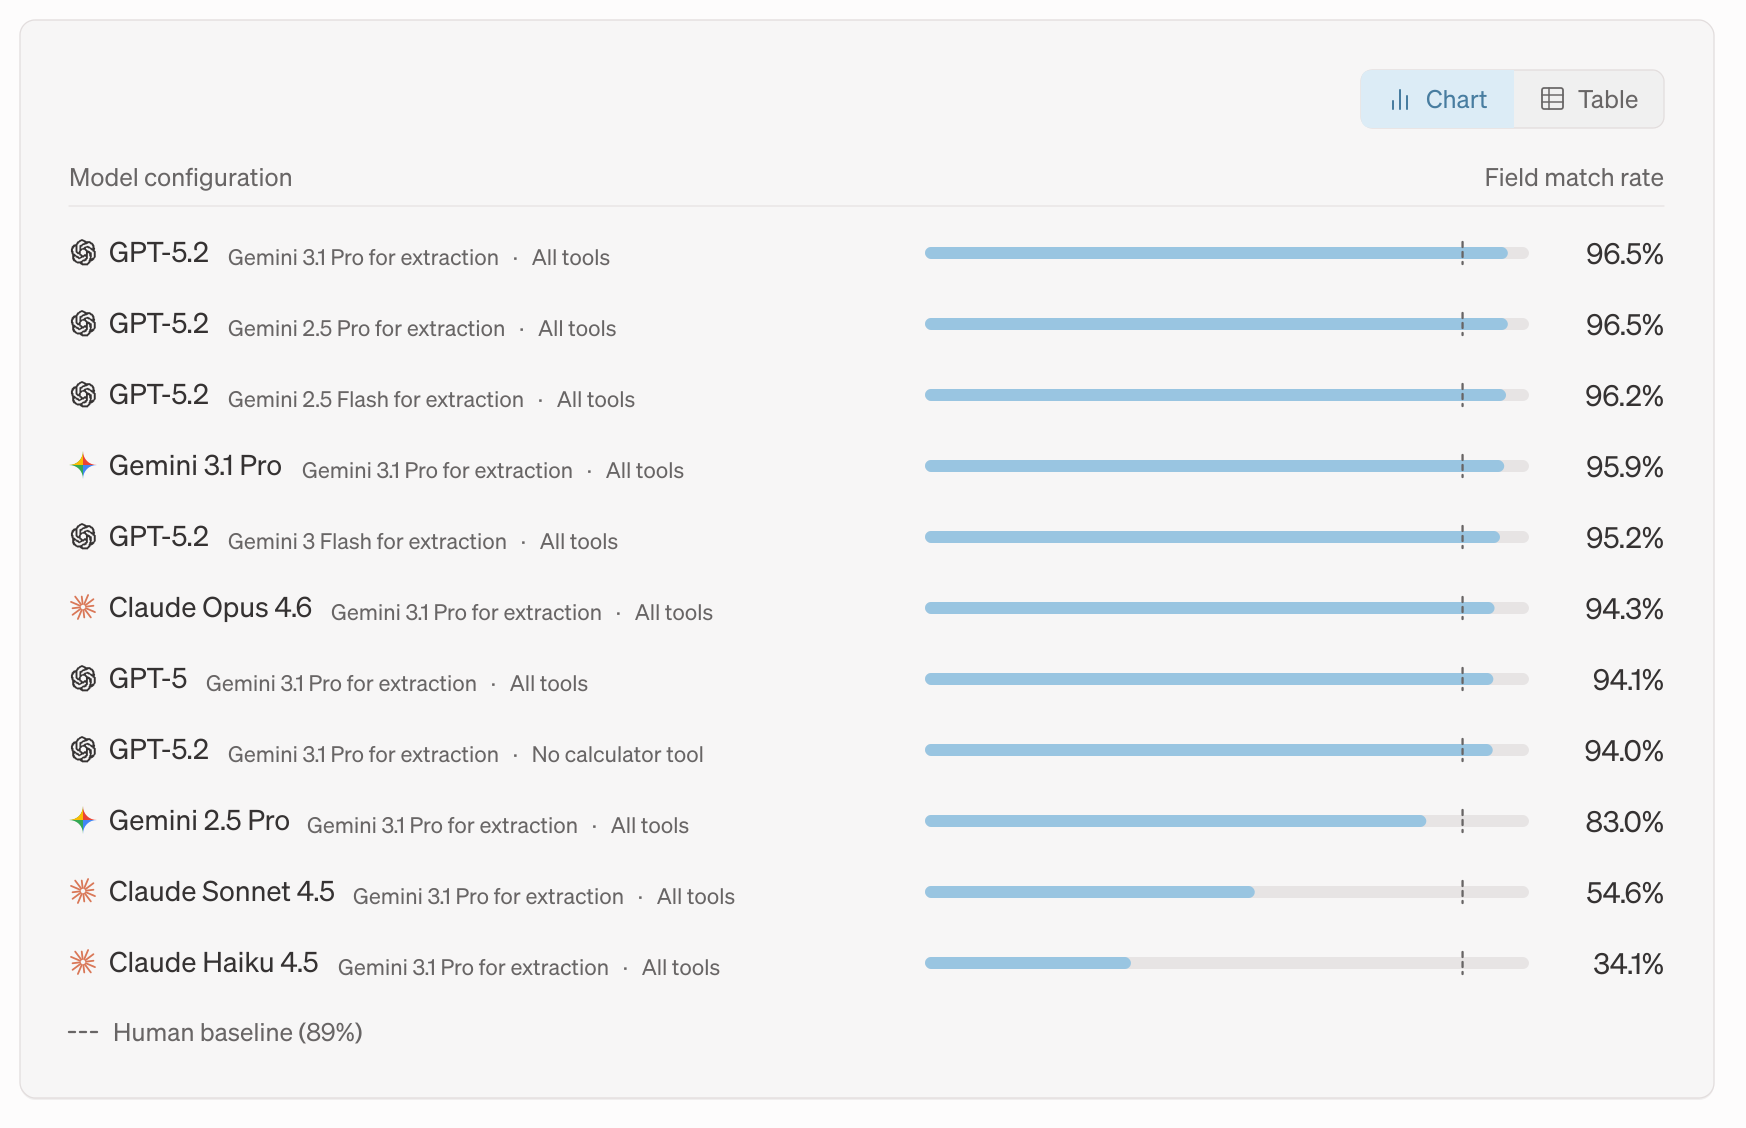
El mismo benchmark muestra por qué importa la elección del modelo. Taktile Labs encontró que los errores restantes de las mejores configuraciones se debían sobre todo a errores de razonamiento, de mapeo y de convenciones propias de cada institución, como la forma de clasificar la deuda, y no a una simple extracción de números.
Esto hace del spreading financiero un buen candidato para la automatización con gestión de excepciones: los resultados de alta confianza pueden avanzar de forma automática, mientras que las clasificaciones ambiguas o los tratamientos contables inusuales pueden ser revisados por un analista.
5: Aplique la política de crédito, los modelos de riesgo y las reglas de decisión
Una vez recopilados y estandarizados los datos necesarios, el prestamista puede evaluar automáticamente la solicitud frente a su estrategia de crédito.
Un flujo puede evaluar criterios mínimos de elegibilidad, umbrales de buró de crédito, apalancamiento, cobertura del servicio de la deuda, flujo de caja, restricciones sectoriales, resultados de fraude, límites de exposición, puntajes propios y modelos de precios.
Cada tecnología cumple un papel distinto:
| Componente | Más adecuado para |
|---|---|
| Integraciones de datos | Obtener la información necesaria para tomar la decisión |
| Reglas deterministas | Criterios de elegibilidad explícitos y umbrales de política |
| Modelos estadísticos o de machine learning | Cuantificar el incumplimiento, la pérdida u otros riesgos |
| Agentes de IA | Documentos, investigación, análisis cualitativo y resúmenes |
| Analistas de crédito humanos | Excepciones, ambigüedad y decisiones que dependen en gran medida del criterio |
La originación automatizada para pymes no significa dejar que un único modelo de IA tome toda la decisión de crédito. Taktile combina reglas, modelos de riesgo, agentes de IA y revisión humana, de modo que los casos sencillos avancen automáticamente mientras las decisiones más complejas o inciertas quedan en manos de un analista.
6: Derive las excepciones a analistas humanos
La originación con intervención humana usa la automatización para determinar qué solicitudes realmente requieren la revisión de un experto.
Un caso puede derivarse cuando la información entra en conflicto entre fuentes, una solicitud queda cerca de un umbral de política, un resultado de IA tiene baja confianza, la exposición solicitada supera los límites definidos o el prestatario requiere una excepción de política.
Según Taktile, un cliente que usa originación asistida por IA reportó haber reducido el tiempo de originación de crédito en un 50 % manteniendo a expertos humanos como responsables de las decisiones de crédito finales. La empresa también automatizó el 80 % de las tareas de onboarding y triplicó su capacidad de onboarding.
Por lo tanto, el propósito de la originación con intervención humana no es insertar una revisión manual en cada flujo automatizado, sino concentrar la experiencia humana en los casos en los que el criterio puede cambiar la calidad de la decisión.
7: Tome y documente la decisión de crédito
La etapa final convierte el resultado de la originación en una decisión de aprobar, rechazar o revisar, y registra cómo se llegó a ese resultado.
Un flujo automatizado puede generar el monto y las condiciones de crédito propuestos, los cálculos relevantes, los códigos de motivo, el resumen de la decisión y la documentación de respaldo del caso. También debe conservar qué datos, reglas, modelos, resultados de IA y anulaciones humanas contribuyeron al resultado.
Mantener este historial de decisiones facilita revisar, explicar y auditar los resultados automatizados.
¿Qué resultados puede ofrecer la automatización de la originación para pymes?
Los objetivos operativos más comunes de la automatización de la originación para pymes son mayor capacidad de procesamiento, decisiones más rápidas y menos trabajo manual.
Breakout Finance, un prestamista B2B estadounidense, reportó una reducción de hasta el 95 % en el tiempo de originación: pasó de decisiones que tardaban una hora, y en algunos casos hasta cuatro, a tan solo tres minutos tras implementar Taktile. Breakout Finance también reportó capacidad para procesar de tres a cinco veces más solicitudes.
Estos son resultados de clientes reportados por el proveedor, no referencias universales del sector. Los prestamistas deben medir la automatización frente a su propio tiempo de decisión, tasa de revisión manual, solicitudes procesadas por analista, tasa de aprobación, tasa de anulación, desempeño de la cartera y pérdidas crediticias.
¿Cuánto de la originación de crédito para pymes debería automatizarse?
El nivel adecuado de automatización depende del riesgo y la complejidad de cada solicitud.
Una forma práctica de estructurar la automatización de la originación para pymes es en torno a tres vías de decisión:
- Decisiones de punta a punta: las solicitudes completas con resultados claros según la política del prestamista avanzan de forma automática
- Decisiones asistidas por tecnología: la automatización recopila datos, analiza documentos, calcula métricas y prepara el caso, mientras un analista confirma la decisión final
- Decisiones lideradas por expertos: los casos complejos, de alto valor, inusuales o de excepción reciben un análisis humano más profundo.
El objetivo adecuado no es el 100 % de automatización, sino el menor nivel de trabajo manual compatible con el apetito de riesgo del prestamista, el desempeño crediticio, la experiencia del cliente y los requisitos de gobernanza.
¿Cómo deberían empezar los prestamistas a automatizar la originación de crédito para pymes?
Los prestamistas deberían comenzar por las tareas que consumen mucho tiempo de los analistas pero requieren poco criterio experto.
Una secuencia práctica es:
- Mapear el proceso de originación actual e identificar los cuellos de botella
- Medir cuánto tiempo de analista requiere cada paso
- Automatizar las tareas repetitivas, como las verificaciones de documentos, la obtención de datos, el spreading y los cálculos
- Conectar los datos internos y externos que exige la estrategia de crédito
- Codificar los criterios de elegibilidad, los umbrales, los modelos y las reglas de escalamiento
- Definir qué casos pueden avanzar automáticamente y cuáles requieren revisión humana
- Probar el flujo con solicitudes históricas antes de pasar a producción
- Monitorear tras el lanzamiento la calidad de las decisiones, las tasas de revisión manual, las anulaciones, el desempeño crediticio y la calidad de los datos
Luego, la automatización puede ampliarse a medida que el desempeño observado demuestre que se pueden manejar de forma confiable más tareas o decisiones.
Preguntas frecuentes (FAQ)
Sí. Las solicitudes estandarizadas y ricas en datos, con resultados claros según la política de crédito del prestamista, pueden procesarse sin revisión manual, mientras que los casos complejos, de alto valor o de excepción se adaptan mejor a la originación con intervención humana.
La originación automatizada es la categoría más amplia y puede combinar integraciones de datos, reglas, modelos de riesgo, automatización de flujos de trabajo y revisión humana. La originación con IA añade modelos de machine learning o agentes de IA para tareas como la interpretación de documentos, el spreading financiero, la investigación y la elaboración de resúmenes.
El spreading financiero es el proceso de convertir los estados financieros a un formato estandarizado para el análisis de crédito. El estudio de Taktile Labs FinSpread-Bench encontró que varias configuraciones de IA de frontera superaron en esta tarea su referencia humana de coincidencia de campos de aproximadamente 89 %.
No necesariamente. La automatización se encarga del trabajo repetitivo, como la obtención de datos, las verificaciones de documentos, el spreading financiero, los cálculos y las reglas de política, mientras que los analistas siguen siendo importantes para las excepciones, las exposiciones complejas y las decisiones que requieren criterio.