
Guía para principiantes sobre préstamos: cómo evaluar el riesgo crediticio
Préstamos04 abr 2023
Al desarrollar un producto de crédito, una de sus tareas más importantes es definir cómo evaluar y fijar el precio del riesgo de sus clientes. Hacerlo bien le permite aprobar a los clientes adecuados, ofrecer mejores precios que la competencia y lograr una economía unitaria positiva.
A partir de la experiencia de Taktile con prestamistas sofisticados de todo el mundo, esta guía le presenta las mejores prácticas del sector para evaluar y fijar el precio del riesgo en las decisiones de crédito, y los compromisos clave de cada etapa del proceso.
Puntos clave
- Una evaluación de riesgo precisa permite a los prestamistas aprobar a más clientes adecuados e identificar segmentos de mercado donde pueden ofrecer mejores precios que la competencia.
- Estructurar las decisiones de crédito en etapas de preselección, solvencia, capacidad de pago y fijación de precios ayuda a gestionar el costo, el cumplimiento normativo y la fricción con el cliente.
- La preselección temprana reduce evaluaciones posteriores costosas, pero los prestamistas deben equilibrar los criterios estrictos frente a posibles abandonos.
- Usar múltiples fuentes de datos, incluidos datos de burós de crédito, datos alternativos y de open banking, puede mejorar las predicciones de incumplimiento y permite descubrir clientes solventes con poco historial.
- Las verificaciones de capacidad de pago evitan el sobreendeudamiento de los clientes y aportan información para ajustar los montos y precios de los préstamos y lograr mayores tasas de aprobación.
- La fijación diferenciada de precios y límites según categorías de riesgo permite a los prestamistas aprovechar oportunidades mal valoradas y optimizar los rendimientos ajustados por riesgo.
¿Por qué el riesgo es fundamental en sus decisiones de crédito?
En la mayoría de los casos, prestar implica entregar dinero a un cliente sin tener la certeza absoluta de que podrá devolverlo, lo que lo expone a un riesgo financiero. Por eso es importante contar con procesos que permitan predecir la probabilidad de que un cliente no pague un préstamo.
Sea cual sea el producto de crédito, el objetivo del prestamista es acercarse lo más posible a la realidad en sus predicciones de riesgo. Cuanto mejor pueda predecir el riesgo, mejor posicionado estará para aceptar clientes y fijar sus precios en función de ese riesgo y, como resultado, encontrar nichos donde ofrecer precios más competitivos y aumentar los ingresos.
Los prestamistas que no logran hacerlo bien tienden a tener tasas de pérdida superiores a lo esperado y a perder ingresos potenciales por cobrar a los clientes precios demasiado altos en relación con su riesgo.
¿Cómo evalúan el riesgo los prestamistas para tomar decisiones de crédito?
Uno de los primeros pasos para tomar decisiones de crédito es desarrollar un marco integral de evaluación de riesgos conocido como política de crédito, que detalla información general sobre su producto de crédito, así como los riesgos de fraude y de mercado. Pero, sobre todo, define cómo se predice la probabilidad de que un cliente no pague un préstamo y qué medidas se toman para mitigar ese problema.
Para evaluar el riesgo con precisión, los prestamistas consolidados suelen construir modelos estadísticos que consideran el comportamiento pasado de su base de clientes (como los pagos y la aceptación de ofertas). Sin embargo, como los prestamistas nuevos normalmente no tienen acceso a datos históricos de clientes, deben recurrir a modelos «basados en expertos», con criterios de decisión fundamentados en las mejores prácticas del sector.
Aunque las variables que los prestamistas usan para evaluar el riesgo del cliente difieren según su modelo de negocio y su segmento de clientes, el proceso que siguen para llegar a una decisión de crédito tiende a tener una estructura similar.
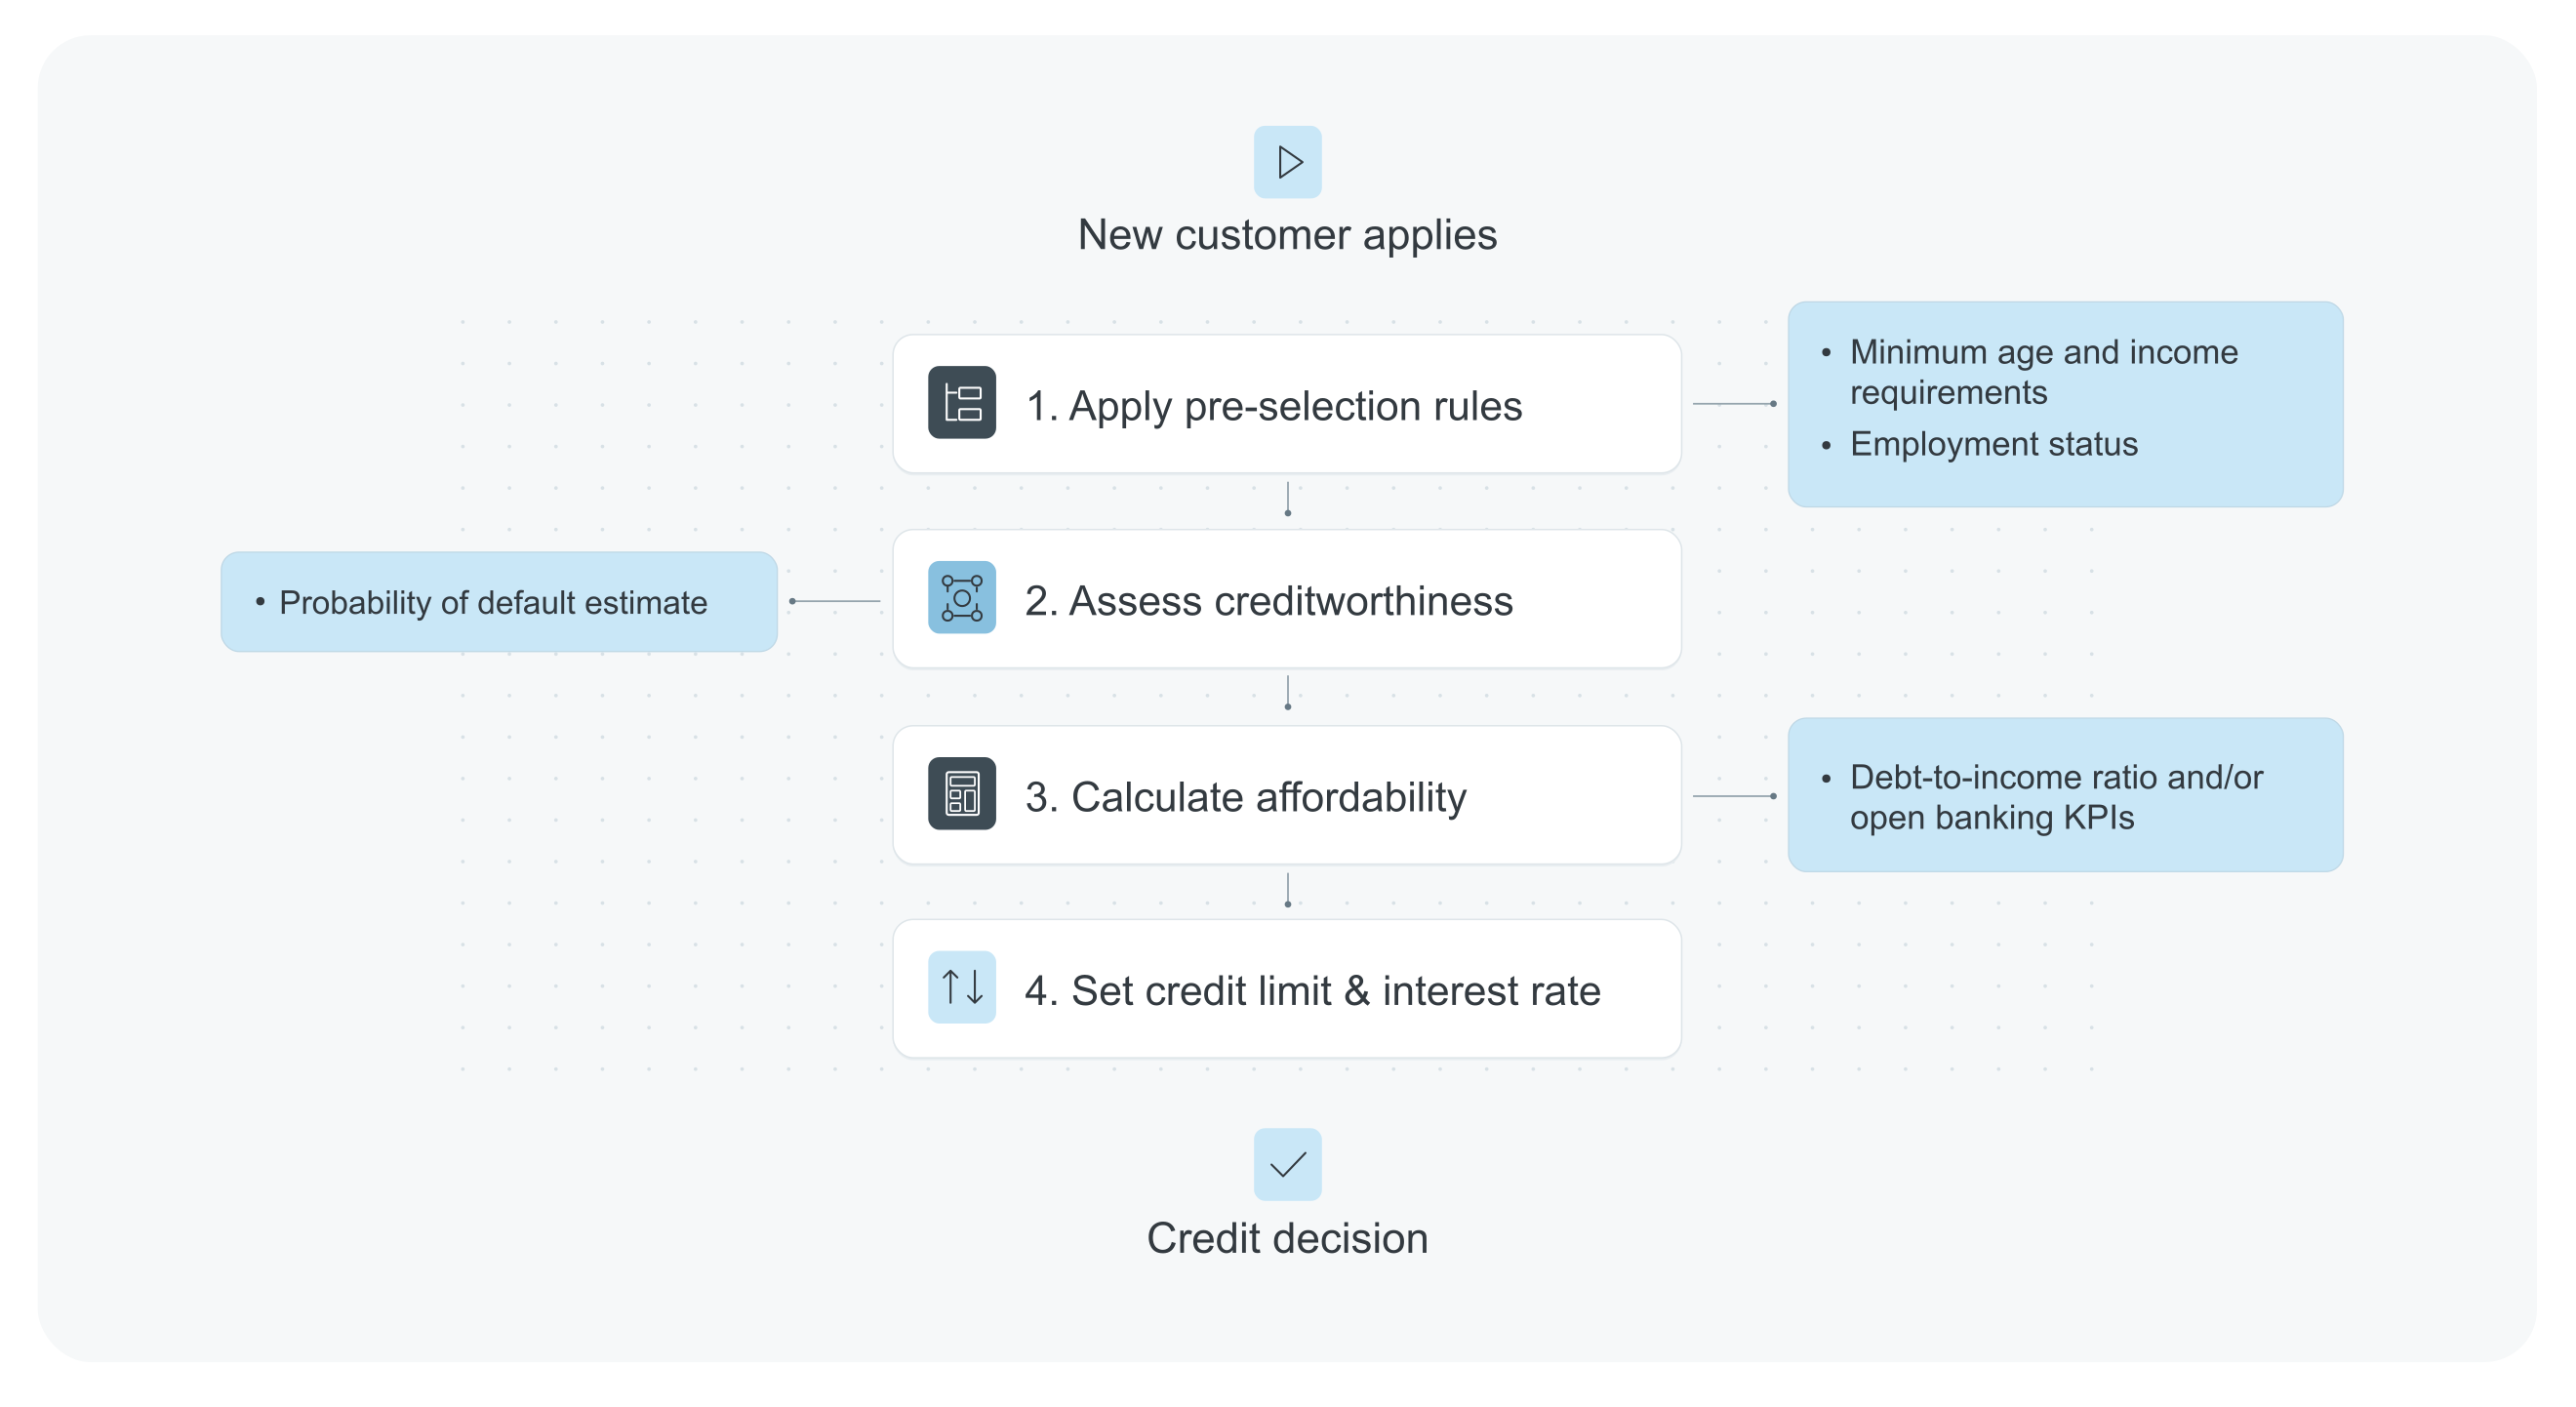
Puede pensar en una decisión de crédito como un embudo, en el que los clientes deben cumplir criterios específicos para pasar a la siguiente etapa. Este proceso suele dividirse en 4 pasos principales:
- Preselección
- Evaluación de solvencia
- Cálculo de la capacidad de pago
- Fijación de límites y precios
Antes de empezar: consideraciones regulatorias
Antes de definir sus criterios de decisión, es esencial entender el marco regulatorio que se aplica a su producto de crédito, ya que pueden existir requisitos específicos para su oferta, su segmento de clientes y su geografía.
Por ejemplo, los préstamos a plazo de alto monto suelen requerir criterios de decisión más completos que los productos de liquidez, como las tarjetas de crédito o los sobregiros. Del mismo modo, los préstamos al consumo tienden a estar más regulados que los préstamos comerciales.
Paso 1: Preselección
Los datos que necesita obtener para evaluar adecuadamente el riesgo de pago de un cliente pueden resultar bastante costosos (como el puntaje de un buró de crédito). Por eso, los prestamistas suelen fijar criterios básicos de «preselección» que los clientes deben cumplir antes de pasar a las etapas más costosas de una decisión de crédito.
El objetivo de este paso es excluir a los solicitantes que no cumplen los criterios de riesgo más básicos y que, por lo tanto, no superarían las etapas posteriores del proceso.
¿Cómo funciona la preselección?
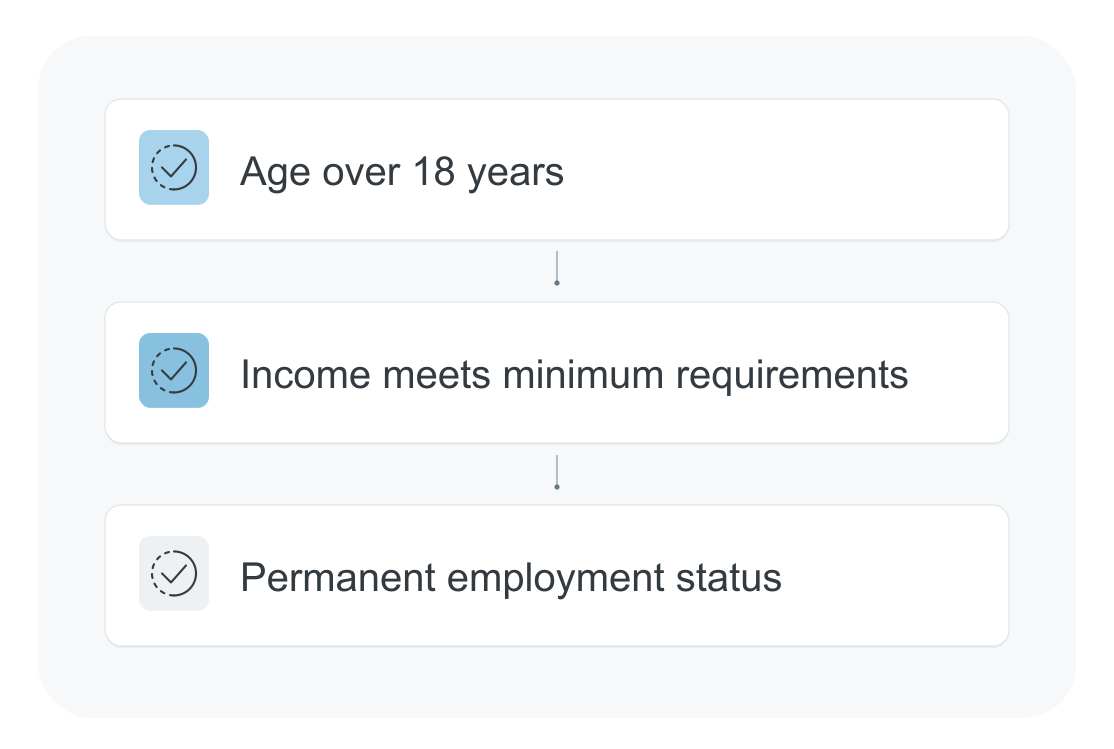
Al inicio de cada proceso de solicitud, los prestamistas suelen pedir información general sobre el solicitante, como edad, ingresos y situación laboral, y luego usan esa información autodeclarada para crear reglas de «exclusión».
¿Cuáles son los criterios de aceptación habituales?
Las reglas de exclusión habituales definen los requisitos mínimos de edad, ingresos y situación laboral que debe cumplir un solicitante. Por ejemplo, si un solicitante declara que tiene menos de 18 años, se lo considera menor de edad y se lo rechaza de inmediato en el proceso de solicitud.
¿Cuáles son los compromisos?
Puede resultar tentador pedir a los solicitantes que declaren mucha información sobre sí mismos desde el principio para hacer una preevaluación precisa. Pero al hacerlo se puede generar fricción, lo que puede llevarlos a abandonar el proceso de solicitud. Por eso, al definir las reglas de exclusión, es importante considerar el equilibrio entre la precisión de la preselección y las tasas de abandono de clientes.
Paso 2: Evaluación de solvencia
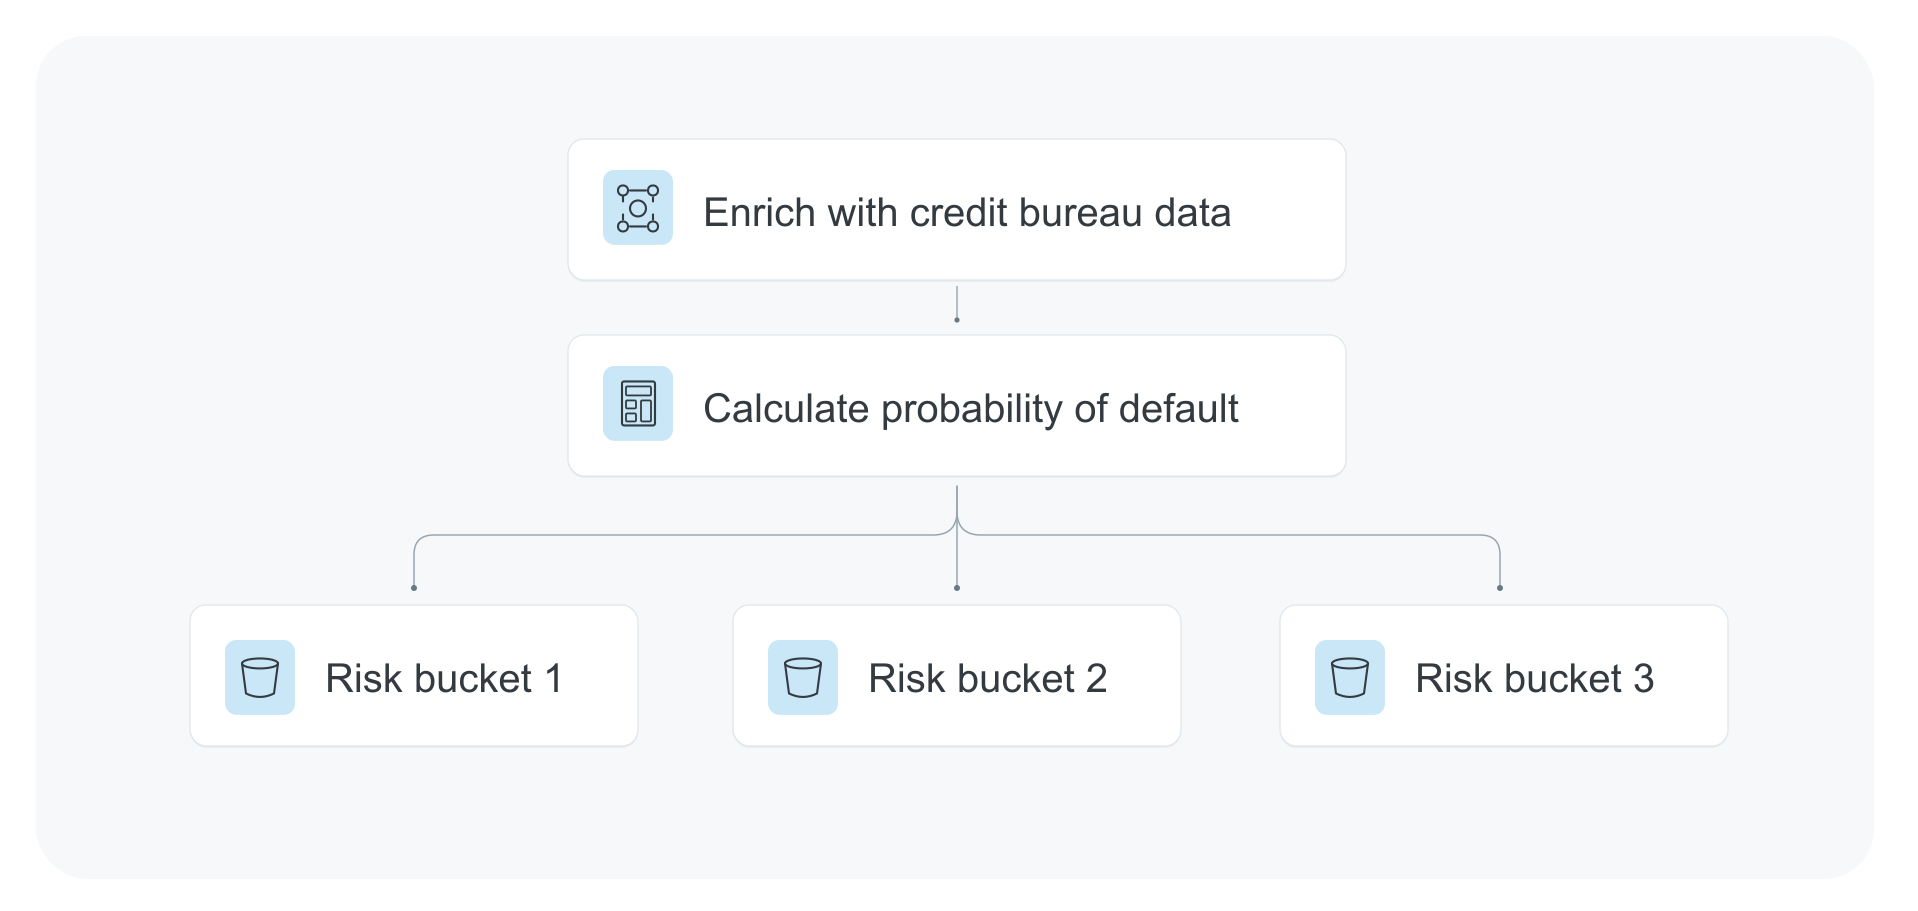
Una vez que un solicitante supera la preselección, los prestamistas suelen evaluar si es apto o no para recibir un préstamo según su comportamiento financiero previo, lo que se conoce como solvencia. Para evaluarla, los prestamistas se apoyan en el cálculo de la probabilidad de incumplimiento (PD), que predice la probabilidad de que un cliente no pague un préstamo.
Estimar la PD no solo es un requisito regulatorio en la mayoría de los países, sino también uno de los indicadores más significativos del riesgo de pago en el proceso de decisión de crédito. Por eso, el objetivo de los prestamistas es obtener una estimación de la PD lo más precisa posible.
¿Cómo predicen los prestamistas la probabilidad de incumplimiento?
Los prestamistas pueden usar miles de variables para estimar la PD y, en general, los mejores predictores dependen de lo que mejor se adapte a su producto de crédito y a su segmento de clientes.
En el segmento de consumo, por ejemplo, el indicador de PD más utilizado es el puntaje crediticio del cliente. Proporcionado por los burós de crédito locales, el puntaje crediticio se calcula a partir del historial crediticio del cliente y de su comportamiento de pago conocido.
La forma más rápida (y económica) de acceder a los datos de puntaje crediticio es asociarse con un proveedor externo. CRS, por ejemplo, es uno de los mayores agregadores de información de burós de crédito de Estados Unidos y ofrece a los prestamistas acceso rápido a los puntajes FICO de consumidores de cualquier buró relevante.
Según los métodos de agregación de datos y los modelos que los burós de crédito usan para calcular sus puntajes, algunos proveedores externos serán más adecuados para ciertos segmentos de clientes que otros.
¿Qué ocurre si un cliente tiene poco o ningún historial crediticio?
En los segmentos donde los clientes tienen poco o ningún historial crediticio (como estudiantes, inmigrantes recientes o pequeñas empresas), la mayoría de los burós de crédito no tiene acceso a los datos necesarios para generar puntajes precisos y asigna puntajes bajos por defecto. Por lo tanto, para ofrecer productos de crédito a estos clientes, los prestamistas deben apoyarse en otros indicadores de comportamiento financiero para generar un puntaje de riesgo general.
Tomemos como ejemplo el scoring crediticio en Alemania: un puntaje SCHUFA es excelente para estimar la PD de adultos mayores de 25 años. Pero para clientes menores de 25 (con historiales crediticios menos establecidos), un puntaje crediticio de CRIF tiende a ser más preciso, ya que CRIF considera puntos de comportamiento adicionales obtenidos de los datos del teléfono inteligente.
Algunos prestamistas usan burós de crédito particulares que crean puntajes de riesgo a partir de datos de pago de proveedores de servicios públicos y telecomunicaciones (como el Clear Early Risk Score de Experian). Otros prefieren calcular sus propios puntajes de riesgo con fuentes de datos alternativas.
Mediante el open banking, los prestamistas pueden obtener una visión detallada del comportamiento financiero previo de un cliente a partir de sus datos de transacciones. Con clientes pyme, por ejemplo, los prestamistas pueden aprovechar proveedores como Codat, que se conectan a los datos contables del cliente y ofrecen «KPI» sobre su comportamiento de pago previo. Obtenga más información sobre el uso de fuentes de datos alternativas en las decisiones de crédito.
¿Cuáles son los criterios de aceptación habituales?
Los criterios de aceptación que los prestamistas fijan según la PD de un cliente dependen de su apetito de riesgo, que está definido por múltiples factores, como la tasa de interés que pueden cobrar, su modelo de negocio y su segmento de clientes.
Por ejemplo, si su objetivo es crecer rápidamente o prestar a clientes subprime, puede fijar criterios muy «laxos» que acepten a todos los clientes que cumplan los requisitos regulatorios básicos. Sin embargo, si su objetivo es lograr un crecimiento estable en un segmento de clientes acostumbrado a tasas de interés bajas, puede fijar criterios más estrictos que solo acepten a clientes de menor riesgo.
En un nivel básico, los prestamistas suelen fijar reglas «duras» de exclusión que rechazan a los clientes con características negativas (como la insolvencia) y a los que tienen PD muy altas. Normalmente, los clientes con PD del 25% o más se consideran de alto riesgo y subprime, y los prestamistas con apetitos de riesgo más conservadores o con ciertos segmentos de clientes pueden optar por rechazarlos de entrada.
Después de fijar los criterios iniciales de exclusión, los prestamistas deciden qué PD se sienten cómodos avanzando en el proceso. Algunos incluso clasifican a sus clientes en lo que se conoce como «buckets de riesgo» (por puntaje crediticio, por ejemplo), lo que les permite fijar precios más fácilmente en función del riesgo más adelante en el proceso.
¿Cuáles son los compromisos?
Para aumentar la precisión de su verificación de solvencia, algunos prestamistas usan múltiples fuentes de datos (como un informe crediticio más open banking) para predecir la PD. Sin embargo, con frecuencia deben encontrar un equilibrio entre la precisión de su evaluación de riesgo, el costo por decisión y la conversión de clientes.
Si bien los predictores adicionales aumentan la precisión, pedir a los clientes su consentimiento para obtener datos de múltiples fuentes puede introducir fricción en su recorrido y llevarlos a abandonar el proceso de solicitud. Además, los datos se vuelven muy costosos con rapidez, por lo que quizá deba encontrar un equilibrio entre la precisión y el costo de adquisición por cliente.
Paso 3: Cálculo de la capacidad de pago
Tras evaluar la solvencia, los prestamistas deben determinar si un cliente puede permitirse endeudarse por el monto que solicitó. Los criterios de decisión que los prestamistas fijan aquí cumplen dos propósitos. Primero, les ayudan a determinar el monto máximo de préstamo que un cliente puede pagar. Y segundo, demuestran a los reguladores que usted toma medidas para no sobreendeudar a sus clientes.
¿Cómo calculan los prestamistas la capacidad de pago?
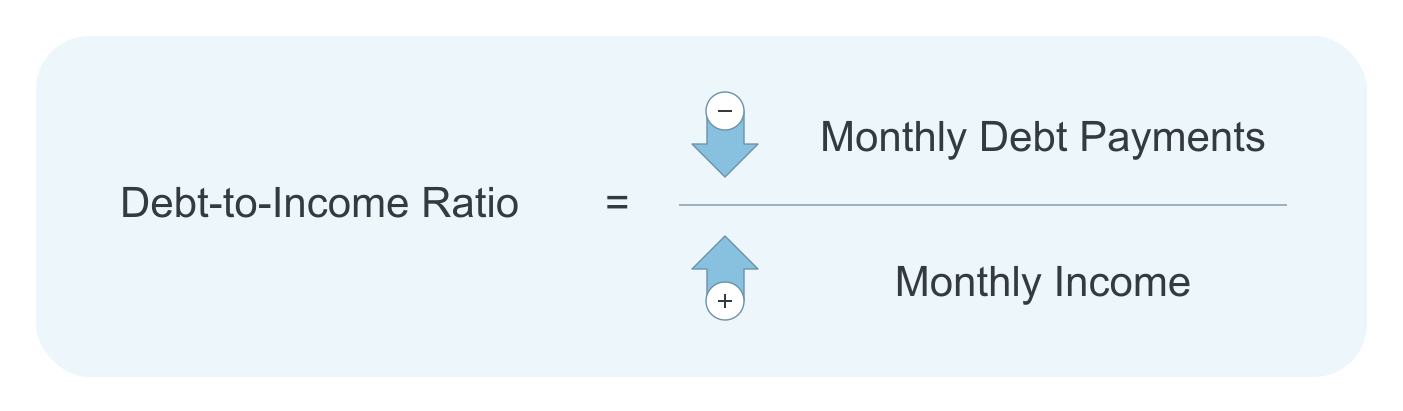
Para evaluar la capacidad de un cliente de pagar un nuevo préstamo, los prestamistas suelen seguir un enfoque de dos pasos. Primero calculan la relación deuda-ingresos (DTI), que indica el porcentaje de los ingresos mensuales del cliente que ya se destina al pago de deudas mensuales, como los pagos de tarjetas de crédito e hipotecas.
Luego, para calcular cuánta deuda adicional puede pagar un cliente cada mes, los prestamistas tienen en cuenta otros gastos mensuales del hogar, como el alquiler y las facturas de servicios públicos.
Aunque es habitual usar datos de burós de crédito en este paso, también puede pedir a los clientes que proporcionen su información financiera durante el proceso de solicitud u obtener estos datos directamente de la información financiera del cliente, como las transacciones de su cuenta bancaria.
La principal ventaja de tener acceso a los datos de la cuenta bancaria principal de un cliente es poder evaluar sus ingresos y egresos en tiempo real para crear un panorama financiero preciso. Esto no solo mejora la precisión de su evaluación de capacidad de pago, sino que también le ayuda a ofrecer mejores precios a los clientes más adelante en el proceso de decisión.
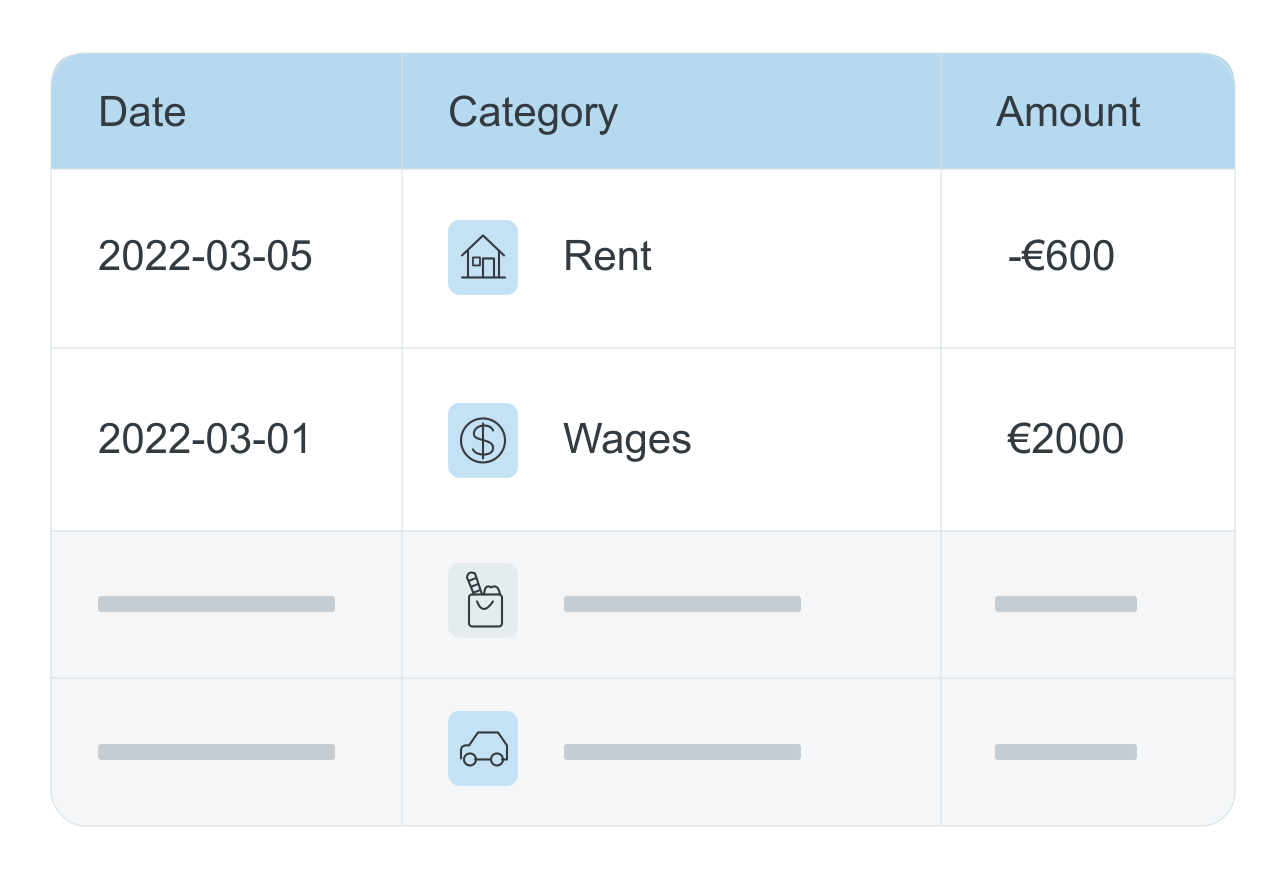
Si ya ofrece otros productos financieros relevantes a sus clientes, como tarjetas de débito, es posible que ya tenga acceso a parte de sus datos de transacciones. Sin embargo, la mayoría de los prestamistas nuevos opta por asociarse con proveedores externos de open banking. Plaid, por ejemplo, es el mayor proveedor de open banking del mundo y entrega a los prestamistas datos transaccionales en bruto y KPI listos para usar con los que pueden fijar sus criterios de capacidad de pago.
Aunque añadir KPI de open banking permite un nivel de detalle muy fino en la evaluación de la capacidad de pago, integrarlos en sus criterios de decisión es complejo y lleva tiempo, por lo que la mayoría de los prestamistas nuevos recurre a proveedores de software para quitarse esa carga. Taktile, por ejemplo, es un software de decisiones de crédito que le permite conectarse fácilmente a todos los principales proveedores de datos para lanzar su producto de crédito con rapidez.
¿Cuáles son los criterios de aceptación habituales?
Los criterios mínimos de capacidad de pago que los prestamistas fijan según la relación DTI del cliente (o KPI similares derivados de datos de open banking) dependen de los parámetros de referencia de su producto y de su segmento de clientes, y con frecuencia los determinan los reguladores.
Según su apetito de riesgo, algunos prestamistas pueden añadir márgenes adicionales a los criterios regulatorios mínimos que los clientes deben cumplir para avanzar en el proceso.
¿Cuáles son los compromisos?
Como en la etapa de solvencia, los datos de open banking pueden mejorar de forma significativa la precisión de sus evaluaciones de capacidad de pago. Sin embargo, también pueden aumentar rápidamente sus costos de adquisición de clientes (si se obtienen a través de un proveedor externo).
Además, pedir consentimiento para que los proveedores de open banking se conecten a la cuenta bancaria de un cliente suele ser una de las principales razones por las que los clientes abandonan el proceso de solicitud (hasta un 50%), especialmente si el valor del préstamo es bajo.
Paso 4: Fijación de límites y precios
Una vez que los prestamistas han evaluado la solvencia del cliente y determinado su capacidad de pago, pueden fijar el precio de su préstamo.
El objetivo en esta etapa es, primero, determinar el monto máximo que prestará a nivel de producto, es decir, cuál es el límite máximo para el «cliente perfecto». Y segundo, definir el monto máximo que está dispuesto a prestar a un cliente según su categoría de riesgo.
¿Cómo calculan los prestamistas los precios?
Como en los pasos anteriores del proceso de decisión de crédito, la forma en que los prestamistas fijan el precio de sus préstamos depende de muchos factores. Su apetito de riesgo, su segmento de clientes y cuánto pueden permitirse conceder a los clientes afectan su estrategia de precios.
Los prestamistas nuevos suelen comenzar su proceso de fijación de precios comparándose con la competencia para conocer los volúmenes de préstamos y los niveles de precios actuales en sus segmentos de clientes. Luego consideran sus propios costos (como el costo por adquisición de cliente o los incumplimientos esperados) y determinan cuánto margen pueden añadir según su oferta de producto y la disposición a pagar de sus clientes.
¿Cuáles son los criterios de precios habituales?
Los criterios que los prestamistas fijan aquí dependen de su enfoque de precios. Algunos pueden simplemente fijar el mismo monto máximo de préstamo y la misma tasa de interés para todos los clientes. Sin embargo, para obtener los mayores rendimientos ajustados por riesgo posibles, la mayoría de los prestamistas diferencia estos factores según la categoría de riesgo del cliente. Estas categorías pueden basarse en los buckets de riesgo definidos en su evaluación de solvencia o simplemente en el puntaje crediticio del cliente.
Aquí es donde cobran importancia la precisión de sus estimaciones de PD y de sus cálculos de capacidad de pago. Si cuenta con evaluaciones de riesgo muy precisas de su segmento de clientes, puede identificar con confianza a los clientes que el mercado tiene mal valorados (aquellos a quienes otros prestamistas cobran un interés demasiado alto para su PD real). Y, al hacerlo, presentar ofertas más atractivas que las de sus competidores.
Por ejemplo, a los clientes de las categorías de mayor riesgo quizá solo se les ofrezca un porcentaje del monto máximo del préstamo y una tasa de interés más alta, debido al mayor riesgo que debe asumir el prestamista. En el otro extremo, a los clientes de menor riesgo se les pueden ofrecer tasas de interés más competitivas con límites máximos más altos.
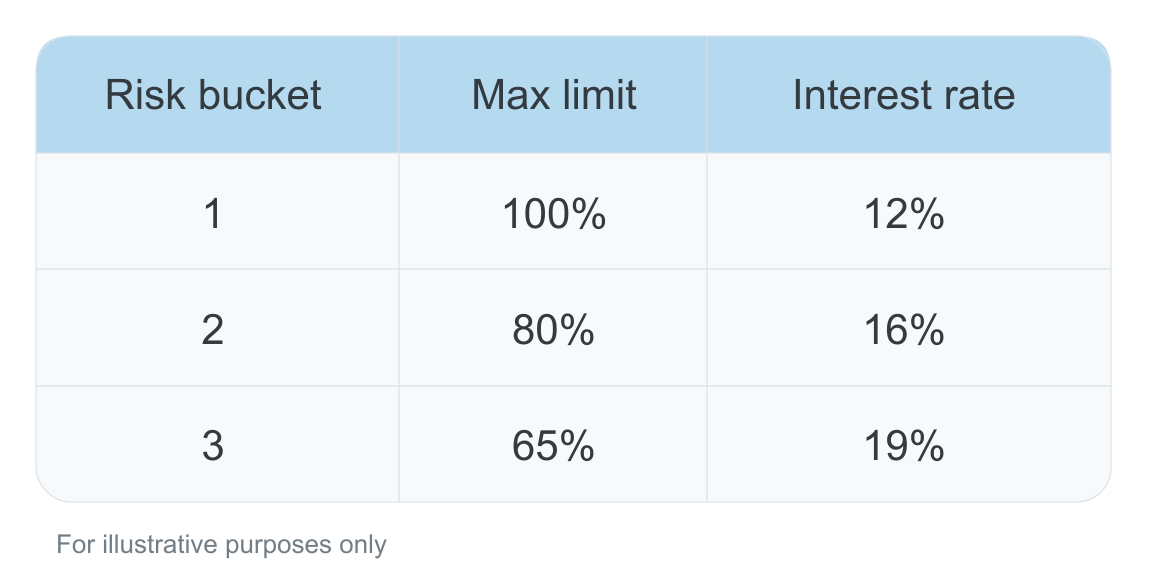
Realizar análisis de tipo «qué pasaría si» sobre distintos escenarios de precios puede ayudar a determinar la estrategia de precios óptima para su segmento. Con datos sintéticos, puede simular resultados potenciales en métricas clave como las tasas de aprobación, los montos de los préstamos y las posibles tasas de pérdida. Los prestamistas de vanguardia usan proveedores de software como Taktile, que permiten a los equipos de crédito y riesgo crear rápidamente múltiples versiones de políticas con distintos criterios para experimentar con sus estrategias de riesgo y precios.
¿Cuáles son los compromisos clave?
El compromiso más significativo al definir una estrategia de precios suele darse entre crecimiento y rentabilidad, ya que, para ganar más cuota de mercado, los prestamistas a menudo deben renunciar a parte de sus ganancias para ofrecer precios más competitivos.
¿Listo para construir su política de crédito?
Si sigue los conceptos generales descritos arriba, estará bien posicionado para crear una política de crédito muy eficaz que minimice sus tasas de pérdida, optimice sus tasas de aprobación y le dé una ventaja competitiva en su segmento de clientes.
Si desea llevar su producto al mercado con rapidez, puede ahorrar tiempo y dinero con Taktile, el principal proveedor de software de decisiones de crédito que utilizan prestamistas sofisticados de todo el mundo. Aproveche nuestras plantillas de política de crédito probadas en la práctica para empezar de inmediato, o benefíciese de nuestras alianzas con algunos de los principales expertos en riesgo del mundo para ayudarle a construir su propia política.
Preguntas frecuentes (FAQ)
La evaluación del riesgo crediticio es el proceso de predecir si un prestatario devolverá un préstamo. Al usar fuentes de datos como los puntajes de burós de crédito, los datos de open banking y las verificaciones de capacidad de pago, los prestamistas pueden reducir los incumplimientos y tomar decisiones de crédito más rentables.
La mayoría de los prestamistas usa modelos de probabilidad de incumplimiento (PD) basados en el historial crediticio, el comportamiento de pago o datos alternativos como open banking y pagos de servicios públicos. Los prestamistas nuevos suelen comenzar con políticas de crédito basadas en expertos antes de construir modelos estadísticos.
Las verificaciones de capacidad de pago, como las relaciones deuda-ingresos y la información de open banking, ayudan a los prestamistas a prevenir el sobreendeudamiento. También garantizan el cumplimiento normativo y permiten a los prestamistas adaptar los montos y las tasas de interés a cada prestatario.
La fijación diferenciada de precios según categorías de riesgo permite a los prestamistas ofrecer tasas de interés competitivas a los prestatarios de bajo riesgo y, al mismo tiempo, proteger los márgenes de los préstamos de mayor riesgo. Esto mejora los rendimientos ajustados por riesgo y ayuda a los prestamistas a conquistar clientes mal valorados.
Taktile ofrece una plataforma de decisiones intuitiva y de bajo código que integra múltiples fuentes de datos, automatiza modelos de riesgo y permite una experimentación rápida. Solicite una demopara ver cómo la plataforma de decisiones con IA de Taktile puede ayudarle a lanzar políticas de crédito más inteligentes, con mayor rapidez.