
Como automatizar a análise de crédito para PMEs: da solicitação à decisão de crédito
Crédito15 de set. de 2026
Automatizar a análise de crédito para PMEs significa usar software para coletar e verificar os dados do tomador, analisar as demonstrações financeiras, aplicar a política de crédito, avaliar o risco e encaminhar as solicitações para o caminho de decisão adequado. Um fluxo moderno combina integrações de dados, regras determinísticas, modelos de risco, agentes de IA e revisão humana. Solicitações simples podem ser processadas automaticamente, enquanto casos ambíguos, complexos ou de alto risco são escalados para um analista de crédito.
Principais conclusões
- Automação não significa eliminar os analistas de crédito. A abordagem mais forte combina regras, modelos de risco, agentes de IA e revisão humana, para que casos complexos ou incertos continuem recebendo o julgamento de especialistas
- O spreading financeiro é cada vez mais adequado à automação assistida por IA. O FinSpread-Bench, da Taktile Labs, constatou que as melhores configurações testadas superaram a referência humana de aproximadamente 89% de correspondência de campos.
- O objetivo não é 100% de automação. Os credores devem automatizar o trabalho repetitivo e manter controles, rastreabilidade e revisão humana nas decisões que exigem julgamento
O que a automação da análise de crédito para PMEs realmente automatiza?
A automação da análise de crédito para PMEs substitui o trabalho manual repetitivo ao longo de todo o processo, e não apenas a decisão final de aprovar ou recusar.
As tarefas que podem ser automatizadas incluem coletar os dados da solicitação, verificar se os documentos exigidos estão presentes, buscar dados de terceiros, verificar informações da empresa, fazer o spreading das demonstrações financeiras, calcular indicadores financeiros, aplicar a política de crédito, preparar resumos de decisão e encaminhar exceções.
Os analistas de crédito continuam sendo importantes quando uma decisão exige interpretação, exceções à política, tratamento contábil incomum ou um julgamento que não pode ser reduzido a uma regra ou modelo predefinido.
Por isso, o objetivo não é a automação máxima. É minimizar o trabalho manual que não exige julgamento humano.
Como funciona um fluxo automatizado de análise de crédito para PMEs?
Um fluxo automatizado de análise de crédito para PMEs normalmente passa por sete etapas, da entrada da solicitação até a decisão de crédito.
| Etapa | O que acontece | Automação típica |
|---|---|---|
| Entrada da solicitação | Os dados da empresa, do solicitante e do financiamento são capturados e verificados quanto à completude | Automação de fluxo de trabalho e regras de validação |
| Verificação da empresa | A identidade da empresa, a composição societária, os registros e os sinais de fraude são verificados | Provedores de KYB, integrações de dados, regras |
| Coleta de dados | Dados de crédito, bancários, contábeis, financeiros e internos são obtidos | APIs e integrações de dados |
| Análise financeira | As demonstrações financeiras são extraídas, padronizadas e analisadas | Extração de documentos e agentes de spreading financeiro |
| Avaliação de risco e política | Critérios de elegibilidade, indicadores financeiros, scores e limites de risco são avaliados | Motores de regras e modelos de risco |
| Encaminhamento de exceções | Solicitações ambíguas ou de alto risco são escaladas | Limites de confiança e gestão de casos |
| Decisão de crédito | A solicitação é aprovada, recusada ou encaminhada, e a decisão é documentada | Motor de decisão com aprovação humana quando necessário |
Cada etapa pode ser totalmente automatizada, assistida por tecnologia ou tratada manualmente, dependendo da política de crédito do credor, do produto, do valor do empréstimo, do apetite de risco e da complexidade do tomador.
1: Automatize a entrada da solicitação e as verificações de completude
O primeiro passo é transformar uma solicitação de crédito em informações completas, estruturadas e prontas para a decisão.
Um fluxo automatizado pode validar os campos obrigatórios, verificar se os documentos necessários foram enviados, identificar informações inconsistentes e impedir que solicitações incompletas cheguem a um analista.
Por exemplo, o fluxo pode verificar se as demonstrações financeiras exigidas cobrem os períodos corretos e se o nome da empresa, o valor solicitado, as informações societárias e os documentos enviados são consistentes entre si.
Automatizar essas verificações evita que os analistas gastem tempo preparando arquivos ou pedindo repetidamente informações que faltam antes de poderem começar a avaliar o risco de crédito.
2: Verifique a empresa e o solicitante
A verificação automatizada da empresa confirma que o solicitante e a empresa correspondem às informações fornecidas na solicitação.
Dependendo do credor e da jurisdição, isso pode incluir dados de registros empresariais, verificações de Know Your Business (KYB), verificação de identidade, dados societários, informações de crédito empresarial, triagem de sanções, sinais de fraude e registros internos de clientes.
A automação é especialmente útil quando as informações precisam ser comparadas entre diferentes fontes. Uma razão social, um endereço registrado ou um sócio que não correspondam aos registros externos podem acionar automaticamente uma revisão adicional, enquanto solicitações consistentes seguem pelo fluxo sem investigação manual.
3: Colete os dados necessários para a decisão de crédito
A análise de crédito automatizada reúne em um único fluxo de decisão os dados exigidos pela estratégia de crédito do credor.
Entradas comuns incluem:
- dados da solicitação
- informações de crédito da empresa
- dados do avalista pessoa física, quando aplicável
- transações bancárias e dados de fluxo de caixa
- dados de plataformas de contabilidade
- demonstrações de resultado e balanços patrimoniais
- documentos fiscais
- histórico de pagamentos
- dados do setor
- dados internos de clientes do credor
Os dados certos dependem do produto. Um credor de capital de giro pode dar mais peso ao fluxo de caixa recente, enquanto a análise de uma linha comercial maior pode exigir vários anos de demonstrações financeiras e uma avaliação qualitativa adicional.
A estratégia de crédito deve determinar quais dados são usados, e não a disponibilidade de uma fonte de dados determinar a estratégia de crédito.
4: Automatize o spreading e a análise financeira
O spreading financeiro converte demonstrações financeiras em dados padronizados que podem ser usados na análise de crédito.
O processo exige mais do que extrair números de um PDF. Um sistema de análise de crédito pode precisar alinhar períodos de referência, mapear diferentes rótulos contábeis para um esquema padrão, calcular valores ausentes, interpretar notas explicativas das demonstrações financeiras e aplicar convenções específicas da instituição.
O benchmark da Taktile Labs, FinSpread-Bench, publicado em março de 2026, avalia sistemas de IA em spreading financeiro usando 1.312 campos em 84 documentos baseados em casos reais de análise de crédito. O benchmark registra uma referência humana de aproximadamente 89% de correspondência de campos. A configuração testada de melhor desempenho, GPT-5.2 com Gemini 3.1 Pro para extração de documentos, atingiu 96,5%. O Gemini 3.1 Pro atingiu 95,9%, enquanto o Claude Opus 4.6 atingiu 94,3%.
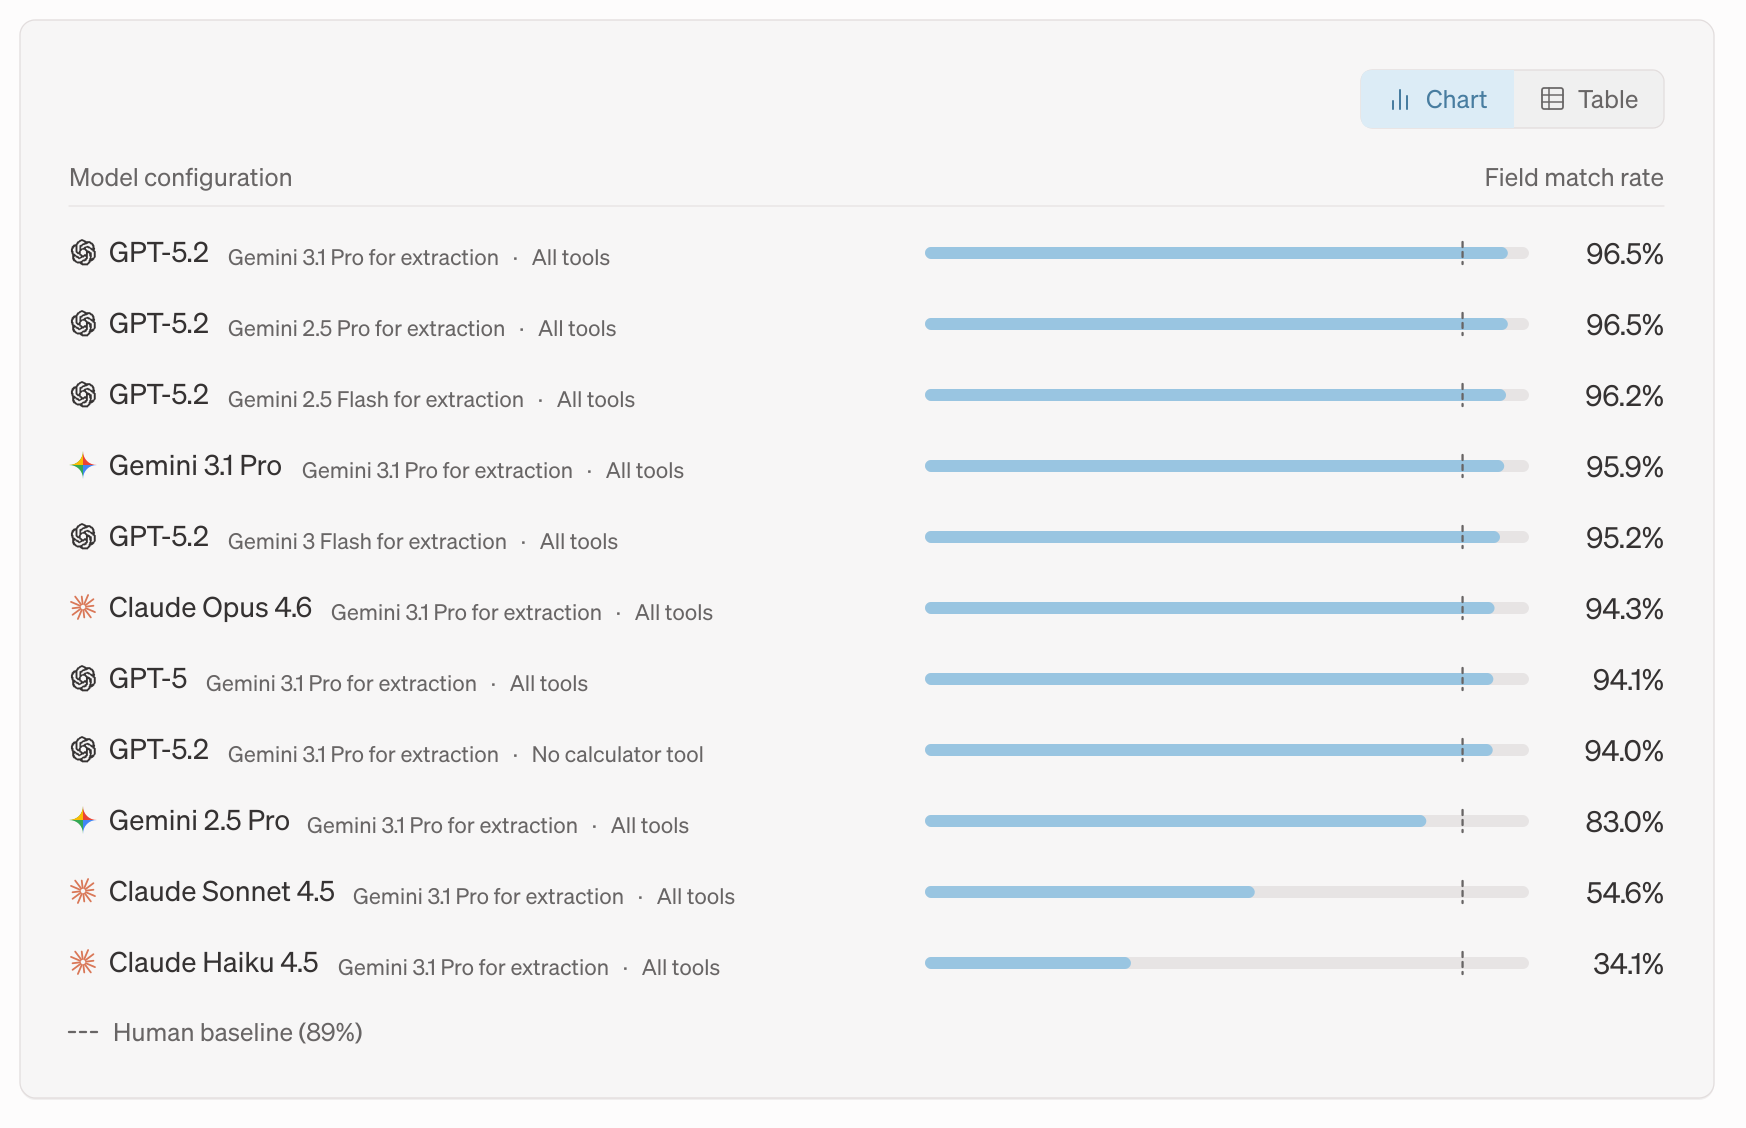
O mesmo benchmark mostra por que a escolha do modelo importa. A Taktile Labs constatou que os erros restantes das melhores configurações eram dominados por erros de raciocínio, de mapeamento e de convenções específicas da instituição, como a forma de classificar a dívida, e não por simples extração de números.
Isso faz do spreading financeiro um bom candidato à automação com tratamento de exceções: resultados de alta confiança podem seguir automaticamente, enquanto classificações ambíguas ou tratamentos contábeis incomuns podem ser revisados por um analista.
5: Aplique a política de crédito, os modelos de risco e as regras de decisão
Depois que os dados necessários foram coletados e padronizados, o credor pode avaliar automaticamente a solicitação em relação à sua estratégia de crédito.
Um fluxo pode avaliar critérios mínimos de elegibilidade, limites de bureaus de crédito, alavancagem, cobertura do serviço da dívida, fluxo de caixa, restrições setoriais, resultados de fraude, limites de exposição, scores proprietários e modelos de precificação.
Cada tecnologia tem um papel diferente:
| Componente | Mais adequado para |
|---|---|
| Integrações de dados | Buscar as informações necessárias para tomar a decisão |
| Regras determinísticas | Critérios explícitos de elegibilidade e limites da política |
| Modelos estatísticos ou de machine learning | Quantificar inadimplência, perda ou outros riscos |
| Agentes de IA | Documentos, pesquisa, análise qualitativa e resumos |
| Analistas de crédito | Exceções, ambiguidades e decisões que exigem muito julgamento |
A análise de crédito automatizada para PMEs não significa deixar um único modelo de IA tomar toda a decisão de crédito. A Taktile combina regras, modelos de risco, agentes de IA e revisão humana, de modo que os casos simples seguem automaticamente, enquanto as decisões mais complexas ou incertas ficam com um analista.
6: Encaminhe as exceções para analistas de crédito
A análise com human-in-the-loop usa a automação para determinar quais solicitações realmente exigem revisão de um especialista.
Um caso pode ser encaminhado quando as informações entram em conflito entre as fontes, uma solicitação está próxima de um limite da política, uma saída de IA tem baixa confiança, a exposição solicitada excede os limites definidos ou o tomador exige uma exceção à política.
Na Taktile, um cliente que usa análise de crédito assistida por IA relatou uma redução de 50% no tempo de análise de crédito, mantendo especialistas humanos responsáveis pelas decisões finais de crédito. A empresa também automatizou 80% das tarefas de onboarding e triplicou sua capacidade de onboarding.
Portanto, a finalidade da análise com human-in-the-loop não é inserir revisão manual em todo fluxo automatizado. É concentrar a expertise humana nos casos em que o julgamento pode mudar a qualidade da decisão.
7: Tome e documente a decisão de crédito
A etapa final converte o resultado da análise em um desfecho de aprovação, recusa ou revisão e registra como esse resultado foi alcançado.
Um fluxo automatizado pode gerar o valor e as condições de crédito propostos, os cálculos relevantes, os códigos de motivo, o resumo da decisão e a documentação de apoio do caso. Também deve preservar quais dados, regras, modelos, saídas de IA e alterações manuais contribuíram para o resultado.
Manter esse histórico de decisões facilita revisar, explicar e auditar os resultados automatizados.
Que resultados a automação da análise de crédito para PMEs pode entregar?
Os objetivos operacionais mais comuns da automação da análise de crédito para PMEs são maior capacidade de processamento, decisões mais rápidas e menos trabalho manual.
Breakout Finance, credora B2B dos EUA, relatou uma redução de até 95% no tempo de análise, levando as decisões de uma hora, e em alguns casos até quatro horas, para apenas três minutos após implementar a Taktile. A Breakout Finance também relatou capacidade de processar de três a cinco vezes mais solicitações.
Esses são resultados de clientes informados pelo fornecedor, e não benchmarks universais do setor. Os credores devem medir a automação em relação ao próprio tempo de decisão, taxa de revisão manual, solicitações processadas por analista, taxa de aprovação, taxa de alteração manual, desempenho da carteira e perdas de crédito.
Quanto da análise de crédito para PMEs deve ser automatizado?
O nível certo de automação depende do risco e da complexidade de cada solicitação.
Uma forma prática de estruturar a automação da análise de crédito para PMEs é em torno de três caminhos de decisão:
- Decisões de processamento direto: Solicitações completas e com resultados claros segundo a política do credor seguem automaticamente
- Decisões assistidas por tecnologia: A automação coleta dados, analisa documentos, calcula métricas e prepara o caso, enquanto um analista confirma a decisão final
- Decisões lideradas por especialistas: Casos complexos, de alto valor, incomuns ou de exceção recebem uma análise humana mais aprofundada.
A meta adequada não é 100% de automação. É o menor nível de trabalho manual compatível com o apetite de risco, o desempenho de crédito, a experiência do cliente e os requisitos de governança do credor.
Como os credores devem começar a automatizar a análise de crédito para PMEs?
Os credores devem começar pelas tarefas que consomem muito tempo dos analistas, mas exigem pouco julgamento especializado.
Uma sequência prática é:
- Mapear o processo atual de análise de crédito e identificar os gargalos
- Medir quanto tempo de analista cada etapa exige
- Automatizar tarefas repetitivas, como verificação de documentos, busca de dados, spreading e cálculos
- Conectar os dados internos e externos exigidos pela estratégia de crédito
- Codificar critérios de elegibilidade, limites, modelos e regras de escalonamento
- Definir quais casos podem seguir automaticamente e quais exigem revisão humana
- Testar o fluxo com solicitações históricas antes de ir para produção
- Monitorar a qualidade das decisões, as taxas de revisão manual, as alterações manuais, o desempenho de crédito e a qualidade dos dados após o lançamento
A automação pode então se expandir à medida que o desempenho observado demonstrar que outras tarefas ou decisões podem ser tratadas com confiabilidade.
Perguntas frequentes (FAQs)
Sim. Solicitações padronizadas e ricas em dados, com resultados claros segundo a política de crédito do credor, podem ser processadas sem revisão manual, enquanto casos complexos, de alto valor ou de exceção são mais adequados à análise com human-in-the-loop.
A análise de crédito automatizada é a categoria mais ampla e pode combinar integrações de dados, regras, modelos de risco, automação de fluxo de trabalho e revisão humana. A análise de crédito com IA acrescenta modelos de machine learning ou agentes de IA para tarefas como interpretação de documentos, spreading financeiro, pesquisa e geração de resumos.
O spreading financeiro é o processo de converter demonstrações financeiras em um formato padronizado para a análise de crédito. O benchmark da Taktile Labs, FinSpread-Bench, constatou que várias configurações de IA de ponta superaram sua referência de aproximadamente 89% de correspondência de campos humana nessa tarefa.
Não necessariamente. A automação cuida do trabalho repetitivo, como busca de dados, verificação de documentos, spreading financeiro, cálculos e regras de política, enquanto os analistas continuam importantes para exceções, exposições complexas e decisões que exigem julgamento.