
Agentes de IA no underwriting de crédito comercial: um guia de implantação responsável

Para muitas equipes de crédito comercial, o desafio é conhecido: como oferecer aos clientes decisões de empréstimo rápidas e competitivas sem abrir mão do rigor que boas decisões de underwriting exigem?
É um equilíbrio difícil, porque o underwriting comercial raramente é simples. Ao contrário dos fluxos de crédito ao consumidor, que muitas vezes podem se apoiar em entradas padronizadas, como scores de crédito ou limites de renda, as solicitações de empresas exigem mais interpretação. As demonstrações financeiras tendem a chegar em formatos diferentes, enquanto sinais de risco importantes costumam estar espalhados por vários sistemas, fontes e arquivos.
Como resultado, os analistas de underwriting costumam gastar um tempo valioso preparando um caso antes de conseguir avaliá-lo adequadamente: verificando se a solicitação está completa, normalizando dados financeiros e redigindo memorandos de crédito. Cada etapa importa, mas, juntas, podem atrasar decisões, aumentar o custo por solicitação e gerar atrito desnecessário para os clientes.
É aqui que a IA agêntica pode começar a ajudar.
Agentes de IA são sistemas capazes de raciocinar sobre um objetivo, interpretar resultados e determinar os próximos passos, inclusive quando envolver uma pessoa. No underwriting, os agentes são adequados às partes do processo que exigem reunir contexto, processar documentos e dados desorganizados e redigir um resumo para revisão.
Para as equipes de crédito comercial, os agentes de IA abrem um caminho prático para tomar decisões de underwriting mais rápidas e mais inteligentes. Não eliminando o julgamento humano, mas oferecendo aos analistas entradas mais limpas, contexto mais rico e mais tempo para se concentrar nas decisões que exigem sua expertise.
Onde os agentes de IA podem ajudar no underwriting de crédito comercial
O guia da Taktile identifica quatro áreas em que as equipes de crédito podem ampliar a automação com IA agêntica: recepção de documentos e verificações de completude da solicitação, spreading e análise financeira, gestão de casos e revisão humana, e criação de memorandos de crédito.
Todas essas áreas seguem um padrão comum: os analistas de underwriting gastam um tempo valioso reunindo, verificando e estruturando informações antes de poderem tomar a decisão de crédito propriamente dita. Os agentes podem ajudar preparando o caso, validando as entradas e trazendo à tona o contexto certo para a revisão.
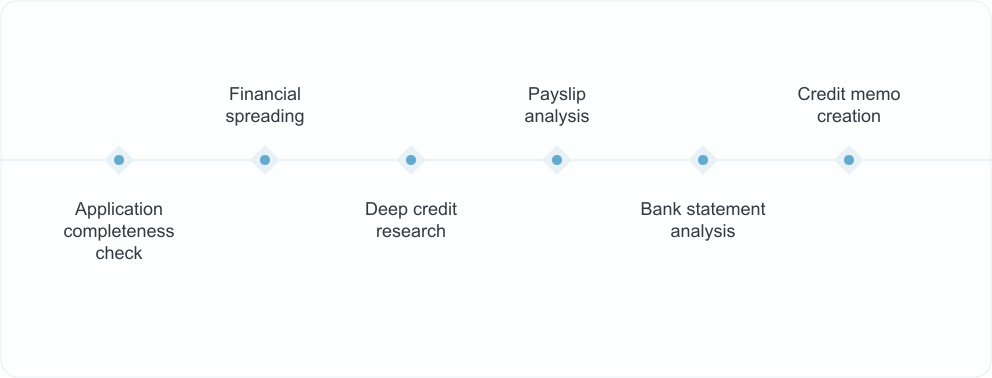
Caso de uso 1: verificações de completude da solicitação
Uma das oportunidades mais imediatas é a completude da solicitação.
Sem agentes, os analistas de underwriting muitas vezes precisam revisar manualmente os documentos enviados para confirmar se todas as informações necessárias estão presentes. Quando faltam documentos ou há inconsistências, o cliente pode esperar dias até saber que precisa fornecer informações adicionais. Esse atraso gera atrito para o cliente e interrompe o processo de underwriting.
Com agentes, as verificações de completude podem acontecer antes de a solicitação chegar à fila do analista. Um agente pode revisar os documentos enviados, identificar informações ausentes ou inconsistentes e pedir ao cliente material de apoio adicional. Usando OCR e processamento de linguagem natural, o agente também pode verificar se as informações dos documentos estão alinhadas com registros públicos ou fontes de terceiros.
Seja uma equipe de risco, de produto ou de operações, o valor é claro: os analistas recebem dossiês mais limpos, os clientes recebem retorno mais rápido e o processo de underwriting passa a depender menos de idas e vindas manuais.
Caso de uso 2: spreading e análise financeira
O spreading financeiro é outra área de alto impacto para a IA agêntica.
No underwriting comercial, o spreading financeiro envolve extrair dados de demonstrações de resultados e balanços patrimoniais, normalizar esses dados em um formato padrão e calcular os índices necessários para a análise. Como as empresas apresentam informações financeiras em formatos diferentes, esse trabalho tradicionalmente exigiu uma quantidade significativa de intervenção manual.
Os agentes conseguem processar demonstrações financeiras, extrair os pontos de dados relevantes, normalizá-los, validar os valores e sinalizar discrepâncias para revisão. Por exemplo, um agente pode verificar se os itens somam corretamente antes de os dados serem usados em um modelo de crédito ou em um memorando de crédito.
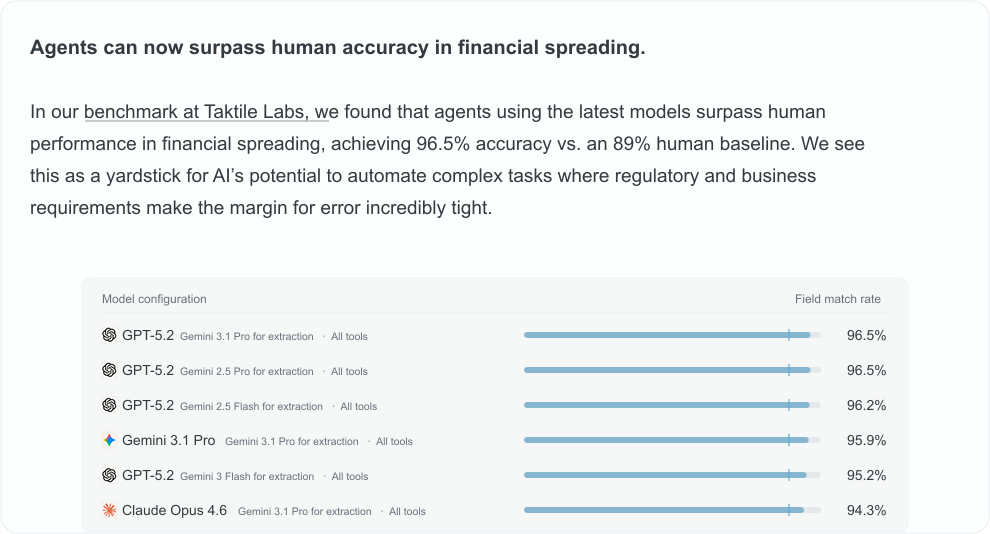
Para instituições sofisticadas, isso não significa tirar os analistas do processo. Significa reduzir o trabalho manual de preparação que atrasa a análise, ao mesmo tempo que oferece aos analistas um ponto de partida mais confiável para a tomada de decisão.
Caso de uso 3: gestão de casos e revisão humana
Mesmo quando as equipes começam a usar agentes para automatizar as partes mais simples da jornada de underwriting, a supervisão humana continua essencial em casos complexos ou de maior risco.
É aqui que os agentes podem tornar o processo de revisão mais focado e bem informado. Quando uma solicitação está próxima de um limite de risco, envolve padrões financeiros incomuns ou exige interpretação de política, um agente pode encaminhar o caso a um analista com o contexto relevante já anexado.
Em vez de pedir aos revisores que reconstruam o caso a partir de vários documentos, planilhas e sistemas, os agentes podem apresentar em um só lugar as principais entradas, os sinais de risco e as evidências de apoio, além de recomendar o próximo passo. O analista continua responsável pelo julgamento, mas pode formá-lo com uma visão mais clara do caso completo.
Para as equipes de crédito comercial, isso cria um modelo mais prático de colaboração entre humanos e agentes: os agentes preparam e encaminham o trabalho, enquanto os analistas concentram sua expertise nas decisões que realmente a exigem.
Caso de uso 4: criação de memorandos de crédito
À medida que as solicitações avançam para a aprovação final, os agentes também podem apoiar uma das partes mais demoradas do processo de underwriting: a preparação do memorando de crédito.
Um memorando de crédito reúne as informações coletadas ao longo da jornada da solicitação, incluindo dados do cliente, análise financeira, índices relevantes, sinais de risco, considerações de política e evidências de apoio. Criar essa narrativa manualmente pode levar muito tempo, principalmente quando as informações estão espalhadas por documentos, planilhas e sistemas internos.
Com agentes, as equipes podem gerar um rascunho do memorando de crédito com base nas informações já reunidas e analisadas durante o fluxo de underwriting. Os revisores podem então refinar o memorando, inspecionar as evidências subjacentes e tomar a decisão final com uma visão mais clara de como a recomendação foi formada.
O objetivo não é eliminar a revisão do processo. É dar aos aprovadores um ponto de partida mais completo e consistente: um que conecte a narrativa de crédito aos dados, documentos e análises que a sustentam.
Como é uma implantação responsável
Para as equipes de crédito comercial, implantar agentes de forma responsável começa com uma mudança importante de perspectiva: o objetivo não é simplesmente provar que um modelo executa bem uma tarefa. O objetivo é entender como os agentes podem operar com segurança e confiabilidade dentro do processo de underwriting que os cerca.
Isso significa olhar além do agente em si e projetar o sistema certo de contexto, controles, revisão humana e monitoramento.
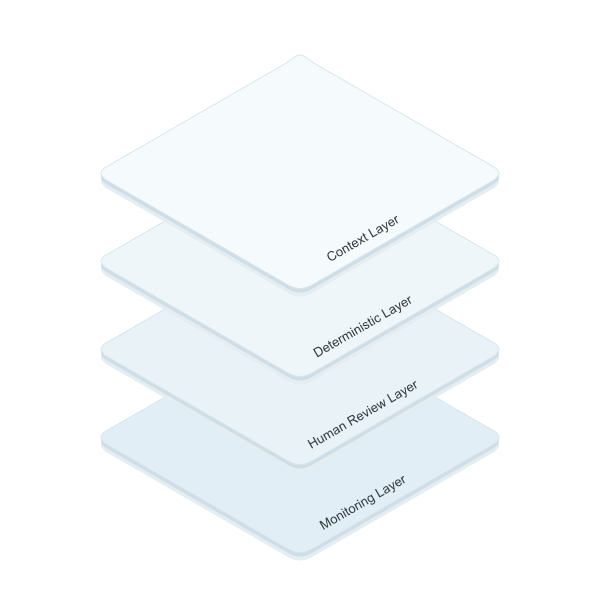
Camada de contexto: os agentes precisam de acesso às mesmas informações que um bom analista usaria, incluindo documentos do cliente, dados internos, fontes de terceiros, decisões históricas e o contexto de política relevante.
Camada determinística: políticas de crédito fixas, regras de elegibilidade e limites inegociáveis devem continuar regidos por regras. Os agentes são mais úteis em trabalhos que exigem interpretação, investigação ou raciocínio em várias etapas.
Camada de revisão humana: solicitações de maior risco, incomuns ou limítrofes devem ser encaminhadas aos revisores com a recomendação do agente, as evidências de apoio, o raciocínio e as áreas de incerteza claramente visíveis.
Camada de monitoramento: toda ação do agente deve ser rastreável, incluindo os dados acessados, as ferramentas chamadas, a recomendação feita e a decisão humana final. Isso sustenta a auditabilidade e ajuda as equipes a melhorar o desempenho ao longo do tempo.
Juntas, essas camadas ajudam as equipes de crédito comercial a passar de experimentos com agentes isolados para a construção de fluxos de underwriting agênticos que são governados, explicáveis e prontos para escalar.
Como começar
Para as equipes de crédito comercial que exploram a IA agêntica, um bom primeiro passo é começar pelo desafio do fluxo de trabalho, e não pelo agente em si.
Em vez de perguntar “Qual agente devemos construir?”, pode ser mais útil perguntar: “Onde o trabalho manual está gerando mais atrito hoje no nosso processo de underwriting?”
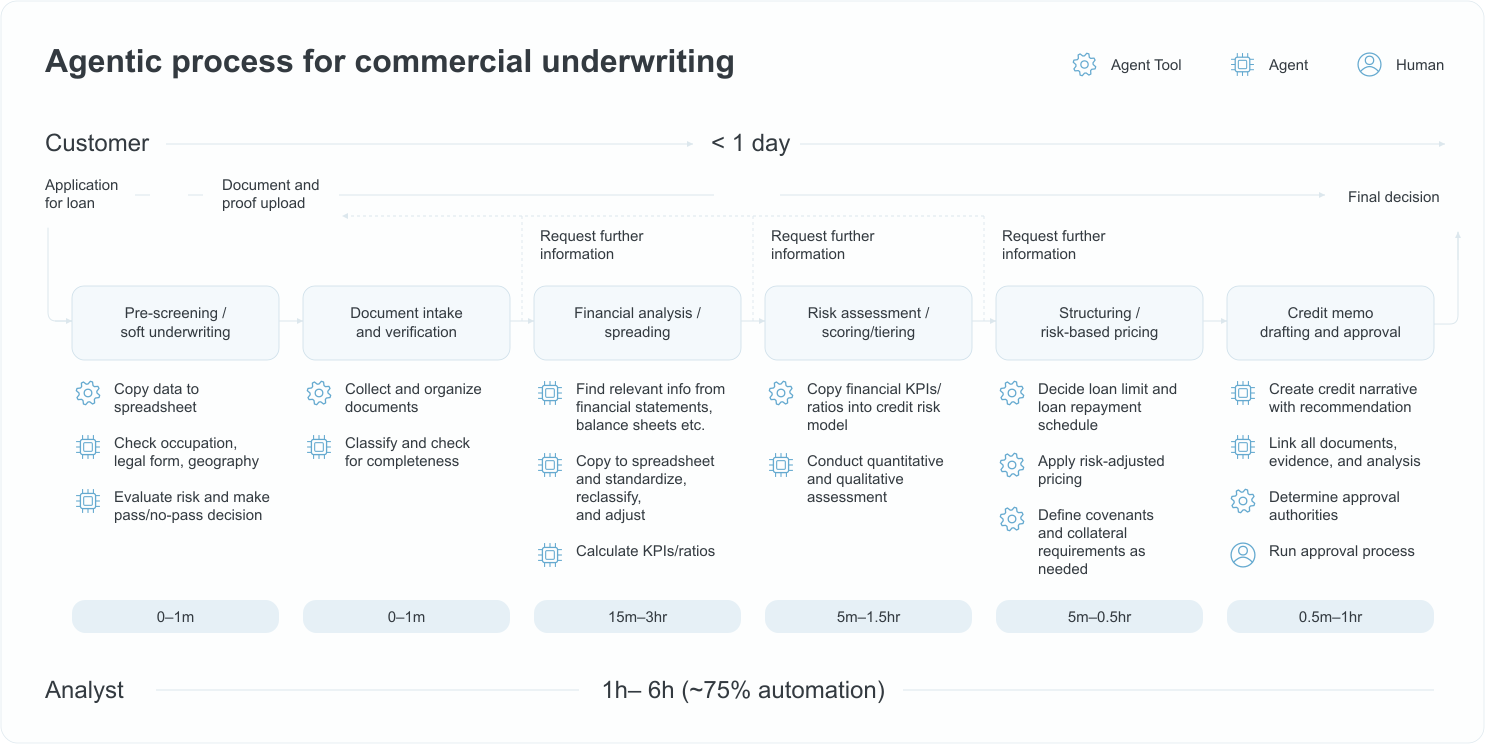
Para algumas equipes, esse atrito pode aparecer nas verificações de completude da solicitação. Para outras, no spreading financeiro, na criação de memorandos de crédito ou na revisão de casos escalados. O melhor ponto de partida costuma ser um fluxo de trabalho restrito o suficiente para ser testado com segurança, relevante o bastante para melhorar a experiência de underwriting e mensurável o suficiente para mostrar se o agente está gerando valor.
Algumas métricas úteis a considerar:
- Tempo entre o envio da solicitação e a primeira decisão
- Custo por decisão de underwriting
- Parcela das solicitações que exigem acompanhamento manual de documentos
- Precisão do spreading financeiro
- Taxas de override humano
- Abandono de clientes durante o processo de solicitação
- Satisfação dos revisores e tempo economizado
O objetivo não é automatizar o underwriting comercial de uma só vez. Um caminho mais prático é identificar os momentos em que os agentes podem ajudar a preparar casos mais limpos, reduzir o trabalho manual repetitivo e dar aos analistas mais tempo e contexto para as decisões que exigem sua expertise.
À medida que as equipes de crédito comercial começam a explorar a IA agêntica, as oportunidades mais valiosas virão de fluxos de trabalho em que velocidade, consistência e julgamento humano importam.
Se você está explorando onde os agentes de IA poderiam apoiar seus próprios fluxos de underwriting, baixe o guia completo para obter um framework prático para avaliar oportunidades, projetar guardrails e escalar com responsabilidade em underwriting de crédito, além de casos de uso de AML, compliance e fraude.
Perguntas frequentes (FAQ)
Um agente de IA no underwriting de crédito comercial é um sistema capaz de raciocinar sobre um objetivo de underwriting, usar ferramentas e fontes de dados, interpretar documentos não estruturados e determinar os próximos passos, como validar uma solicitação, extrair dados financeiros, redigir um memorando de crédito ou escalar um caso para revisão humana.
As áreas de alto impacto incluem verificações de completude da solicitação, spreading financeiro, preparação de casos, fluxos de revisão humana e criação de memorandos de crédito.
Nem sempre. Casos de menor risco ou mais simples podem ser candidatos a maior automação ao longo do tempo, mas os casos complexos devem ser encaminhados a revisores humanos, com contexto completo, evidências e o raciocínio do agente disponíveis.
As instituições precisam de controles claros de acesso a dados, regras de política fixas, limites de escalonamento, fluxos de revisão humana, trilhas de auditoria e monitoramento de desempenho.