
Guia de crédito para iniciantes: como avaliar o risco de crédito
Crédito04 de abr. de 2023
Ao desenvolver um produto de crédito, uma das tarefas mais importantes é definir como avaliar e precificar o risco dos seus clientes. Fazer isso bem permite aprovar os clientes certos, oferecer preços melhores que os da concorrência e alcançar unit economics positivo.
Com base na experiência da Taktile com credores sofisticados do mundo todo, este guia apresenta as melhores práticas do setor para avaliar e precificar o risco nas decisões de crédito, além dos principais trade-offs em cada etapa do processo.
Principais conclusões
- Uma avaliação de risco precisa permite que os credores aprovem mais clientes certos e identifiquem segmentos de mercado em que podem oferecer preços melhores que os da concorrência.
- Estruturar as decisões de crédito em etapas de pré-seleção, capacidade de crédito, capacidade de pagamento e precificação ajuda a controlar custo, conformidade regulatória e atrito com o cliente.
- A pré-seleção antecipada reduz avaliações caras nas etapas seguintes, mas os credores devem equilibrar critérios rígidos e possíveis abandonos.
- Usar várias fontes de dados, incluindo bureau de crédito, dados alternativos e dados de open banking, pode melhorar a previsão de inadimplência e revelar clientes com bom perfil de crédito e histórico limitado.
- As verificações de capacidade de pagamento evitam o superendividamento dos clientes e geram insights para ajustar valores e preços dos empréstimos, aumentando as taxas de aprovação.
- A precificação e a definição de limites diferenciadas por categoria de risco permitem aos credores capturar oportunidades mal precificadas e otimizar o retorno ajustado ao risco.
Por que o risco é crucial nas suas decisões de crédito?
Na maioria dos casos, conceder crédito exige entregar dinheiro a um cliente sem ter certeza absoluta de que ele conseguirá pagar, o que expõe você a risco financeiro. Por isso, é importante ter processos para prever a probabilidade de um cliente não pagar um empréstimo.
Seja qual for o produto de crédito, o objetivo do credor é chegar o mais perto possível da verdade em suas previsões de risco. Quanto melhor você prevê o risco, melhor posicionado está para aceitar e precificar clientes de acordo com o risco de cada um e, assim, encontrar nichos em que pode oferecer preços mais competitivos e aumentar a receita.
Credores que não fazem isso bem tendem a ter taxas de perda acima do esperado e a perder receita potencial por cobrar dos clientes mais do que o risco deles justifica.
Como os credores avaliam o risco para tomar decisões de crédito?
Um dos primeiros passos na tomada de decisões de crédito é desenvolver uma estrutura abrangente de avaliação de risco, conhecida como política de crédito, que detalha informações gerais sobre o seu produto de crédito, bem como os riscos de fraude e de mercado. Mas, acima de tudo, ela define como você prevê a probabilidade de um cliente não pagar um empréstimo e quais medidas toma para mitigar esse problema.
Para avaliar o risco com precisão, os credores já estabelecidos costumam construir modelos estatísticos que consideram os comportamentos passados (como pagamentos e aceitação de ofertas) de sua base de clientes. Já os novos credores normalmente não têm acesso a dados históricos de clientes e precisam recorrer a modelos “baseados em especialistas”, com critérios de decisão fundamentados nas melhores práticas do setor.
Embora as variáveis usadas pelos credores para avaliar o risco do cliente variem conforme o modelo de negócio e o segmento de clientes, o processo até a decisão de crédito tende a seguir uma estrutura semelhante.
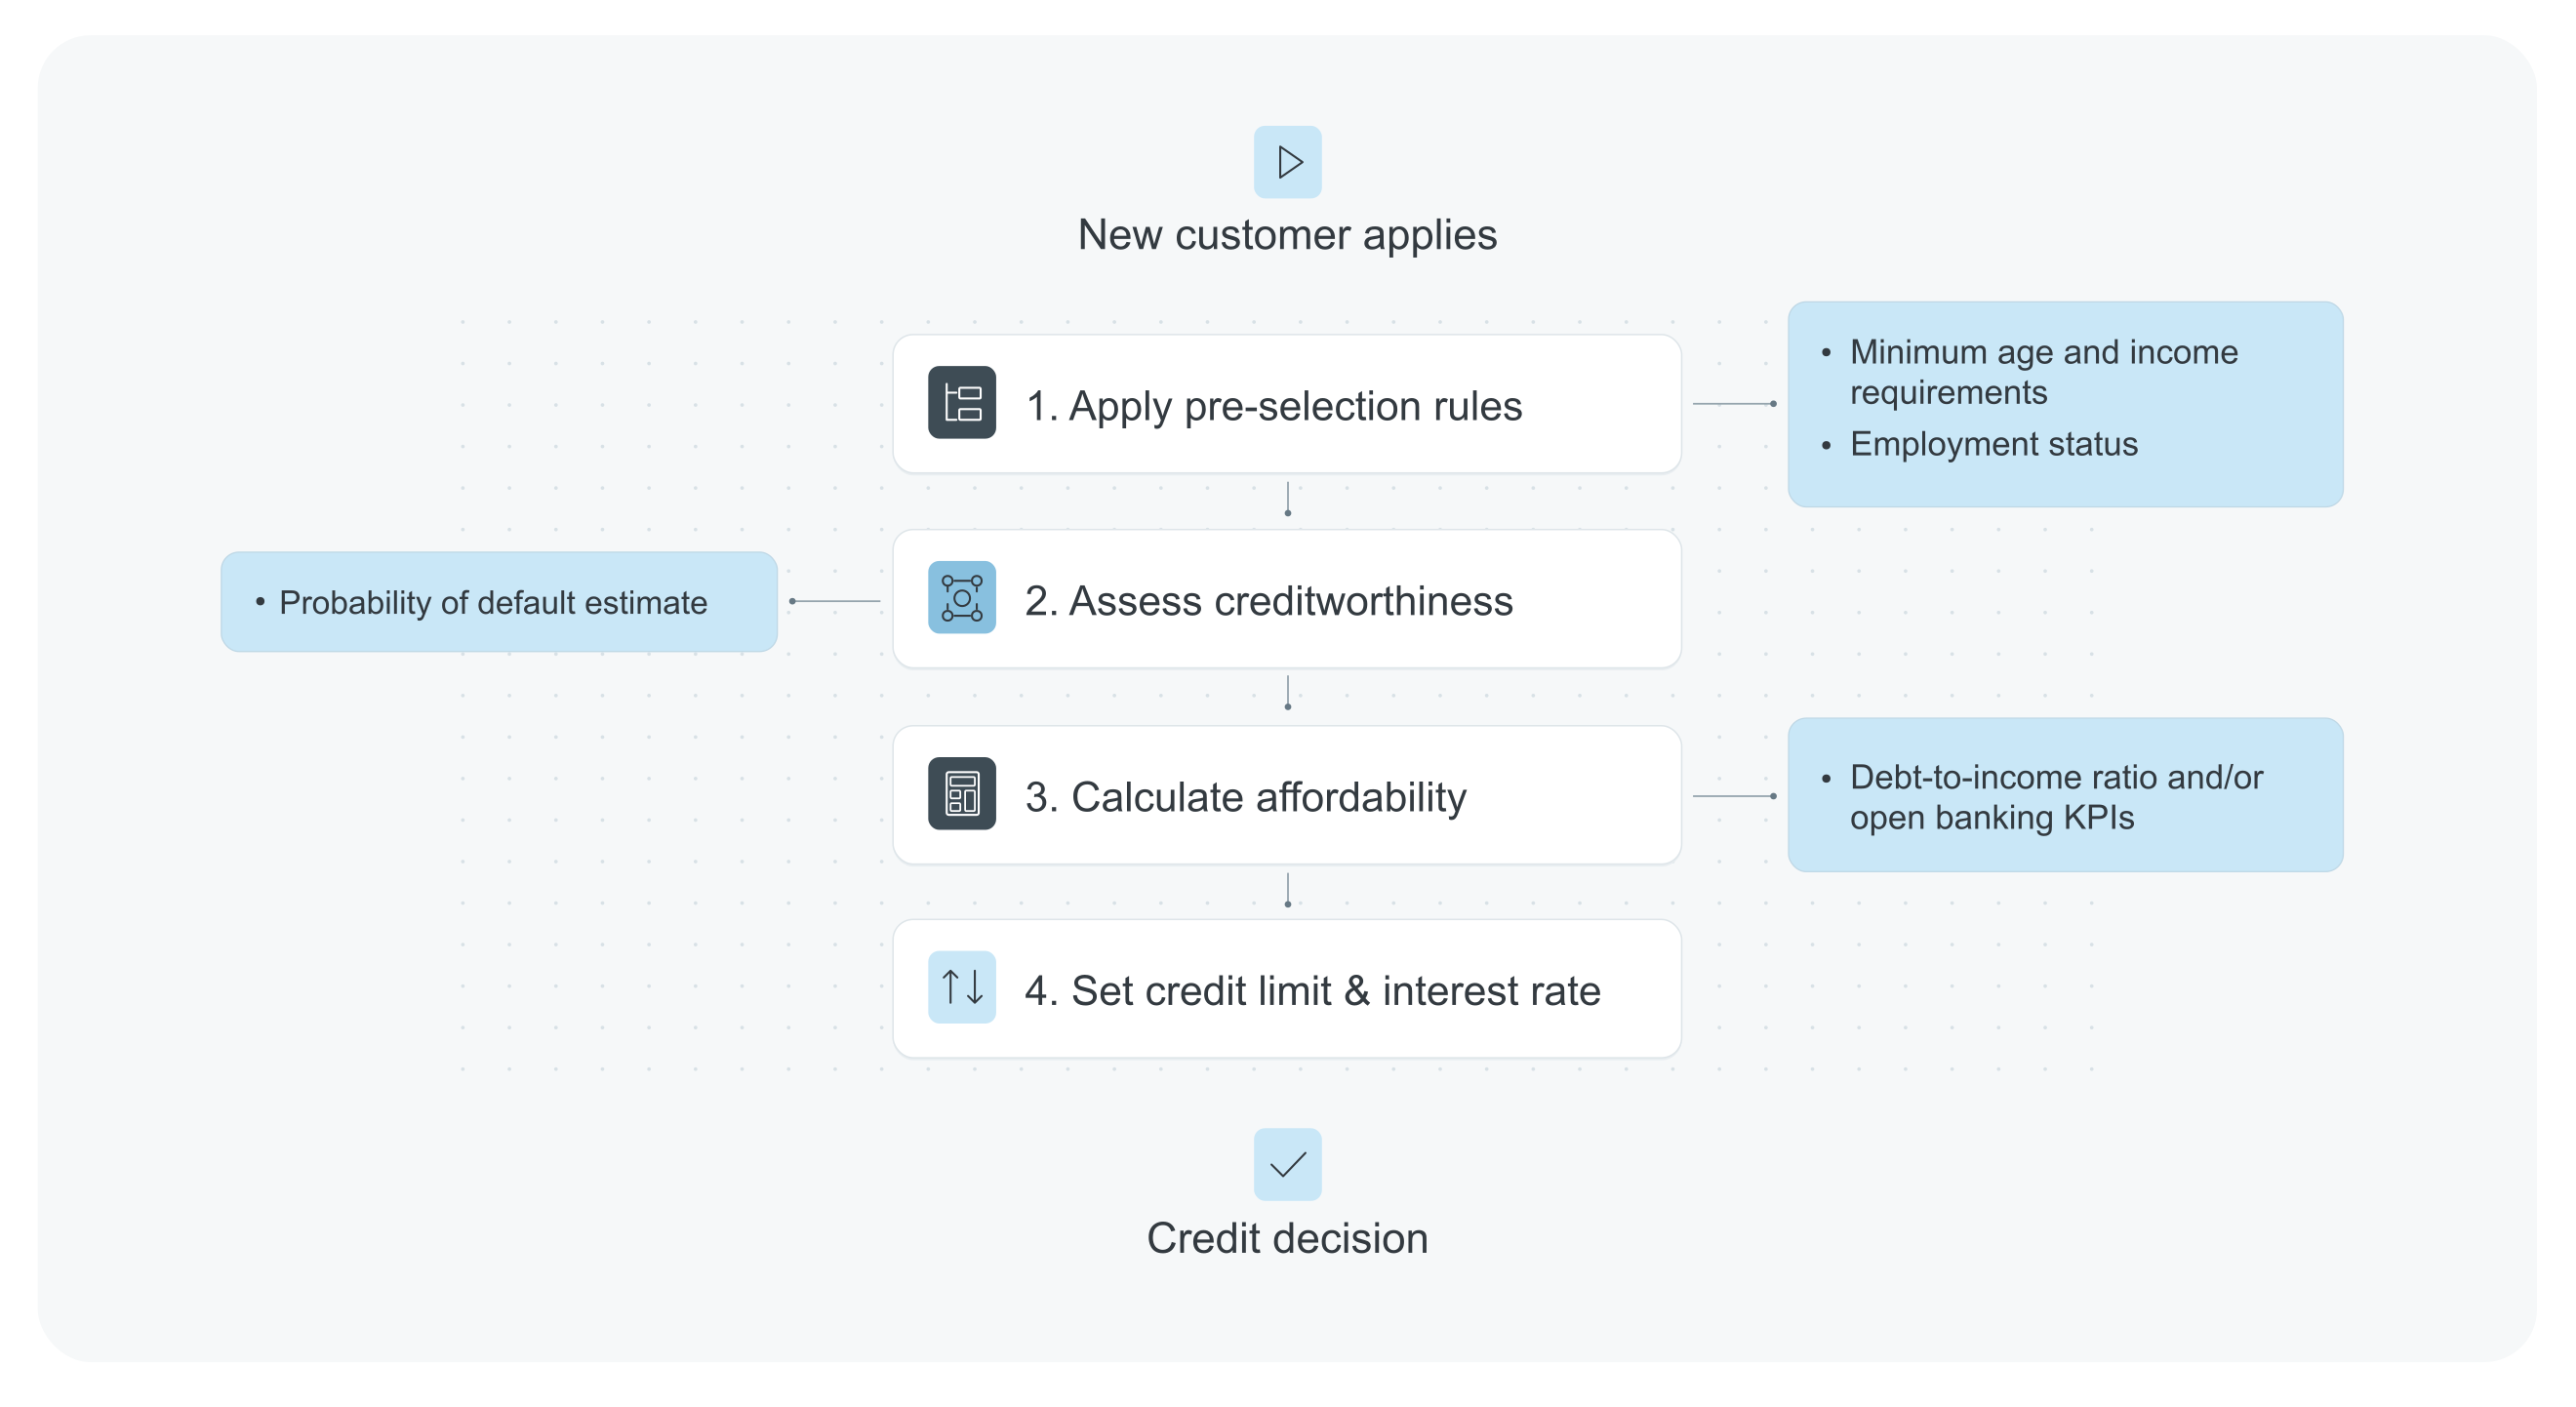
Você pode pensar na decisão de crédito como um funil, em que os clientes precisam atender a critérios específicos para avançar para a etapa seguinte. Esse processo costuma ser dividido em 4 etapas principais:
- Pré-seleção
- Avaliação da capacidade de crédito
- Cálculo da capacidade de pagamento
- Definição de limite e precificação
Antes de começar: considerações regulatórias
Antes de definir seus critérios de decisão, é essencial entender o marco regulatório que se aplica ao seu produto de crédito, pois pode haver requisitos específicos para a sua oferta, o seu segmento de clientes e a sua região.
Por exemplo, empréstimos a prazo de alto valor normalmente exigem critérios de decisão mais abrangentes do que produtos de liquidez, como cartões de crédito ou cheque especial. Da mesma forma, os empréstimos ao consumidor tendem a ser mais regulados do que os empréstimos comerciais.
Etapa 1: Pré-seleção
Os dados necessários para avaliar adequadamente o risco de inadimplência de um cliente podem ser bastante caros (como o score de um bureau de crédito). Por isso, os credores costumam definir critérios básicos de “pré-seleção” que os clientes precisam cumprir antes de passar para as etapas mais custosas de uma decisão de crédito.
O objetivo desta etapa é excluir os solicitantes que não atendem aos critérios de risco mais básicos e que, portanto, não passariam pelas etapas seguintes do processo.
Como funciona a pré-seleção?
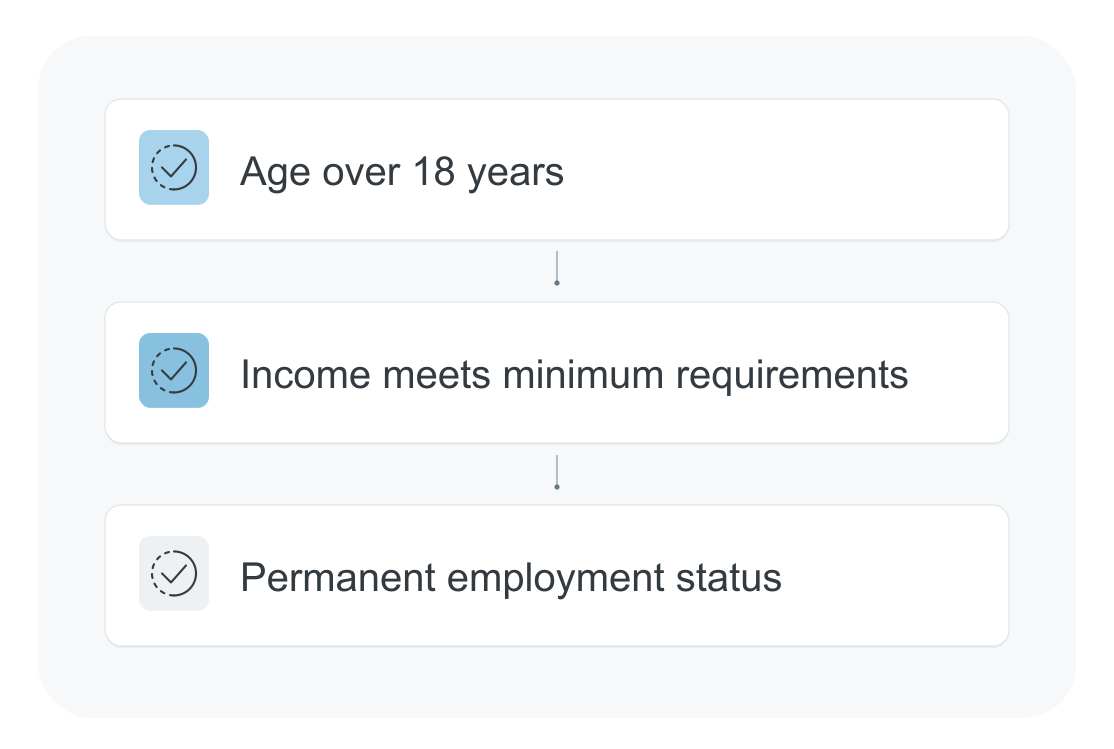
No início de todo processo de solicitação, os credores costumam pedir informações gerais sobre o solicitante, como idade, renda e situação profissional, e usam esses dados autodeclarados para criar regras “eliminatórias”.
Quais são os critérios de aceitação típicos?
As regras eliminatórias típicas definem os requisitos mínimos de idade, renda e situação profissional que o solicitante deve cumprir. Por exemplo, se o solicitante declara ter menos de 18 anos, é considerado menor de idade e é rejeitado imediatamente no processo.
Quais são os trade-offs?
Pode ser tentador pedir aos solicitantes que declarem muitas informações logo no início para fazer uma pré-avaliação precisa. Mas, ao fazer isso, você cria atrito e pode levá-los a abandonar o processo. Portanto, ao definir regras eliminatórias, é importante considerar o trade-off entre a precisão da pré-seleção e as taxas de abandono de clientes.
Etapa 2: Avaliação da capacidade de crédito
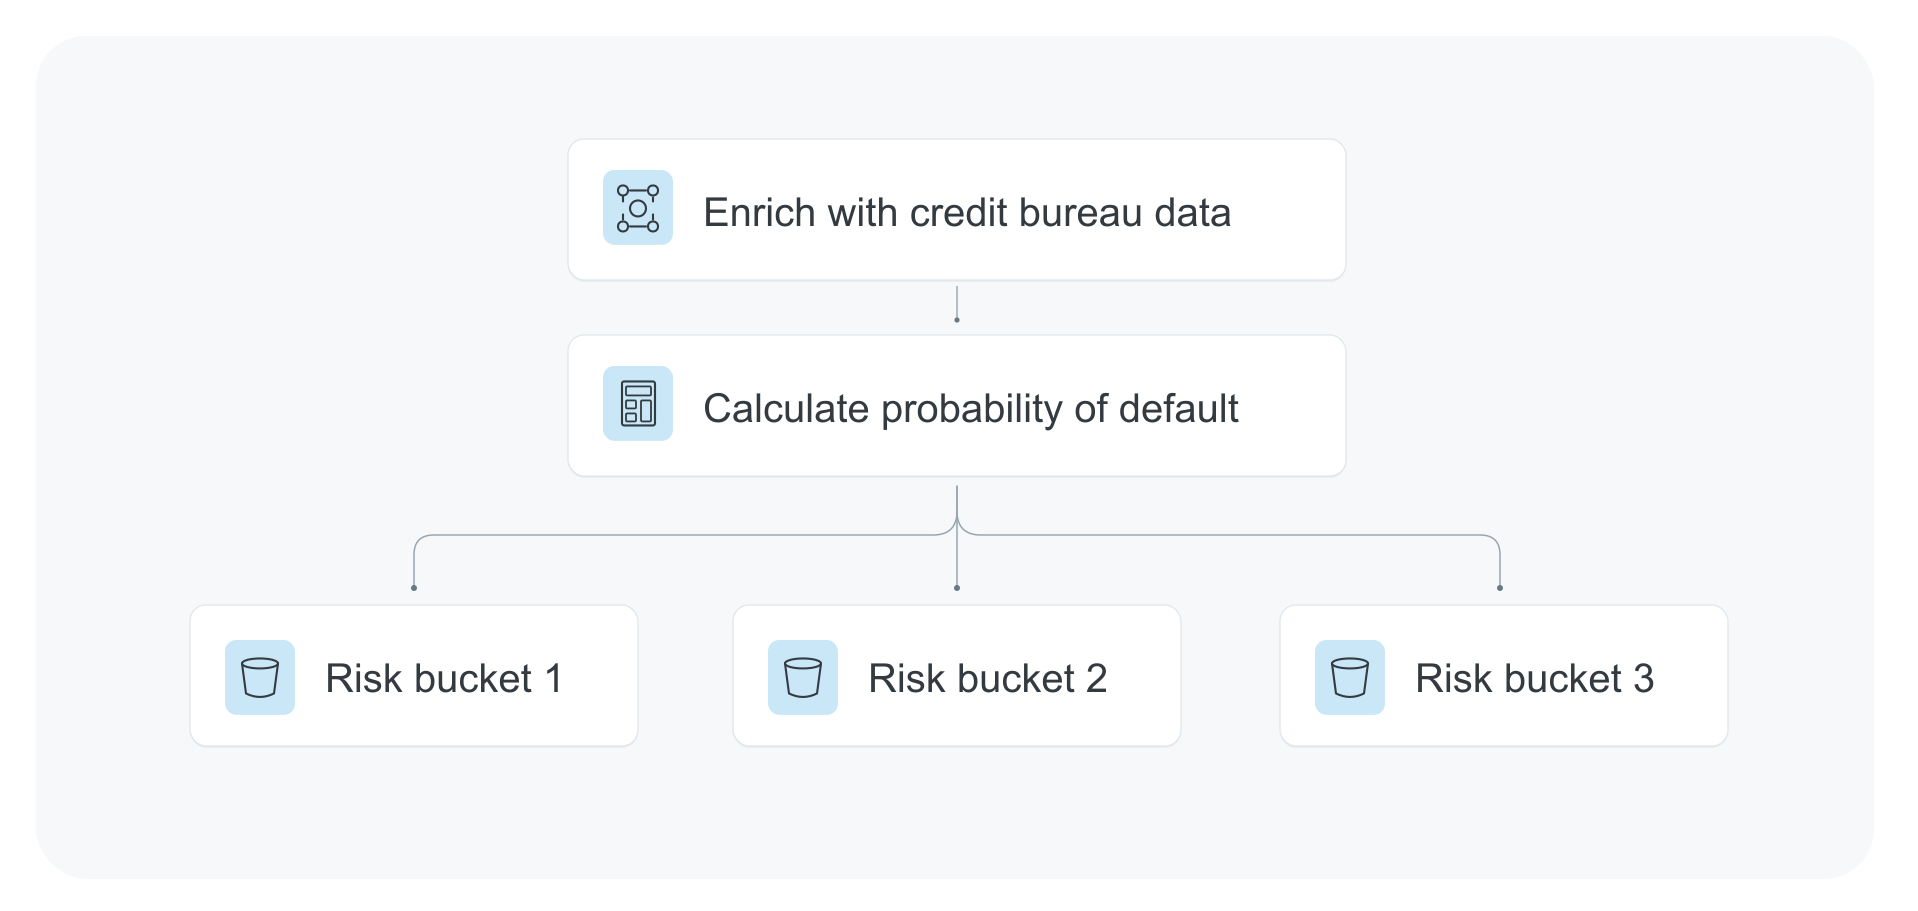
Depois que o solicitante passa pela pré-seleção, os credores costumam avaliar se ele está apto a receber um empréstimo com base em seu comportamento financeiro anterior, a chamada capacidade de crédito. Para avaliá-la, os credores recorrem ao cálculo da probabilidade de inadimplência (PD), que prevê a chance de um cliente deixar de pagar um empréstimo.
Estimar a PD não é apenas uma exigência regulatória na maioria dos países, mas também um dos indicadores mais relevantes do risco de inadimplência no processo de decisão de crédito. Por isso, o objetivo dos credores é obter uma estimativa de PD tão precisa quanto possível.
Como os credores preveem a probabilidade de inadimplência?
Os credores podem usar milhares de variáveis para estimar a PD e, em geral, os melhores preditores dependem do que é mais adequado ao seu produto de crédito e ao seu segmento de clientes.
No segmento de pessoa física, por exemplo, o indicador de PD mais usado é o score de crédito do cliente. Fornecido pelos bureaus de crédito locais, o score é calculado com base no histórico de crédito e no comportamento de pagamento conhecido do cliente.
A forma mais rápida (e mais barata) de acessar dados de score de crédito é por meio de um provedor terceirizado. A CRS, por exemplo, é um dos maiores agregadores de informações de bureaus de crédito dos Estados Unidos e oferece aos credores acesso rápido aos scores FICO de consumidores em qualquer bureau relevante.
Dependendo dos métodos de agregação de dados e dos modelos que os bureaus de crédito usam para calcular seus scores, alguns provedores terceirizados serão mais adequados a certos segmentos de clientes do que outros.
O que acontece se o cliente tiver pouco ou nenhum histórico de crédito?
Em segmentos em que os clientes têm pouco ou nenhum histórico de crédito (como estudantes, imigrantes recentes ou pequenas empresas), a maioria dos bureaus de crédito não tem acesso aos dados necessários para gerar scores precisos e atribui scores baixos por padrão. Portanto, para oferecer produtos de crédito a esses clientes, os credores precisam recorrer a outros indicadores de comportamento financeiro para gerar um score de risco geral.
Veja o credit scoring na Alemanha, por exemplo: o score da SCHUFA é excelente para estimar a PD de adultos acima de 25 anos. Mas, para clientes com menos de 25 anos (com históricos de crédito menos consolidados), o score de crédito da CRIF tende a ser mais preciso, pois a CRIF considera pontos comportamentais adicionais obtidos de dados de smartphones.
Alguns credores usam bureaus específicos que criam scores de risco com base em dados de pagamento de empresas de serviços públicos e de telecomunicações (como o Clear Early Risk Score da Experian). Outros preferem calcular seus próprios scores de risco com fontes de dados alternativas.
Com o open banking, os credores podem obter uma visão detalhada do comportamento financeiro anterior de um cliente com base em seus dados de transações. Com clientes PMEs, por exemplo, os credores podem recorrer a provedores como a Codat, que se conecta aos dados contábeis do cliente e fornece “KPIs” sobre seu comportamento de pagamento anterior. Saiba mais sobre o uso de fontes de dados alternativas em decisões de crédito.
Quais são os critérios de aceitação típicos?
Os critérios de aceitação que os credores definem com base na PD do cliente dependem do seu apetite de risco, determinado por vários fatores, como a taxa de juros que podem cobrar, o modelo de negócio e o segmento de clientes.
Por exemplo, se o seu objetivo é crescer rápido ou conceder crédito a clientes subprime, você pode definir critérios bem “frouxos”, que aceitem todos os clientes que cumpram os requisitos regulatórios básicos. Já se o objetivo é um crescimento estável em um segmento acostumado a juros baixos, você pode definir critérios mais rígidos, que aceitem apenas clientes de menor risco.
No nível básico, os credores costumam definir regras eliminatórias “rígidas” que rejeitam clientes com características negativas (como insolvência) e aqueles com PDs muito altas. Em geral, clientes com PD de 25% ou mais são considerados de alto risco e subprime, e credores com apetite de risco mais conservador ou que atuam em certos segmentos podem optar por rejeitá-los de imediato.
Depois de definir os critérios eliminatórios iniciais, os credores decidem com quais PDs se sentem confortáveis para avançar no processo. Alguns chegam a classificar seus clientes em “faixas de risco” (por score de crédito, por exemplo), o que facilita precificar os clientes de acordo com o risco em etapas posteriores.
Quais são os trade-offs?
Para aumentar a precisão da verificação de capacidade de crédito, alguns credores usam várias fontes de dados (como um relatório de crédito mais open banking) para prever a PD. No entanto, muitas vezes precisam fazer um trade-off entre a precisão da avaliação de risco, o custo por decisão e a conversão de clientes.
Embora preditores adicionais aumentem a precisão, pedir o consentimento dos clientes para consultar dados de várias fontes pode gerar atrito na jornada e levá-los a abandonar o processo de solicitação. Além disso, os dados ficam muito caros rapidamente, então pode ser preciso equilibrar a precisão e o custo de aquisição por cliente.
Etapa 3: Cálculo da capacidade de pagamento
Depois de avaliar a capacidade de crédito, os credores precisam descobrir se o cliente consegue arcar com o valor solicitado no pedido de empréstimo. Os critérios de decisão definidos aqui têm dois objetivos. Primeiro, ajudam a determinar o valor máximo de empréstimo que o cliente consegue pagar. Segundo, mostram aos reguladores que você toma medidas para não superendividar seus clientes.
Como os credores calculam a capacidade de pagamento?
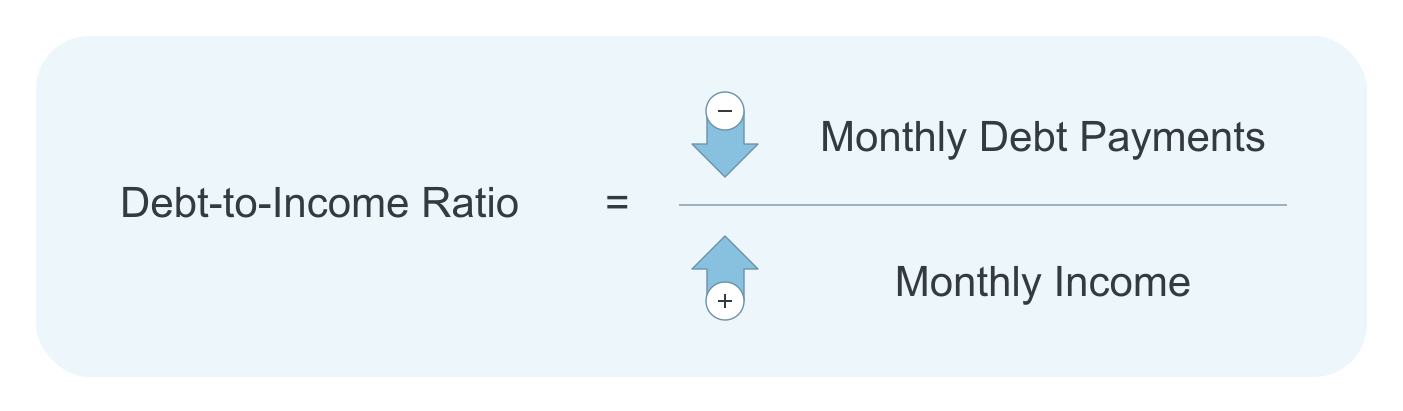
Para avaliar a capacidade de um cliente de pagar um novo empréstimo, os credores costumam adotar uma abordagem em duas etapas. Começam calculando o índice de endividamento sobre a renda (DTI), que indica a porcentagem da renda mensal do cliente que já é destinada ao pagamento de dívidas mensais, como parcelas de cartão de crédito e financiamento imobiliário.
Depois, para calcular quanto de dívida adicional o cliente consegue pagar por mês, os credores levam em conta outras despesas mensais da família, como aluguel e contas de serviços públicos.
Embora seja comum usar dados de bureaus de crédito nesta etapa, você também pode pedir que os clientes informem seus dados financeiros durante a solicitação ou obter esses insights diretamente dos dados financeiros do cliente, como as transações da conta bancária.
A principal vantagem de ter acesso aos dados da conta bancária principal do cliente é poder avaliar sua renda e seus gastos em tempo real e montar um retrato financeiro preciso. Isso não só melhora a precisão da avaliação de capacidade de pagamento, como também ajuda a oferecer aos clientes preços melhores nas etapas seguintes da decisão.
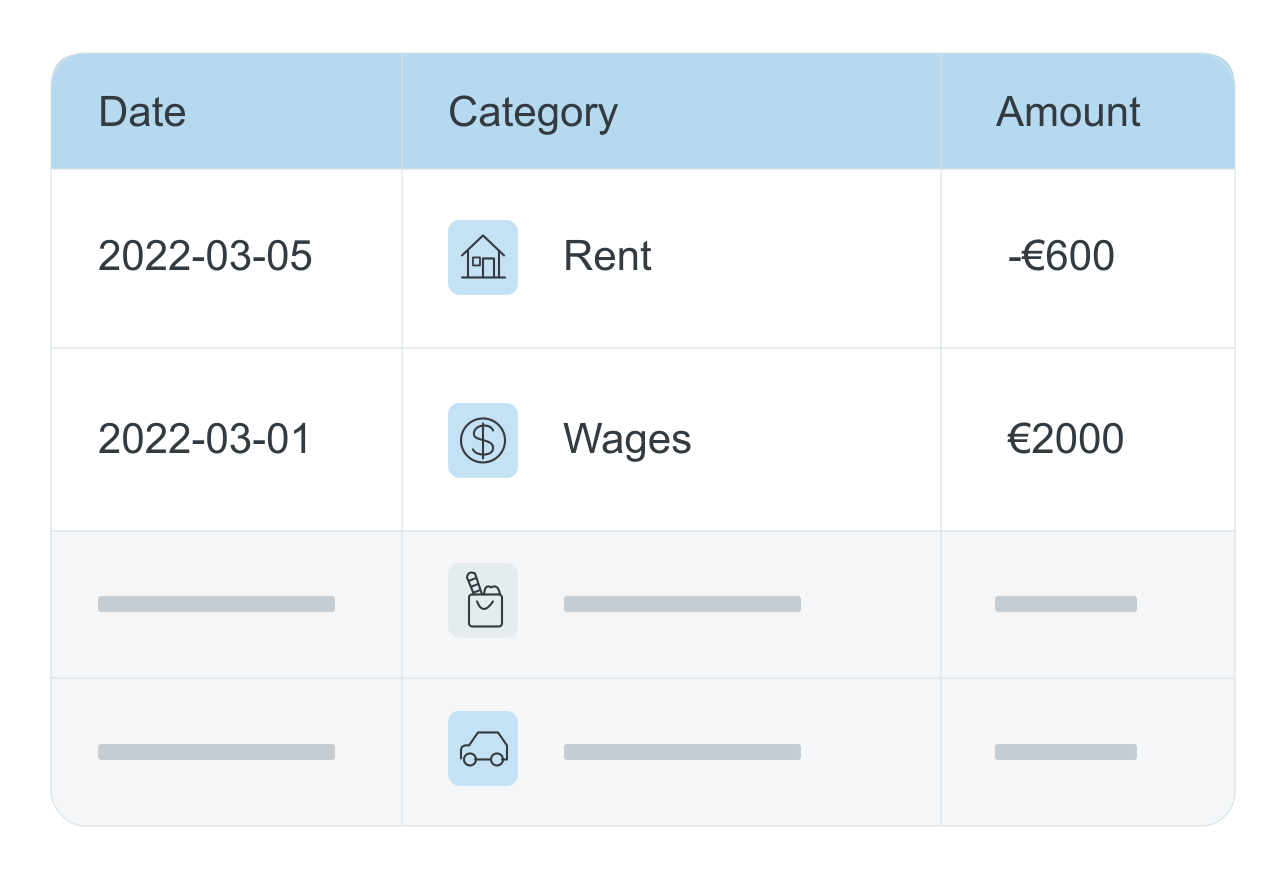
Se você já oferece outros produtos financeiros relevantes aos seus clientes, como cartões de débito, talvez já tenha acesso a parte dos dados de transações deles. A maioria dos novos credores, porém, opta por se associar a provedores terceirizados de open banking. A Plaid, por exemplo, é o maior provedor de open banking do mundo e entrega aos credores dados transacionais brutos e KPIs prontos para uso, que eles podem usar para definir seus critérios de capacidade de pagamento.
Embora adicionar KPIs de open banking permita uma avaliação de capacidade de pagamento muito granular, integrá-los aos seus critérios de decisão é complexo e demorado, por isso a maioria dos novos credores recorre a fornecedores de software para tirar esse peso das costas. A Taktile, por exemplo, é um software de decisão de crédito que permite conectar facilmente os principais provedores de dados para lançar seu produto de crédito rapidamente.
Quais são os critérios de aceitação típicos?
Os critérios mínimos de capacidade de pagamento que os credores definem com base no índice DTI do cliente (ou em KPIs semelhantes derivados de dados de open banking) dependem dos benchmarks do produto e do segmento de clientes e, muitas vezes, são determinados pelos reguladores.
Dependendo do apetite de risco, alguns credores podem acrescentar margens adicionais aos critérios regulatórios mínimos que os clientes precisam cumprir para avançar no processo.
Quais são os trade-offs?
Como na etapa de capacidade de crédito, os dados de open banking podem melhorar de forma significativa a precisão das avaliações de capacidade de pagamento. No entanto, também podem aumentar rapidamente seus custos de aquisição de clientes (se obtidos por meio de um provedor terceirizado).
Além disso, pedir consentimento para que provedores de open banking se conectem à conta bancária do cliente tende a ser um dos principais motivos de abandono do processo de solicitação (até 50%), especialmente quando o valor do empréstimo é baixo.
Etapa 4: Definição de limite e precificação
Depois de avaliar a capacidade de crédito do cliente e determinar sua capacidade de pagamento, os credores podem precificar o empréstimo.
O objetivo nesta etapa é, primeiro, determinar o valor máximo que você concederá no nível do produto, ou seja, qual é o limite máximo para o “cliente perfeito”. E, segundo, definir o valor máximo que você está disposto a conceder a cada cliente conforme sua categoria de risco.
Como os credores calculam o preço?
Como nas etapas anteriores do processo de decisão de crédito, a forma como os credores precificam seus empréstimos depende de muitos fatores. O apetite de risco, o segmento de clientes e quanto podem conceder aos clientes afetam a estratégia de precificação.
Os novos credores costumam começar a precificação comparando-se com a concorrência para ver os volumes e os níveis de preço atuais em seus segmentos de clientes. Depois, consideram seus próprios custos (como o custo por cliente adquirido ou as inadimplências esperadas) e determinam quanta margem podem acrescentar com base na oferta de produto e na disposição do cliente a pagar.
Quais são os critérios de precificação típicos?
Os critérios definidos aqui dependem da abordagem de precificação. Alguns credores podem simplesmente definir o mesmo valor máximo de empréstimo e a mesma taxa de juros para todos os clientes. No entanto, para capturar o maior retorno ajustado ao risco possível, a maioria diferencia esses fatores conforme a categoria de risco do cliente. Essas categorias podem se basear nas faixas de risco definidas na avaliação de capacidade de crédito ou simplesmente no score de crédito do cliente.
É aqui que entram a precisão das suas estimativas de PD e dos cálculos de capacidade de pagamento. Se você tem avaliações de risco muito precisas do seu segmento de clientes, pode identificar com segurança os clientes mal precificados pelo mercado (aqueles a quem outros credores cobram juros altos demais para a PD real). E, com isso, fazer ofertas mais atraentes que as dos concorrentes.
Por exemplo, clientes das categorias de maior risco podem receber apenas uma porcentagem do valor máximo do empréstimo, com taxa de juros mais alta, devido ao risco maior que o credor precisa assumir. No outro extremo, clientes de menor risco podem receber taxas de juros mais competitivas e limites máximos mais altos.
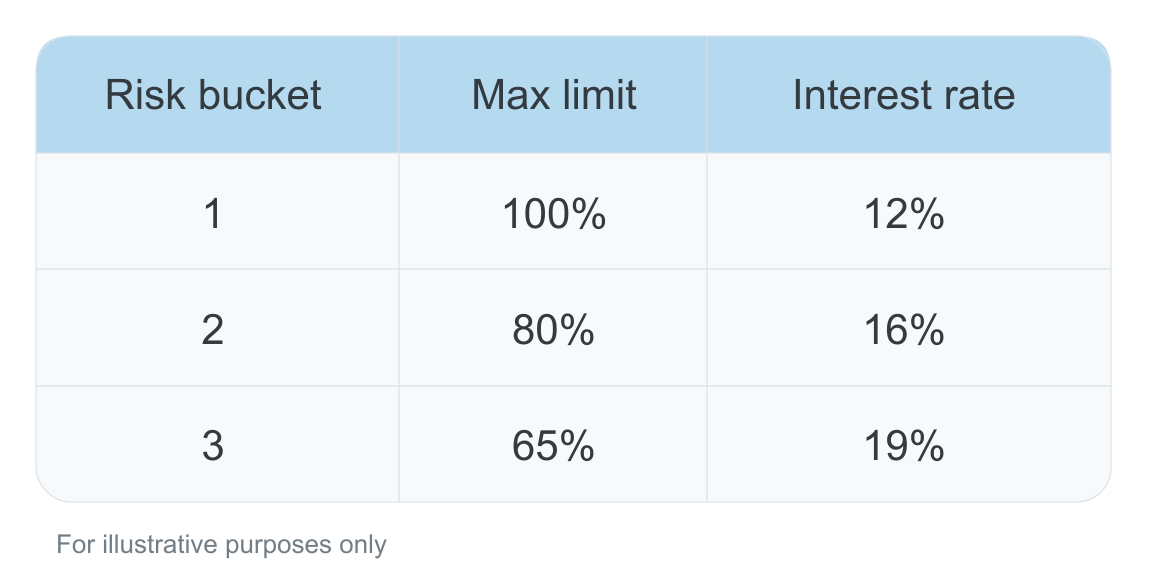
Realizar análises “e se” de diferentes cenários de precificação pode ajudar a determinar a estratégia ideal para o seu segmento. Com dados sintéticos, você pode simular resultados potenciais em métricas-chave, como taxas de aprovação, valores de empréstimo e possíveis taxas de perda. Credores de ponta usam fornecedores de software como a Taktile, que permitem às equipes de crédito e risco criar rapidamente várias versões de políticas com critérios diferentes para experimentar suas estratégias de risco e precificação.
Quais são os principais trade-offs?
O trade-off mais significativo ao definir uma estratégia de precificação costuma ser entre crescimento e rentabilidade: para conquistar mais participação de mercado, os credores muitas vezes precisam abrir mão de parte do lucro para oferecer preços mais competitivos.
Pronto para criar sua política de crédito?
Seguindo os conceitos gerais descritos acima, você estará bem posicionado para criar uma política de crédito altamente eficaz, que minimiza suas taxas de perda, otimiza suas taxas de aprovação e lhe dá vantagem competitiva no seu segmento de clientes.
Se você quer levar seu produto ao mercado rapidamente, pode economizar tempo e dinheiro com a Taktile, provedora líder de software de decisão de crédito usada por credores sofisticados do mundo todo. Aproveite nossos modelos de política de crédito testados em campo para começar em pouco tempo, ou conte com nossas parcerias com alguns dos principais especialistas em risco do mundo para ajudar a construir a sua própria política.
Perguntas frequentes (FAQs)
A avaliação de risco de crédito é o processo de prever se um tomador pagará um empréstimo. Ao usar fontes de dados como scores de bureaus de crédito, dados de open banking e verificações de capacidade de pagamento, os credores podem reduzir a inadimplência e tomar decisões de crédito mais lucrativas.
A maioria dos credores usa modelos de probabilidade de inadimplência (PD) baseados em histórico de crédito, comportamento de pagamento ou dados alternativos, como open banking e pagamentos de serviços públicos. Os novos credores costumam começar com políticas de crédito baseadas em especialistas antes de construir modelos estatísticos.
As verificações de capacidade de pagamento, como índices de endividamento sobre a renda e insights de open banking, ajudam os credores a evitar o superendividamento. Também garantem a conformidade regulatória e permitem ajustar valores e taxas de juros a cada tomador.
A precificação diferenciada por categoria de risco permite aos credores oferecer taxas de juros competitivas a tomadores de baixo risco e, ao mesmo tempo, proteger as margens em empréstimos de maior risco. Isso melhora o retorno ajustado ao risco e ajuda os credores a conquistar clientes mal precificados.
A Taktile oferece uma Plataforma de Decisão low-code e intuitiva que integra várias fontes de dados, automatiza modelos de risco e permite experimentação rápida. Solicite uma demopara ver como a Plataforma de Decisão com IA da Taktile pode ajudar você a lançar políticas de crédito mais inteligentes, com mais rapidez.