
Gagner du temps et de l’argent en automatisant l’octroi de crédit B2B
Crédit09 août 2023
Grâce à l’innovation majeure du secteur fintech, les prêteurs B2B ont désormais la possibilité de transformer leurs opérations. L’automatisation des processus d’octroi est enfin possible : les prêteurs peuvent faire croître leur activité sans augmenter leurs dépenses ni leurs ressources.
Dans cet article, nous expliquons comment l’automatisation peut transformer vos opérations pour prendre des décisions d’octroi plus rapides, plus intelligentes et plus sûres, à grande échelle.
À retenir
- Automatiser l’octroi de crédit B2B réduit la charge de travail manuelle, accélère les décisions et diminue les coûts opérationnels, tout en améliorant la cohérence et la transparence.
- Commencez petit : même une automatisation partielle du pré-filtrage ou de la collecte de données peut améliorer sensiblement la rapidité et la précision.
- Étendez progressivement l’automatisation à l’évaluation du risque et à la tarification, tout en conservant une supervision humaine pour les dossiers complexes ou de forte valeur.
- Utilisez des sources de données intégrées et de haute qualité, comme l’open banking et les données comptables, pour améliorer la précision de l’évaluation du risque et permettre des offres instantanées.
- Automatisez d’abord les segments de faible valeur et à fort volume pour augmenter votre capacité et générer du revenu auprès de clients jusque-là mal servis.
- Testez et affinez en continu les règles de votre politique de crédit pour maximiser la précision et l’efficacité des décisions d’octroi automatisées.
Un gouffre de ressources : comment l’octroi manuel freine la croissance à grande échelle
Depuis des décennies, les prêteurs B2B peinent à standardiser leur approche de l’évaluation du risque.
Les entreprises ont des caractéristiques propres et ont souvent besoin d’un soutien financier plus important que les particuliers. Avant de décider d’accorder un financement, les prêteurs exigent de nombreux documents des emprunteurs, qui sont ensuite examinés avec soin. Une part considérable de l’octroi de crédit B2B se fait donc manuellement.
L’un des principaux défis de l’octroi manuel est son coût. Prendre une décision demande beaucoup de temps et de ressources, et passer efficacement à l’échelle peut être presque impossible. Par exemple, examiner manuellement des centaines de documents pour un seul demandeur est difficile à faire à grande échelle.
Ces contraintes font que les prêteurs refusent souvent, par exemple, les demandes de prêts de faible montant émanant de PME. De plus, un processus d’examen 100 % humain peut entraîner des incohérences et un manque de transparence dans la prise de décision.
Les processus d’octroi manuels affectent aussi directement l’offre de produits. Les demandes sont complexes et les délais de réponse bien plus longs.
Pendant longtemps, les prêteurs B2B ont dû composer avec ces contraintes. Ce n’est plus le cas.
La prochaine frontière du crédit B2B : l’automatisation des décisions
Grâce aux progrès des logiciels d’automatisation et à la disponibilité des données, les prêteurs B2B peuvent désormais automatiser davantage leurs processus d’octroi. Les acteurs les plus avancés du secteur exploitent déjà ces technologies pour faire évoluer leurs opérations avec succès.
Dans une récente étude de Taktile, 73 % des prêteurs B2B ont déclaré vouloir augmenter leur niveau d’automatisation en 2023, et 27 % souhaitent accroître leur automatisation des décisions de plus de 10 points de pourcentage.
Les bénéfices de l’automatisation des décisions dans le crédit B2B
- En automatisant ne serait-ce qu’une partie de votre processus d’octroi, vous pouvez réduire sensiblement le temps et les ressources nécessaires pour prendre des décisions – et ainsi augmenter votre capacité à en traiter un plus grand volume.
- Associer examen humain et automatisation fondée sur les données peut améliorer considérablement la précision et la cohérence de votre évaluation du risque.
- Côté expérience emprunteur, l’automatisation vous permet de simplifier votre processus de demande, d’accélérer vos délais de réponse et de proposer des tarifs plus attractifs.
Ces facteurs réduisent non seulement vos coûts opérationnels, mais peuvent aussi être le catalyseur d’une amélioration des taux de conversion et d’une croissance du chiffre d’affaires, en servant des clients que vous auriez pu refuser auparavant.
Comment automatiser davantage vos décisions d’octroi
Pour en tirer ces bénéfices, des prêteurs du monde entier utilisent des solutions de décision modernes, comme Taktile. Ces solutions aident les prêteurs à transformer leurs règles de crédit en décisions automatisées et à exploiter les données pour mieux décider.
Cependant, vu la complexité de l’évaluation du risque des entreprises, les prêteurs ne peuvent souvent pas automatiser 100 % de leurs décisions. C’est pourquoi beaucoup adoptent une approche d’automatisation progressive.
1. Commencer par de petites améliorations
Pour certains, automatiser seulement une ou deux étapes d’un processus d’octroi manuel peut avoir un impact considérable.
Par exemple, un outil qui visualise clairement votre politique de crédit et automatise la collecte de données peut améliorer sensiblement la rapidité, la précision et la cohérence de vos décisions.
2. Étendre à l’évaluation du risque et aux décisions automatisées
Vous pouvez ensuite passer à la création d’un flux de décision qui évalue automatiquement une partie (ou la totalité) d’une décision d’octroi.
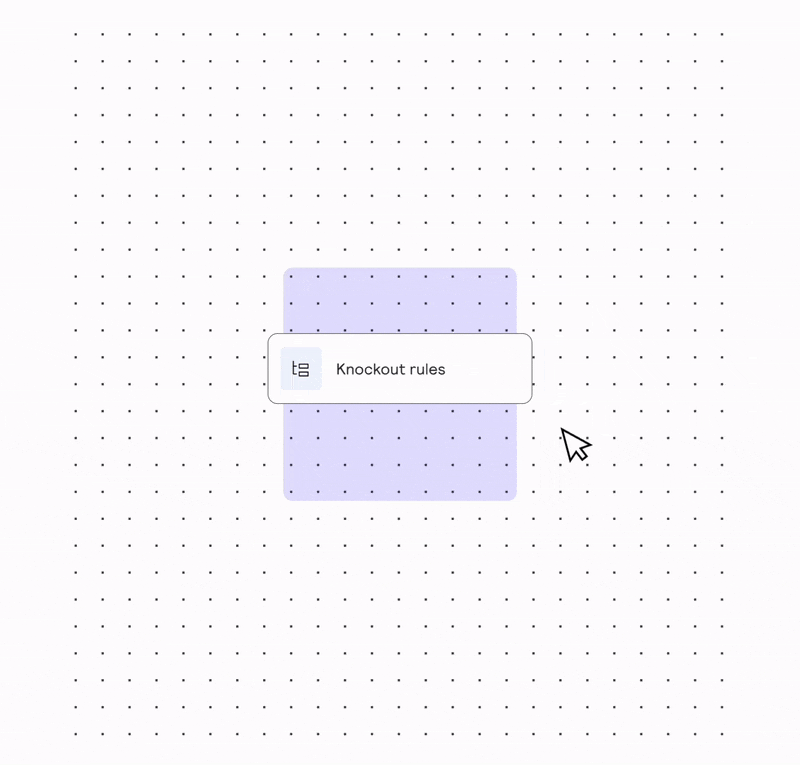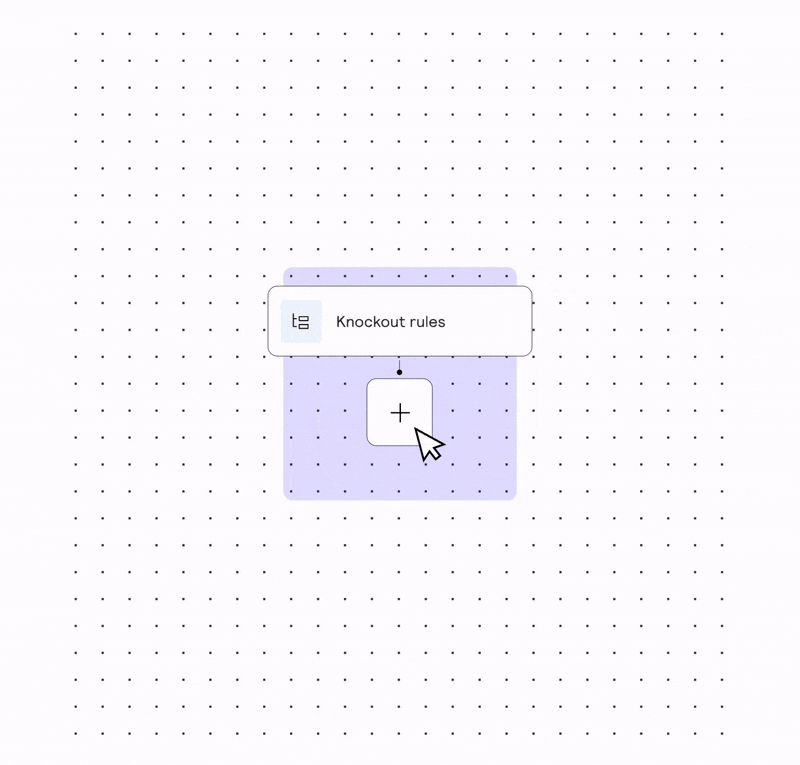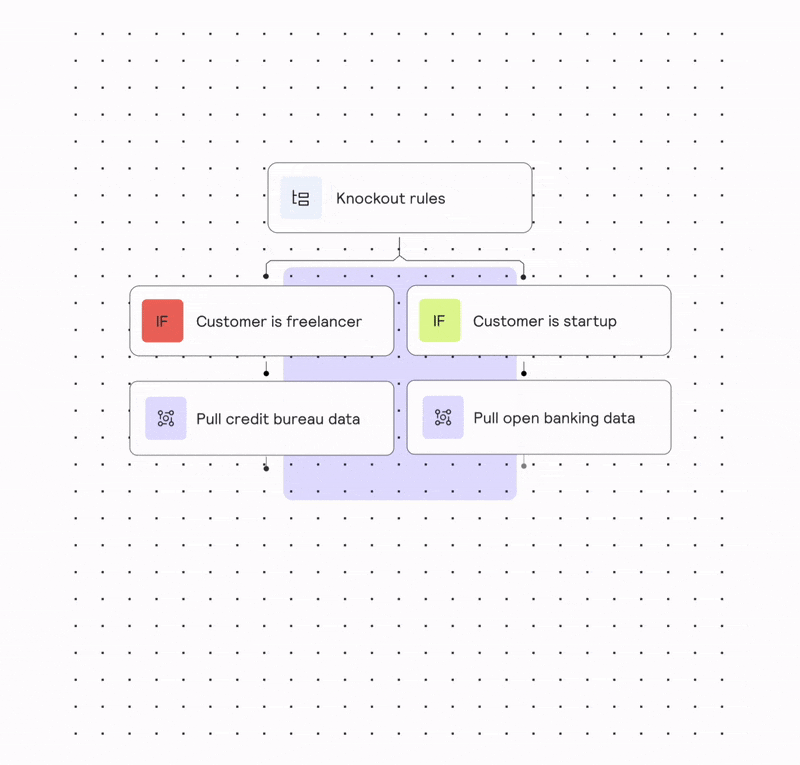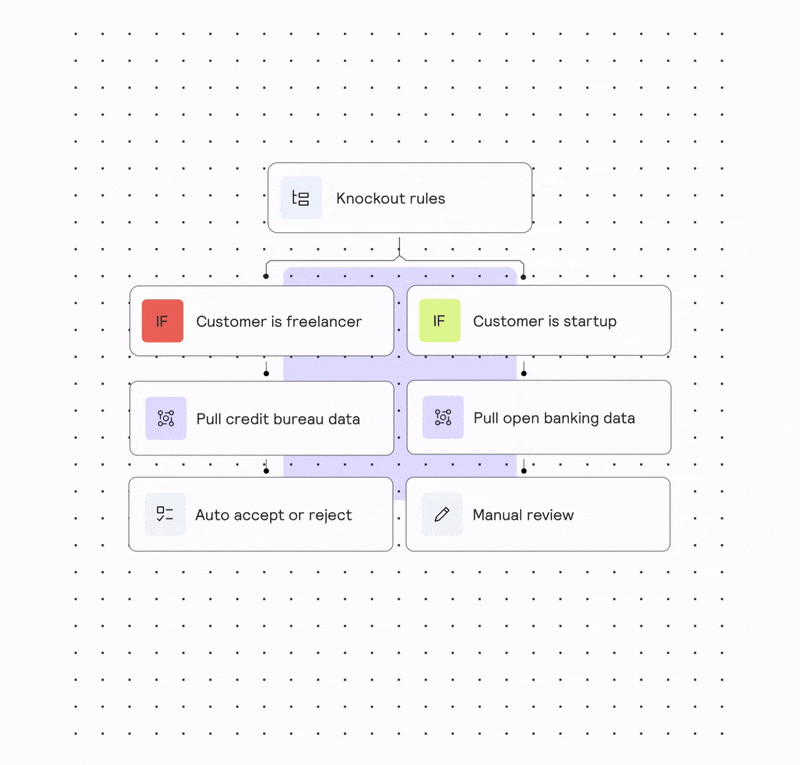
Par exemple, vous pouvez commencer par automatiser uniquement le pré-filtrage des emprunteurs, puis évoluer vers l’automatisation de toute l’évaluation du risque et de la tarification – en veillant à ce qu’une personne de votre organisation puisse toujours examiner et approuver (ou refuser) les décisions finales.
"En automatisant notre évaluation du risque avec le moteur de décision de Taktile, nous avons pu réduire sensiblement la part de saisie manuelle dans notre processus d’octroi. Nos équipes collaborent encore plus efficacement sur les décisions d’octroi, de manière transparente et cohérente."
À partir de là, vous pouvez déterminer quelles parties de votre segment de clientèle se prêtent facilement à l’automatisation des décisions – par exemple, les freelances ou les petites entreprises de quelques salariés. Cela suppose de réaliser des évaluations du risque en temps réel pour générer des offres instantanées.
Automatiser les décisions pour une fraction même réduite de vos clients libère un temps précieux pour évaluer le risque des dossiers plus complexes.
Pour choisir les décisions à automatiser, les prêteurs prennent généralement en compte la valeur de la décision et la précision avec laquelle ils peuvent évaluer automatiquement le risque de l’emprunteur.
Les décisions de faible valeur et à fort volume sont souvent un point de départ logique, car elles comportent généralement moins de risque. À ce stade, il est fréquent de pouvoir accroître son potentiel de revenu en automatisant les décisions pour des clients que vous n’auriez habituellement pas la capacité de servir – par exemple, des entreprises plus petites ou plus jeunes, dont les montants de prêt peuvent être moindres.
3. Laisser les données guider votre stratégie d’automatisation
Des données de haute qualité sont indispensables pour évaluer le risque avec précision et, par conséquent, pour prendre des décisions d’octroi instantanées. La capacité d’une source de données à alimenter l’évaluation du risque pour une partie donnée de votre segment de clientèle doit donc orienter votre stratégie sur les décisions à automatiser.
Ici, s’appuyer sur des sources de données modernes, comme les transactions d’open banking et les données comptables, vous aidera à obtenir une vision plus complète de la situation financière actuelle d’un emprunteur et à prendre des décisions d’octroi plus précises.
Recourir à un fournisseur de données moderne qui combine plusieurs sources pour vous donner des signaux sur le risque d’un emprunteur a encore plus d’impact. Par exemple, de nombreux prêteurs utilisent Codat – un fournisseur de données innovant qui combine des données de transactions d’open banking avec des données comptables pour évaluer le risque des PME emprunteuses. Quant à Dun & Bradstreet, autre fournisseur de données de référence dans l’univers B2B, il combine des données de transactions, sectorielles et de marché pour dresser un tableau précis du potentiel de défaut d’un emprunteur.
Une fois votre premier segment à automatiser choisi, il est essentiel de continuer à expérimenter avec les règles de votre politique de crédit pour affiner la précision de vos décisions automatisées. Vous pourrez ensuite passer à l’automatisation complète des décisions pour d’autres parties de votre segment de clientèle.
Le moyen le plus rapide d’améliorer l’automatisation de vos décisions
Taktile est le moteur de décision moderne qui transforme la façon dont les prêteurs B2B prennent leurs décisions d’octroi.
Taktile permet aux prêteurs B2B de construire, d’ajuster et de tester facilement des flux de décision automatisés (et semi-automatisés) via une interface simple. Grâce à ses capacités low-code et no-code, chaque membre de l’équipe – quelle que soit son expertise technique – peut collaborer pour prendre des décisions de manière transparente et cohérente. De plus, les prêteurs ont accès à des intégrations de données B2B de haute qualité qui s’intègrent de façon fluide aux flux de décision.
Par exemple, Novo, une plateforme bancaire primée pour les petites entreprises, a pu lancer Novo Funding de zéro en moins de 3 mois avec Taktile. Sa plateforme low-code a facilité la collaboration entre l’équipe crédit et les ingénieurs, qui ont ainsi pu mettre rapidement en œuvre des politiques de crédit, mettre la logique en production et exploiter les données de fournisseurs clés, comme Experian, pour prendre des décisions de crédit précises.
Questions fréquentes (FAQ)
L’automatisation de l’octroi de crédit B2B consiste à utiliser des logiciels pour remplacer les examens manuels par des flux de décision fondés sur les données. Elle réduit les coûts, accélère les approbations et améliore la cohérence pour les prêts aux entreprises de faible valeur et à fort volume.
L’automatisation élimine les tâches répétitives comme la collecte de données et le pré-filtrage. Les prêteurs peuvent ainsi traiter davantage de demandes avec moins de ressources, réduire leurs coûts opérationnels et émettre des offres de prêt plus rapidement.
Les prêteurs les plus efficaces utilisent les données d’open banking, les données des logiciels de comptabilité et les rapports de crédit des entreprises. La combinaison de ces sources permet d’établir un profil de risque plus précis et rend possibles des décisions de crédit B2B instantanées.
Si les dossiers de forte valeur ou complexes exigent encore une supervision humaine, de nombreux prêteurs automatisent l’octroi pour les PME, les prêts aux freelances et d’autres segments à fort volume. Commencer petit puis étendre l’automatisation améliore à la fois la rapidité et la rentabilité.
La plateforme de décision low-code et intuitive de Taktile permet aux équipes risque de construire, tester et optimiser leurs politiques d’octroi sans goulots d’étranglement côté ingénierie. Demandez une démo pour voir comment la Decision Platform de Taktile aide les prêteurs B2B à réduire leurs coûts et à passer à l’échelle plus intelligemment.