
Du scoring de crédit à la GenAI : comment la décision de crédit a évolué, et la suite

Le domaine de la décision de crédit est tout sauf figé. À mesure que de nouvelles technologies émergent, les souscripteurs innovent en continu pour améliorer les aspects critiques du processus, de la prédiction de la probabilité de défaut à la tarification des prêts, en passant par la gestion efficace des clients tout au long du cycle de vie du prêt.
Aujourd’hui, l’IA générative (GenAI) transforme la prise de décision de crédit à une vitesse inédite, et ses effets concrets ne font que commencer à se faire sentir. Dans cet article, Romain Mazoué, Group Chief Risk Officer chez Younited, retrace l’évolution de la décision de crédit, explore les cas d’usage de l’intelligence artificielle (IA) et de la GenAI qui façonnent le secteur, et donne un aperçu de l’avenir, à mesure que ces technologies deviennent indissociables des opérations des prêteurs.
Points clés
- De la décision de crédit manuelle à la décision automatisée : en quelques décennies, les décisions de crédit sont passées de processus manuels reposant sur le jugement humain à des systèmes hautement automatisés, pilotés par les données et alimentés par l’IA et le machine learning (ML).
- Exploiter des données variées pour de meilleurs résultats : grâce à l’IA, au ML et à une plus grande disponibilité des données, les prêteurs peuvent désormais analyser d’immenses volumes de données traditionnelles et non traditionnelles, comme l’activité sur les réseaux sociaux ou le paiement des factures de services, et ainsi affiner et personnaliser leurs évaluations de crédit.
- La GenAI renforce les capacités de décision : l’IA générative apporte un niveau de sophistication supplémentaire en interprétant des données non structurées, en produisant des analyses et en permettant des interactions proches de l’humain, ce qui étend encore les capacités de l’IA et du ML dans la décision de crédit.
- Relever les défis d’une adoption durable : malgré son potentiel, l’adoption à grande échelle de la GenAI exige des institutions financières qu’elles maîtrisent les risques liés aux biais, à la gouvernance et à la fiabilité des systèmes, afin de garantir des applications équitables et éthiques.
- Façonner l’avenir d’un crédit centré sur le client : en intégrant la GenAI de manière responsable, les prêteurs peuvent rationaliser la décision de crédit tout en favorisant l’innovation, l’inclusion et l’efficacité, et redéfinir les standards des services financiers centrés sur le client.
Brève histoire de la décision de crédit
Le processus de souscription du crédit a considérablement évolué au fil du temps, passant d’évaluations manuelles et subjectives à des systèmes hautement automatisés et pilotés par les données. Voici une chronologie détaillée du système de décision pour la souscription du crédit :
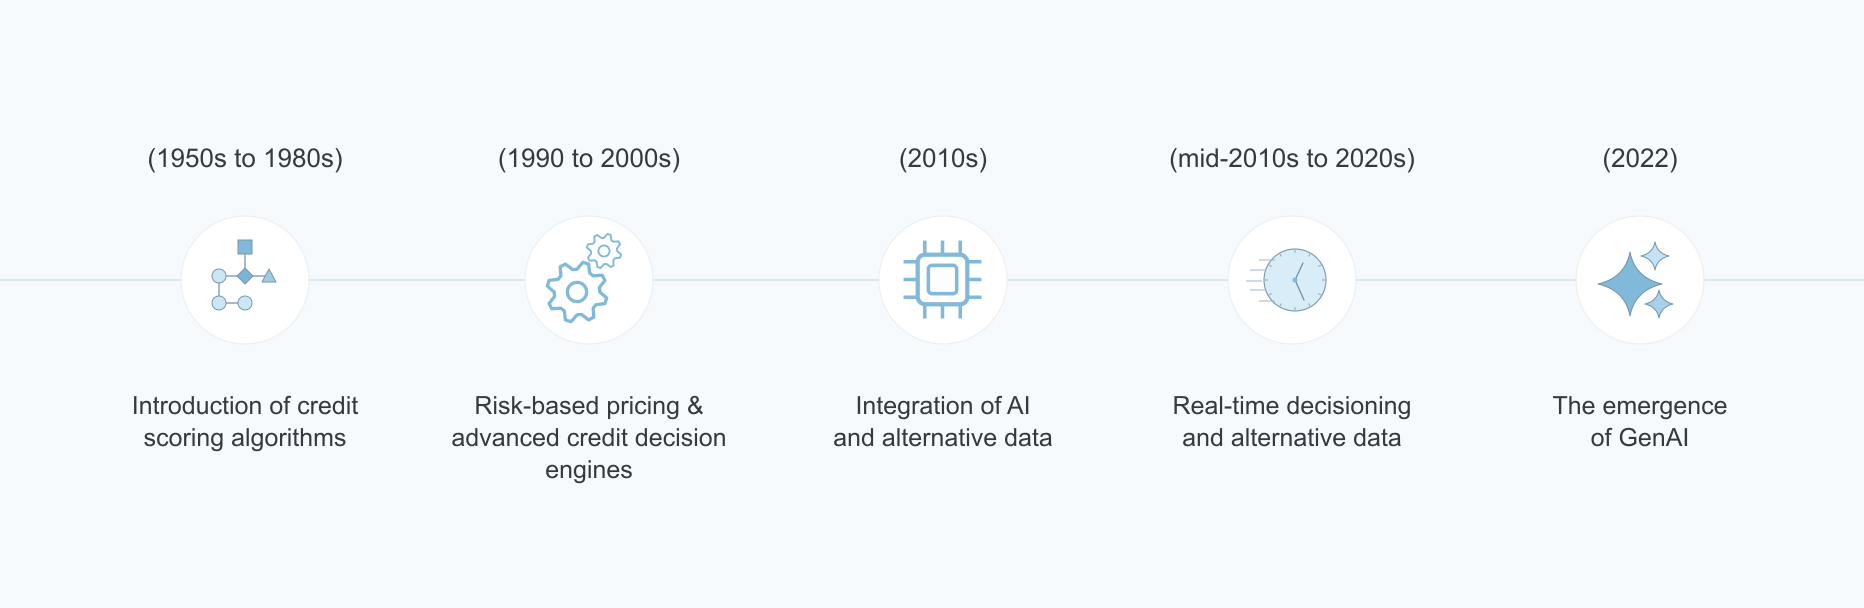
1. L’arrivée des algorithmes de scoring de crédit (années 1950 à 1980)
Souscription manuelle et jugement d’expert
Aux débuts de la souscription du crédit, les décisions étaient prises manuellement par des responsables crédit ou des souscripteurs. Ils examinaient les informations financières du demandeur, comme ses revenus, ses dettes et ses caractéristiques personnelles, pour évaluer sa solvabilité. Le processus était très subjectif et pouvait être influencé par des biais liés à l’origine ethnique, au genre ou à des jugements personnels sur le caractère du demandeur. Cette approche manuelle était longue et sujette aux incohérences.
L’arrivée des algorithmes de scoring de crédit
La première grande évolution de la souscription du crédit est venue de la mise au point de modèles de scoring de crédit dans les années 1950. FICO (Fair Isaac Corporation), fondée en 1956 par Bill Fair et Earl Isaac, a introduit l’un des premiers modèles de score de crédit à destination des prêteurs. Ces premiers modèles étaient conçus pour des entreprises précises et n’étaient pas applicables à tous les secteurs. Trois autres grands acteurs du scoring de crédit sont également apparus à cette période.
- Experian : l’entreprise a été fondée en 1980 sous le nom de CCN Systems à Nottingham, en Angleterre. La branche américaine d’Experian remonte à 1897, lorsque Jim Chilton a créé la Merchants Credit Association.
- Equifax : fondée à l’origine sous le nom de Retail Credit Company en 1899 par Cator et Guy Woolford à Atlanta, en Géorgie. L’entreprise a pris le nom d’Equifax en 1979.
- TransUnion : créée en 1968 comme société holding de l’Union Tank Car Company. En 1969, TransUnion a racheté le Credit Bureau of Cook County, marquant son entrée dans le secteur de l’information de crédit.
Dans les années 70, aux États-Unis, la Fair Credit Reporting Act (FCRA) a commencé à encadrer la collecte des informations de crédit personnelles et l’accès des clients à leurs rapports de crédit.
Dans les années 1980, les bureaux de crédit ont commencé à numériser les données des consommateurs, et les algorithmes de scoring de crédit se sont généralisés. En 1989, FICO a lancé son premier modèle de score de crédit « universel », utilisable par n’importe quel prêteur via des agences d’information de crédit comme Equifax, Experian ou TransUnion. C’était le début d’une approche plus standardisée et plus objective de l’évaluation du risque de crédit.
À cette époque, la tarification fixe était la norme malgré des écarts importants de coûts selon les clients (en particulier le coût du risque), et le TAEG des prêts ne variait que sur la base du jugement d’experts.
2. Tarification en fonction du risque et moteurs de décision de crédit avancés (années 1990 à 2000)
Un usage plus large du score de crédit
Dans les années 1990, des systèmes de souscription plus complexes ont commencé à apparaître, d’abord avec les cartes de crédit, avant de s’imposer sur d’autres produits de crédit, en particulier dans l’immobilier. Lancés par des entreprises parrainées par l’État américain comme Fannie Mae et Freddie Mac, ces systèmes visaient à rationaliser la souscription en automatisant l’évaluation de la solvabilité des emprunteurs selon des critères prédéfinis, comme les scores de crédit et les ratios dette/revenu. Ces nouveaux systèmes ont considérablement réduit le temps nécessaire à l’approbation des prêts et amélioré la cohérence des décisions.
Au début des années 2000, les progrès de la puissance de calcul et de l’analyse de données ont permis de développer des modèles statistiques plus sophistiqués, comme la régression logistique, pour prédire le risque de défaut avec plus de précision. Les banques ont commencé à recruter des data scientists et des statisticiens pour développer ces modèles, entraînés sur de vastes jeux de données contenant des centaines de variables liées au comportement des emprunteurs. Les moteurs de décision de crédit sont progressivement devenus un élément central de la stack technologique des institutions financières, rendant possible la décision en temps réel à partir d’un large éventail de données sur l’emprunteur.
En parallèle, plusieurs événements ont favorisé un usage plus large du scoring de crédit et une meilleure tarification des prêts :
- Réglementation américaine et disponibilité du scoring de crédit
Le Congrès américain a adopté en 2003 la Fair and Accurate Credit Transaction Act. Cette loi permettait aux consommateurs de demander et d’obtenir gratuitement un rapport de crédit tous les 12 mois auprès de chacune des trois sociétés nationales d’information de crédit (Equifax, Experian et TransUnion). Son adoption a toutefois été lente, faute de communication et de sensibilisation des consommateurs. - La réglementation Bâle II
Les exigences de l’approche fondée sur les notations internes (IRBA) de Bâle II ont été officiellement publiées en juin 2004. Ce cadre autorisait les banques à utiliser leurs propres notations internes pour évaluer le risque de crédit et calculer leurs exigences de fonds propres réglementaires, à condition de remplir certaines conditions minimales et d’obtenir l’approbation de leurs autorités de supervision nationales.
En permettant aux banques de développer et d’utiliser leurs propres modèles, l’IRBA a incité les institutions à améliorer leurs pratiques de gestion des risques. Les banques étaient encouragées à adopter des techniques de modélisation plus sophistiquées pour mieux évaluer et gérer leurs expositions au risque de crédit grâce à l’estimation de paramètres de risque. Ces modèles permettaient une évaluation plus dynamique du risque de crédit, en intégrant des facteurs de risque observables comme non observables.
L’IRBA a introduit des exigences réglementaires strictes de validation et d’approbation des modèles. Les banques devaient démontrer que leurs modèles internes étaient robustes, précis et conformes aux standards réglementaires. Cela a renforcé le contrôle des pratiques de modélisation et encouragé l’amélioration continue des processus de développement et de validation des modèles.
3. Capital One et la tarification en fonction du risque
Les premiers innovateurs sont allés au-delà du scoring de crédit pour modéliser de façon sophistiquée de multiples facteurs supplémentaires, dont l’attrition, l’efficacité marketing, la valeur vie client et le scoring de rentabilité.
Dans les années 1990, Capital One a développé une approche de marketing ciblé innovante, centrée sur l’analyse de la rentabilité des clients, et connu un succès remarquable comme émetteur de cartes de crédit de premier plan. L’entreprise a conservé son avantage concurrentiel en investissant dans l’infrastructure et les équipes, et en renforçant continuellement son expertise grâce à une méthodologie de « test and learn ». La stratégie « fondée sur l’information » de Capital One reposait sur le déploiement d’une approche avancée de tarification en fonction du risque.
3. L’intégration de l’IA et des données alternatives (années 2010)
L’étape suivante de la souscription du crédit est venue de l’intégration des technologies d’intelligence artificielle (IA) et de machine learning (ML). Ces outils ont permis aux prêteurs d’analyser d’immenses volumes de données traditionnelles et non traditionnelles (par exemple l’activité sur les réseaux sociaux ou le paiement des factures de services) pour prendre des décisions de crédit plus nuancées.
Les systèmes pilotés par l’IA pouvaient évaluer la fiabilité d’un emprunteur au-delà des indicateurs conventionnels comme les scores de crédit, élargissant l’accès au crédit pour les personnes ayant un historique de crédit limité. L’IA a aussi amélioré l’évaluation du risque en repérant des schémas dans le comportement des emprunteurs que les modèles traditionnels pouvaient manquer. Cette nouvelle génération de modèles a toutefois fait apparaître plusieurs difficultés, notamment le manque de transparence et le risque que des biais des modèles conduisent à de la discrimination.
L’usage croissant des données alternatives a favorisé l’émergence des modèles d’IA. En exploitant mieux de grands jeux de données variés et corrélés de façon non linéaire, les modèles d’IA ont démontré leur supériorité sur les modèles statistiques traditionnels. Pour la décision de crédit, les données alternatives comprennent généralement (i) les données d’open banking, (ii) l’historique de paiement des factures de services et des loyers, (iii) les données administratives ouvertes et (iv) l’empreinte numérique. Cette approche s’est révélée particulièrement bénéfique pour les populations mal desservies, comme les immigrants récents ou les travailleurs de la gig economy, qui pourraient sinon être exclus des systèmes de crédit traditionnels.
4. Décision en temps réel et données alternatives (du milieu des années 2010 aux années 2020)
Aujourd’hui, de nombreux prêteurs utilisent l’analyse de données en temps réel pour décider instantanément des demandes de prêt. Les systèmes automatisés peuvent désormais intégrer des sources de données alternatives, comme l’historique de paiement des loyers ou des factures de services, pour évaluer des emprunteurs qui n’ont pas toujours un historique de crédit solide. Cette évolution a rendu le crédit plus inclusif tout en maintenant des pratiques rigoureuses de gestion des risques.
Les systèmes de décision modernes offrent en outre une plus grande agilité grâce à des règles configurables, modifiables sans reprogrammation lourde. Les plateformes de décision SaaS, par exemple, permettent aux prêteurs de concevoir et de tester des workflows et des modèles de décision en temps réel, très segmentés et adaptés à leur base de clients.
5. L’émergence de la GenAI (2022)
Les modèles d’IA existent depuis des décennies, depuis les régressions logistiques des années 1980, mais ils étaient limités par des jeux de données plus petits et une puissance de calcul moindre. À l’inverse, les fondements des modèles de GenAI sont relativement récents : ils remontent à la mise au point des modèles Transformer par Google en 2017 et à la sortie de BERT en 2018. BERT a marqué une avancée majeure dans le traitement du langage, en révolutionnant la compréhension du contexte grâce à son architecture fondée sur les transformers.
En novembre 2022, OpenAI a lancé ChatGPT, devenu très vite un produit révolutionnaire grâce à sa capacité à générer du texte proche de celui d’un humain. En deux mois, il a dépassé les 100 millions d’utilisateurs, ce qui en fait l’application grand public à la croissance la plus rapide de l’histoire. Deux ans plus tard, les modèles de GenAI ont continué de progresser, avec plusieurs nouveaux grands acteurs qui concurrencent ChatGPT : Gemini, Android et Mistral, par exemple.
Ces deux dernières années, les performances des modèles de langage (LLM) ont progressé rapidement, avec les évolutions notables suivantes :
- Les capacités multimodales des modèles ont étendu leurs fonctionnalités au-delà de la génération de texte, jusqu’à la génération d’images et de code, élargissant leur champ d’application.
- L’optimisation des performances et la personnalisation des modèles grâce au RAG, au fine-tuning et au prompt engineering ont gagné en maturité.
- Les agents de GenAI sont désormais mieux intégrés dans la plupart des solutions logicielles, via des chatbots, des copilotes et d’autres formes.
- L’efficacité et la scalabilité des modèles d’IA générative se sont améliorées : ils gèrent des charges plus importantes et répondent plus vite, ce qui permet des interactions en temps réel.
- Les versions plus petites ou open source des modèles de GenAI ont amélioré la portabilité et le rapport coût-efficacité.
Les capacités matérielles ont par ailleurs suivi l’engouement pour la GenAI, avec Nvidia devenue la première capitalisation boursière au monde, passant de 500 milliards à 3 200 milliards de dollars !
Ces exemples montrent à quelle vitesse la GenAI est passée du statut de technologie inédite à celui d’outil largement adopté dans de nombreux secteurs, améliorant l’efficacité et la personnalisation dans de multiples applications.
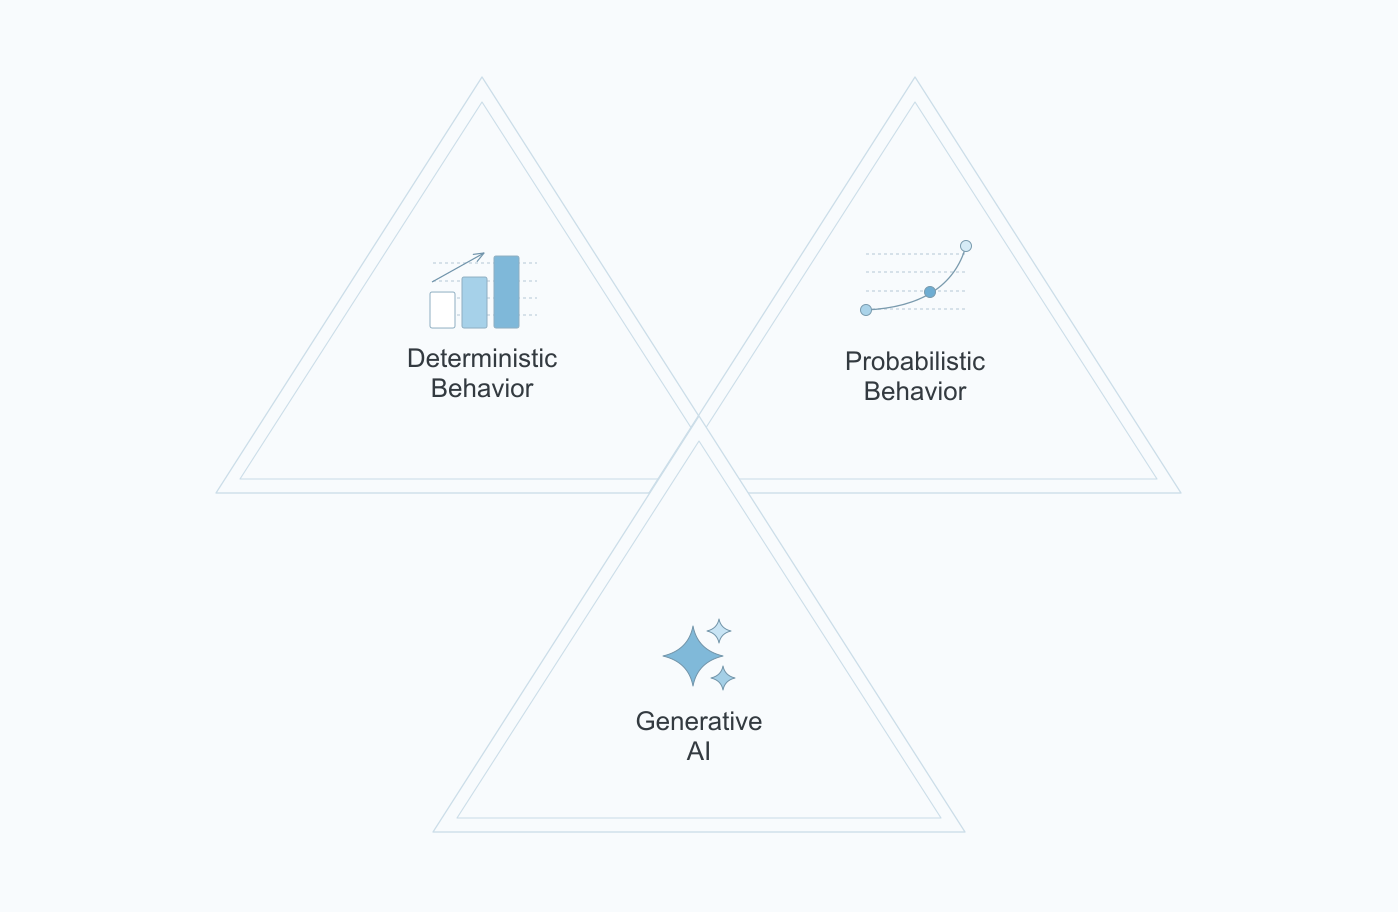
Ces dernières années, des tendances structurelles ont remodelé le traitement des décisions de crédit en trois phases. Nous sommes d’abord passés d’un comportement déterministe fondé sur des règles d’experts à un comportement probabiliste avec des modèles de machine learning et de deep learning, capables d’apprendre à partir des données sans être explicitement programmés. La troisième phase est celle des modèles de GenAI, qui utilisent du contenu pour en créer de nouveau et traiter des workflows complexes. Ces trois générations de modèles peuvent être utilisées ensemble, de façon complémentaire.
Autre tendance notable : le passage de logiciels propriétaires comme SPSS ou SAS à des outils et bibliothèques open source (R, Python). La communauté open source a favorisé l’innovation et l’amélioration continue en rendant disponibles de nouveaux outils et algorithmes, comme XG Boost ou CAR.
Cas d’usage de l’IA et de la GenAI pour la décision de crédit
En nous concentrant sur les deuxième et troisième phases évoquées plus haut, dans le contexte de la décision de crédit et des demandes de prêt, l’IA et l’IA générative (GenAI) offrent des capacités distinctes qui se complètent pour améliorer le processus d’approbation des prêts.
Les capacités de l’IA dans la décision de crédit
Les modèles d’IA traditionnels raisonnent comme un cerveau déductif pour prendre des décisions. Ils peuvent intervenir à de multiples étapes d’un cadre de décision de crédit, par exemple :
- Analyse prédictive et évaluation du risque : l’IA s’appuie sur l’analyse prédictive pour évaluer la solvabilité en analysant de vastes jeux de données, notamment le comportement financier et les habitudes de dépenses issus de l’open banking. Les prêteurs peuvent ainsi décider en connaissance de cause et rapidement, et réduire le risque de défaut. Ces modèles identifient des relations non linéaires et des interactions complexes au sein d’un grand volume de données, que la régression logistique pourrait manquer.
- Détection de la fraude : l’IA excelle à repérer en temps réel les schémas suspects et les anomalies, ce qui aide à prévenir les activités frauduleuses avant qu’elles n’atteignent les institutions financières.
- Automatisation et efficacité : les modèles d’IA peuvent aider à automatiser des tâches répétitives comme la saisie de données et les contrôles de conformité, ce qui améliore les délais de traitement et réduit les erreurs humaines. Les prêts sont ainsi approuvés plus vite et l’efficacité opérationnelle progresse. Les modèles d’IA peuvent en outre automatiser le processus de développement des modèles lui-même, avec une sélection automatique des variables et des modèles, réduisant le besoin d’intervention manuelle.
Les capacités de la GenAI dans la décision de crédit
Les modèles de GenAI fonctionnent de façon proche du cerveau inductif, car ils peuvent faire preuve de créativité et d’approches de résolution de problèmes. Les nouvelles capacités qu’ils apportent peuvent se résumer ainsi :
- Comprendre : donner du sens, faire de la rétro-ingénierie et résoudre des problèmes.
- Dialoguer : dialogue proche de l’humain, interaction en langage naturel et consignes.
- Créer : rédaction, images, code et génération de contenu multimodal.
- Accompagner : coaching en temps réel.
- Piloter : détermination des meilleurs workflows.
Ces nouvelles capacités sont génériques, mais on voit de plus en plus d’exemples de mises en œuvre réussies de la GenAI pour traiter des sujets de gestion des risques :
- Développement produit : programmation assistée par la GenAI, tests de code, génération de documentation de code et identification de tendances pour orienter le développement de nouveaux produits.
- Ventes et distribution : segmentation de la clientèle et analyse des sentiments, offres hyperpersonnalisées, génération de contenu et optimisation de la tarification.
- Opérations : onboarding, scoring de crédit, gestion des comptes, recouvrement et souscription enrichie.
- Risque et conformité : suivi des risques et alertes précoces, génération de déclarations d’activité suspecte, suivi des contrats, prévention et détection de la fraude et du blanchiment d’argent, synthèse de documents pour la souscription du crédit, actions de recouvrement proactives et gestion des connaissances en matière de risque et de conformité, autant de sujets qui relèvent du champ de cet article.
- Fonctions support : libre-service pour les collaborateurs, recherche intelligente dans la base de connaissances et génération de documents.
- Traitement des documents : traitement de données non structurées, comme les retours clients ou des documents financiers complexes, en résumant le contenu, en extrayant les informations clés et en automatisant la génération de documents. Cette capacité fluidifie le processus de décision de crédit en réduisant l’effort manuel et les erreurs.
- Personnalisation et interaction client : amélioration du service client grâce à des interactions personnalisées via des chatbots, avec un support 24h/24 et 7j/7 et des recommandations sur mesure. La GenAI peut aussi générer des plans de remboursement personnalisés à partir de l’historique financier d’un emprunteur.
IA et GenAI : quelles différences ?
Dans de nombreux domaines, les deux types d’IA se complètent, comme les moteurs de recommandation et la prévision de la demande. Point important : la GenAI viendra compléter les possibilités de l’IA traditionnelle, et non les remplacer !
En résumé, alors que l’IA traditionnelle se concentre sur l’analyse prédictive, la détection de la fraude et l’automatisation pour fluidifier les processus de décision de crédit, la GenAI apporte des capacités avancées pour traiter les données non structurées, renforcer la personnalisation et générer des données synthétiques pour l’entraînement des modèles.
Ces technologies complémentaires permettent des pratiques de crédit plus précises, plus efficaces et plus centrées sur le client.
Quelle suite pour la décision de crédit à l’ère de la GenAI ?
Risque de modèle
Le risque de modèle est peut-être la contrepartie de la sophistication croissante et de la complexité grandissante des modèles de décision de crédit, qui comptent toujours plus de paramètres. Des difficultés comme le manque de transparence, le risque de biais discriminatoires, la sensibilité à la qualité des données et l’explicabilité limitée deviennent plus marquées et soulèvent des préoccupations importantes, en particulier dans un secteur financier très réglementé.
L’AI Act et les autres réglementations
Le règlement européen sur l’intelligence artificielle (AI Act) a des implications importantes pour les modèles de décision de crédit, puisqu’il classe comme « à haut risque » les systèmes d’IA utilisés pour le scoring de crédit et l’évaluation de la solvabilité. L’AI Act impose à ces systèmes à haut risque des exigences strictes, dont une gestion des risques robuste, la transparence, la précision, une supervision humaine et des mesures pour prévenir la discrimination ou les résultats inéquitables. Ces règles visent à atténuer des risques potentiels comme les biais ou le manque d’interprétabilité, tout en garantissant que les modèles de crédit pilotés par l’IA fonctionnent de manière responsable.
En favorisant la responsabilité et l’équité, l’AI Act cherche à concilier les bénéfices de l’IA, comme une meilleure efficacité et davantage d’inclusion, avec la protection des droits fondamentaux et la confiance des consommateurs dans les processus de décision financière. Cela peut toutefois aussi poser des difficultés aux développeurs de modèles européens, car les enjeux et les coûts de conformité risquent de freiner l’innovation et la performance des modèles.
Une fiabilité renforcée pour les modèles de GenAI
Les modèles de GenAI sont connus pour fournir parfois des résultats inattendus. Pour des processus très réglementés et sensibles comme la décision de crédit, cette limite peut représenter un obstacle de taille. Des innovations comme la génération augmentée par récupération (RAG) pourraient répondre à des difficultés comme les hallucinations, en garantissant que les résultats générés par l’IA reposent sur des données factuelles. En outre, la capacité de la GenAI à produire des explications transparentes des décisions pourrait renforcer la confiance des consommateurs et des régulateurs, tout en offrant aux demandeurs refusés un retour plus humain.
Une adoption plus large et son impact sur les processus de décision de crédit
À mesure que la finance ouverte se développe, la GenAI jouera un rôle central pour intégrer les données de plusieurs institutions financières et produire des évaluations de crédit complètes. Avec une fiabilité améliorée et des adaptations progressives des workflows internes et des logiciels pour accueillir cette nouvelle génération de modèles, nous anticipons des transformations importantes des processus opérationnels. Les modèles et agents de GenAI deviendront de plus en plus autonomes dans le processus de décision de crédit, grâce à la possibilité de filets de sécurité gérés dynamiquement et déclenchés par des contrôles human-in-the-loop.
La décision de crédit fondée sur la GenAI pourrait conduire à des décisions plus précises et plus inclusives, en élargissant l’accès au crédit pour les populations mal desservies tout en réduisant les risques de défaut. Son adoption à grande échelle exigera toutefois que les institutions financières traitent les risques liés aux biais, à la gouvernance et à la fiabilité des systèmes. Les modèles de GenAI ont le pouvoir non seulement de fluidifier la décision de crédit, mais aussi de favoriser l’innovation, l’inclusion et l’efficacité dans le secteur financier, en fixant de nouveaux standards pour des pratiques de crédit centrées sur le client.
Questions fréquentes (FAQ)
La décision de crédit est passée de la souscription manuelle et des scores de crédit à des modèles de crédit pilotés par l’IA qui exploitent des données alternatives. Aujourd’hui, les prêteurs adoptent l’IA générative (GenAI) pour interpréter des données non structurées et améliorer leurs décisions de crédit.
L’IA aide les prêteurs à évaluer plus précisément le risque de crédit en analysant de grands jeux de données, en détectant la fraude en temps réel et en automatisant les contrôles de conformité. Les prêts sont ainsi approuvés plus vite, les taux de défaut baissent et l’expérience client s’améliore.
La GenAI va au-delà de l’analyse prédictive : elle interprète des documents, résume des données financières complexes et crée des interactions personnalisées avec les emprunteurs. Les prêteurs peuvent ainsi prendre des décisions de crédit plus transparentes, plus inclusives et plus centrées sur le client.
L’avenir passe par la combinaison de l’IA et de la GenAI pour permettre des évaluations de crédit en temps réel, explicables et très personnalisées. Avec des réglementations comme l’AI Act européen qui encadrent l’adoption, un usage responsable sera essentiel pour rester conforme tout en améliorant la prise de décision. Demandez une démopour découvrir comment tirer parti de la GenAI dans vos stratégies de décision.