
Applications de la GenAI en gestion des risques : 10 exemples concrets des pionniers du secteur

Un guide pratique pour les responsables du risque et de l'innovation qui cherchent à appliquer l'IA générative au crédit, à la fraude, à la conformité et aux opérations.
Dans les comités de direction et les équipes de transformation des services financiers, une question se fait de plus en plus pressante : comment appliquer l'IA générative (GenAI) à la gestion des risques de façon réfléchie ?
Il ne s'agit pas d'une simple tendance technologique, mais d'un changement stratégique dans la manière de prendre des décisions. Qu'il s'agisse de l'octroi de crédit, de la prévention de la fraude ou de la conformité, les équipes risque subissent une pression croissante pour décider plus vite, plus intelligemment et de façon plus adaptative. On attend d'elles qu'elles détectent plus tôt les menaces émergentes, adaptent leurs politiques à des segments de clientèle toujours plus fins et gagnent en efficacité et en transparence, le tout à grande échelle.
L'IA, et en particulier la GenAI, ouvre une voie prometteuse. Intégrée à une infrastructure de décision moderne, elle améliore la manière dont les équipes raisonnent sur le risque, réduit les frictions opérationnelles et ouvre de nouvelles façons de créer de la valeur. Mais avec autant de bruit sur le marché, il peut être difficile de savoir par où commencer.
Ce guide vise à y voir plus clair. Nous explorerons trois domaines à fort impact où la GenAI fait déjà une différence mesurable, puis nous passerons en revue dix applications concrètes grâce auxquelles les principales équipes risque obtiennent des résultats aujourd'hui.
Où la GenAI aide-t-elle dans la gestion des risques ?
Dans les institutions, nous observons trois domaines distincts où la GenAI apporte déjà une valeur significative. Chacun représente une opportunité à fort effet de levier pour repenser la manière dont les décisions sont prises, gérées et opérationnalisées.
1. Donner un coup d'accélérateur à vos décisions critiques pour l'activité
Les grands modèles de langage (LLM) peuvent améliorer sensiblement les processus de décision essentiels. En synthétisant des jeux de données vastes et variés, qu'il s'agisse de données financières structurées ou d'informations non structurées comme les communications clients et l'actualité des marchés, l'IA fournit des analyses nuancées qui viennent compléter les politiques conçues par des humains. Les équipes risque peuvent ainsi détecter des signaux faibles, s'adapter rapidement à l'évolution des conditions et intégrer un éventail plus large de données sans ajouter de complexité.
Par exemple, dans l'évaluation du risque de crédit, la GenAI peut repérer les premiers signes de risque chez un emprunteur en analysant ses comportements en ligne et son historique de transactions, et offrir ainsi un contexte que les scores de crédit traditionnels n'apportent pas. En détection de la fraude, les modèles de GenAI peuvent évaluer la vraisemblance des données saisies (par exemple, revenu et profession) pour signaler des schémas suspects que les systèmes à base de règles manquent souvent.
2. Donner un coup d'accélérateur à vos analystes
La GenAI transforme aussi le rôle de l'analyste risque en rendant des capacités de décision avancées plus accessibles. Là où les barrières techniques limitaient autrefois l'expérimentation, la GenAI permet désormais aux analystes de concevoir, tester et itérer sur des stratégies sans écrire de code ni dépendre des équipes d'ingénierie.
Par exemple, la GenAI peut suggérer des améliorations à la logique existante, identifier des cas limites et faciliter des tests A/B rapides pour affiner les stratégies de gestion des risques. Les analystes peuvent en outre intégrer et évaluer de nouvelles sources de données, structurées ou non, sans la charge d'un prétraitement manuel ou d'une validation technique.
Ensemble, ces capacités font passer la stratégie de risque d'un mode statique et réactif à un mode dynamique et itératif. Les analystes peuvent désormais passer rapidement de l'hypothèse à la mise en œuvre, ce qui améliore la précision des décisions et nourrit une culture d'optimisation continue.
3. Donner un coup d'accélérateur à vos équipes opérationnelles
La GenAI peut aussi automatiser des workflows manuels et sujets aux erreurs, tels que l'analyse de documents, le rapprochement de données et le tri des dossiers, de l'onboarding client à la surveillance des transactions. Cette automatisation réduit non seulement le risque d'erreur humaine, mais permet aussi aux équipes opérationnelles de monter en charge efficacement et de concentrer leurs efforts sur des tâches à plus forte valeur ajoutée.
Parmi les exemples :
- Traitement des documents : la GenAI peut extraire et interpréter les informations de différents types de documents, ce qui fluidifie des processus comme les demandes de prêt et les contrôles de conformité.
- Priorisation des alertes : dans la lutte contre le blanchiment d'argent (AML), la GenAI peut filtrer et classer les alertes, ce qui permet aux enquêteurs de se concentrer sur les transactions à haut risque et de réduire le bruit.
- Agents d'IA conversationnelle : les chatbots et assistants vocaux basés sur l'IA peuvent gérer les interactions courantes avec les clients, comme la planification des paiements et les mises à jour d'informations, et libérer ainsi les conseillers humains pour des demandes plus complexes.
La valeur de la GenAI pour les institutions financières
Utilisée avec discernement, la GenAI en gestion des risques ne se contente pas d'améliorer la technologie : elle provoque un changement réel dans trois domaines clés de valeur :
1. Une meilleure qualité de décision
La GenAI apporte de nouvelles dimensions de précision et d'adaptabilité aux stratégies de crédit, de fraude et de conformité. Les décisions deviennent plus cohérentes, mieux contextualisées et plus alignées sur l'évolution des objectifs de l'entreprise.
2. Des économies de coûts significatives
En réduisant le volume de travail manuel, l'IA diminue les coûts opérationnels. Elle réduit aussi la dépendance aux ressources d'ingénierie, qui peuvent ainsi se consacrer à des initiatives plus stratégiques.
3. Une meilleure expérience client
Des décisions plus rapides, moins de faux positifs et moins de friction se traduisent directement par de meilleurs résultats pour les clients. Qu'il s'agisse de décisions de crédit instantanées ou d'un onboarding simplifié, la GenAI vous aide à répondre à des attentes toujours plus élevées.
10 applications concrètes de la GenAI qui ont un impact en gestion des risques
Dans le secteur financier, la GenAI passe de l'expérimentation à l'exécution. Nous montrons ci-dessous comment les équipes les plus avancées, dans les fintechs comme dans les banques, intègrent la GenAI à leurs workflows de décision critiques, avec des gains mesurables en précision, en efficacité et en expérience client.
Améliorer la qualité de décision :
1. Octroi de crédit : détection de signaux de risque en ligne
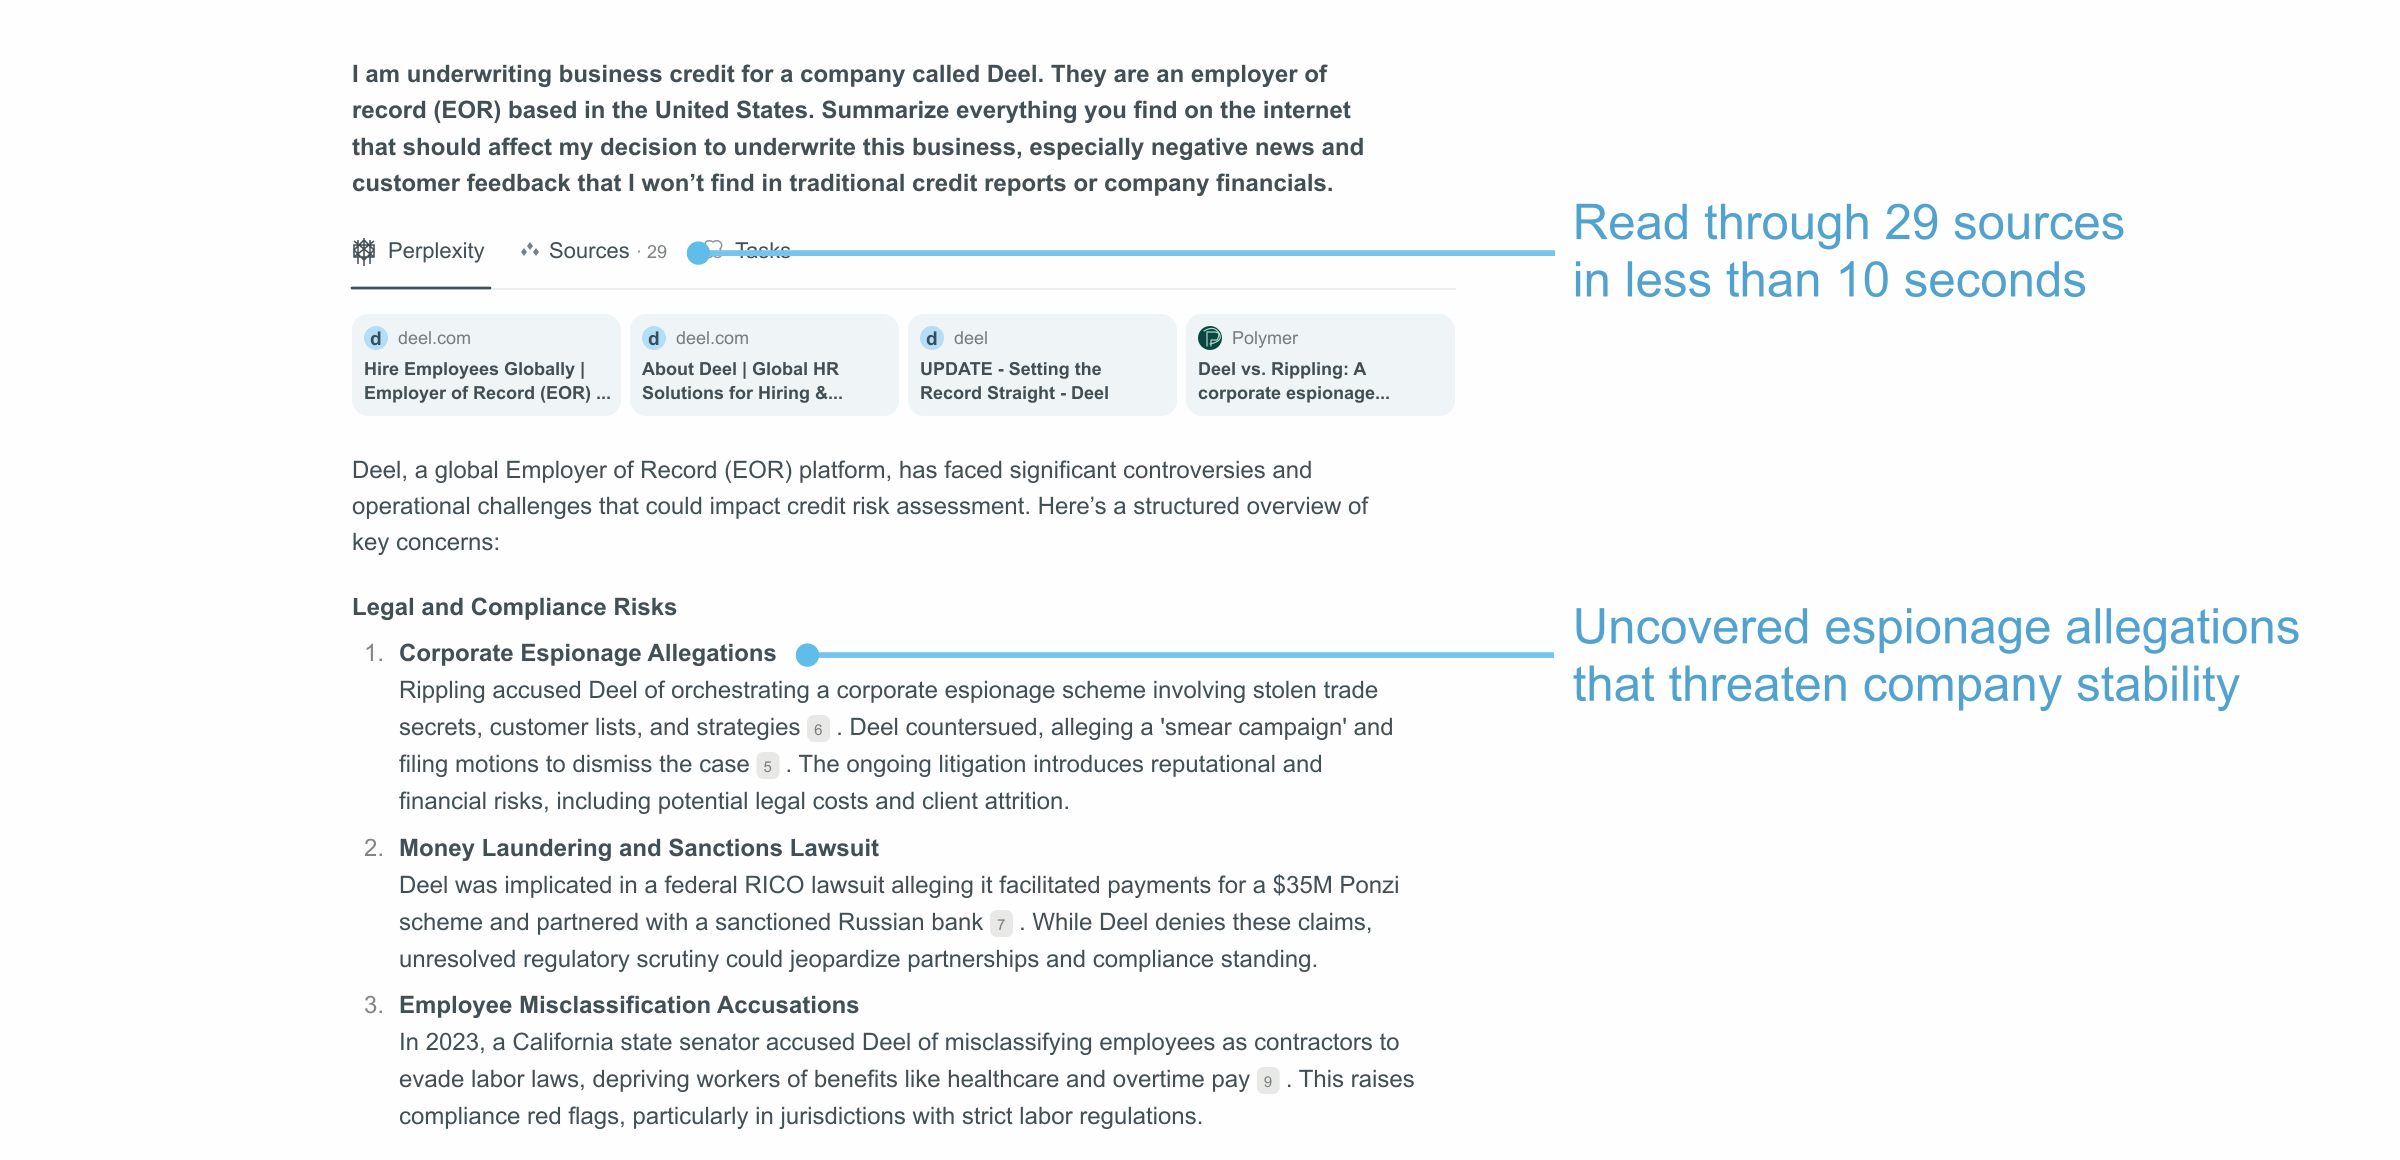
Les modèles de GenAI peuvent parcourir et résumer des informations publiques disponibles en ligne, comme des articles de presse, des sites web ou des communiqués, afin de faire émerger des signaux de risque liés à un emprunteur ou à une entreprise. Cette capacité peut ajouter une couche de contexte supplémentaire aux évaluations de crédit, en complément des données financières et des données de bureau de crédit traditionnelles.
2. Prévention de la fraude : contrôles de vraisemblance par LLM
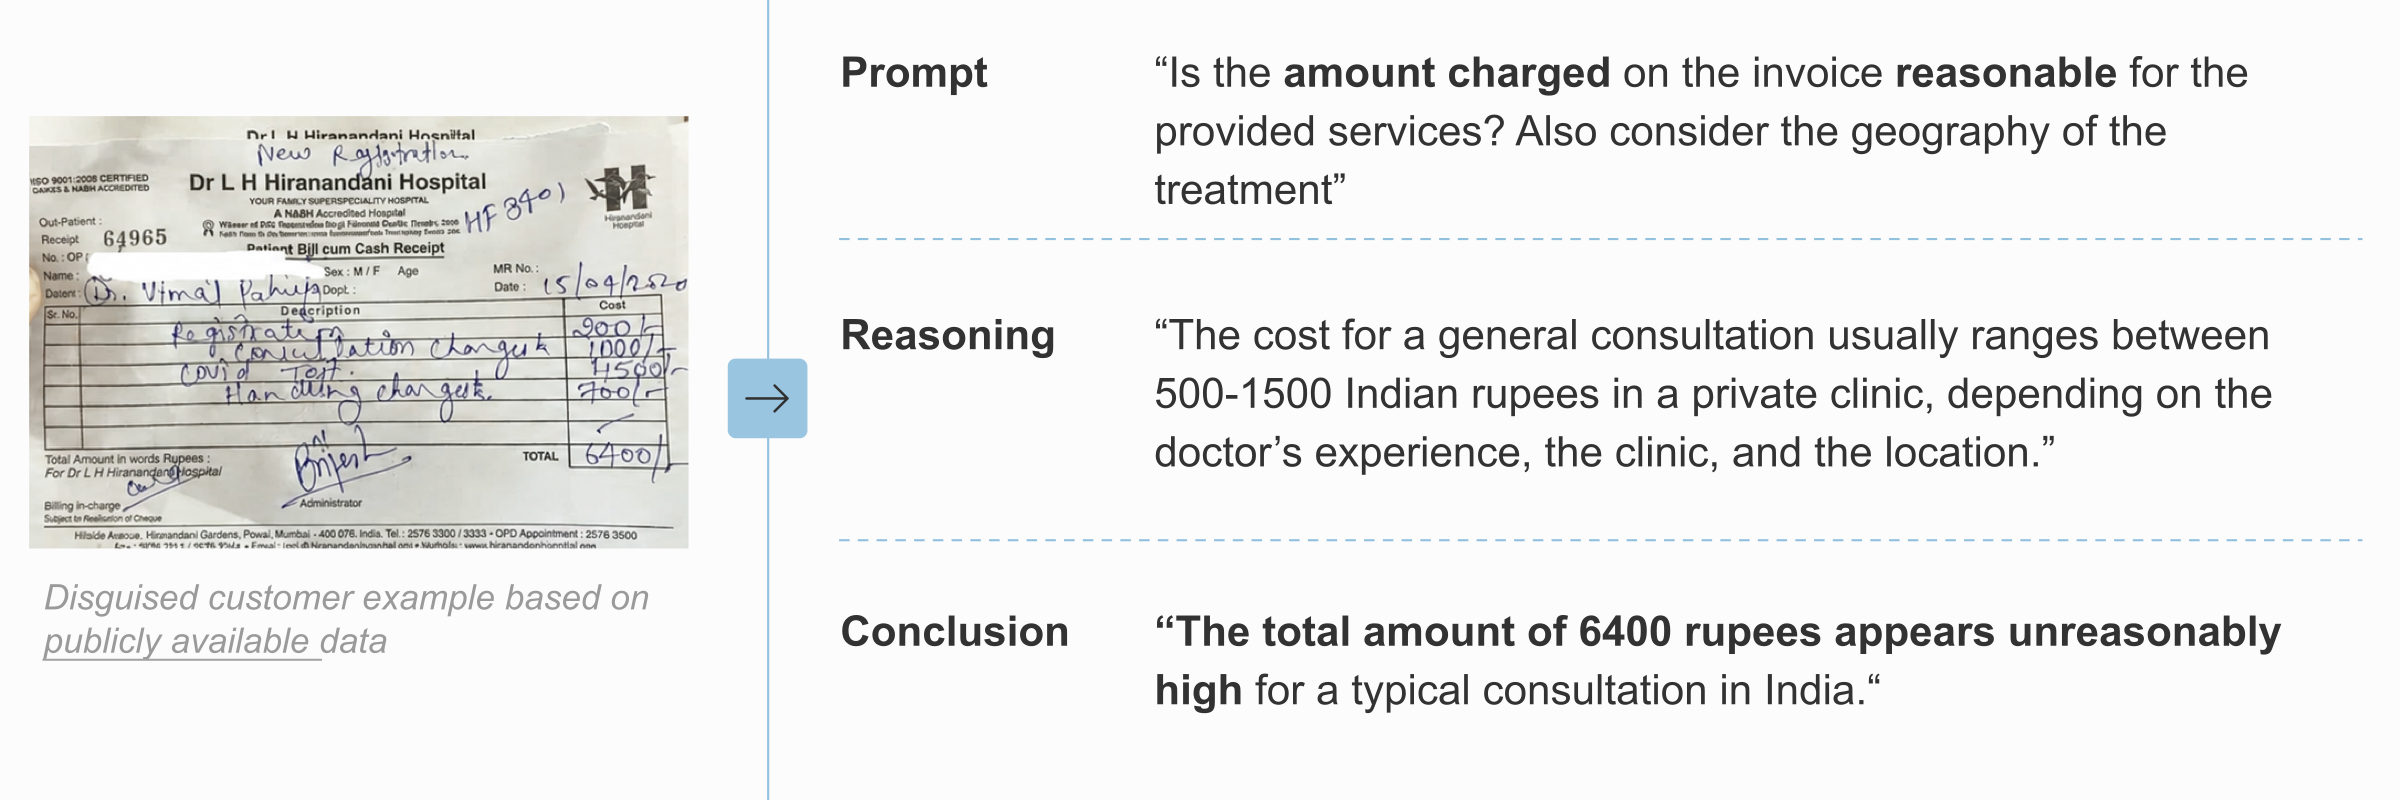
Les LLM peuvent évaluer si des données individuelles paraissent logiquement cohérentes entre elles, par exemple si un revenu déclaré correspond à une profession donnée, ou si le coût d'une transaction correspond au service décrit. Ce type de contrôle de vraisemblance peut compléter les méthodes de détection de la fraude existantes en mettant en évidence des schémas inhabituels que des règles statiques ne capturent pas forcément.
3. Octroi de crédit : optimisation des politiques avec l'aide de l'IA
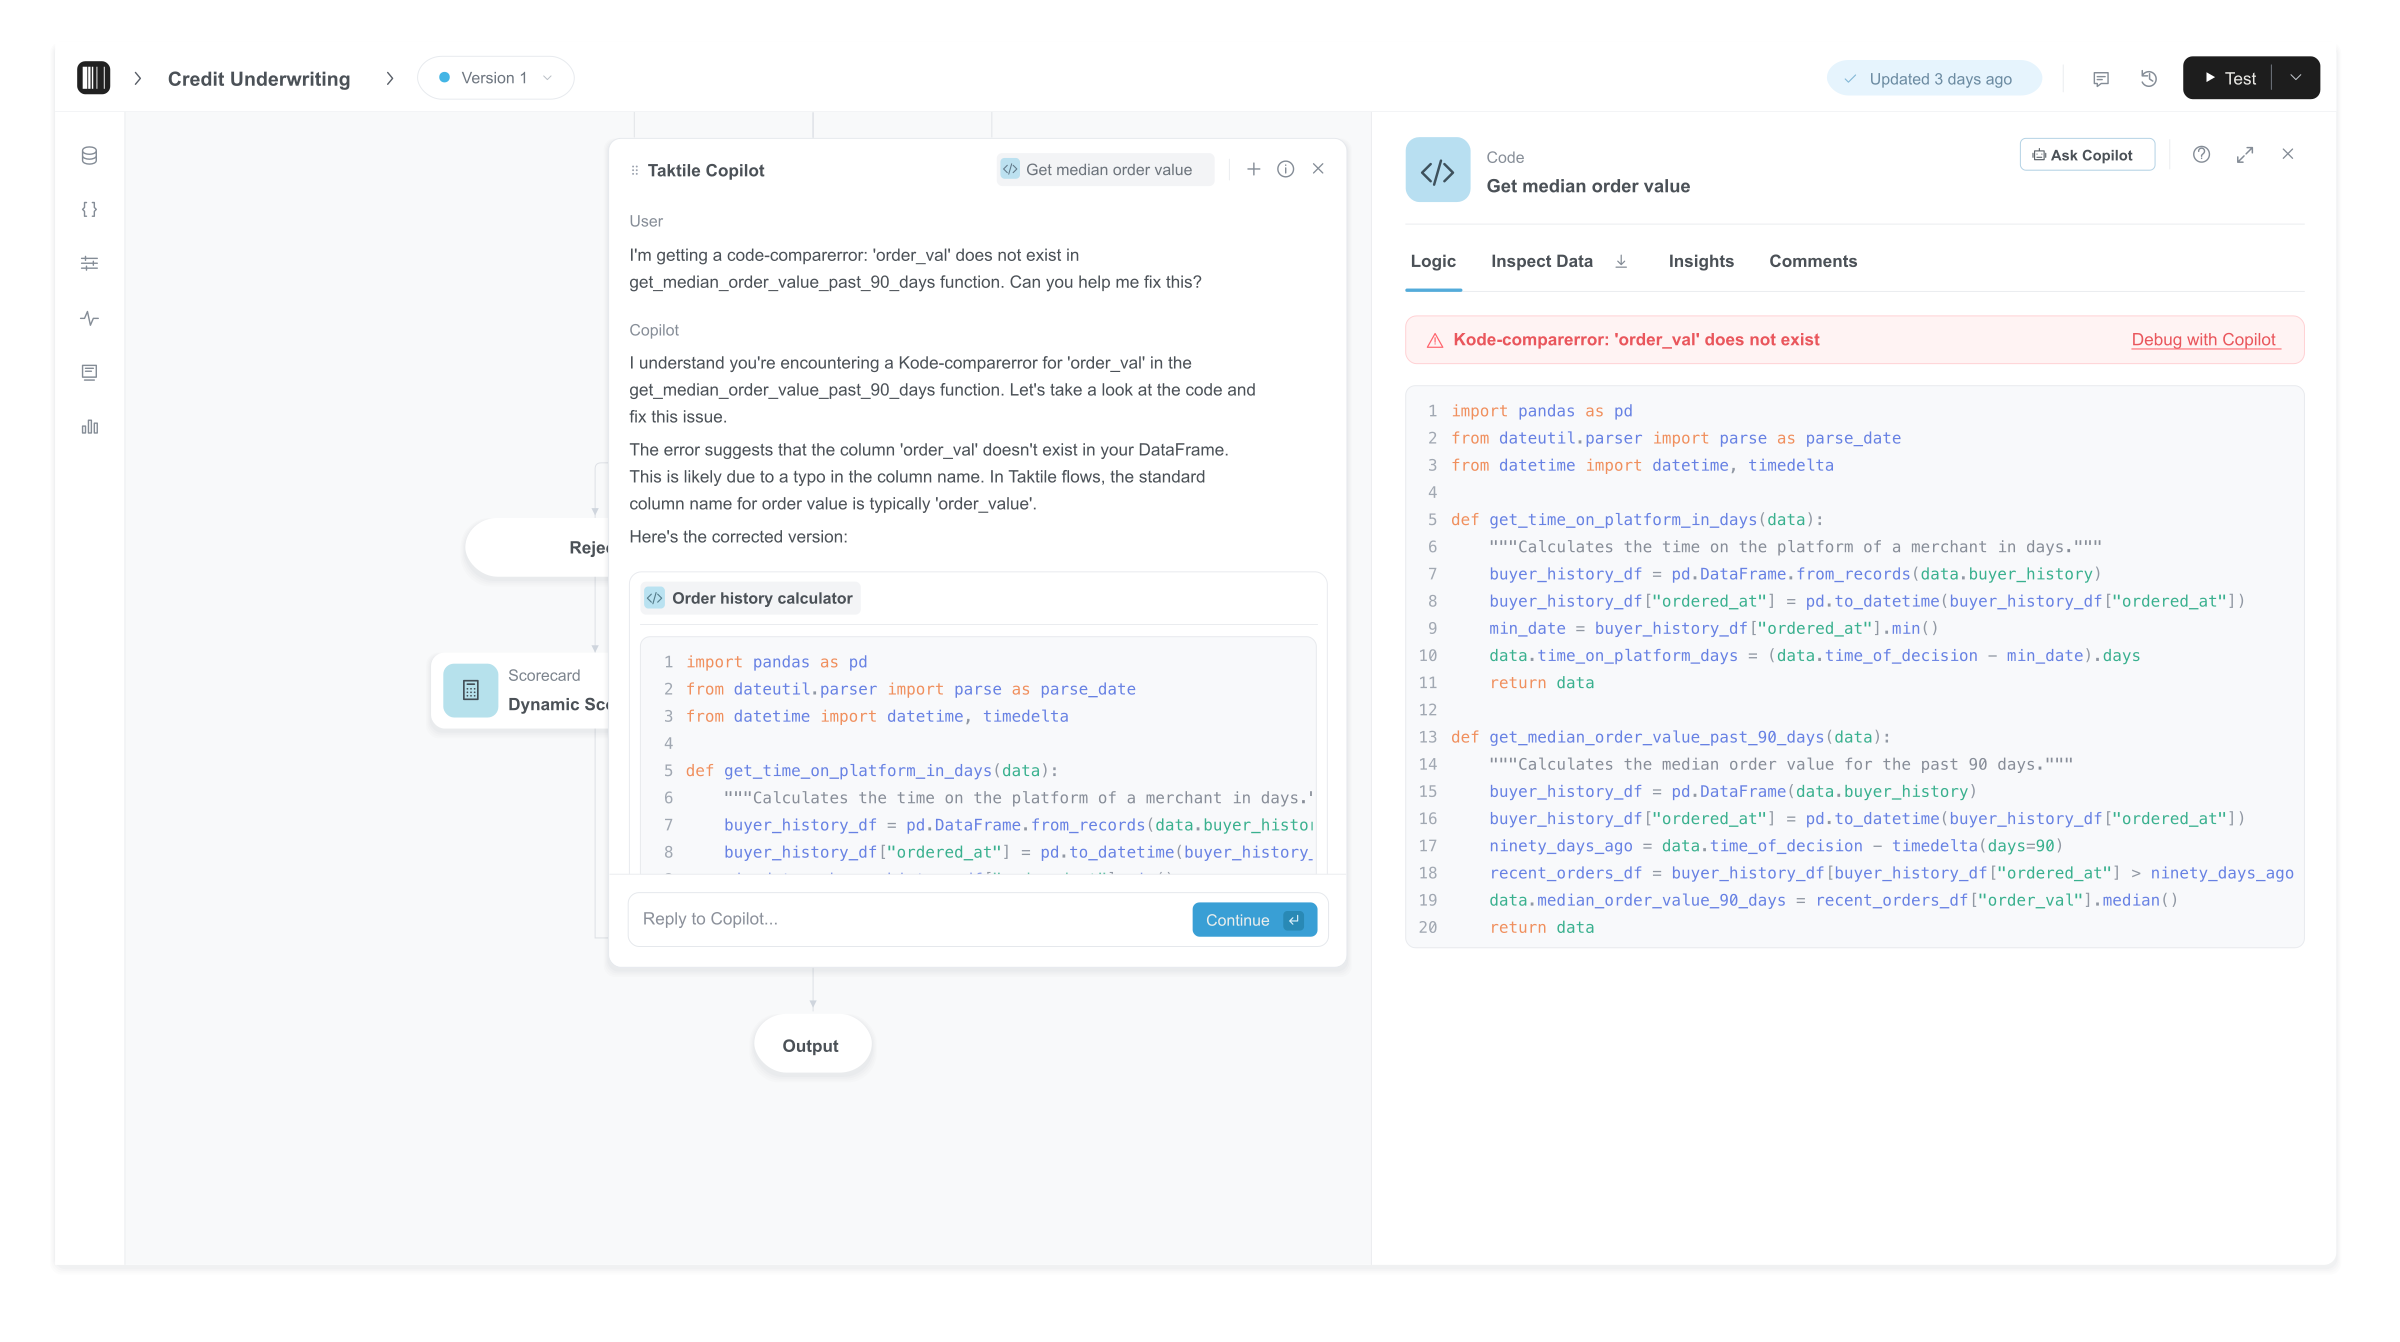
Les « copilotes » de GenAI peuvent aider les fonctions risque à optimiser les politiques de crédit en les accompagnant dans l'écriture de code complexe, le débogage de la logique et le test des règles. Propulsés par des LLM, ces copilotes interprètent les structures et les résultats des politiques pour fournir des conseils contextualisés, ce qui accélère l'itération sans accroître la dépendance à l'ingénierie.
Réduire les coûts :
4. AML : investigation des alertes de surveillance des transactions assistée par l'IA
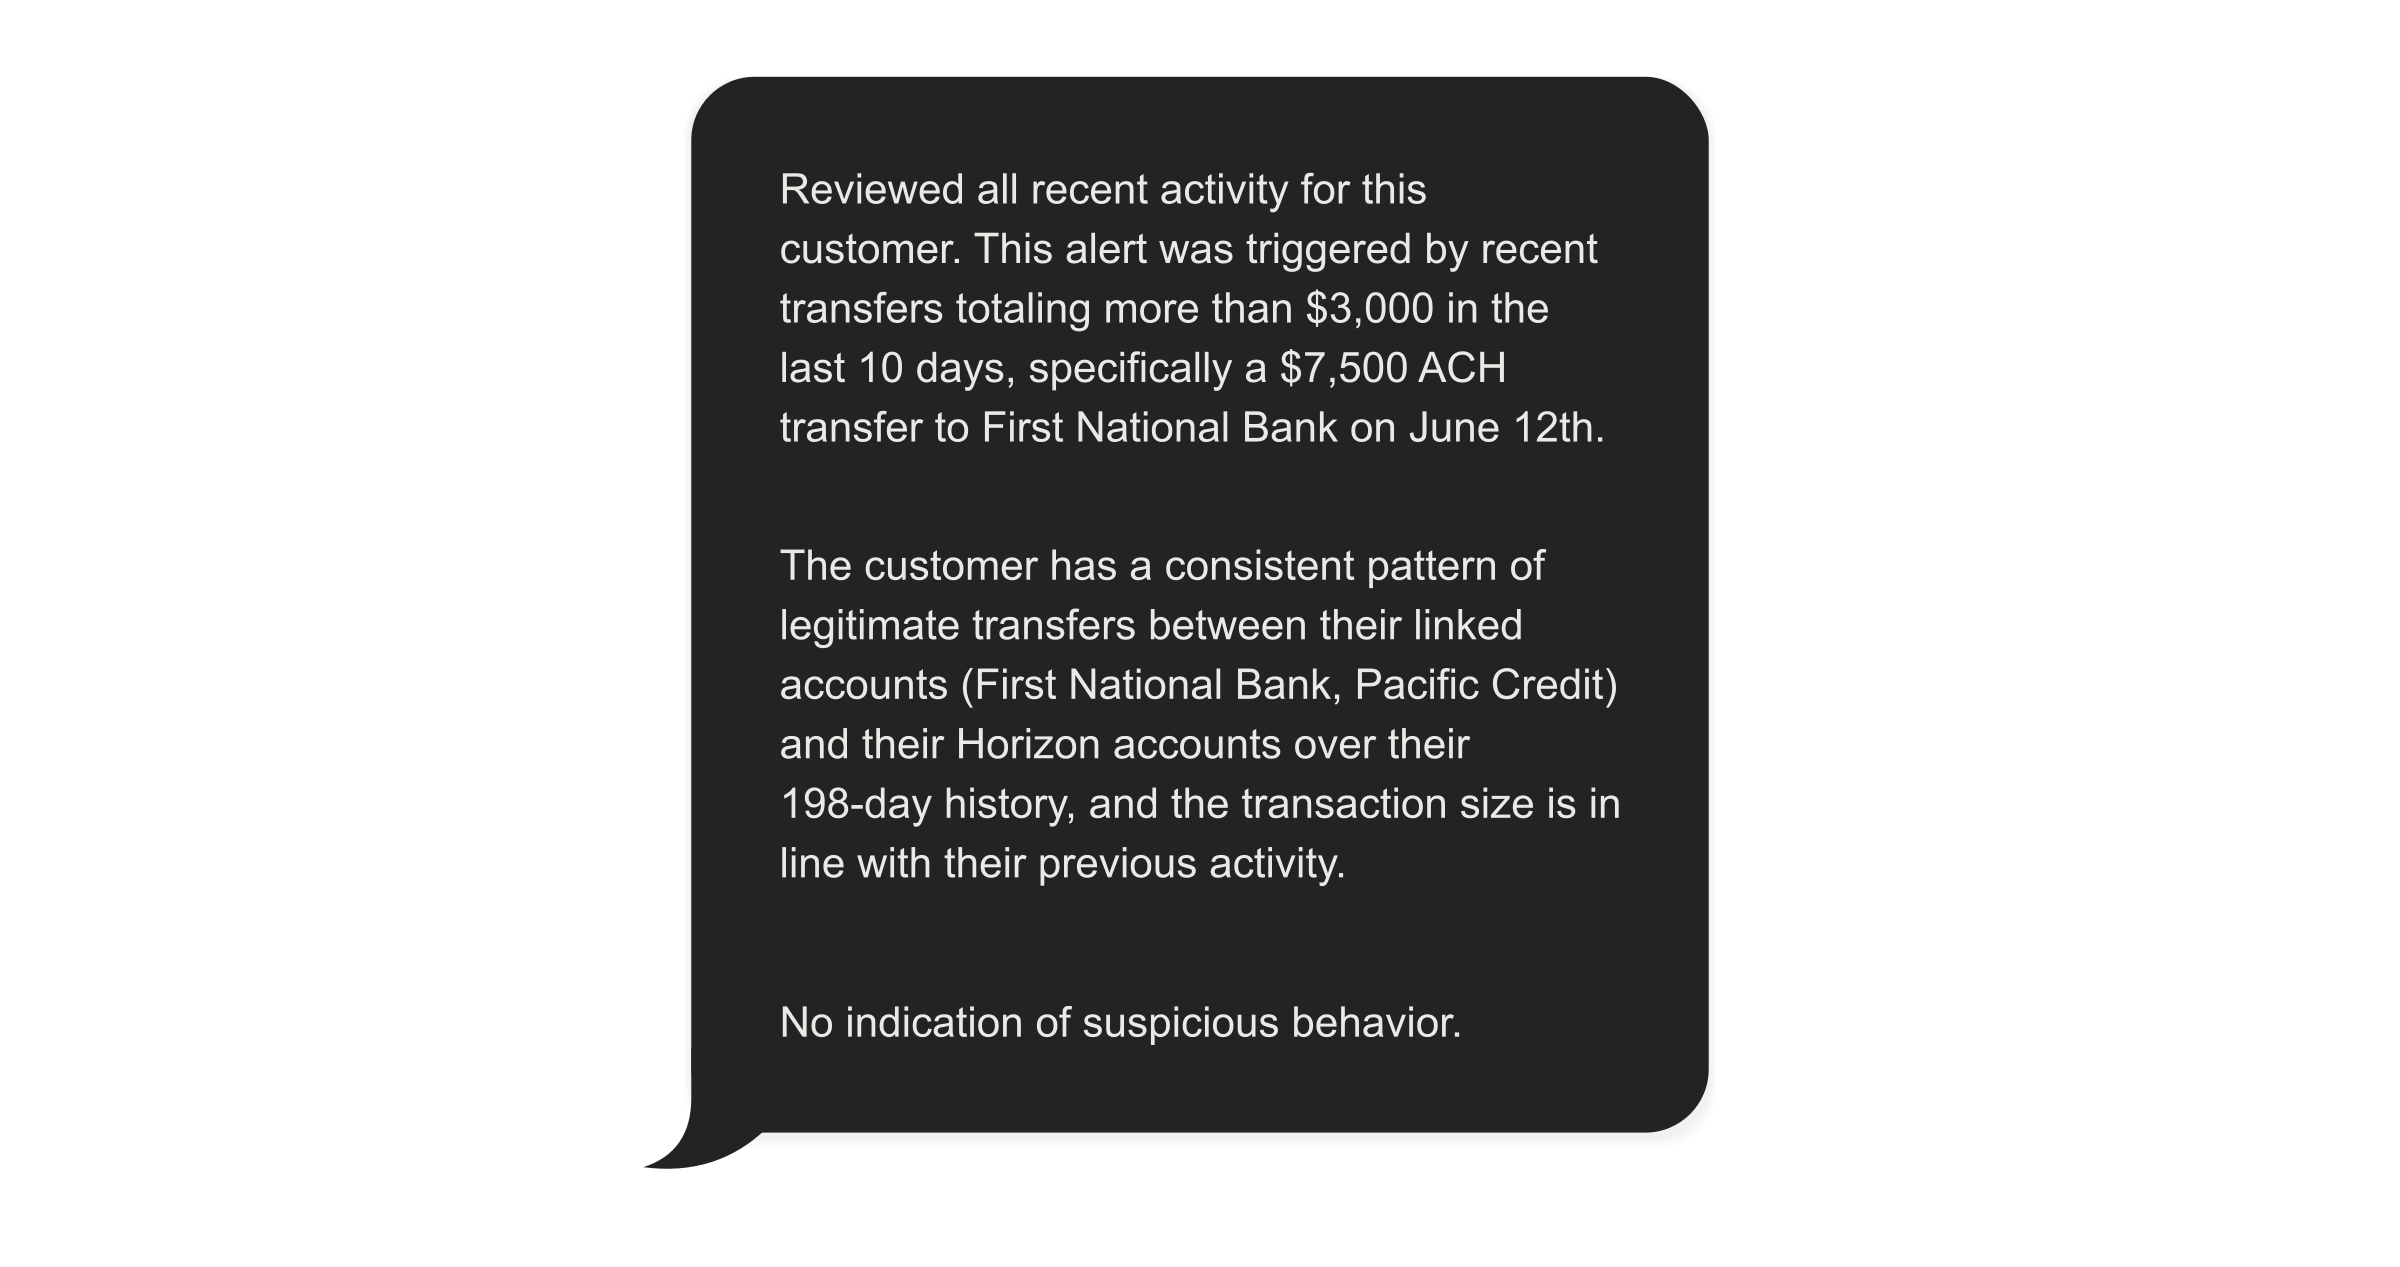
Dans les workflows AML et de conformité, les assistants de GenAI peuvent compiler et résumer les éléments utiles d'un dossier, comme les contreparties, les schémas et l'historique, pour permettre des investigations d'alertes plus rapides et mieux informées. Les équipes peuvent ainsi évaluer le risque potentiel plus efficacement, sans modifier les standards de surveillance existants.
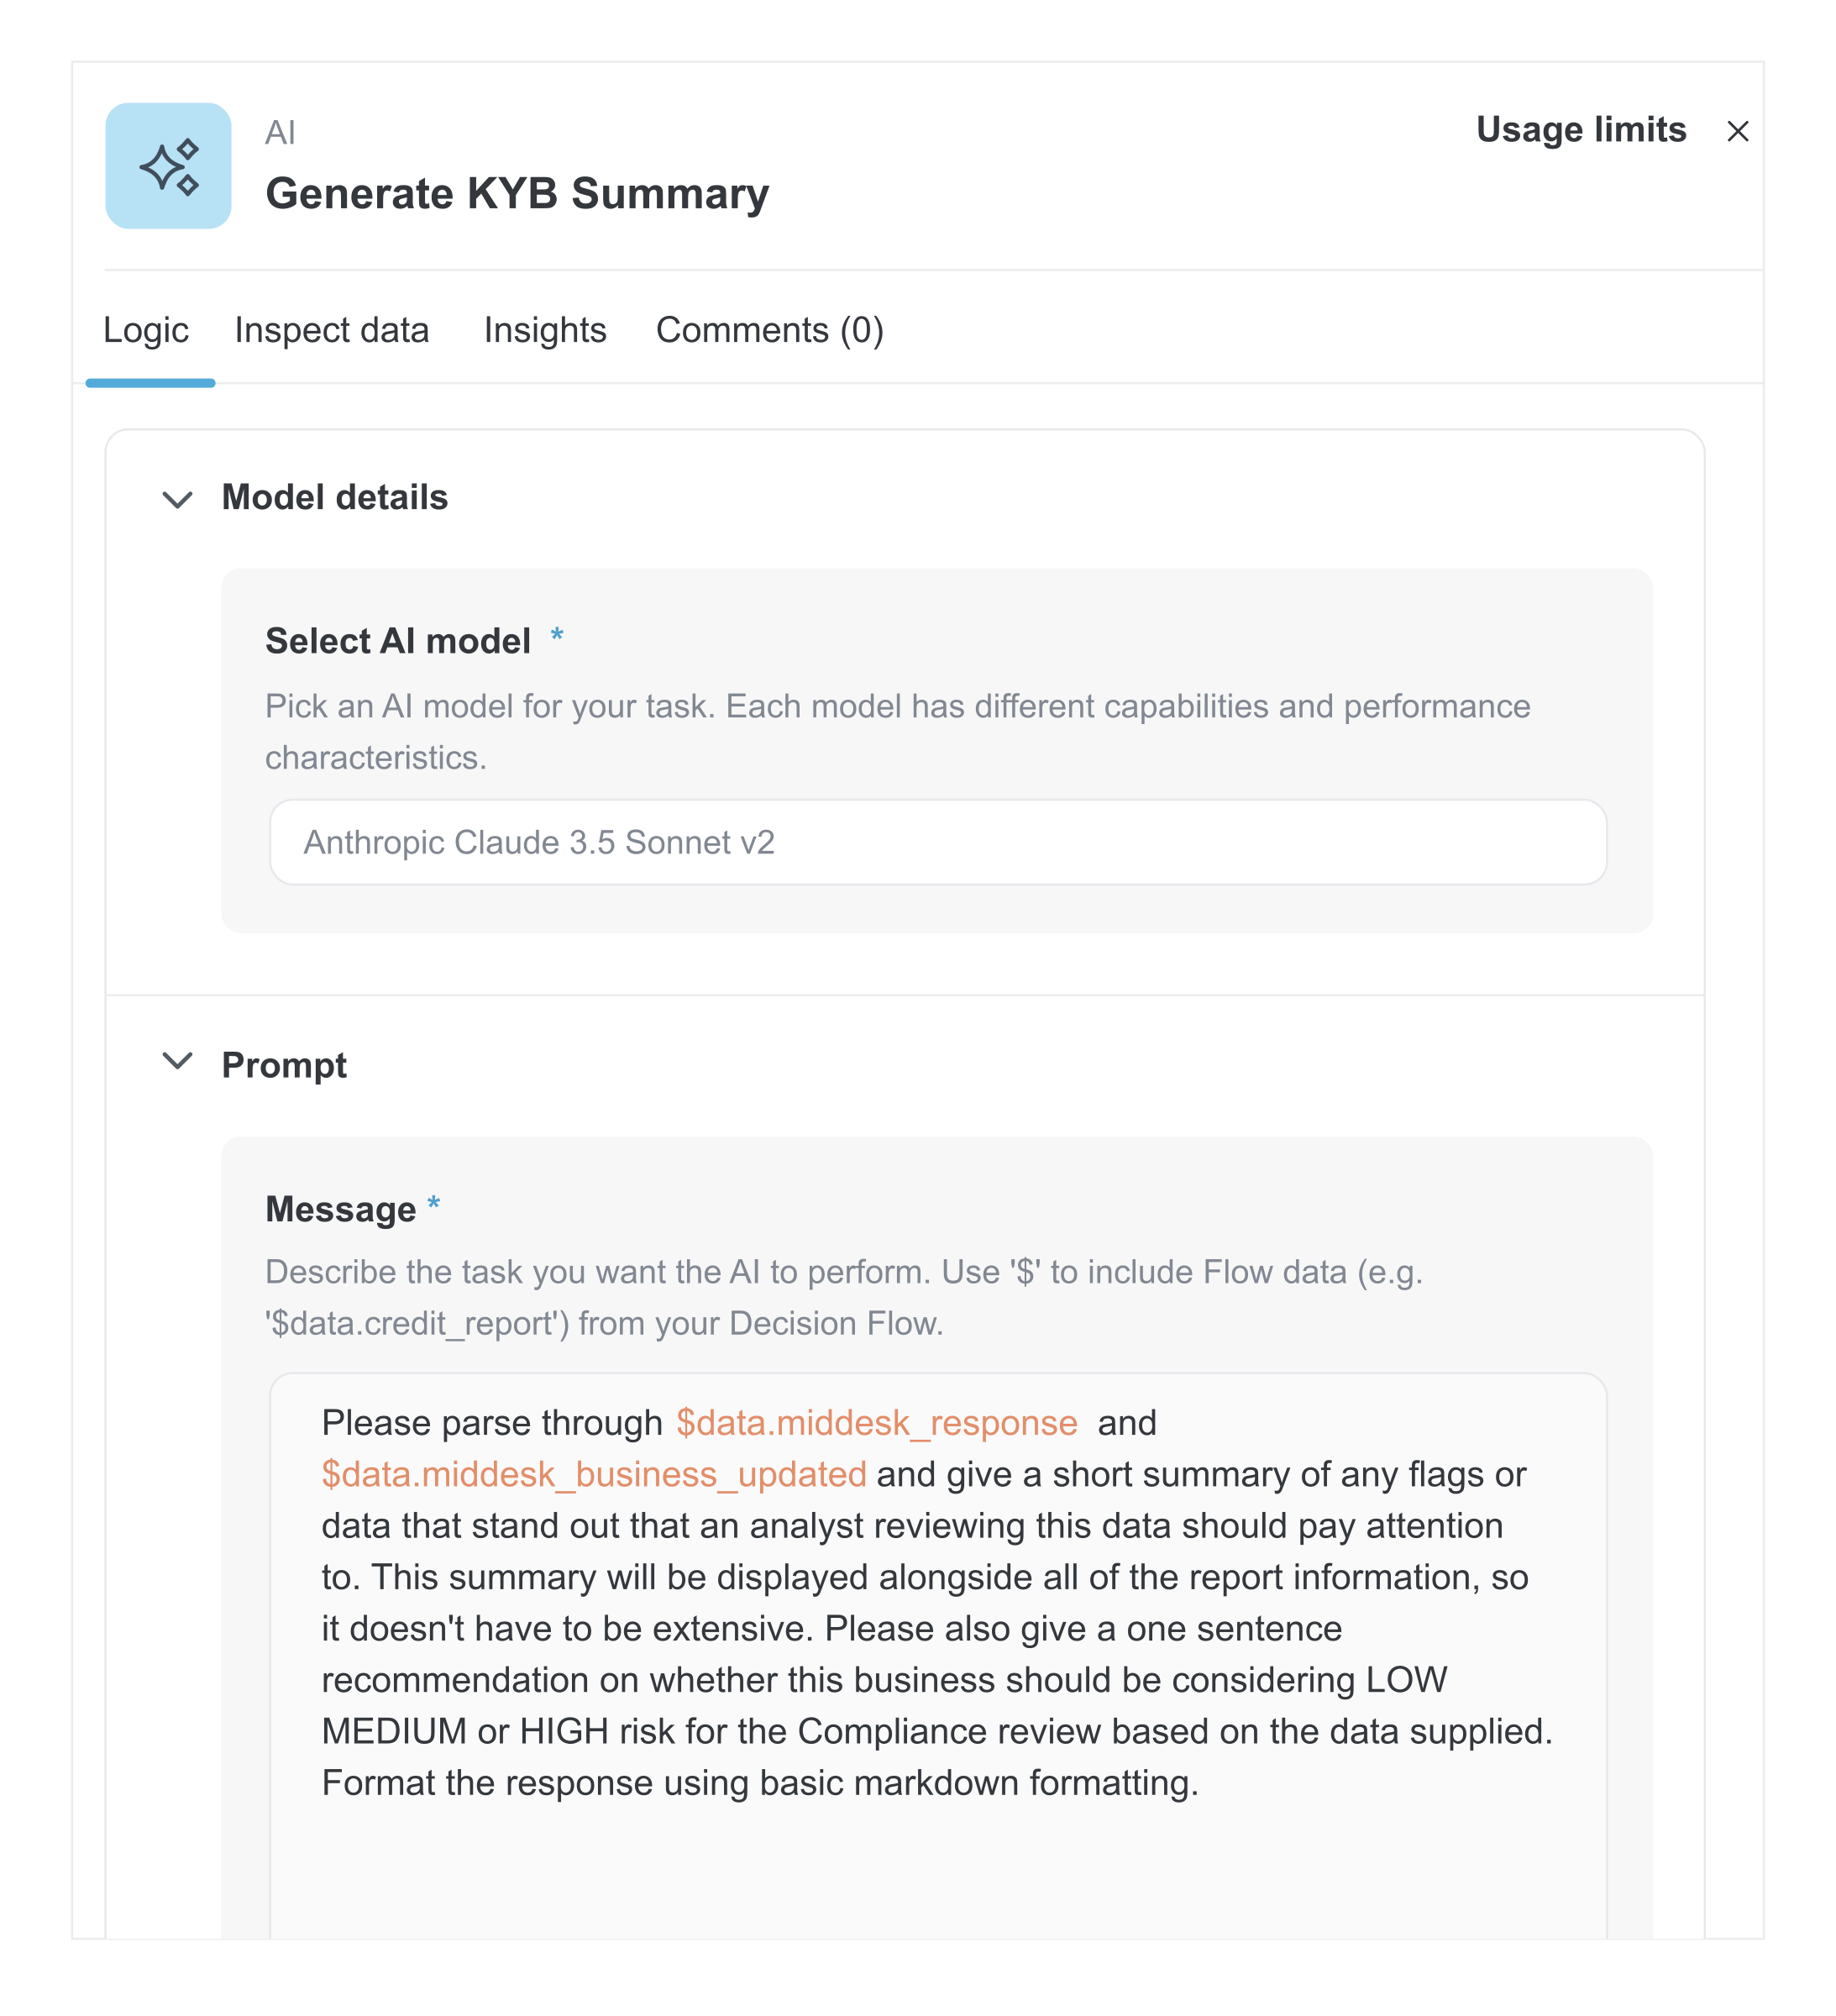
5. KYB : tri des alertes KYB assisté par l'IA
Les assistants d'IA peuvent aussi examiner les alertes KYB, générer des synthèses de dossier claires et recommander des actions pour accélérer la prise de décision manuelle. Pour les cas à faible risque ou routiniers, ils peuvent résoudre entièrement les alertes de façon automatique, ce qui libère les équipes pour les investigations complexes tout en améliorant l'efficacité et la cohérence d'ensemble.
6. Recouvrement : agents d'IA conversationnelle
Les agents d'IA conversationnelle peuvent transformer la manière dont les équipes de recouvrement gèrent les remboursements, en automatisant les relances par voix et par chat, à grande échelle et avec une touche personnelle.
Ces agents basés sur l'IA peuvent traiter de façon autonome les interactions de remboursement courantes, ce qui permet aux équipes de se recentrer sur les cas complexes et le travail à plus forte valeur ajoutée. Credix, une fintech qui aide les PME à accéder au crédit sur les marchés émergents, a adopté cette approche en déployant deux agents sur mesure, « Bruna » et « Bruno », qui automatisent désormais entièrement son workflow de recouvrement.
Comme l'explique Maxim Piessen, cofondateur de Credix, « En quelques mois seulement, Bruno résout désormais 80 % des cas de remboursement de manière autonome. Notre équipe peut ainsi se concentrer sur la croissance stratégique et sur un engagement plus approfondi avec les clients, pendant que nous continuons à passer à l'échelle rapidement. »
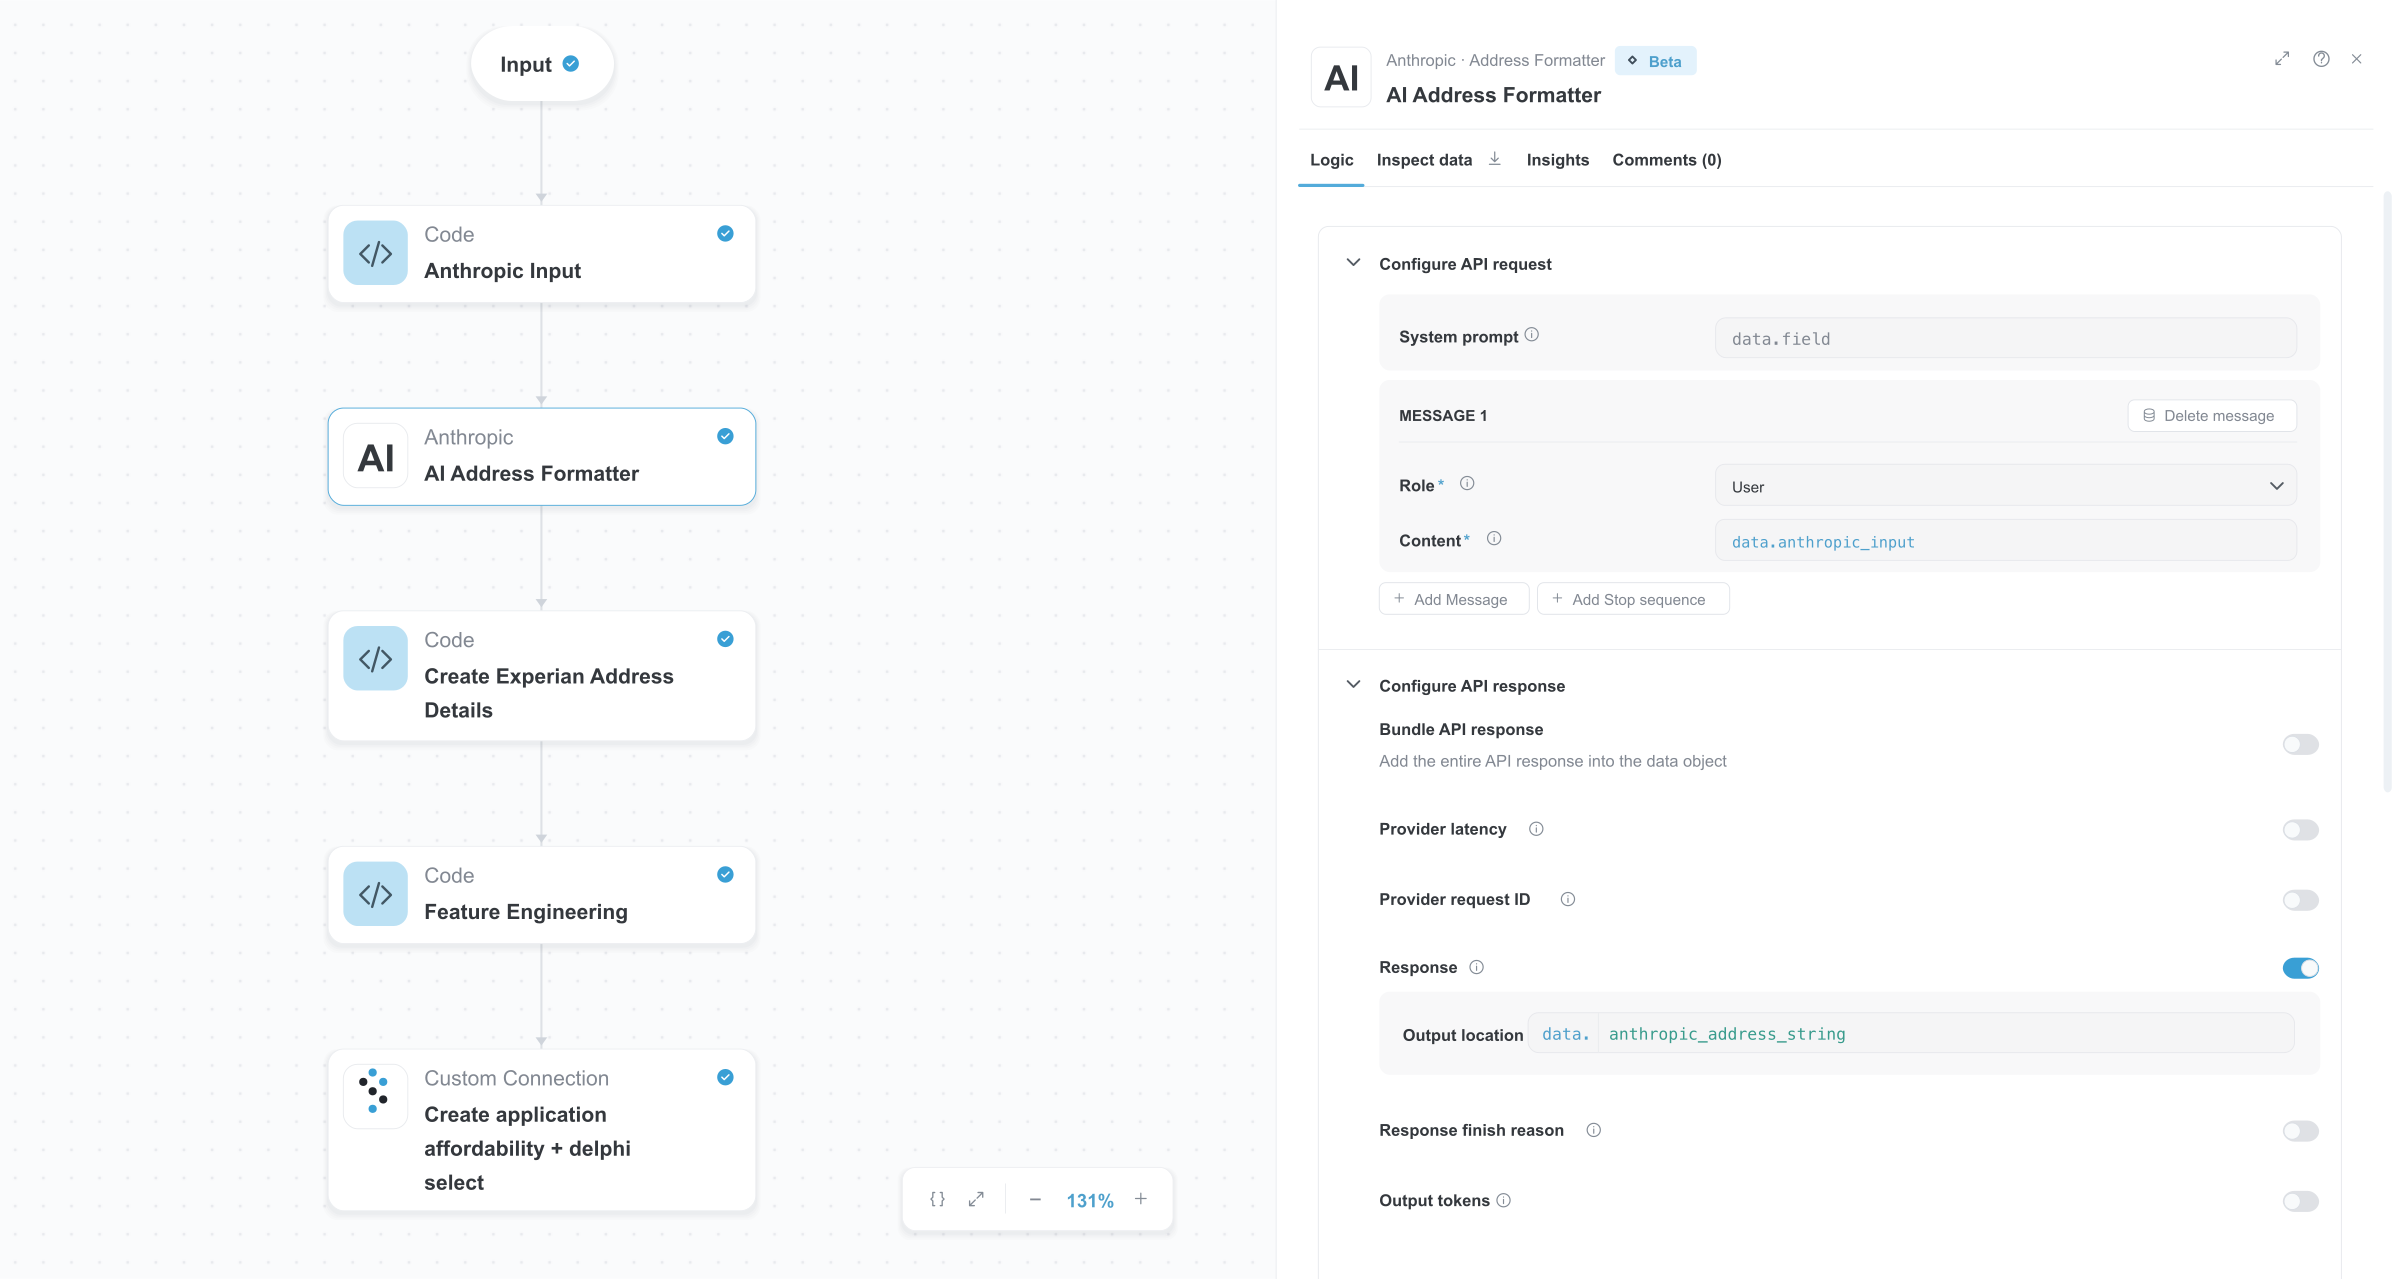
7. KYC : rapprochement d'adresses par l'IA pour soutenir le KYC
L'IA générative peut aider les équipes d'onboarding à normaliser des adresses saisies sous des formats variés, en les analysant, en les interprétant et en les reformatant selon une structure cohérente. Cela réduit les faux signalements lors des contrôles KYC, améliore la qualité des données et limite les interventions manuelles pour des problèmes de format.
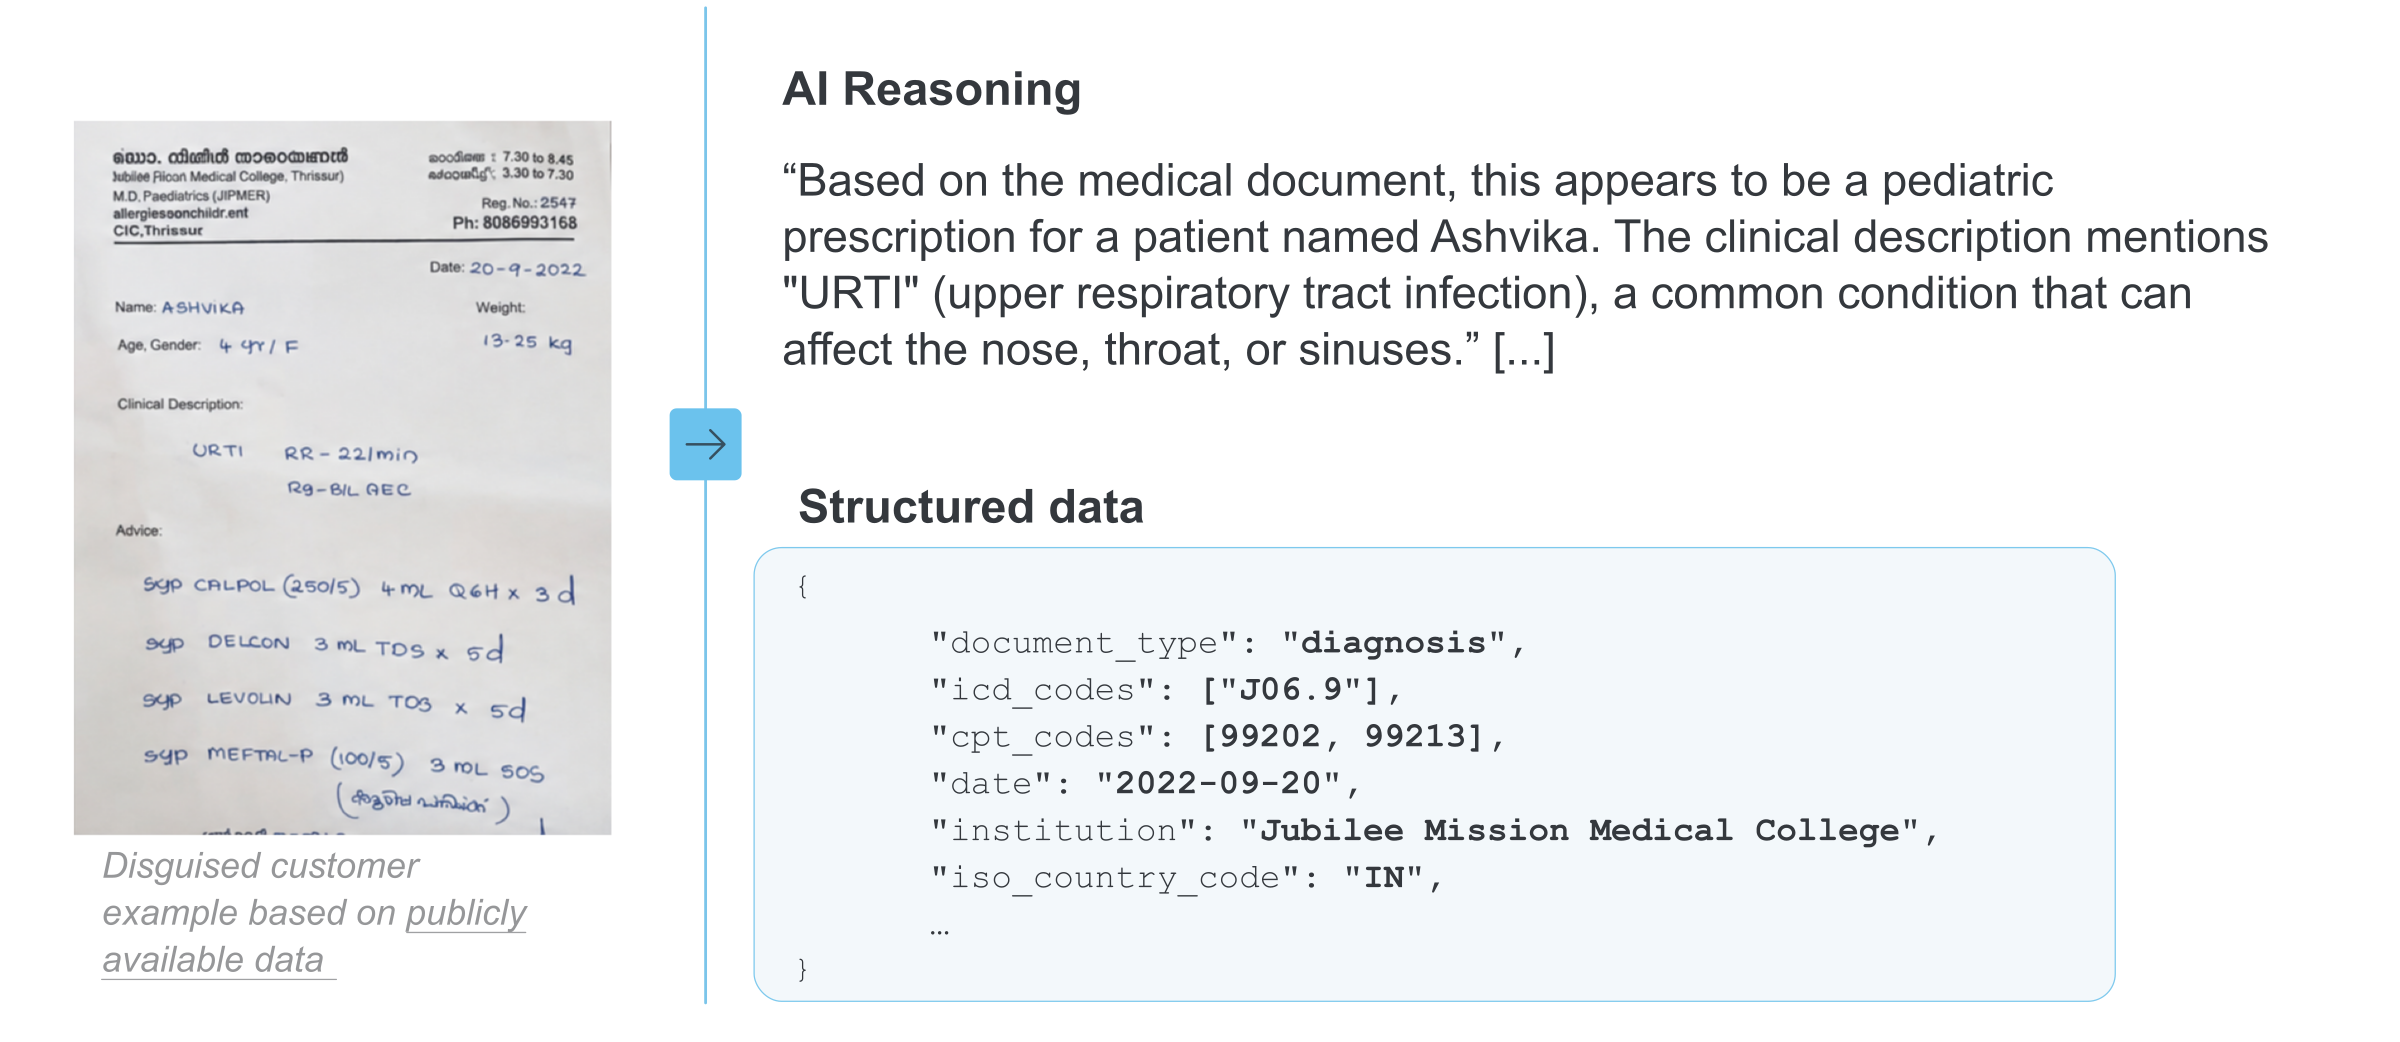
8. Opérations de gestion des risques : analyse de documents par OCR et IA
Associée à la technologie OCR, la GenAI peut extraire, interpréter et structurer les données de documents non structurés tels que des PDF, des formulaires numérisés et des contrats. Cela réduit la saisie manuelle et accélère des processus comme l'onboarding, la vérification et les revues de risque.
Améliorer l'expérience utilisateur :
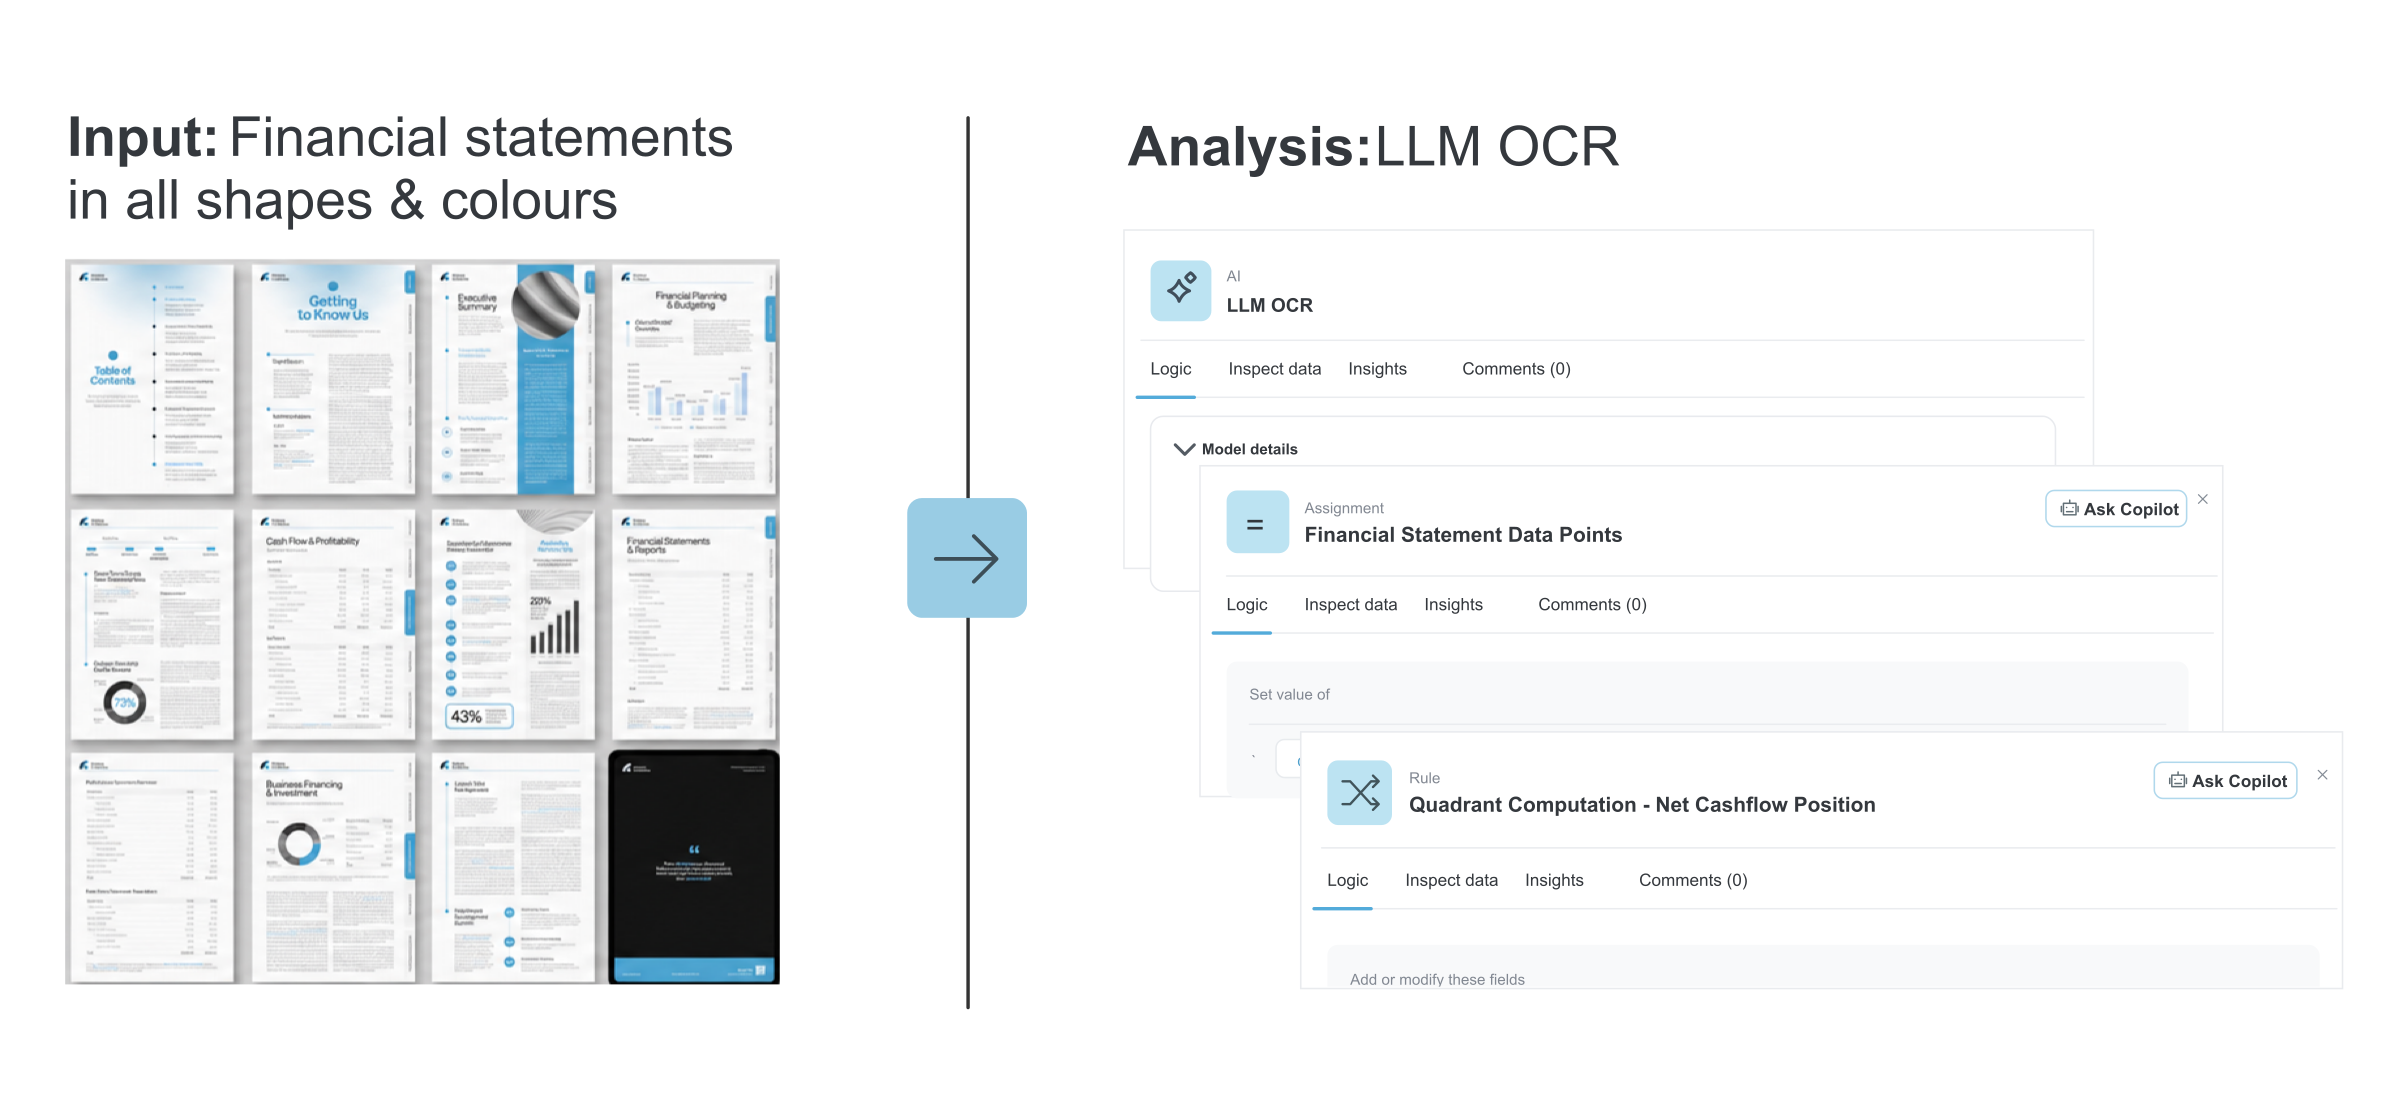
9. Octroi de crédit : compréhension des documents en temps réel
La GenAI peut traiter en temps réel les documents transmis, comme des états financiers ou des justificatifs de revenus, en extraire les données clés et analyser leur pertinence au regard des critères d'octroi. Les décisions de crédit sont ainsi plus rapides et moins source de friction, et les besoins de revue manuelle diminuent.
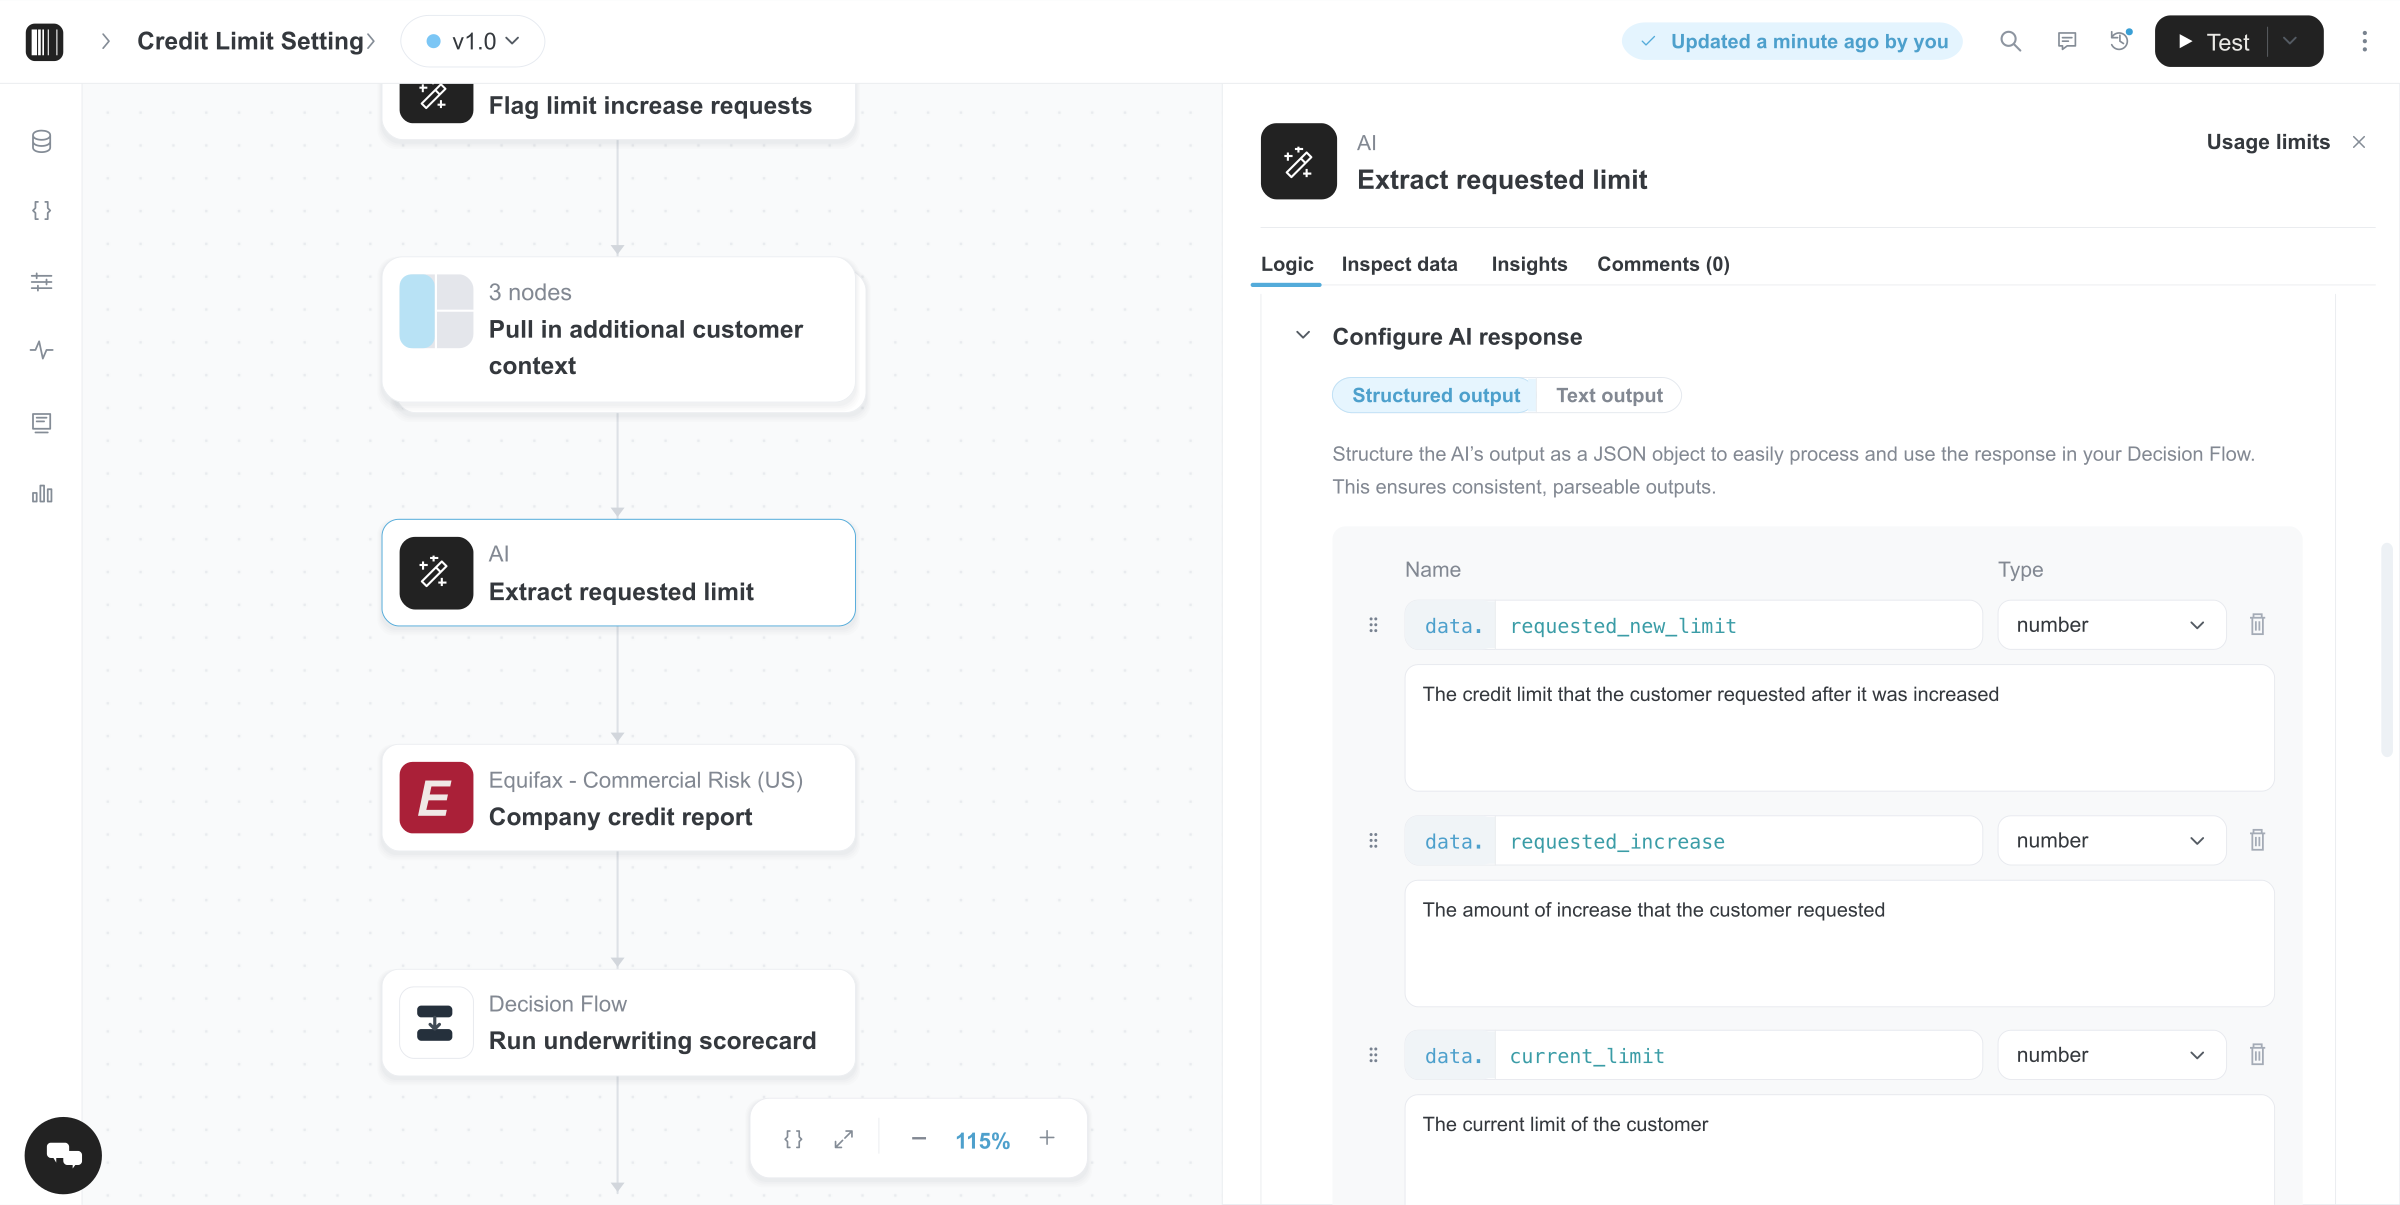
10. Octroi de crédit : ajustement dynamique des limites de crédit
Les équipes peuvent concevoir des agents d'IA sur mesure qui orchestrent plusieurs LLM au sein d'un workflow structuré pour automatiser des tâches de gestion complexes. Par exemple, ces agents peuvent identifier les demandes d'augmentation de limite, récupérer le contexte du client, extraire le montant demandé, déclencher un nouveau scoring, appliquer une logique de segmentation pour déterminer les besoins de revue et, en cas d'approbation, mettre à jour les systèmes internes et informer le client.
Comment démarrer avec la GenAI, de façon responsable et stratégique
Adopter la GenAI en gestion des risques ne consiste pas à sauter directement à l'automatisation complète. Il s'agit de poser des fondations qui permettent l'itération, la supervision et le passage à l'échelle. Les équipes les plus performantes commencent par favoriser une expérimentation structurée, afin d'avancer vite sans perdre le contrôle.
Voici trois capacités à prioriser :
1. Une infrastructure composable pour l'intégration des données et des systèmes
Votre solution pour tirer parti de la GenAI doit s'intégrer facilement à votre stack technologique existante. Cela suppose de se connecter à des systèmes internes comme les entrepôts de données, les plateformes CRM et les modèles de risque maison, ainsi qu'à des fournisseurs tiers de données d'identité, de crédit, de fraude ou de conformité. Une plateforme de décision composable et low-code permettra à vos équipes d'orchestrer les flux de données, les politiques et la logique de règles, ainsi que les modèles d'IA, sans lourd effort d'ingénierie. Cette agilité est essentielle pour s'adapter à de nouveaux produits, de nouveaux marchés ou à des évolutions réglementaires.
2. Une conception de stratégies hybrides humain-IA
En gestion des risques, la supervision humaine n'est pas facultative : elle est fondamentale. Recherchez des outils qui permettent à une logique pilotée par l'IA de coexister avec des stratégies à base de règles et des revues manuelles. Il devient ainsi possible d'automatiser les cas à fort volume et à faible variance tout en transmettant les cas ambigus à des experts. Idéalement, vous pouvez configurer des workflows qui orientent les décisions de manière flexible selon le contexte, les scores de confiance ou des seuils opérationnels, afin que vos équipes gardent la main sur les résultats finaux.
3. Des tests, un suivi et une auditabilité intégrés
Traitez chaque décision assistée par l'IA comme un processus testable et traçable. Une plateforme robuste doit prendre en charge l'expérimentation de bout en bout, notamment le back-testing sur données historiques, les tests A/B sur le trafic réel et le suivi continu des indicateurs clés de performance. Elle doit aussi générer des journaux prêts pour l'audit pour chaque décision, afin que vous puissiez démontrer votre conformité, déboguer les problèmes et expliquer les résultats aux régulateurs comme aux parties prenantes internes.
Le prochain chapitre de la gestion des risques : l'expertise humaine, augmentée par la GenAI
Les principes fondamentaux d'une excellente gestion des risques (jugement sûr, responsabilité et adaptabilité) ne disparaissent pas. Ce qui change, c'est la boîte à outils. La GenAI offre un moyen puissant de prolonger l'expertise humaine, de simplifier la complexité et d'accélérer la prise de décision là où cela compte le plus.
Avec les bonnes fondations, les équipes risque peuvent aller plus vite, réagir plus intelligemment et débloquer une nouvelle valeur stratégique, sans compromettre le contrôle ni la conformité.
Quelle que soit votre étape dans votre parcours IA, l'opportunité est claire : bâtir pour demain une fonction risque plus agile, plus intelligente et plus résiliente.
Questions fréquentes (FAQ)
L'IA générative (GenAI) transforme l'octroi de crédit, la détection de la fraude, la conformité, les opérations et bien d'autres domaines. De l'automatisation de l'analyse de documents à l'amélioration de la surveillance des transactions, la GenAI aide les équipes risque à prendre des décisions plus rapides, plus adaptatives et plus économiques.
La GenAI apporte des capacités de raisonnement au-delà des systèmes à base de règles : elle signale les incohérences dans les factures, les transactions et les données clients que les modèles traditionnels laissent passer. Cela réduit les faux positifs, accélère les investigations et renforce la prévention de la fraude dans la fintech et la banque.
Oui. La GenAI automatise des tâches chronophages comme le filtrage des sanctions, les contrôles KYB/KYC et le tri des dossiers AML. Elle aide les équipes de conformité à réduire le bruit, à se concentrer sur les cas à haut risque et à satisfaire aux exigences réglementaires avec plus de précision et de rapidité.
En octroi de crédit, la GenAI enrichit les modèles traditionnels en analysant des données non structurées, en détectant des signaux de risque discrets chez les emprunteurs et en traitant les documents en temps réel. Les décisions de crédit sont ainsi plus rapides et les abandons de clients diminuent.
La clé est l'expérimentation structurée : utiliser une plateforme de décision qui associe l'IA aux modèles de risque existants, permet des tests en low-code et offre un suivi ainsi que des pistes d'audit. Ainsi, la GenAI améliore la prise de décision tout en préservant la conformité et le contrôle. Demandez une démopour découvrir comment l'AI Decision Platform de Taktile peut améliorer vos décisions de risque.