
Como economizar tempo e dinheiro automatizando decisões de underwriting B2B
Crédito09 de ago. de 2023
Como resultado da grande inovação no setor de fintech, os credores B2B agora têm a oportunidade de transformar suas operações. A automação dos processos de underwriting finalmente é possível, o que significa que os credores podem escalar seus negócios sem precisar aumentar gastos e recursos.
Neste artigo, mostramos como a automação pode transformar suas operações para tomar decisões de underwriting mais rápidas, inteligentes e seguras em escala.
Principais conclusões
- Automatizar o underwriting B2B reduz a carga de trabalho manual, acelera as decisões e diminui os custos operacionais, ao mesmo tempo em que melhora a consistência e a transparência.
- Comece pequeno: até uma automação parcial da triagem prévia ou da coleta de dados pode aumentar bastante a velocidade e a precisão.
- Expanda gradualmente para a avaliação de risco e a precificação automatizadas, mantendo a supervisão humana nos casos complexos ou de alto valor.
- Use fontes de dados integradas e de alta qualidade, como open banking e dados contábeis, para melhorar a precisão da avaliação de risco e viabilizar ofertas instantâneas.
- Direcione a automação primeiro para segmentos de menor valor e alto volume, para aumentar a capacidade e captar receita de clientes antes mal atendidos.
- Experimente e refine continuamente as regras da política de crédito para maximizar a precisão e a eficiência das decisões de underwriting automatizadas.
Dreno de recursos: como os processos manuais de underwriting limitam o crescimento em escala
Há décadas, os credores B2B têm dificuldade para padronizar a forma de avaliar risco.
As empresas têm características próprias e, muitas vezes, precisam de mais apoio financeiro do que os consumidores. Ao decidir se concedem financiamento, os credores exigem muita documentação dos tomadores, que é então analisada com cuidado. Como resultado, boa parte do underwriting B2B é feita manualmente.
Um dos grandes desafios do underwriting manual é o custo. Tomar uma decisão exige tempo e recursos consideráveis, e escalar as operações de forma eficaz pode ser quase impossível. Por exemplo, revisar manualmente centenas de documentos de um único solicitante é difícil de fazer em escala.
Essas restrições fazem com que os credores muitas vezes recusem pedidos de empréstimos de menor valor de PMEs, por exemplo. Além disso, um processo de revisão 100% humano pode gerar inconsistências e falta de transparência nos processos de decisão.
Os processos manuais de underwriting também afetam diretamente a oferta de produto. As solicitações são complexas e os prazos para apresentar uma oferta são muito maiores.
Por muito tempo, os credores B2B tiveram que operar dentro desses parâmetros. Mas isso não é mais verdade.
A próxima fronteira do crédito B2B é a automação de decisões
Com os avanços em software de automação e na disponibilidade de dados, os credores B2B têm a oportunidade de incluir mais automação em seus processos de underwriting. Quem está na vanguarda do setor já usa essas tecnologias para escalar suas operações com sucesso.
Em um estudo recente da Taktile, 73% dos credores B2B afirmaram que querem aumentar seus níveis de automação em 2023, e 27% querem ampliar a automação de decisões em mais de 10 pontos percentuais.
Os benefícios da automação de decisões no crédito B2B
- Ao automatizar até mesmo parte do seu processo de underwriting, você pode reduzir significativamente o tempo e os recursos necessários para tomar decisões e, com isso, aumentar a capacidade de tomar um volume maior de decisões.
- Combinar a revisão humana com a automação orientada por dados pode aumentar drasticamente a precisão e a consistência da sua avaliação de risco.
- Na experiência do tomador, a automação permite simplificar o processo de solicitação, acelerar os prazos das ofertas e oferecer preços mais atraentes.
Esses fatores não só reduzem seus custos operacionais, como também podem ser o catalisador para melhorar as taxas de conversão e aumentar a receita ao atender clientes que antes você talvez recusasse.
Como aumentar a automação das suas decisões de underwriting
Para obter esses benefícios, credores do mundo todo estão usando soluções modernas de decisão, como a Taktile. Essas soluções ajudam os credores a transformar suas regras de crédito em decisões automatizadas e a usar dados para decidir melhor.
No entanto, dada a complexidade da avaliação de risco de empresas, os credores muitas vezes não conseguem automatizar 100% das decisões. Por isso, muitos começam com uma abordagem gradual de automação.
1. Comece com pequenas melhorias
Para alguns, automatizar apenas uma ou duas etapas de um processo manual de underwriting pode ter um impacto enorme.
Por exemplo, usar uma ferramenta que visualize sua política de crédito de forma direta e automatize a coleta de dados pode melhorar bastante a velocidade, a precisão e a consistência das suas decisões.
2. Expanda para a avaliação de risco e as decisões automatizadas
Em seguida, você pode avançar para a criação de um fluxo de decisão que avalia automaticamente parte (ou a totalidade) de uma decisão de underwriting.
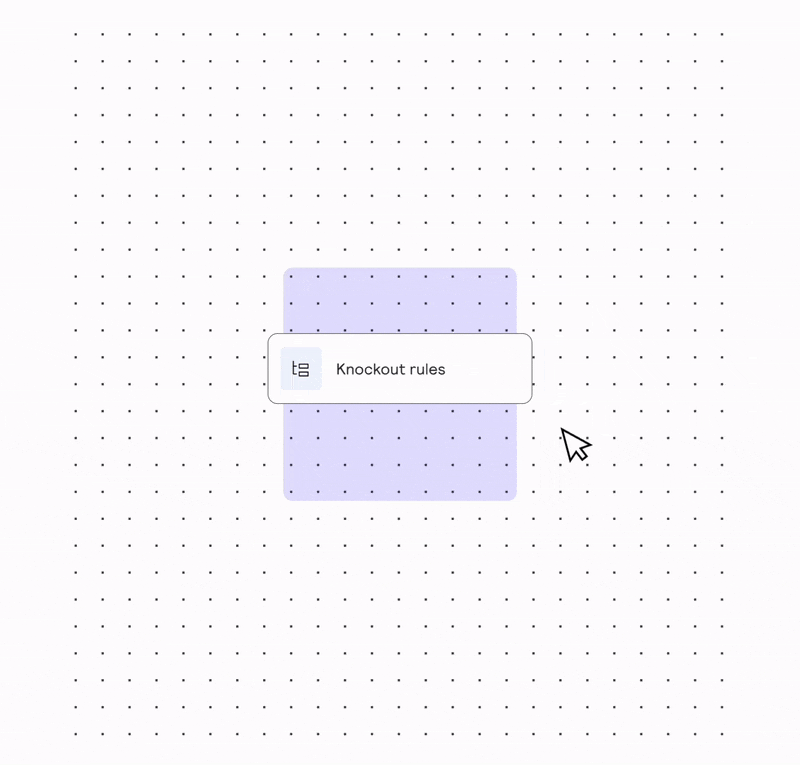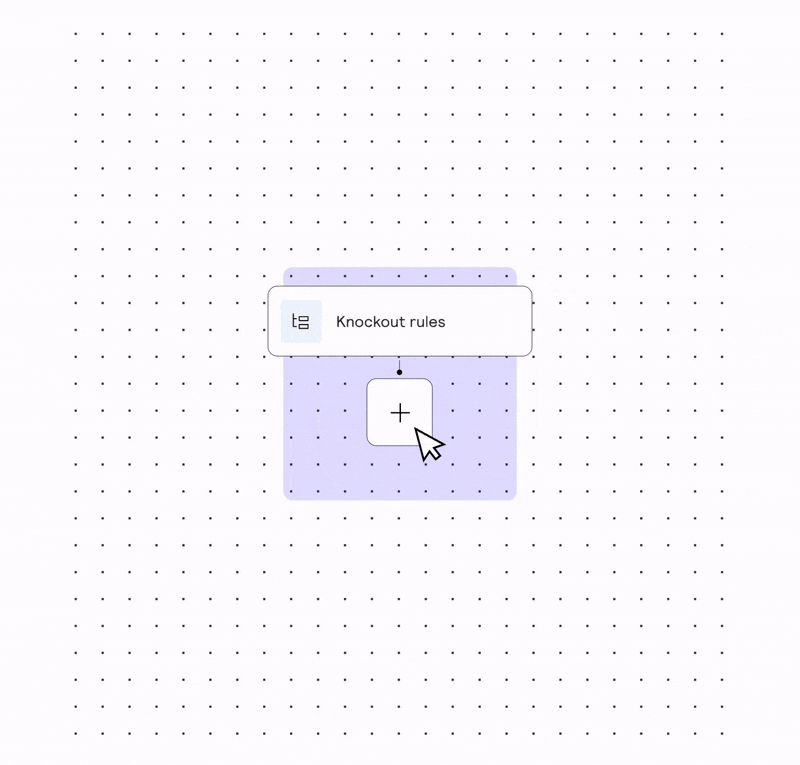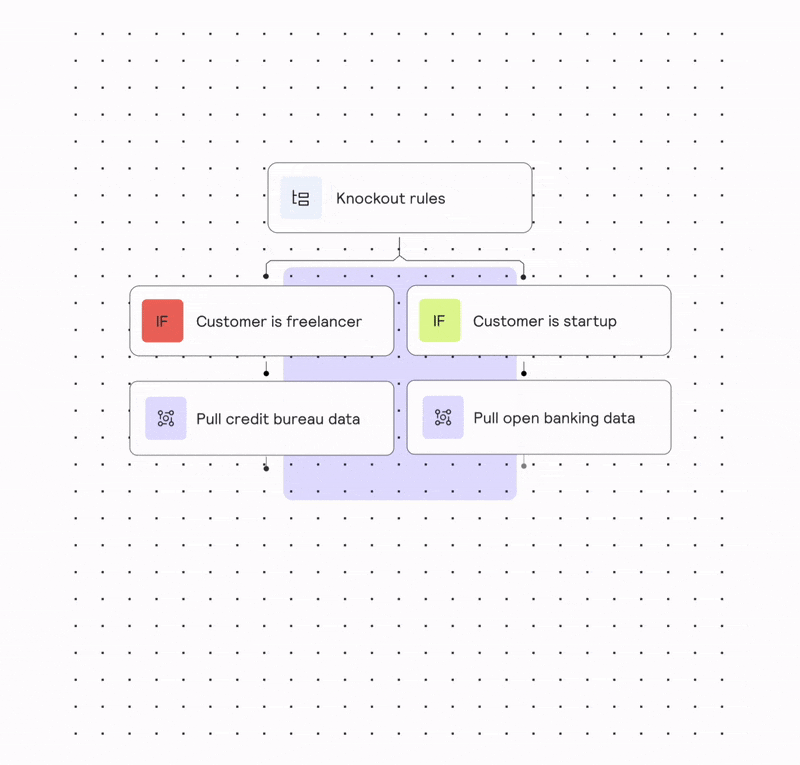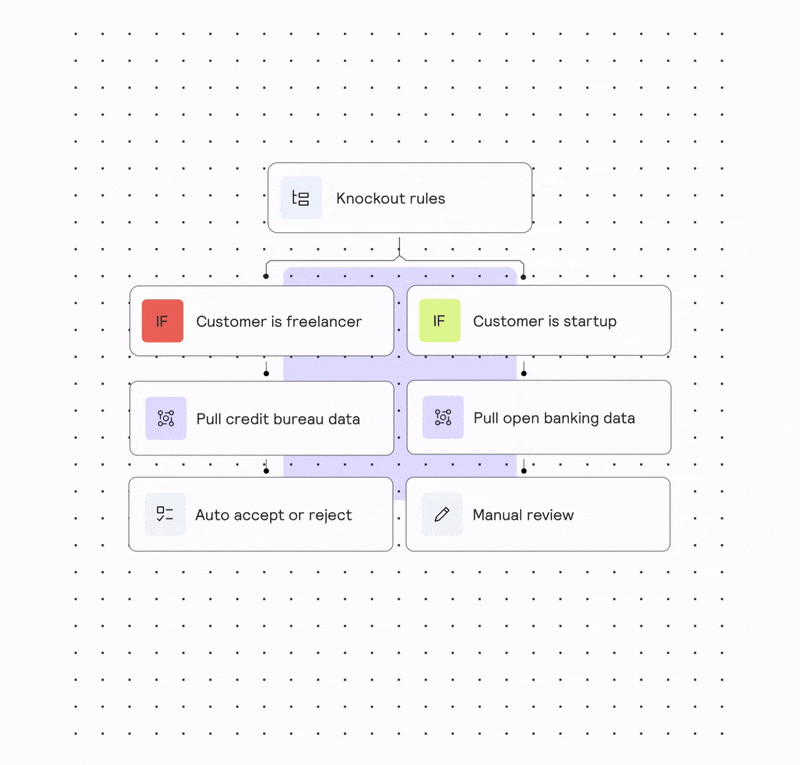
Por exemplo, você pode começar automatizando apenas a triagem prévia dos tomadores e depois evoluir para automatizar toda a avaliação de risco e de precificação, garantindo que sempre haja alguém na sua organização para revisar e aprovar (ou recusar) as decisões finais.
"Ao automatizar nossa avaliação de risco com o motor de decisão da Taktile, conseguimos reduzir significativamente a quantidade de entrada manual no nosso processo de underwriting. Nossas equipes conseguem colaborar nas decisões de underwriting de forma ainda mais eficaz, com transparência e consistência."
A partir daí, você pode começar a definir para quais partes do seu segmento de clientes é fácil automatizar decisões, por exemplo, freelancers ou pequenas empresas com poucos funcionários. Isso significa fazer avaliações de risco em tempo real para gerar ofertas instantâneas.
Automatizar decisões para até uma pequena fração dos clientes libera um tempo valioso para avaliar o risco de casos mais complexos.
Ao escolher quais decisões automatizar, os credores costumam considerar o valor da decisão e com que precisão conseguem avaliar o risco do tomador de forma automatizada.
Decisões de menor valor e maior volume tendem a ser um ponto de partida lógico, pois costumam trazer menos risco. Nessa etapa, muitas vezes há a oportunidade de aumentar o potencial de receita automatizando decisões para clientes que normalmente você não teria capacidade de atender, por exemplo, empresas menores ou mais jovens, cujos valores de empréstimo podem ser menores.
3. Deixe os dados guiarem sua estratégia de automação
Dados de alta qualidade são um componente essencial para fazer avaliações de risco precisas e, portanto, decisões de underwriting instantâneas. Por isso, a capacidade de uma fonte de dados de sustentar a avaliação de risco de uma parte específica do seu segmento de clientes deve guiar a estratégia sobre quais decisões automatizar.
Aqui, usar fontes de dados modernas, como transações de open banking e dados contábeis, ajuda a ter uma visão mais completa da situação financeira atual do tomador, permitindo decisões de underwriting mais precisas.
Usar um provedor de dados moderno que combina várias fontes para dar sinais sobre o risco do tomador tem ainda mais impacto. Por exemplo, muitos credores usam a Codat, um provedor de dados inovador que combina dados de transações de open banking com dados contábeis para avaliar o risco de tomadores PME. E a Dun & Bradstreet, outro provedor de dados líder no universo B2B, combina dados transacionais, do setor e de mercado para dar um retrato preciso do potencial de inadimplência de um tomador.
Depois de escolher o primeiro segmento a automatizar, é fundamental continuar experimentando com as regras da sua política de crédito para ajustar a precisão das decisões automatizadas. Em seguida, você pode passar a automatizar totalmente as decisões de outras partes do seu segmento de clientes.
O caminho mais rápido para melhorar a automação das suas decisões
Taktile é o motor de decisão moderno que está transformando a forma como os credores B2B tomam decisões de underwriting.
A Taktile torna simples para os credores B2B construir, ajustar e experimentar fluxos de decisão automatizados (e semiautomatizados) em uma interface simples. Graças aos recursos low-code e no-code, todos os membros da equipe, independentemente da expertise técnica, podem colaborar para tomar decisões com transparência e consistência. Além disso, os credores têm acesso a integrações de dados B2B de alta qualidade que se encaixam perfeitamente nos fluxos de decisão.
Por exemplo, a Novo, plataforma bancária premiada para pequenas empresas, conseguiu lançar o Novo Funding do zero em menos de 3 meses usando a Taktile. A plataforma low-code facilitou a colaboração entre a equipe de crédito e os engenheiros, que puderam implementar rapidamente políticas de crédito, levar a lógica para produção e usar dados de provedores-chave, como a Experian, para tomar decisões de crédito precisas.
Perguntas frequentes (FAQs)
A automação do underwriting B2B usa software para substituir revisões manuais por fluxos de decisão orientados por dados. Ela reduz custos, acelera aprovações e melhora a consistência em empréstimos empresariais de alto volume e menor valor.
A automação elimina tarefas repetitivas, como a coleta de dados e a triagem prévia. Isso significa que os credores conseguem processar mais solicitações com menos recursos, reduzindo custos operacionais e viabilizando ofertas de empréstimo mais rápidas.
Os credores mais eficazes usam dados de open banking, dados de software contábil e relatórios de crédito empresarial. Combinar essas fontes cria um perfil de risco mais preciso e torna possíveis decisões instantâneas de crédito B2B.
Embora os casos de alto valor ou complexos ainda exijam supervisão humana, muitos credores automatizam o underwriting de PMEs, os empréstimos a freelancers e outros segmentos de alto volume. Começar pequeno e escalar a automação melhora a velocidade e a rentabilidade.
A plataforma de decisão intuitiva e low-code da Taktile permite que as equipes de risco construam, testem e otimizem políticas de underwriting sem gargalos de engenharia. Solicite uma demo para ver como a Decision Platform da Taktile ajuda os credores B2B a reduzir custos e escalar com mais inteligência.