
De meilleures données, de meilleures décisions : l’évaluation du risque à l’ère de l’open finance
Crédit22 août 2024
L’évaluation du risque a toujours été au cœur de la prise de décision financière. Pourtant, la qualité de ces évaluations ne vaut que celle des données qui les alimentent.
Cet article explore la manière dont l’open finance révolutionne les pratiques d’évaluation du risque, en s’appuyant sur la vaste expérience de Taktile auprès de fintechs et de banques sophistiquées du monde entier.
Il examine les nouveaux flux de données dont disposent aujourd’hui les équipes, la façon dont ils améliorent la prise de décision, et présente des exemples d’application des données d’open finance à l’onboarding, à l’octroi de crédit et à la surveillance des transactions.
Points clés à retenir
- L’open finance offre une connaissance client plus riche, en donnant aux institutions financières accès à des données en temps réel sur les comptes, les transactions et les établissements pour une évaluation du risque plus précise.
- Un octroi de crédit plus intelligent devient possible, les prêteurs pouvant évaluer des demandeurs atypiques, personnaliser les conditions de prêt et prendre des décisions instantanées fondées sur les données.
- L’onboarding client est plus rapide et plus sûr, car des données d’open finance vérifiées simplifient les contrôles KYC/AML, permettent un profilage dynamique et soutiennent des parcours personnalisés dès le premier jour.
- La surveillance des transactions gagne une vision globale, ce qui permet aux équipes de détecter des anomalies d’un établissement à l’autre, de renforcer la conformité AML et de réagir à la fraude en temps réel.
- Les plateformes de décision de nouvelle génération comme Taktile amplifient ces bénéfices, en permettant aux équipes risque de brancher des données d’open finance, de tester des politiques et de s’adapter rapidement à l’évolution des risques.
Comment l’open finance alimente une prise de décision globale
Grâce à des connexions API d’open finance sécurisées, les équipes produit et risque peuvent accéder à une mine d’informations sur les finances des clients consentants, bien au-delà de ce que contiennent leurs propres systèmes. Ces données alimentent des modèles de décision sophistiqués et leur offrent une compréhension plus complète des finances des clients.
Voici comment fonctionne ce processus :
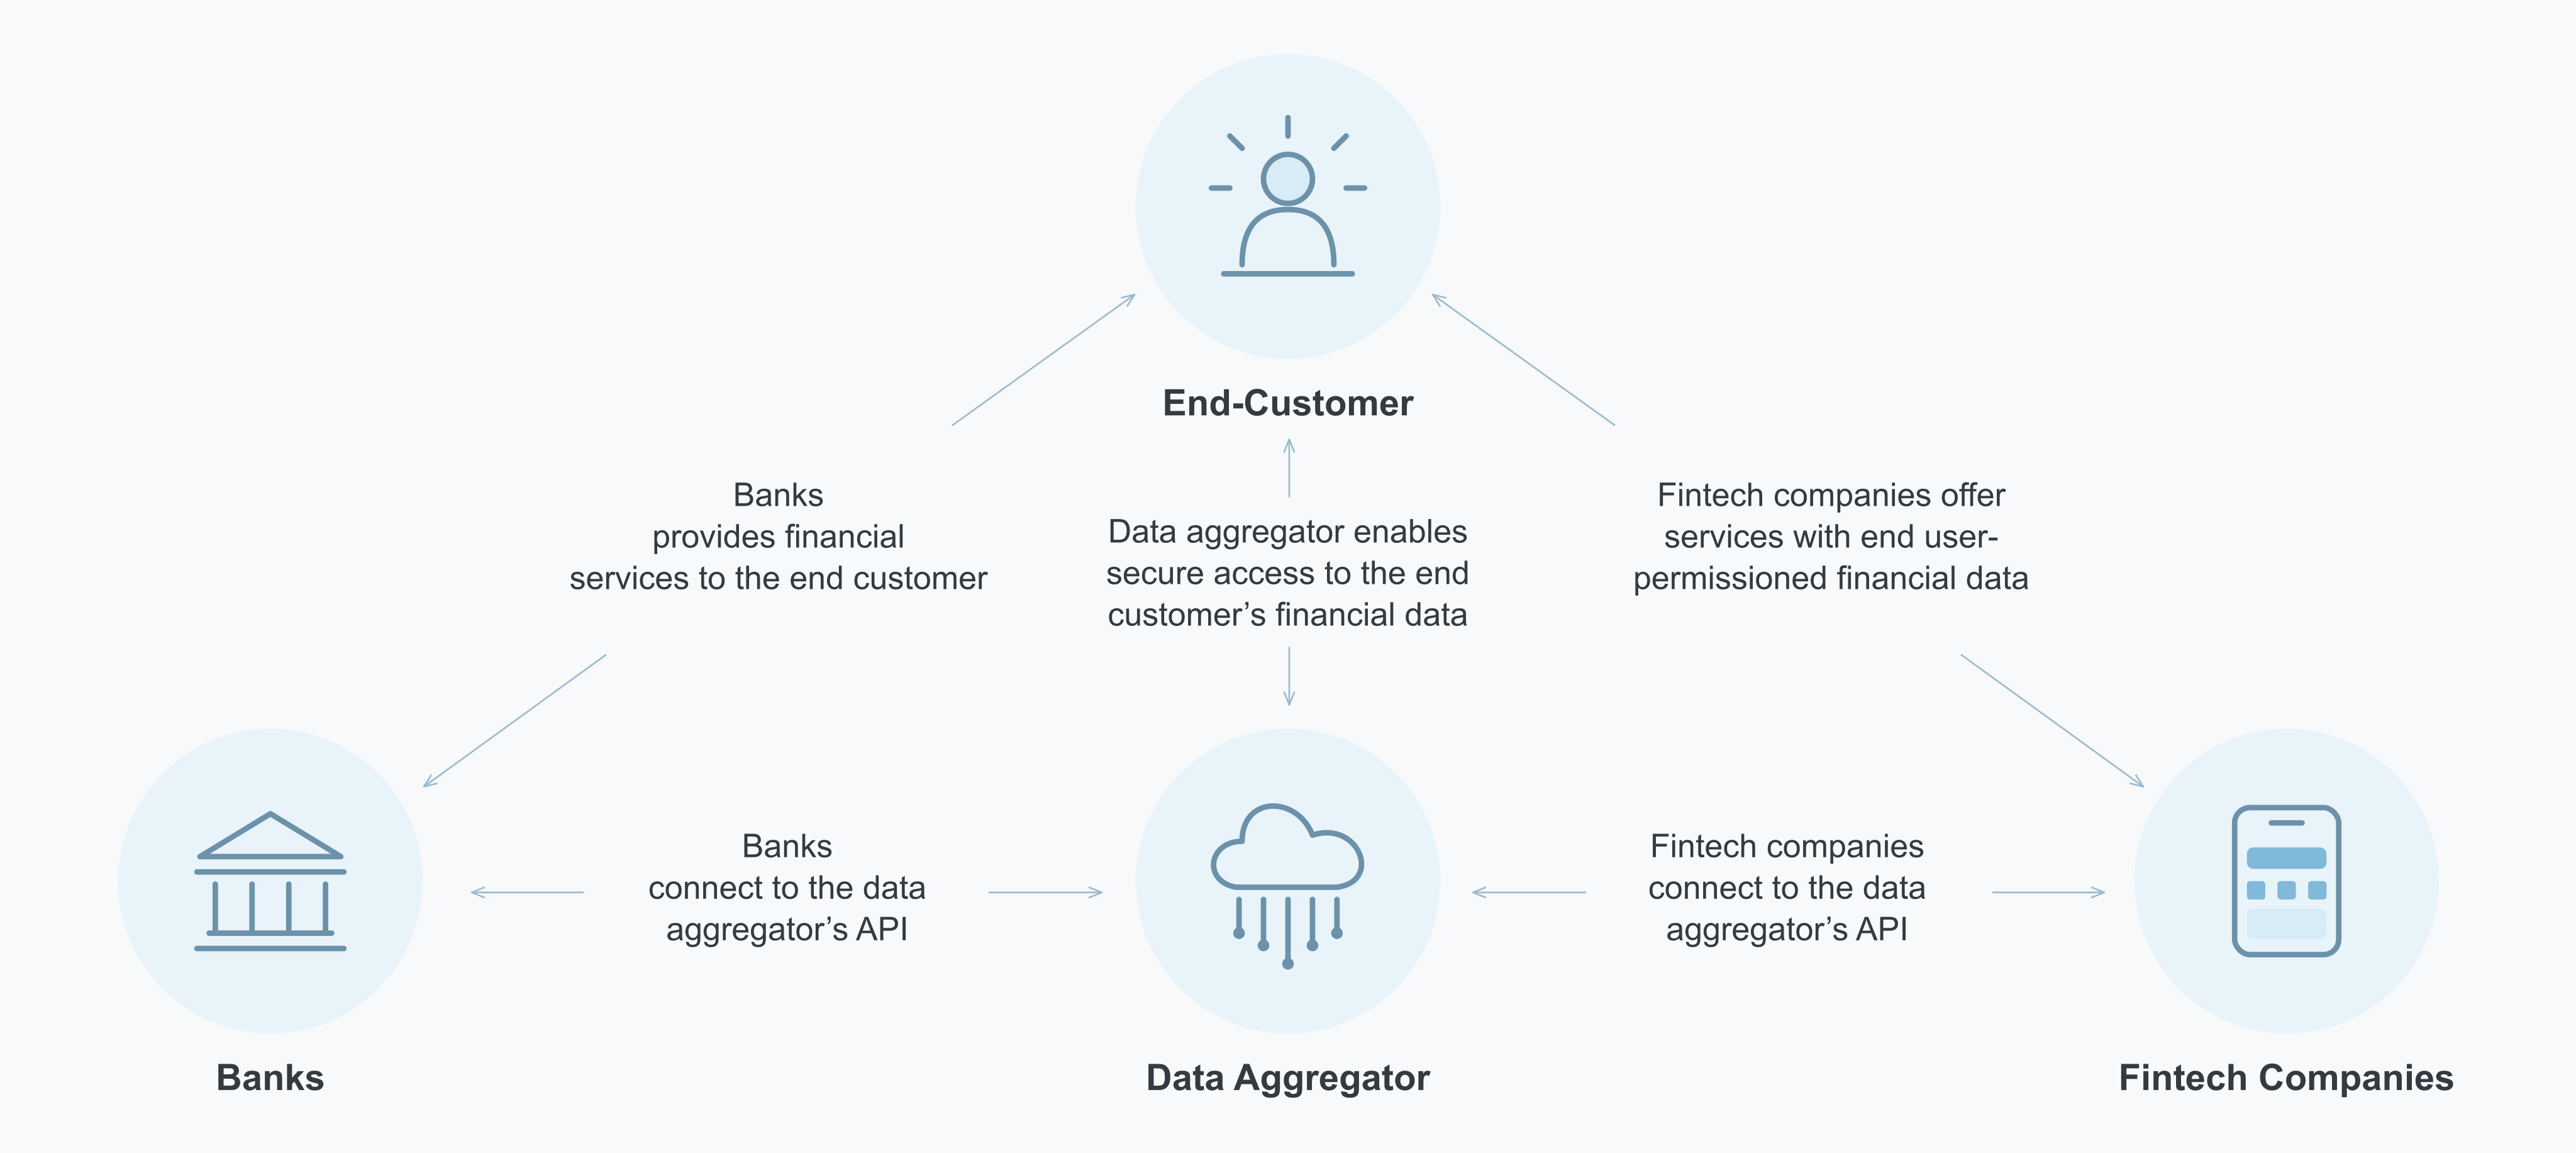
Les avantages des données d’open finance pour l’évaluation du risque
L’exploitation des données d’open finance peut déclencher un cercle vertueux d’améliorations, tant pour les fintechs que pour les banques.
Imaginons une banque de taille moyenne fictive, FMB, qui a récemment adopté les données d’open finance. Voici seulement quelques-uns des bénéfices que ce virage a débloqués pour FMB :
Une meilleure connaissance client et une évaluation du risque plus précise
FMB a commencé par intégrer des données d’open banking à son processus d’évaluation du risque. Cela lui a permis d’obtenir une vision plus complète de la situation financière de ses clients.
Par exemple, pour évaluer la demande de prêt de Sarah, graphiste freelance, FMB pouvait analyser bien plus que son seul score de crédit. Elle pouvait aussi prendre en compte ses revenus réguliers provenant de plusieurs clients, la façon responsable dont elle gère ses dépenses professionnelles et ses habitudes d’épargne régulières.
Des offres de produits sur mesure
Cette compréhension fine des finances de Sarah a permis à FMB de lui proposer un prêt professionnel compétitif, qu’elle aurait pu refuser en se fondant uniquement sur les données de crédit traditionnelles.
L’application de cette évaluation du risque améliorée à l’ensemble de son portefeuille a augmenté son taux d’acceptation des demandes tout en entraînant une réduction significative des défauts de paiement.
Le succès de l’évaluation du risque a eu un effet d’entraînement. Grâce à des profils de risque plus précis, FMB a optimisé l’allocation de son capital, en orientant ses ressources vers des opportunités prometteuses sur les marchés des freelances et de la gig economy. Elle a également développé une gamme de produits financiers adaptés à ce segment mal desservi, notamment des lignes de crédit flexibles et des comptes d’épargne spécialisés.
Des relations client plus solides
FMB a utilisé la richesse des données désormais disponibles grâce à l’open finance pour créer des expériences client hyper-personnalisées. Pour Sarah, cela s’est traduit par des notifications proactives sur des opportunités d’économies d’impôts fondées sur ses dépenses professionnelles, et par des conseils sur mesure pour lisser ses revenus irréguliers.
Ce niveau de personnalisation a instauré la confiance et renforcé les relations client, ce qui a nettement augmenté la valeur vie client de FMB.
Un avantage concurrentiel renforcé
À mesure que ces bénéfices se cumulaient, la banque s’est retrouvée à la pointe de l’innovation financière sur son marché. Lorsque la conjoncture économique a changé et que de nombreux prêteurs traditionnels se sont retirés du crédit aux petites entreprises, FMB a pu s’adapter rapidement, en ajustant ses modèles de risque et en continuant à servir efficacement ses clients.
En adoptant l’open finance, la banque est passée du statut de prêteur traditionnel à celui de partenaire financier dynamique pour ses clients. Le résultat ? Une institution plus agile, plus centrée sur le client et plus rentable.
Trois exemples de prise de décision alimentée par l’open finance
Pour mesurer pleinement l’impact transformateur de l’open finance, il faut examiner ses applications concrètes. Cette section présente trois moments du cycle de vie client où l’open finance fait une différence notable : l’onboarding client, l’octroi de prêts et la surveillance des transactions.
1. Onboarding client
L’open finance a transformé l’onboarding client, longtemps simple formalité obligatoire, en véritable opportunité stratégique. En exploitant les données d’open finance, les équipes peuvent créer une expérience d’onboarding plus fluide, plus rapide et plus personnalisée, qui répond aux exigences réglementaires tout en donnant le ton du reste de la relation.
Simplifier les processus KYC et AML
L’open finance a révolutionné les procédures Know Your Customer (KYC) et de lutte contre le blanchiment d’argent (AML). Au lieu de s’appuyer sur des contrôles manuels de documents et sur des informations déclaratives, les fintechs et les banques peuvent désormais accéder à des données vérifiées directement auprès d’autres banques et prestataires de services financiers.
Par exemple, lorsqu’un client demande l’ouverture d’un nouveau compte, vous pouvez, avec son consentement, récupérer instantanément ses informations d’identité, son historique d’adresses et ses relations financières existantes auprès de plusieurs sources.
Cette approche réduit considérablement le temps et les efforts nécessaires à la vérification d’identité. Ce qui prenait autrefois des jours, voire des semaines, peut désormais être réalisé en quelques minutes. De plus, en recoupant les données de plusieurs sources, vous pouvez détecter avec plus de précision les risques potentiels de fraude ou de blanchiment d’argent.
Enrichir le profilage client
L’open finance permet aux équipes produit et risque de construire un profil financier complet des nouveaux clients dès le premier jour. En accédant aux données de transactions des comptes bancaires, portefeuilles d’investissement et produits de crédit existants, les équipes peuvent mieux comprendre le comportement financier, les préférences et les besoins d’un client.
Par exemple, vous pourriez découvrir qu’un nouveau client effectue régulièrement des virements internationaux, ce qui indique un besoin potentiel de compte en devises ou de services de paiement internationaux. Ou repérer un schéma d’épargne régulier, signe d’une opportunité pour des produits d’investissement.
Ces données riches permettent de formuler immédiatement des recommandations de produits personnalisées, ce qui augmente les chances de réaliser de la vente croisée en fonction des besoins propres à chaque client.
Réaliser une évaluation du risque supérieure
Les données d’open finance permettent aux institutions de réaliser une évaluation préliminaire du risque dès l’onboarding. En analysant l’historique de transactions d’un client, ses schémas de revenus et ses engagements financiers existants, vous pouvez prendre des décisions éclairées sur les plafonds de crédit, les types de comptes et les services proposés dès le départ.
Les données sont vérifiées, à jour et proviennent directement des établissements sources. Elles sont donc bien plus fiables que des informations déclaratives, parfois inexactes ou périmées. Cela améliore la précision des décisions, mais réduit aussi le risque d’erreurs et le besoin de corrections manuelles plus tard dans le cycle de vie du client.
Personnaliser les parcours d’onboarding client
Avec l’open finance, les équipes peuvent adapter le processus d’onboarding lui-même en fonction du profil financier du client.
Pour les particuliers fortunés, le parcours peut être automatiquement orienté vers un gestionnaire de compte premium. Pour les dirigeants de petites entreprises, il peut déclencher l’ajout d’offres de banque professionnelle. Ce niveau de personnalisation s’étend aux types d’informations demandées et aux produits proposés, pour une expérience d’onboarding plus pertinente et plus engageante.
Il devient alors important de disposer d’une infrastructure d’onboarding robuste mais flexible, afin de pouvoir concevoir, tester et optimiser des parcours d’onboarding facilement segmentables selon le type de client.
Onboarder en continu et permettre l’ouverture de compte instantanée
Grâce à la richesse des données disponibles via l’open finance, vous pouvez mettre en place un modèle d’« onboarding continu ». Dans cette approche, les clients peuvent ouvrir des comptes de base avec un minimum d’informations, puis les faire évoluer progressivement à mesure que davantage de données sont partagées et analysées au fil du temps.
Par exemple, un client peut ouvrir instantanément un compte d’épargne de base avec sa seule pièce d’identité et son consentement au partage de ses données bancaires existantes. Au fil des semaines suivantes, à mesure que vous analysez son historique de transactions et son comportement financier, il peut devenir automatiquement éligible à une carte de crédit ou à un produit de prêt, sans passer par une demande distincte.
2. Octroi de crédit
L’open finance a également transformé le processus d’octroi de crédit, en permettant aux équipes produit et risque de prendre des décisions de crédit plus précises, plus nuancées et plus rapides.
En s’appuyant sur une mine de données financières en temps réel, les prêteurs peuvent désormais évaluer le risque de façon plus complète, ce qui améliore les résultats pour eux comme pour leurs emprunteurs.
Améliorer vos modèles de risque sous-jacents
La richesse des données fournies par l’open finance permet aux équipes de développer des modèles de risque plus sophistiqués. Elles peuvent aussi s’en servir pour alimenter des modèles à base de règles construits sur des plateformes de décision du risque de nouvelle génération.
Comment cela fonctionne-t-il ?
Les algorithmes de machine learning peuvent analyser de vastes volumes de données transactionnelles et comportementales pour identifier des schémas et des corrélations subtils que l’octroi traditionnel pourrait manquer. Ces modèles avancés prédisent ainsi plus précisément le risque de défaut, ce qui permet aux prêteurs d’affiner leurs critères d’octroi.
Débloquer de nouvelles méthodes d’évaluation du crédit
L’open finance est particulièrement efficace pour évaluer la solvabilité de personnes disposant d’un historique de crédit traditionnel limité, comme les jeunes adultes ou les immigrants récents. En analysant les données de transactions bancaires, les prêteurs peuvent évaluer le sérieux financier d’un demandeur même en l’absence d’un long historique de crédit.
Par exemple, un prêteur peut considérer comme des indicateurs positifs des facteurs tels que le paiement régulier du loyer, des dépôts d’épargne réguliers ou un usage responsable du découvert, même si le demandeur n’a jamais eu de carte de crédit ni de prêt.
Créer des tarifs et des conditions hyper-personnalisés
Par ailleurs, les données d’open finance permettent de passer de grandes catégories de risque à une évaluation individualisée. Cela autorise des tarifs et des conditions de prêt plus personnalisés. Au lieu de proposer le même taux d’intérêt à tous les clients d’une même tranche de score de crédit, les prêteurs peuvent désormais ajuster les taux selon une multitude de facteurs propres à chaque emprunteur.
Par exemple, un emprunteur ayant un bon score de crédit mais une utilisation élevée de ses lignes de crédit existantes pourrait se voir proposer un taux légèrement plus élevé qu’une personne ayant le même score mais une utilisation plus faible.
À l’inverse, une personne avec un score de crédit plus faible, mais un historique constant de factures payées à temps et des revenus stables, pourrait obtenir de meilleures conditions que ne le suggérerait l’octroi traditionnel.
Avec des données issues de l’open finance, les prêteurs peuvent obtenir une vue complète des dettes existantes d’un emprunteur auprès de plusieurs établissements. Ils peuvent ainsi évaluer plus précisément les ratios d’endettement et la tension financière globale. Cela aide aussi à prévenir le surendettement en identifiant les emprunteurs susceptibles de s’endetter excessivement auprès de plusieurs prêteurs.
Prendre des décisions d’octroi en temps réel
L’open finance permet un accès aux données en temps réel et donc des décisions d’octroi instantanées. L’époque où il fallait attendre des semaines pour obtenir l’accord d’un prêt est révolue. Grâce aux API d’open banking, les prêteurs peuvent récupérer et analyser des informations financières à jour au moment de la demande.
Prenons l’exemple d’un dirigeant de petite entreprise qui demande un prêt. Il peut donner accès aux données de sa banque professionnelle et de son logiciel de comptabilité, et le prêteur peut s’appuyer sur des outils comme Pave.dev et Taktile pour évaluer les flux de trésorerie récents, les factures en attente et les tendances saisonnières, et prendre une décision éclairée en quelques minutes.
Une détection de la fraude renforcée
Les données riches fournies par l’open finance renforcent aussi la détection de la fraude lors de l’octroi. En analysant les schémas sur plusieurs comptes et établissements, les prêteurs peuvent plus facilement repérer des activités suspectes ou des incohérences pouvant indiquer des demandes frauduleuses.
Par exemple, des dépôts importants et soudains juste avant une demande de prêt, des incohérences entre les revenus déclarés et les entrées réelles sur le compte, ou des schémas inhabituels d’ouvertures et de clôtures de comptes auprès de plusieurs établissements peuvent tous être des signaux d’alerte plus faciles à repérer avec les données d’open finance.
Adopter des approches d’octroi dynamiques
En outre, l’utilisation des données d’open finance permet de passer d’un octroi statique à un octroi dynamique. Au lieu d’évaluer la solvabilité d’un emprunteur à un instant donné, les prêteurs peuvent suivre en continu sa santé financière et ajuster les conditions en conséquence. C’est particulièrement utile pour des produits comme les lignes de crédit ou les prêts à long terme.
Imaginons que les revenus d’un emprunteur augmentent nettement, ou qu’il maintienne durablement des soldes plus élevés. Dans ce cas, le prêteur pourrait relever automatiquement son plafond de crédit ou lui proposer une baisse de taux. À l’inverse, si des indicateurs de tension financière apparaissent, le prêteur pourrait prendre des mesures proactives pour atténuer le risque.
3. Surveillance des transactions
En matière de surveillance des transactions, les données d’open finance offrent une visibilité sans précédent sur les activités financières des clients à travers plusieurs comptes et établissements.
Cette perspective élargie permet une détection de la fraude plus efficace, une meilleure conformité en matière de lutte contre le blanchiment d’argent (AML) et un meilleur service client.
Obtenir une vision globale de l’activité financière
Dans l’écosystème de l’open finance, la surveillance des transactions ne se limite plus aux activités d’un seul établissement. Avec le consentement du client (et dans les limites des durées de conservation des données autorisées), les équipes peuvent désormais surveiller les transactions sur plusieurs comptes, pour une vue d’ensemble du comportement financier.
Cette perspective globale permet aux équipes risque de détecter plus précisément les anomalies, offre un meilleur contexte pour distinguer ce qui est suspect de ce qui ne l’est pas, et leur donne une meilleure compréhension des flux d’argent. Elle renforce aussi nettement les efforts AML. Les équipes peuvent plus facilement retracer l’origine et la destination des fonds, identifier des structures de sociétés écrans et détecter des schémas révélateurs de blanchiment d’argent.
Renforcer l’analyse comportementale et la surveillance prédictive
Avec l’accès à un éventail plus large de données financières, les équipes peuvent mener des analyses comportementales plus sophistiquées et mettre en place une surveillance prédictive qui signale les problèmes potentiels avant qu’ils ne s’aggravent.
Par exemple, de subtils changements dans les habitudes de dépenses ou l’utilisation des comptes auprès de plusieurs établissements peuvent signaler un risque accru de défaut ou de difficultés financières, ce qui permet aux équipes risque d’agir de manière proactive.
En outre, les données riches fournies par l’open finance améliorent la reconnaissance de schémas dans la surveillance des transactions. Les algorithmes de machine learning peuvent analyser de vastes volumes de données transactionnelles sur plusieurs comptes pour détecter des schémas subtils révélateurs de fraude ou de blanchiment d’argent.
Optimiser la segmentation client
Les données d’open finance permettent aussi une segmentation client plus fine à des fins de surveillance des transactions. Au lieu d’appliquer les mêmes règles de surveillance à tous les clients, les institutions peuvent créer des segments plus granulaires fondés sur des profils financiers complets.
Par exemple, un freelance aux revenus irréguliers pourrait avoir des paramètres de surveillance différents de ceux d’un salarié percevant un revenu mensuel stable.
Mettre en place une surveillance en temps réel et une réponse rapide
Point important : les données d’open finance donnent accès en temps réel aux données de transactions, ce qui permet de détecter immédiatement les activités suspectes et d’y répondre. Cette rapidité est déterminante pour prévenir la fraude et limiter les pertes financières.
Par exemple, supposons que le compte d’un client affiche soudainement un retrait inhabituellement élevé. Dans ce cas, une équipe risque peut vérifier instantanément s’il existe un dépôt correspondant sur un autre compte lié, ou s’il s’agit réellement d’une activité anormale nécessitant une action immédiate.
Adopter l’avenir de la prise de décision en temps réel
L’open finance a ouvert un nouveau paradigme pour la prise de décision financière. Aujourd’hui, les fintechs et les banques peuvent accéder à une mine de données financières en temps réel sur plusieurs comptes et établissements, et s’en servir pour prendre des décisions plus éclairées tout au long du cycle de vie du client.
Cependant, mettre en œuvre efficacement l’open finance exige des outils puissants capables d’en exploiter tout le potentiel. C’est là qu’intervient la plateforme de décision de nouvelle génération de Taktile. Taktile permet aux équipes crédit, conformité et risque de concevoir, tester et optimiser sans effort des décisions de risque automatisées, quelle que soit leur expertise technique. Cela inclut la possibilité de brancher en plug and play des sources de données tierces de haute qualité issues du Data Marketplace de Taktile, composé d’agrégateurs d’open banking tels que Plaid et Codat, afin d’améliorer la précision et la rapidité des décisions.
Questions fréquentes (FAQ)
L’open finance exploite des données financières en temps réel issues de plusieurs comptes et établissements pour prendre des décisions de crédit, de fraude et de conformité plus précises. En s’appuyant sur des données clients vérifiées, les institutions financières peuvent améliorer l’onboarding, l’octroi de crédit et la surveillance des transactions. Demandez une démopour la voir en action.
Les données d’open finance peuvent simplifier le processus KYC/AML en permettant un profilage dynamique du risque, et créent des parcours d’onboarding personnalisés. Le temps de vérification manuelle passe ainsi de plusieurs jours ou heures à quelques minutes, tout en améliorant la détection de la fraude.
Oui. En accédant aux données de transactions et de comptes en temps réel, les prêteurs peuvent évaluer des demandeurs atypiques, personnaliser les conditions de prêt et prendre des décisions de crédit instantanées fondées sur les données.
L’open finance offre une vision plus globale de l’activité des clients à travers les comptes, ce qui permet aux institutions de détecter les anomalies, de prévenir la fraude et de renforcer la conformité AML en temps réel.
Des plateformes de décision comme Taktile permettent aux équipes d’intégrer des données d’open finance, de tester des politiques de risque et de s’adapter rapidement à l’évolution des menaces, pour des décisions plus intelligentes et plus rapides. Demandez une démopour découvrir la plateforme.