
Comment lancer rapidement un nouveau produit de crédit
Crédit25 janv. 2023
À mesure que le secteur financier évolue, il n’a jamais été aussi facile de lancer un produit de crédit de zéro. Au lieu de consacrer beaucoup de temps et d’argent à développer les composantes d’un produit de crédit, les fintechs et les banques peuvent désormais s’appuyer sur des éditeurs de logiciels existants pour créer rapidement et à moindre coût de nouvelles offres.
Il est souvent difficile de savoir par où commencer pour mettre en place un produit de crédit moderne. Pour vous aider à démarrer, nous avons résumé les meilleures pratiques du secteur afin de vous donner une vue d’ensemble des étapes clés.
Points clés à retenir
- Définissez d’emblée votre stratégie produit en choisissant un segment de clientèle mal servi, en adaptant les produits financiers à ses besoins et en vous assurant de respecter toutes les réglementations applicables.
- Choisissez les bons fournisseurs de données tiers pour alimenter à la fois l’onboarding et les décisions de crédit, en trouvant l’équilibre entre couverture, précision et exigences de conformité afin de réduire le risque tout en améliorant l’expérience client.
- Appuyez-vous sur un moteur de décision automatisé pour fluidifier l’onboarding et l’évaluation des risques, et prendre des décisions de crédit plus rapides, plus précises et continuellement optimisées, avec un minimum d’effort d’ingénierie.
- Mettez en place un système de gestion des prêts (LMS) et sécurisez votre financement pour octroyer, gérer et développer vos prêts efficacement, tout en vous alignant dès le départ avec vos banques partenaires afin d’accélérer le lancement et d’éviter les blocages de conformité.
Les étapes clés pour lancer un nouveau produit de crédit
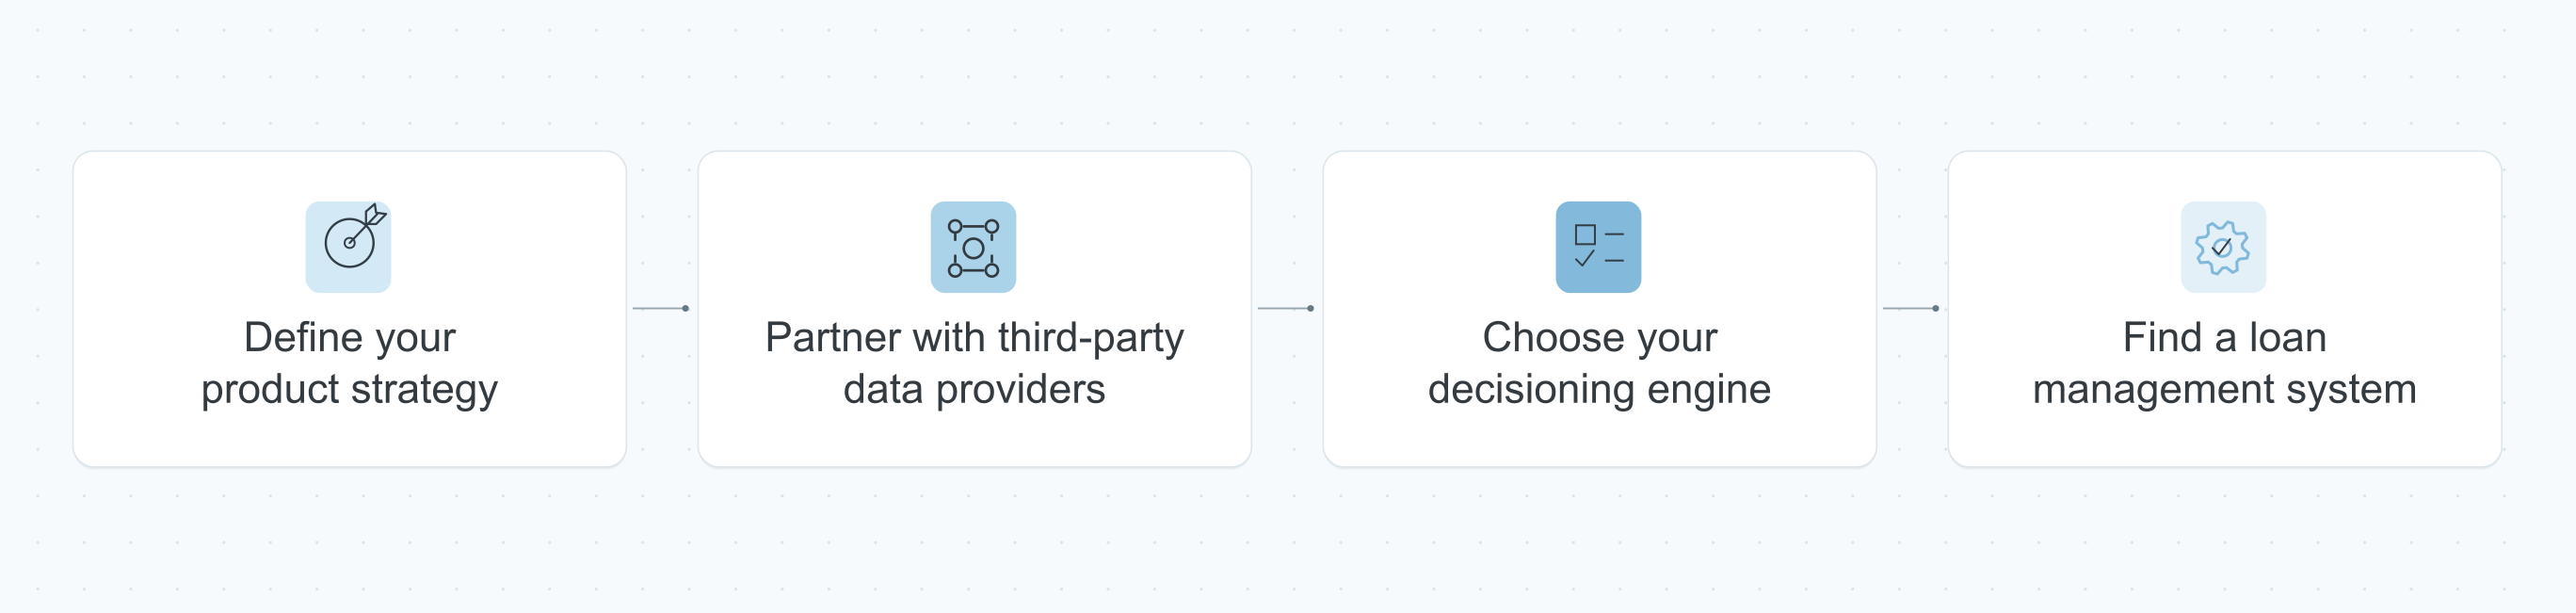
1. Définir votre stratégie produit
Positionner votre produit
Première étape : identifier vos clients cibles. Pour trouver leur niche, les entreprises choisissent généralement un segment de clientèle mal servi par le marché (par exemple, les PME ou les indépendants aux revenus irréguliers). Une fois ce segment défini, identifiez ses besoins financiers pour adapter votre produit de crédit en conséquence.
Comprendre les exigences réglementaires
Étudiez ensuite les exigences réglementaires associées au segment choisi. Selon le type de produit, vous pourrez avoir besoin de vous associer à une banque agréée pour accorder des prêts à vos clients, ou de vous conformer à des réglementations financières spécifiques. Par exemple, si vous prêtez à un militaire américain en service actif, la loi fédérale impose des protections particulières, comme le plafonnement des taux d’intérêt sur certains produits de crédit.
2. S’associer à des fournisseurs de données tiers
Trouver les bonnes sources de données
Les données sont essentielles pour prendre des décisions précises et éclairées. Elles vous permettent d’acquérir des emprunteurs au coût (et au risque) le plus bas possible et de proposer à vos clients des offres de prêt très personnalisées. Il est donc important d’identifier les données nécessaires à vos décisions de crédit et de déterminer comment y accéder.
Deux moments clés du processus de crédit sont à considérer : l’onboarding des clients et les décisions de crédit.
Données d’onboarding client
Pour l’onboarding des clients, la plupart des pays ont des réglementations KYC (Know Your Customer) et AML (lutte contre le blanchiment d’argent) qui obligent les prêteurs à vérifier l’identité de leurs clients afin de prévenir la fraude et de s’assurer qu’ils ont légalement le droit de travailler avec eux. Il est important d’identifier les réglementations auxquelles vous devez vous conformer pour votre segment de clientèle et de choisir le meilleur fournisseur pour obtenir ces informations.
Lorsqu’ils choisissent un fournisseur de données KYC, les prêteurs doivent souvent arbitrer entre couverture et précision. TransUnion TruValidate, par exemple, fournit des informations sur une large part de la population américaine : sa couverture est donc étendue. À l’inverse, Experian Precise ID couvre une part plus restreinte de la population, mais ses indicateurs sont plus précis. En général, le bon équilibre entre couverture et précision dépend du profil de risque de votre segment de clientèle.
Pour obtenir des données AML, les prêteurs se tournent souvent vers des fournisseurs tels que LexisNexis WorldCompliance et Bridger Insight. Ces deux entreprises analysent des bases de données mondiales à la recherche de médias défavorables, de personnes politiquement exposées, de listes de sanctions et de réglementations propres à chaque pays, comme OFAC aux États-Unis. Il vous revient de les évaluer pour déterminer laquelle répond le mieux à vos besoins.
Données de crédit
Pour les décisions de crédit, les sources de données externes dont vous avez besoin dépendent entièrement de votre segment de clientèle. Si vous souhaitez opérer sur un segment dont les clients ont un historique de crédit établi, vous pouvez vous associer à un bureau de crédit ou à un agrégateur de données apparenté, tel que CRS. Si votre segment de clientèle est moins traditionnel, comme les PME (qui n’ont généralement pas d’historique de crédit établi), vous pouvez aussi explorer des fournisseurs de données proposant des indicateurs alternatifs. Codat, par exemple, aide les prêteurs à évaluer la solvabilité des PME en leur donnant accès à leurs données financières : comptabilité, données bancaires et e-commerce.
Négocier avec les fournisseurs de données et passer leurs vérifications
Une fois identifiées les sources de données externes qui alimenteront vos décisions de crédit, vous devez établir des relations avec les fournisseurs retenus.
Négociations commerciales
Dans la plupart des pays, les contrats avec les fournisseurs de données sont négociables. Demandez à votre fournisseur s’il peut proposer des remises sur volume, comme le fait CRS.
Vérifications des fournisseurs de données
S’associer à des fournisseurs de données demande du temps et de la préparation. Selon le fournisseur, vous devrez peut-être passer des vérifications qui déterminent si votre entreprise peut accéder aux données. Certains bureaux de crédit, par exemple, exigent des inspections de vos locaux ou des tests techniques d’acceptation. Choisir des agrégateurs de qualité qui gèrent la conformité en interne peut accélérer considérablement ces démarches, mais n’oubliez pas d’intégrer ces vérifications au calendrier de lancement de votre produit.
3. Choisir votre moteur de décision automatisé
Accéder à une infrastructure de décision évolutive
Des décisions interviennent à plusieurs étapes du processus de crédit, des contrôles KYC et AML (étape d’onboarding) à l’octroi du crédit (étape de décision de crédit). Pour les prendre, les prêteurs ont besoin de moteurs de décision qui leur permettent de décider de manière précise et automatisée, en temps réel.
Acheter un moteur de décision auprès d’un éditeur de logiciels vous aide à lancer votre produit rapidement et vous fait économiser d’importantes ressources par rapport à un développement en interne.
Créer des parcours de décision automatisés
Onboarding client
Les prêteurs ont besoin d’un moteur de décision d’onboarding qui détermine s’il faut ou non intégrer un client et le faire passer à l’étape de décision de crédit. L’objectif, à ce stade du processus, est d’éviter d’accepter des clients potentiellement frauduleux.
Un point clé des décisions d’onboarding est l’arbitrage entre précision et taux d’abandon. Ajouter des étapes au parcours d’onboarding peut améliorer la précision d’une décision, mais cela peut aussi créer de la friction pour les clients et les amener à abandonner. Il est donc important de créer les bons parcours de décision, qui équilibrent ces enjeux pour votre segment de clientèle.
Par exemple, les prêteurs les plus performants commencent souvent par des contrôles d’onboarding passifs (comme l’obtention de scores de risque d’identité et la définition d’un seuil). Si cette approche ne réduit pas la fraude à un niveau acceptable, ils peuvent ajouter un contrôle actif, comme l’envoi d’un mot de passe à usage unique permettant de prouver qu’un client est bien celui qu’il prétend être.
Décisions de crédit
Une fois que le client a passé l’étape d’onboarding, vous devez évaluer sa solvabilité et créer une offre de prêt personnalisée. Les règles, les scorecards et les modèles qui sous-tendent cette étape de décision de crédit constituent ce que l’on appelle une politique de crédit. Élaborée par des experts du crédit, une politique de crédit repose sur trois éléments principaux :
- Les règles d’exclusion écartent du processus les personnes qui ne répondent clairement pas aux critères de crédit, par exemple les mineurs ou les personnes sans emploi. Cela évite aux prêteurs de payer des données tierces sur des demandeurs qui ne correspondent pas à leur appétit pour le risque.
- Les contrôles de solvabilité déterminent la probabilité de défaut d’un emprunteur potentiel. Ces évaluations reposent sur des jeux de règles, des scorecards ou des modèles qui intègrent les données externes de vos fournisseurs (comme les bureaux de crédit).
- Les calculs de capacité de remboursement déterminent le montant maximal de prêt et le taux d’intérêt qu’un client peut supporter (tout en continuant à faire face à ses obligations financières courantes).
Vous pouvez les construire et les maintenir manuellement, mais de nombreux prêteurs choisissent aujourd’hui un moteur de décision de crédit qui transforme leurs politiques de crédit en parcours de décision simples et ajustables, intégrant facilement toutes les sources de données souhaitées. Pour cela, les nouveaux prêteurs les plus avancés s’appuient sur des éditeurs de logiciels comme Taktile, qui permettent à leurs équipes crédit de créer et d’ajuster rapidement leurs politiques de crédit, et d’expérimenter en continu pour prendre des décisions de crédit hautement optimisées.
"Taktile nous permet de lancer rapidement notre première offre de crédit et prend en charge toutes les intégrations de données nécessaires, ce qui nous fait gagner du temps et des ressources."
Les prêteurs peuvent aussi aller plus loin et intégrer des modèles de machine learning sur Taktile pour réduire encore le risque de crédit en identifiant des schémas dans le comportement des clients.
4. Trouver un système de gestion des prêts
S’assurer de disposer du capital nécessaire pour octroyer les prêts
Une fois la décision de crédit prise, il faut octroyer le prêt. Les prêteurs qui débutent ont tendance à financer les prêts avec leurs fonds propres. Dès qu’ils ont réuni assez d’éléments prouvant que leur politique de crédit fonctionne comme prévu, ils choisissent généralement de lever de la dette auprès de tiers.
Gérer vos prêts tout au long de leur cycle de vie
Pour octroyer, puis gérer et administrer leurs prêts, la plupart des prêteurs utilisent des solutions logicielles dédiées qui leur fournissent un système de référence : un système de gestion des prêts (Loan Management System, LMS). Vous pouvez explorer les principaux éditeurs de LMS comme Canopy ou Peach. Ces fournisseurs vous accompagnent sur tout, des remboursements au recouvrement, jusqu’aux rappels clients en cas de retard de paiement.
Enfin, toujours s’aligner avec votre banque partenaire
Dans la plupart des cas, les fintechs qui se lancent dans le crédit pour la première fois s’associent à une banque agréée. Il est donc utile d’aligner chaque composante d’un nouveau produit de crédit avec votre banque partenaire le plus tôt possible. Plus vous êtes proactif, moins les processus internes de la banque risquent de freiner le lancement rapide de votre produit.
En suivant les étapes décrites ci-dessus, vous serez bien placé pour lancer très vite un produit de crédit performant.
Questions fréquentes (FAQ)
Le moyen le plus rapide de lancer un nouveau produit de crédit est d’associer une stratégie produit claire à des solutions logicielles prêtes à l’emploi. Plutôt que de développer l’infrastructure en interne, les fintechs et les banques peuvent s’appuyer sur des moteurs de décision, des systèmes de gestion des prêts et des intégrations de données tierces pour arriver sur le marché en quelques semaines, et non en plusieurs mois.
La plupart des prêteurs commencent par les données des bureaux de crédit, mais utilisent de plus en plus les données d’open banking, les données comptables et des fournisseurs KYC/AML pour mieux évaluer le risque et augmenter les taux d’acceptation. Le bon dosage dépend de votre segment de clientèle cible.
Les moteurs de décision automatisés fluidifient l’onboarding et l’octroi de crédit en intégrant les données, en exécutant des contrôles de risque en temps réel et en réduisant les revues manuelles. Avec des plateformes comme Taktile, les équipes peuvent créer, tester et optimiser leurs politiques de crédit sans l’aide de l’ingénierie.
La conformité commence par des contrôles KYC/AML, une logique de décision prête pour l’audit et l’alignement avec les banques partenaires. S’appuyer sur des fournisseurs de données tiers reconnus et sur une plateforme de décision dotée d’un suivi de conformité intégré aide les prêteurs à être en règle dès le premier jour.
Taktile propose des intégrations de données fluides, des parcours de décision low-code et des politiques de crédit automatisées, pour que vos décisions de risque ne reposent plus sur des suppositions. Demandez une démo de la plateforme de décision IA de Taktile pour voir comment lancer et développer rapidement votre produit de crédit.