
Au-delà du scoring de crédit : un cadre de décision pour un crédit rentable

La plupart des prêteurs s’appuient sur le scoring des demandes pour déterminer le risque de défaut des demandeurs au moment de décider d’un crédit. L’instrument central de leur boîte à outils est le modèle de probabilité de défaut (PD), qui guide la souscription du risque de crédit. Pour réduire les taux d’impayés sur les mauvais prêts et augmenter les approbations des bons, les prêteurs investissent massivement dans l’amélioration continue de ces modèles de PD afin de classer le risque de défaut avec une précision toujours plus grande.
Pour maximiser leur rentabilité, les prêteurs s’appuient couramment sur les scores de crédit afin de comparer le revenu d’intérêts potentiel d’un prêt à la perte de crédit attendue. Cette approche a toutefois ses limites : elle repose uniquement sur la probabilité de défaut comme facteur principal et laisse de côté d’autres éléments essentiels.
Si les modèles de PD sont précieux pour réduire les pertes et soutenir la croissance du portefeuille, ils ne sont pas conçus pour prédire ce que les prêteurs recherchent vraiment. Le score de crédit ne représente qu’une fraction du cadre plus large que les prêteurs utilisent pour bâtir une activité de crédit solide et à haut rendement. À mesure qu’un nouveau statu quo s’impose, les prêteurs adoptent de plus en plus une approche globale de la prise de décision, qui va au-delà du scoring de crédit.
Présentation : le cadre de la VAN
Alors que la majorité des prêteurs continuent de s’appuyer sur des modèles de probabilité de défaut (PD) pour évaluer le risque de défaut des demandeurs et décider, de nombreux prêteurs visionnaires ont adopté une culture de la valeur actuelle nette (VAN) dans leurs processus de décision. Dans ce cadre, chaque prêt est considéré comme une décision d’investissement, ce qui permet aux prêteurs de suivre de près l’économie unitaire des prêts et de garantir la rentabilité tout au long des cycles économiques.
La VAN d’un prêt peut s’exprimer selon la formule ci-dessous :
VAN du prêt = Montant du prêt ($) x Prix (%) - Coût du risque (%) - CAC ($)
Le prix, le coût du risque (PD ou perte de crédit nette) et le CAC peuvent être considérés comme les leviers clés pour déterminer les points optimaux des décisions de crédit. Cette formule générique peut aussi inclure d’autres composantes (par exemple le coût du capital et les taux de conversion par canal), mais dans la plupart des cas, ces trois leviers suffisent à équilibrer croissance et rentabilité.
Par exemple, pour accélérer la croissance du portefeuille, les prêteurs peuvent proposer le prix (TAEG) le plus bas possible compte tenu de la capacité financière et de la sensibilité au prix du client. À l’inverse, pour accroître la rentabilité, ils peuvent actionner de façon tactique les leviers du prix et du coût du risque afin de compenser le CAC. Un contrôle précis de la VAN d’un prêt permet ainsi d’équilibrer les objectifs de croissance et de maximisation du profit.
Avec l’approche VAN, les prêteurs peuvent opérationnaliser leur objectif d’acquérir des clients rentables (par exemple, en mesurant la VAN sur six mois de comportement) et se concentrer sur l’augmentation de la valeur vie client grâce à la vente croisée et à l’engagement. Les prêteurs peuvent en outre appliquer un taux d’actualisation spécifique aux nouvelles productions (aussi appelé taux de rendement minimal), ce qui permet aux investisseurs d’intégrer leurs attentes de rentabilité des fonds propres (RoE) dans les stratégies de crédit.
Partie 1 : l’innovation en matière de tarification
Lorsqu’on creuse la logique de la VAN, la tarification est le premier levier que les prêteurs tentent d’actionner pour optimiser la rentabilité. Dans le crédit à la consommation, le prix d’un produit est le taux d’intérêt facturé pour l’utilisation du capital du prêteur. Aligner l’appétit pour le risque, c’est-à-dire le niveau de risque de crédit que le prêteur est prêt à assumer, sur le modèle de tarification est essentiel pour conserver une stratégie de crédit saine et durable.
Le cadre de tarification en fonction du risque (RBP) est un instrument traditionnel de tarification des prêts. Sa logique est simple : les clients plus risqués paient davantage pour compenser leur risque. Le problème est qu’une approche simplement fondée sur le risque ne tient pas compte d’autres aspects du comportement des clients, comme le taux d’acceptation (la proportion de clients qui acceptent les conditions de crédit proposées sur un marché concurrentiel). Ignorer ces aspects peut faire passer à côté de clients à moindre risque, sensibles au prix, qui pourraient pourtant contribuer positivement au rendement du portefeuille.
Reconnaître les difficultés des approches de tarification traditionnelles permet de mieux comprendre comment les nouveaux acteurs, tels que les fintechs et les néobanques, gèrent cette complexité.
Pourquoi la tarification est déterminante pour la rentabilité
Comprendre l’importance du levier tarifaire est vital, en particulier pour les nouveaux entrants du crédit, dont les fintechs et les néobanques. Si ces acteurs peuvent d’abord privilégier l’échelle et les parts de marché, en reprenant des stratégies qui ont fait leurs preuves dans la tech et l’e-commerce, les services financiers sont différents. Ici, la croissance ne se traduit pas mécaniquement en profits : le succès dépend de la capacité à aligner habilement l’adéquation produit-marché avec une stratégie de tarification. Cela impose de concevoir des produits de crédit à des prix compétitifs, plutôt que de compter uniquement sur la capacité à bousculer la finance traditionnelle et à révolutionner les parcours clients.
Le processus de tarification des prêts ne fonctionne pas en vase clos : il repose sur une boucle de rétroaction dynamique où le marché influence la façon dont les prix sont ajustés et mis à jour, afin que les prêteurs restent compétitifs.
Pour la plupart des produits de crédit à la consommation (à l’exception des cartes de crédit), les clients plus risqués se montrent moins sensibles au prix que les clients moins risqués, mais ces tendances ne sont pas figées. Les segments de clientèle évoluent en permanence, sous l’effet de la démographie, des changements économiques et de l’évolution des préférences des consommateurs. Par exemple, lorsque les jeunes générations revoient leurs priorités financières ou augmentent leur épargne, leur sensibilité à la dynamique des prix peut changer.
En adaptant stratégiquement leurs offres et leurs modèles de tarification aux besoins changeants de chaque segment de clientèle, les prêteurs améliorent non seulement leur rentabilité sur l’ensemble du cycle économique, mais font aussi croître une base de clients diversifiée. Cette approche permet à chacun de s’appuyer sur une gamme plus large de produits de crédit pour concrétiser ses projets, qu’il s’agisse d’acheter un logement, de financer des études, de développer une entreprise ou de faire face à des difficultés financières imprévues.
Les stratégies de tarification prennent toutes les formes
Pour mettre en œuvre efficacement des stratégies de tarification, les prêteurs peuvent recourir à plusieurs applications étroitement liées aux cadres de VAN :
- Tarification en temps réel : cette approche utilise des algorithmes de machine learning pour analyser les conditions de marché actuelles, les projections de taux directeurs des banques centrales, les tendances macroéconomiques, les comportements des clients et les évaluations du risque. En intégrant ces facteurs, les prêteurs peuvent ajuster leurs prix en temps réel pour rester compétitifs et améliorer leur rentabilité. En alignant en outre leurs stratégies de tarification sur les indicateurs macroéconomiques, ils peuvent introduire des marges de sécurité qui anticipent les évolutions futures du marché et assurer une production de crédit plus stratégique.
- Tarification par segment avec de nouvelles sources de données : en collectant, authentifiant et analysant des données complètes sur la situation financière des demandeurs, les prêteurs peuvent affiner leurs modèles de tarification avec plus de précision. Prenons l’exemple des données de flux de trésorerie, qui capturent à la fois les entrées et les sorties d’argent. Ce type de données offre une vision plus fine des comportements financiers des consommateurs et des petites entreprises que les scores de crédit traditionnels. Il détecte mieux les changements de situation financière d’un demandeur et permet des décisions de tarification plus nuancées et plus rapides.
- Conception de produits innovante : en concevant des structures de produits originales, comme le regroupement stratégique ou des modèles de tarification par paliers, les prêteurs peuvent se démarquer sur le marché et séduire un public plus large. Cette méthode synchronise la tarification avec la valeur perçue du produit et les préférences spécifiques des clients, ce qui renforce à la fois l’attractivité et la fidélisation.
- Approche test and learn à partir des retours utilisateurs : en dialoguant activement avec les clients et en menant des cycles de test and learn sur la tarification au sein de leurs cadres de gestion des risques, les prêteurs peuvent ajuster leurs stratégies avec agilité en fonction des retours réels des clients. Cette méthode itérative aide à trouver le bon équilibre entre la satisfaction des clients et la rentabilité financière.
En intégrant ces applications à leurs stratégies de tarification, les prêteurs peuvent mieux naviguer dans un paysage concurrentiel, aligner les prix sur les attentes des clients et atteindre une rentabilité durable sur le long terme.
Partie 2 : l’innovation sur le coût d’acquisition client (CAC)
Ces dernières années, les dépenses liées à l’acquisition de clients numériques ont explosé, sous l’effet de la hausse des taux de fraude et de la saturation du marché du crédit en ligne. Cette situation offre pourtant aux prêteurs l’occasion de réduire stratégiquement leur coût d’acquisition client (CAC) tout en maintenant une rentabilité stable.
En affinant leurs critères de décision et en privilégiant la valeur vie potentielle d’un client plutôt que les coûts d’acquisition initiaux, les prêteurs ouvrent la voie à de nouveaux sommets de rentabilité dans leurs pratiques de crédit.
Le rôle essentiel du CAC dans la rentabilité
L’importance du levier CAC dépasse la rentabilité immédiate : c’est un moteur essentiel d’une croissance durable, grâce à une gestion stratégique des coûts et à la vente croisée.
Pour les acteurs émergents et de niche du crédit, en particulier ceux qui accueillent un afflux de nouveaux clients bancaires dont les soldes initiaux sont inférieurs à 1 000 $ (un cas courant dans la clientèle des néobanques), l’optimisation du CAC est primordiale. S’appuyer uniquement sur l’économie transactionnelle de l’utilisation des cartes de débit ne dégage pas des marges suffisantes ; la vente croisée de produits supplémentaires, en particulier de produits de crédit, devient nécessaire à la viabilité financière.
Abordés comme des occasions d’affiner la vision du CAC, ces défis permettent à ces acteurs de nouer des relations durables et de se forger un positionnement distinctif sur le marché.
La clé pour maîtriser l’optimisation d’une stratégie de crédit fondée sur le CAC réside dans l’évaluation précise de la valeur actuelle de l’acquisition client et dans l’élaboration de stratégies pilotées par les données pour actionner efficacement ce levier. Cela affine les efforts d’optimisation du CAC, mais ouvre aussi la porte à des segments de marché jusque-là inexploités, favorisant la prospérité à long terme dans le crédit à la consommation.
Les stratégies de CAC varient selon vos objectifs et votre appétit pour le risque
Plusieurs stratégies d’acquisition liées aux cadres de VAN permettent aux prêteurs de mieux piloter le levier d’acquisition :
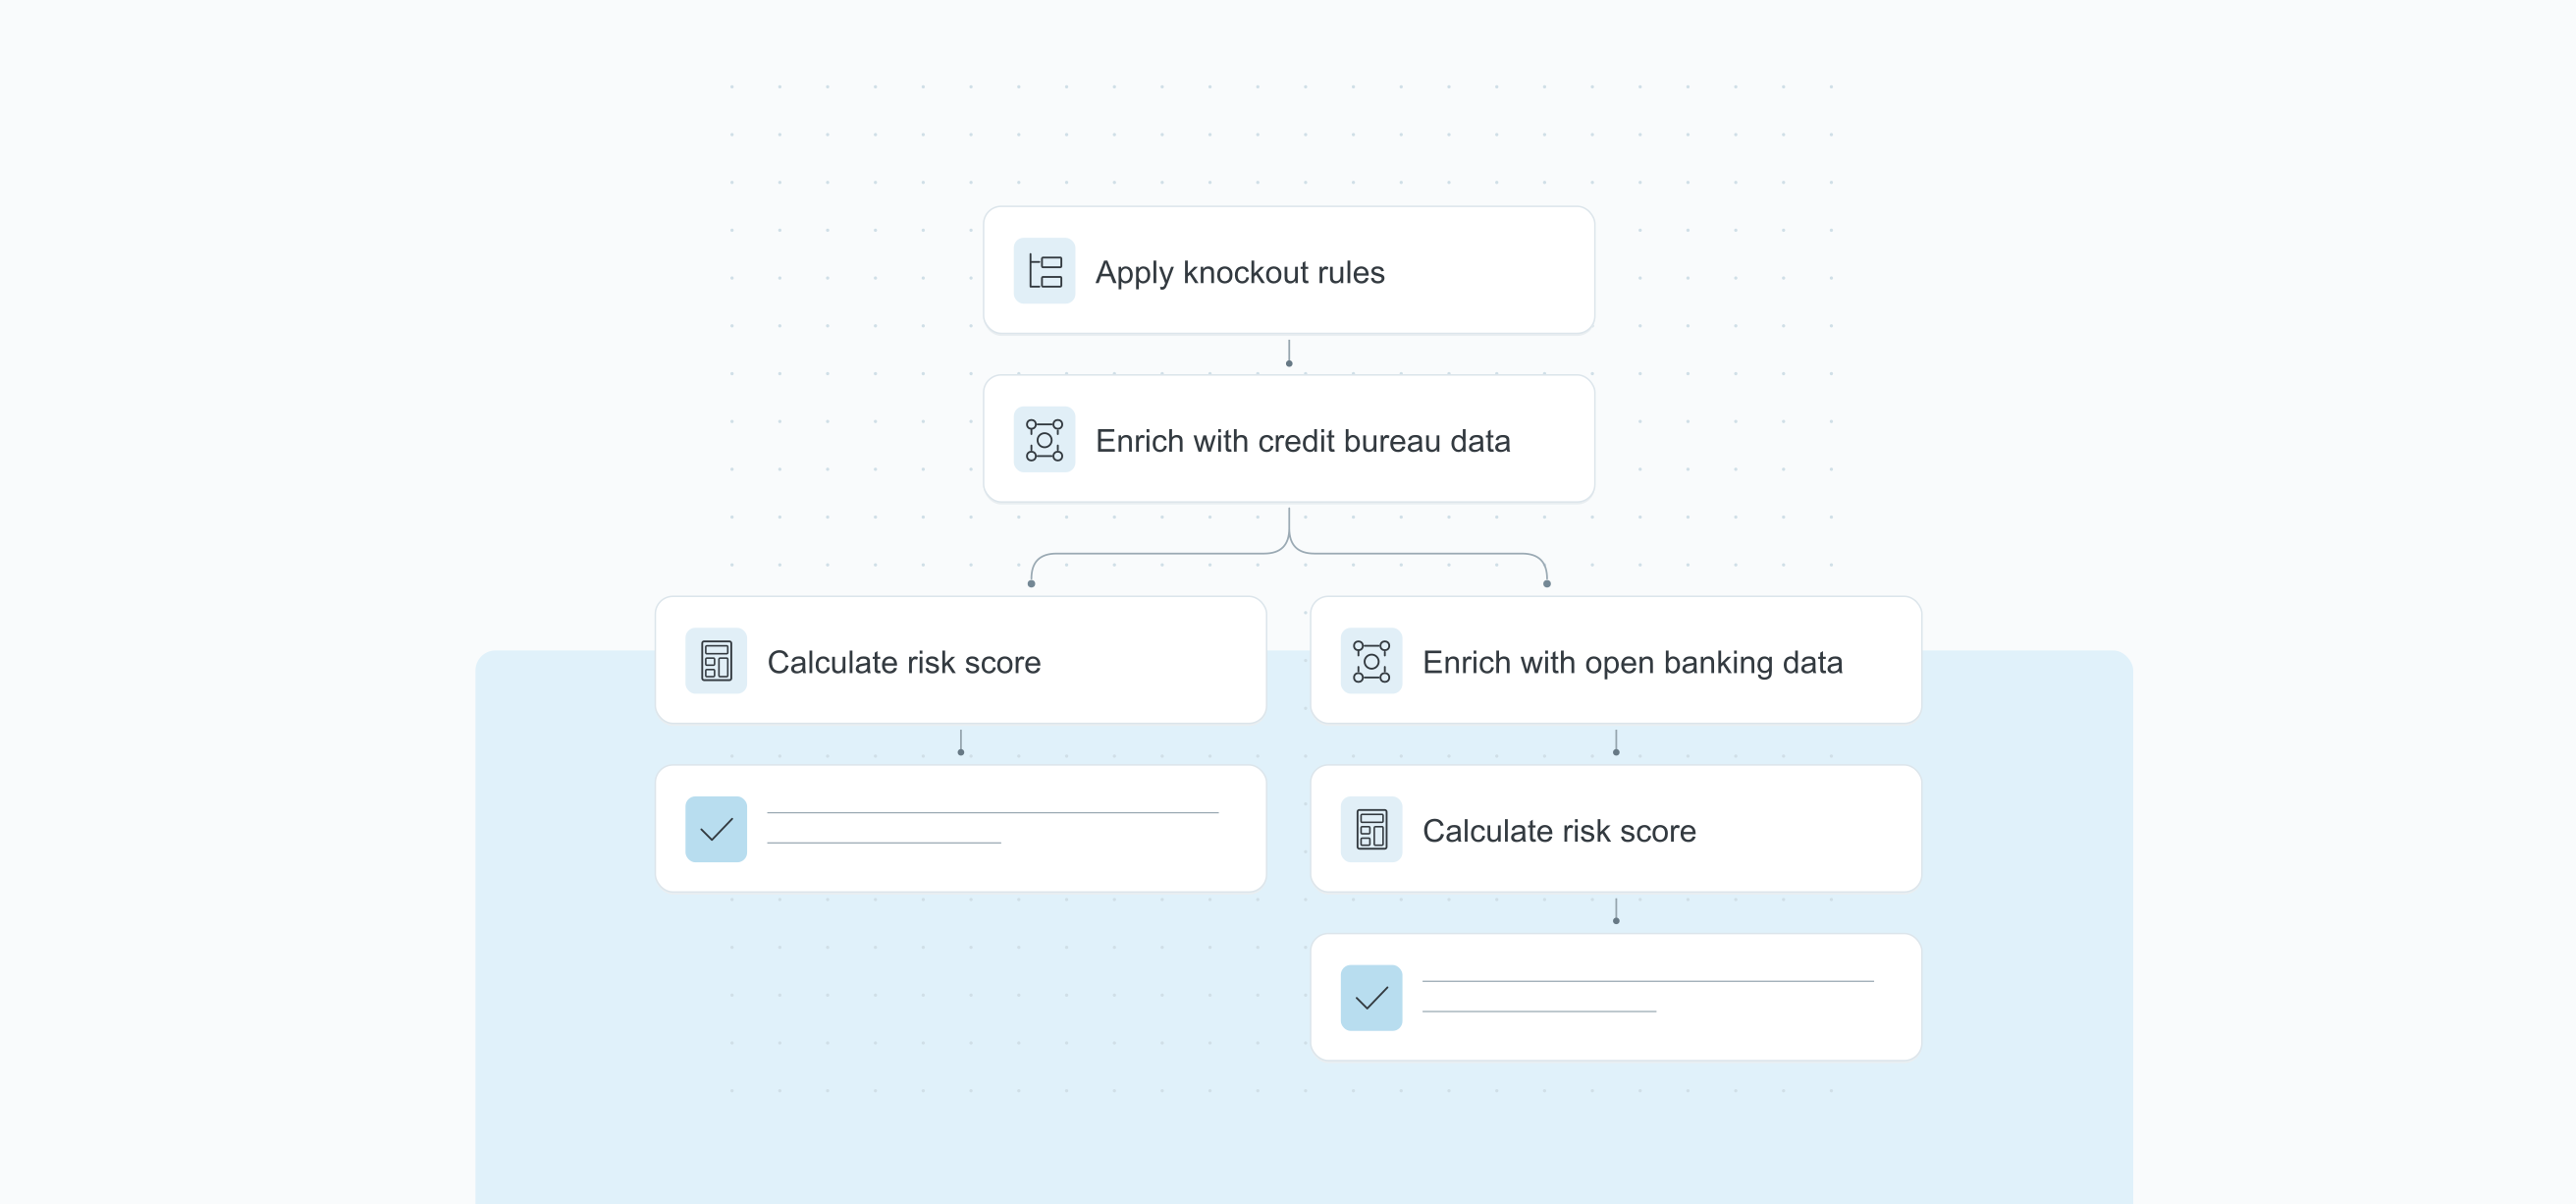
- Stratégie d’acquisition optimisée et pilotée par les données : exploiter des données externes complètes sur les segments de clientèle permet aux prêteurs de prévoir la VAN des acquisitions et d’identifier les clients susceptibles de générer des rendements positifs. Cette approche permet d’ajuster finement le coût d’acquisition client (CAC) des nouveaux comptes en l’alignant sur la VAN projetée de ces comptes.
Ici, pouvoir concevoir facilement des parcours de décision de crédit segmentés qui suivent une logique « en cascade » devient primordial : vous vous assurez ainsi de ne supporter des coûts de données que pour les bons segments, à la bonne étape du processus de décision de crédit.
- Couche réseau : s’appuyer sur des partenariats et du co-branding avec des acteurs du commerce et de l’e-commerce permet de réduire les coûts d’acquisition, en attirant de nouveaux segments de façon organique et en les fidélisant avec des offres de produits personnalisées.
- Segmentation sur mesure : des traitements personnalisés, tels que des promotions, des canaux et des messages individualisés pour chaque segment de clientèle, peuvent accroître l’engagement des utilisateurs et instaurer des relations solides.
Adapter ces stratégies d’acquisition aide les prêteurs à suivre l’évolution des tendances du marché, à mieux identifier les clients de valeur et à entretenir des relations durables, pour poser les bases de leur croissance future.
La suite du chemin
Dans l’univers du crédit, en pleine mutation et très concurrentiel, les prêteurs sont constamment poussés à affiner leurs stratégies pour une croissance durable et rentable. Si des méthodes traditionnelles comme le scoring de crédit et la tarification en fonction du risque ont joué un rôle crucial pour gérer les risques et élargir la portée des portefeuilles, elles échouent souvent à viser directement l’objectif ultime : améliorer la rentabilité.
L’adoption des cadres de valeur actuelle nette (VAN) marque un changement de paradigme dans les pratiques de crédit, comme le montrent les meilleurs acteurs du marché. Passer d’une logique centrée uniquement sur la minimisation du risque à une logique de maximisation du profit constitue une étape stratégique. Considérer chaque prêt comme un investissement permet aux prêteurs d’ajuster avec précision les leviers de rentabilité et de prendre des décisions qui concilient le risque et le rendement potentiel à chaque choix stratégique.
L’accent mis sur la rentabilité ne diminue pourtant pas l’importance de la gestion des risques. Au contraire, les cadres d’appétit pour le risque restent essentiels : ils offrent une approche structurée pour définir les niveaux de risque acceptables et garantir une marge de sécurité face aux pertes potentielles. Cet équilibre entre gestion des risques et décisions orientées profit sous-tend une culture de prise de risque prudente, indispensable pour assurer la croissance d’un portefeuille de crédit solide.
Questions fréquentes (FAQ)
Le cadre de la valeur actuelle nette (VAN) traite chaque prêt comme un investissement et aide les prêteurs à évaluer la rentabilité en même temps que le risque de défaut. En tenant compte du prix du prêt, du coût du risque et du coût d’acquisition client (CAC), les prêteurs peuvent optimiser leurs décisions pour la croissance du portefeuille et des profits durables.
Au-delà des scores de crédit, les prêteurs peuvent s’appuyer sur des cadres de décision globaux qui intègrent des informations sur les flux de trésorerie, une tarification dynamique et l’optimisation du CAC. Cette approche augmente les approbations, réduit les mauvais prêts et aligne les stratégies de crédit sur les objectifs de revenus à long terme.
Une tarification efficace des prêts équilibre le risque et la capacité financière du client. La tarification en temps réel et par segment, associée à des structures de produits innovantes, aide les prêteurs à attirer des clients rentables tout en maintenant des taux d’intérêt compétitifs. La tarification dynamique garantit une croissance durable, même en cas de changements économiques.
Le CAC influe directement sur la rentabilité des nouveaux emprunteurs. En s’appuyant sur des stratégies d’acquisition pilotées par les données, des partenariats et une segmentation ciblée, les prêteurs peuvent réduire le CAC, se concentrer sur les clients à forte valeur et maximiser les rendements du portefeuille à long terme.
Les plateformes de décision modernes permettent aux prêteurs d’intégrer les cadres de VAN, d’automatiser les décisions de risque et de tarification et de mener des expériences sur différents segments. Les prêteurs peuvent ainsi optimiser en continu leurs prêts pour la croissance, la rentabilité et la valeur vie client. Demandez une démopour découvrir comment la plateforme de décision IA de Taktile peut générer une croissance rentable pour les prêteurs.