
Foco en EE. UU.: las 50 principales fintechs que transforman el financiamiento y el crédito empresarial en 2023
12 dic 2023
Este año, el financiamiento B2B ha vivido un crecimiento sin precedentes, ya que las empresas fintech y de SaaS verticales han aprovechado tecnologías de vanguardia para crear soluciones financieras B2B innovadoras.
Muchas de estas empresas se han convertido en imanes del capital de riesgo, en particular en Estados Unidos (EE. UU.), como lo comprueba de primera mano Portage, una plataforma de inversión global en fintech y servicios financieros:
"El crecimiento continuo y previsto de las transacciones B2B trae nuevos desafíos para una multitud de industrias y empresas de distintos tamaños. Desde la complejidad transfronteriza hasta el aumento de los riesgos de compliance y suscripción, vemos a la tecnología en el centro de esta tormenta perfecta."
Taktile, un potente proveedor de software de motor de decisiones, también ha participado activamente en esta historia de crecimiento en EE. UU., colaborando con numerosos prestamistas fintech B2B líderes que convierten el riesgo en una ventaja competitiva.
En colaboración, Taktile y Portage han identificado las 50 principales fintechs de EE. UU. que, a nuestro juicio, están a la vanguardia de la innovación en financiamiento y crédito empresarial en 2023. Además, presentamos un panorama de las diversas ofertas que han sido clave para el crecimiento del sector.
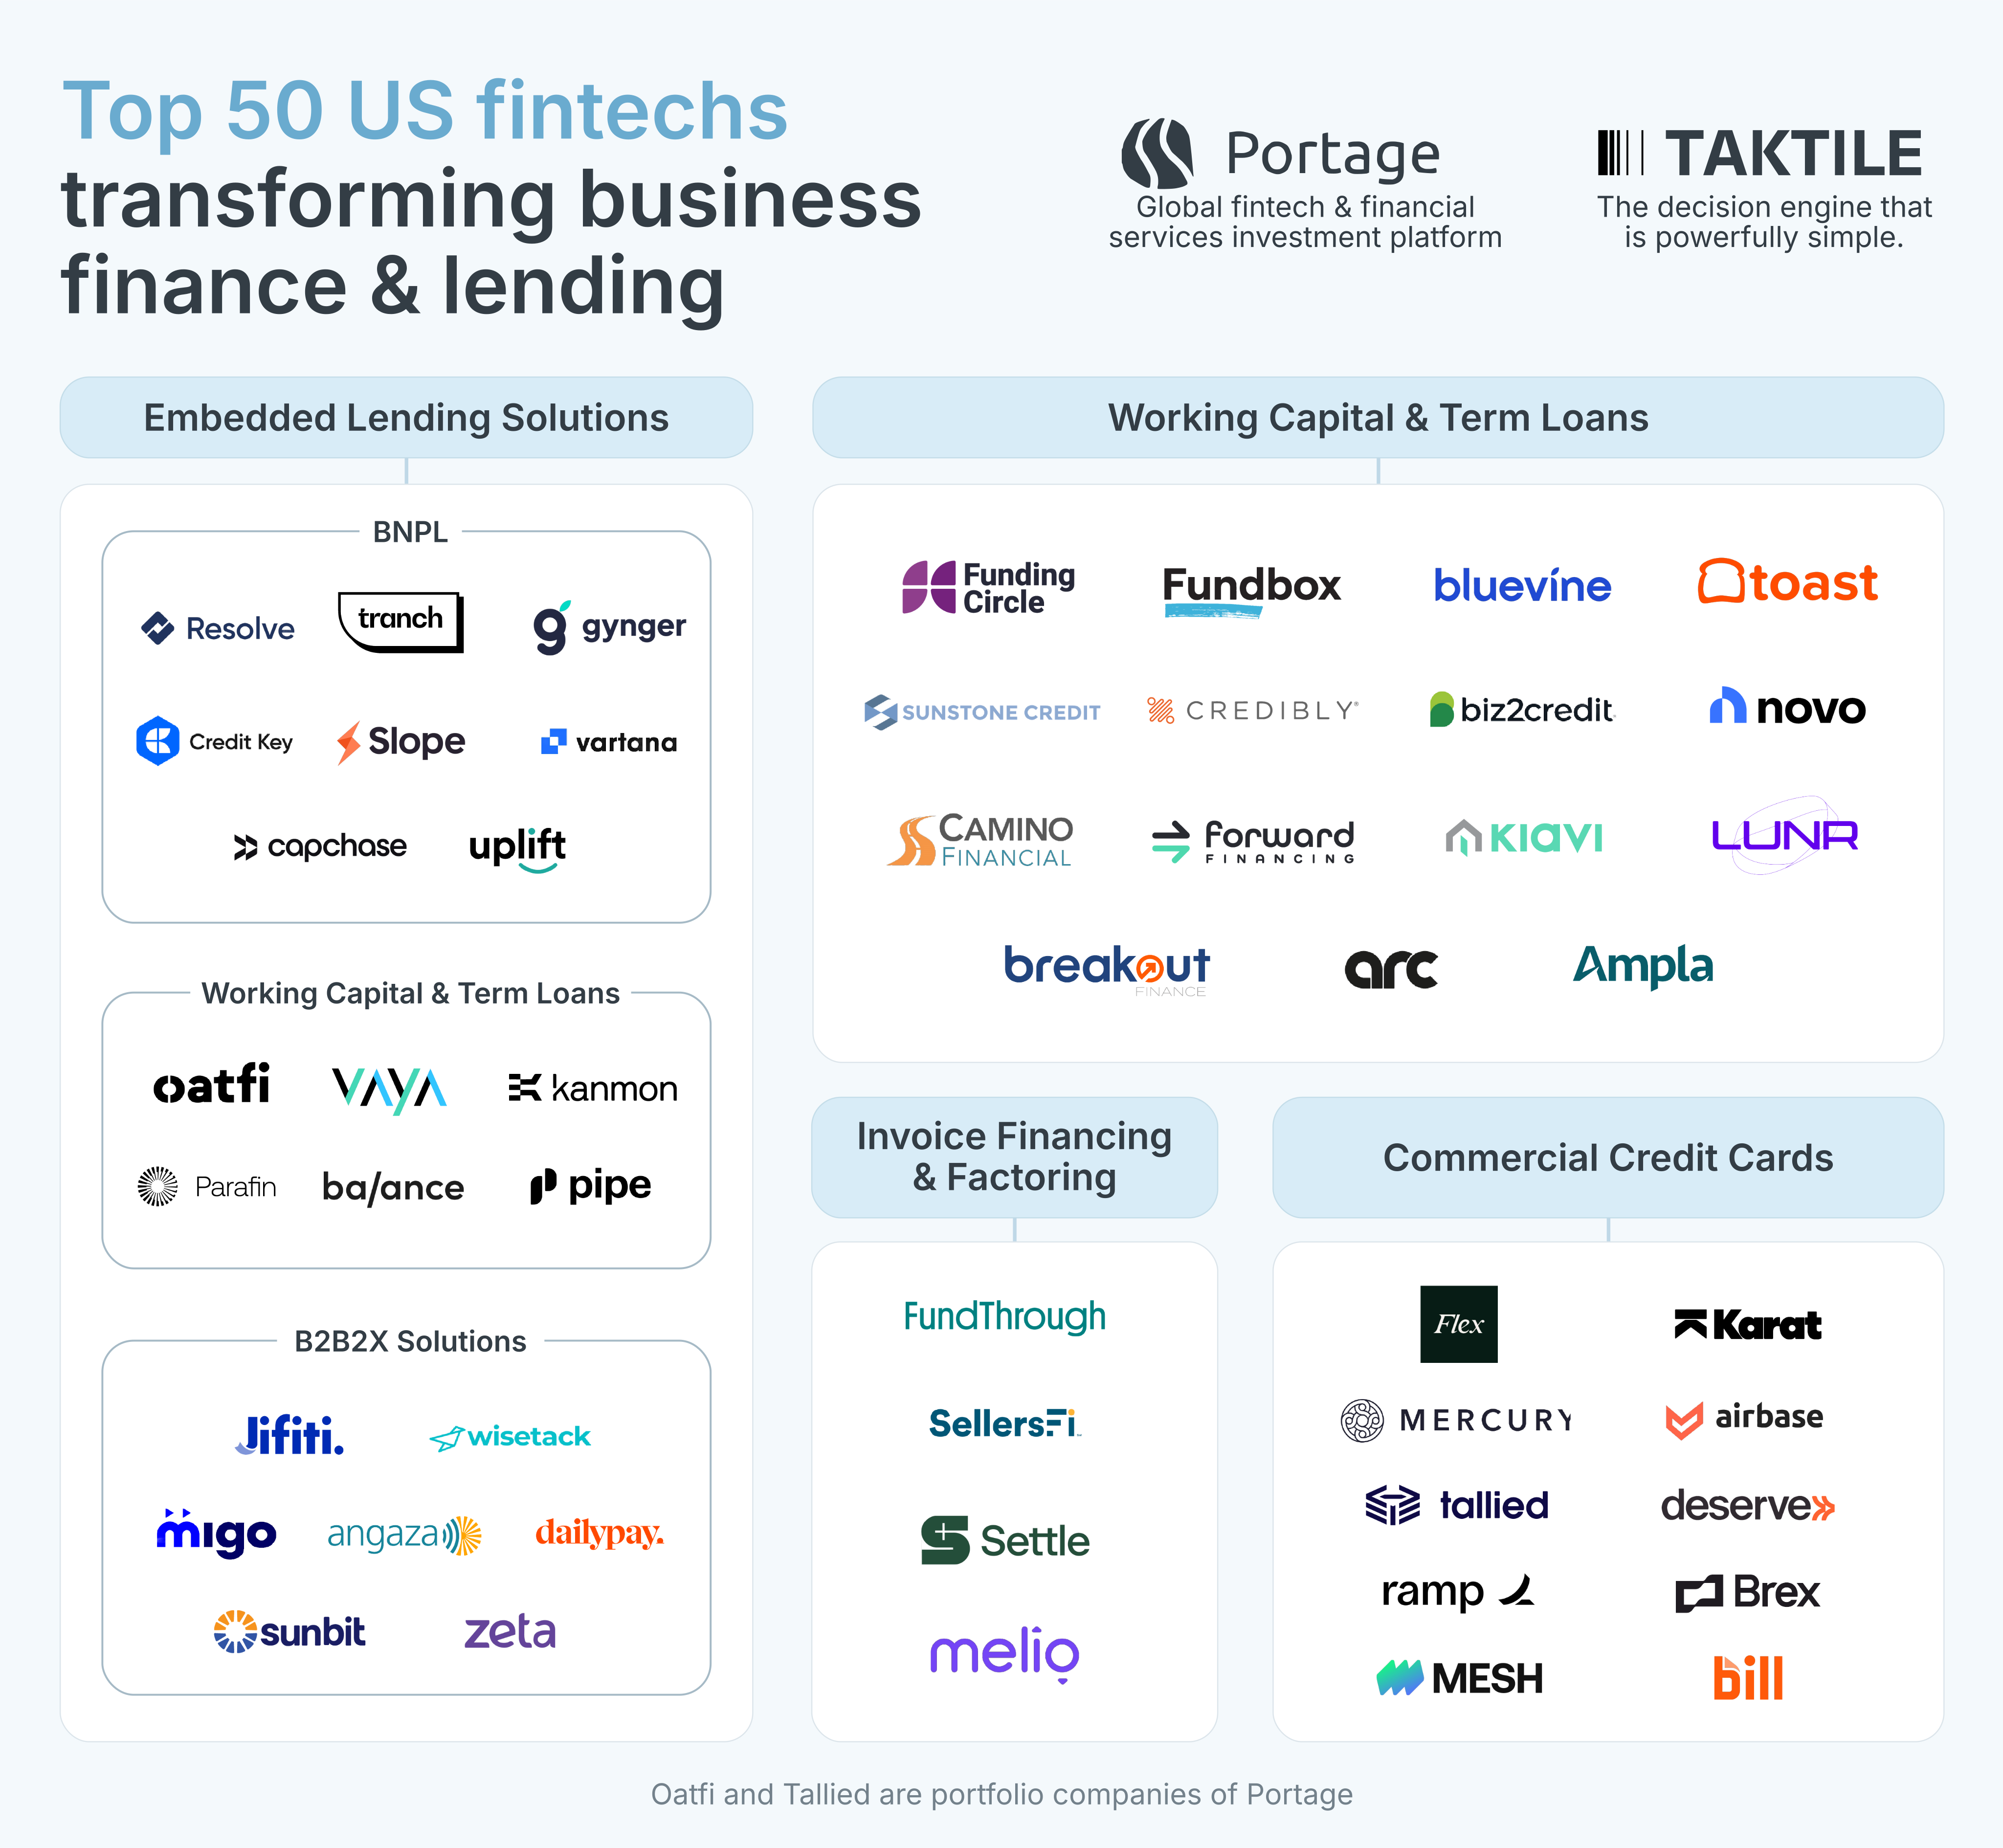
Los prestamistas embebidos se afianzan en el B2B
Debido al tamaño promedio de las transacciones de venta B2B, el mercado global de pagos B2B supera con creces al B2C. Sumado a la mayor necesidad de financiamiento de las empresas para adquirir bienes y servicios, creemos que existe un potencial inmenso para que las fintechs atiendan este mercado.
En el panorama actual, los prestamistas B2B embebidos han demostrado sin duda el ajuste producto-mercado gracias a tecnologías innovadoras que han abierto nuevas vías. Desde Buy Now, Pay Later (BNPL) hasta soluciones B2B2X, la capacidad de reducir la fricción en el proceso de venta se está convirtiendo en un diferenciador competitivo crucial para las empresas.
Soluciones BNPL
Durante años, los consumidores han disfrutado de la comodidad de las soluciones BNPL embebidas de empresas como Affirm y Klarna, pero este año los reflectores apuntan de lleno al B2B.
Tras lograr por fin resolver el proceso de suscripción en tiempo real para montos de préstamo B2B más pequeños, las fintechs ya pueden ofrecer a las empresas mayor flexibilidad de pago. Compañías como Resolve, Credit Key y Uplift lideran el sector, al haber desarrollado prácticas soluciones BNPL de marca blanca que las empresas pueden integrar en sus procesos de venta B2B.
Con estas soluciones, las empresas pueden ofrecer a sus clientes aprobaciones de crédito casi instantáneas, mayor flexibilidad de pago y oportunidades para aumentar el volumen promedio de sus pedidos.
Capital de trabajo y préstamos a plazo
En 2023 también se ha visto a las fintechs adoptar con fuerza el análisis avanzado de datos y el machine learning para crear préstamos de capital de trabajo y a plazo hiperpersonalizados en un entorno embebido.
Parafin, por ejemplo, analiza los datos propios de un negocio, como los de su marketplace y su comercio electrónico, para ofrecer soluciones de crédito flexibles, incluso si el negocio tiene poco o ningún historial crediticio.
Estas soluciones financieras rápidas y sencillas han cambiado las reglas del juego para pequeñas empresas y emprendedores que históricamente han tenido dificultades para acceder al crédito por su falta de historial crediticio.
Soluciones B2B2X
También estamos viendo surgir impresionantes soluciones B2B2X que van más allá del statu quo.
OatFi, por ejemplo, ha construido una plataforma pionera en el mercado que permite a otras plataformas B2B integrar sin fricciones herramientas de flujo de caja en cualquier flujo de pago B2B. Con la infraestructura de OatFi, los clientes empresariales de esas plataformas pueden acelerar sus cuentas por cobrar, diferir sus cuentas por pagar y gestionar mejor su capital de trabajo.
En el otro extremo del espectro, DailyPay es una plataforma que las empresas pueden usar para ofrecer a sus empleados pago bajo demanda, también conocido como acceso al salario devengado. Esta solución innovadora da a los empleados acceso a su pago ya ganado antes del día de pago tradicional programado.
La automatización y los datos alternativos son clave para destrabar el financiamiento B2B
Para responder a la demanda de productos financieros más rápidos e inclusivos, los prestamistas sienten la presión de mejorar la velocidad, la precisión y el volumen con que toman decisiones de suscripción.
Según la investigación de Taktile, casi el 60 % de los prestamistas B2B planea aumentar la automatización de sus procesos de suscripción en al menos 5 puntos porcentuales en 2023. Además, el 58 % de los prestamistas B2B afirma que enriquecer sus decisiones de suscripción con nuevas fuentes de datos es una prioridad máxima este año.
Gracias a los avances recientes en motores de decisiones y proveedores de datos de open banking, los prestamistas B2B están alcanzando niveles de innovación inéditos en sus procesos de suscripción.
Capital de trabajo y préstamos a plazo
En EE. UU., vemos a varias fintechs apoyarse en la automatización para lanzar y escalar con éxito productos B2B de capital de trabajo y préstamos a plazo.
Novo, una plataforma bancaria para pequeñas empresas, usó el motor de decisiones automatizado de Taktile para construir su producto de capital de trabajo en menos de 3 meses. Aprovechando las integraciones de datos de Experian, creó flujos de decisión automatizados que agilizaron su proceso de solicitud a menos de 10 minutos y le permiten tomar decisiones de crédito en menos de 24 horas.
Novo y empresas como Bluevine y Fundbox aprovechan la automatización no solo para asegurar una ventaja competitiva con procesos de suscripción más rápidos y precisos, sino también para aumentar su capacidad de toma de decisiones.
Conozca más sobre cómo la automatización está transformando la suscripción B2B.
Financiamiento de facturas y factoraje
Combinar múltiples fuentes de datos alternativos para tomar decisiones de suscripción se ha vuelto cada vez más popular y ha abierto nuevas oportunidades significativas para el financiamiento de facturas y el factoraje B2B.
Settle evalúa el riesgo combinando los datos contables y bancarios de un negocio para crear una visión holística y muy precisa de su situación financiera. Este enfoque permite a los prestamistas ampliar de forma significativa el número de clientes elegibles que pueden atender y mejorar drásticamente la precisión (y, por lo tanto, la competitividad) de su fijación de precios.
Tarjetas de crédito comerciales
El uso de fuentes de datos alternativos también ha revolucionado la tarjeta de crédito comercial. Al aprovechar múltiples factores financieros en su evaluación de riesgo de los clientes, las fintechs han podido crear tarjetas de crédito con límites flexibles, adecuadas para una amplia variedad de negocios.
Por ejemplo, Brex ha creado una tarjeta de crédito comercial que determina la elegibilidad y los límites no solo según los ingresos del negocio, sino también según el capital levantado. Esto ha ampliado de forma significativa el acceso al financiamiento para negocios más jóvenes, como las startups sin ingresos.
Además, Mercury ha integrado Google Workspace en su producto de tarjeta de crédito comercial, lo que permite a las empresas emitir tarjetas con mayor facilidad (en volumen si es necesario) y, como resultado, mantener el ritmo al que escalan.
Perspectivas a futuro
Con una demanda de crédito empresarial en constante crecimiento, no sorprende que estas soluciones B2B innovadoras y muy accesibles hayan creado un nuevo subsector en auge dentro de la industria financiera.
De cara al futuro, anticipamos un aumento sustancial de las fintechs que aprovechan los datos y la automatización para elevar la sofisticación de sus operaciones de suscripción B2B y sus estrategias de compliance. Muchos en la industria apenas empiezan a comprender el vasto potencial de estas tecnologías de vanguardia.
Una tendencia notable en el horizonte es el rápido crecimiento de la suscripción B2B impulsada por IA. Los inversionistas de capital de riesgo han dirigido cada vez más su atención a las actividades financieras impulsadas por IA durante este año, a medida que la IA sigue alterando el panorama financiero tradicional tal como lo conocemos.
Si bien la buena economía unitaria y los fundamentos sólidos seguirán siendo esenciales para el éxito de las fintechs B2B, anticipamos un crecimiento continuo en esta industria dinámica a medida que la innovación gana impulso.
A medida que se desarrolle este próximo capítulo, esperamos ver cómo evolucionan las fintechs para atender al gran número de empresas que necesitan soluciones financieras rápidas y accesibles.
Acerca de Portage
Portage es una plataforma de inversión global enfocada en fintech y servicios financieros, con USD 2.500 millones bajo gestión. Su equipo se asocia con empresas ambiciosas en todas las etapas a través de Portage Ventures y Portage Capital Solutions. Ofrece capital flexible y una red global de inversionistas, socios comerciales, asesores y expertos en creación de valor. Su equipo dedicado de creación de valor brinda a las empresas del portafolio apoyo práctico en go-to-market, tecnología y ciberseguridad, aceleración de negocios y fusiones y adquisiciones, y alianzas para acelerar su camino al éxito. Con un profundo conocimiento de la industria y experiencia emprendedora, Portage se compromete a apoyar a los líderes que están transformando los servicios financieros. Portage es una plataforma dentro de Sagard, una firma de gestión de activos alternativos multiestrategia con más de USD 15.000 millones bajo gestión, que opera en Estados Unidos, Canadá, Europa y Medio Oriente.
Para más información, visite www.portageinvest.com