
Los agentes personales de IA dominaron Money20/20. A los bancos les costará contener la marea.

Los principales bancos están bloqueando agentes de IA como Muse de Meta. Maik Taro Wehmeyer, CEO y cofundador de Taktile, explica por qué esta pausa es razonable, pero podría costarles clientes a largo plazo.
Este año, todos los stands de Las Vegas exhibían la palabra «agentic». Pero la sala más concurrida que vi fue la de un panel sobre Muse, el asistente personal de Meta. Todos los asientos estaban ocupados y había gente de pie en los pasillos.
El entusiasmo en torno a los agentes personales se debe a un cambio en el origen del impulso para que los bancos adopten la IA. Esa presión ya no proviene únicamente de la alta dirección o del consejo de administración del banco, sino también de clientes que ahora cuentan con agentes capaces de acceder a sus cuentas y mover su dinero. Quieren un nuevo tipo de experiencia y esperan que los bancos la hagan posible.
Hoy, la mayoría de los grandes bancos bloquean a esos agentes, y esta pausa es razonable. Pero no es una estrategia a largo plazo.
Jamie Dimon dijo la semana anterior a la conferencia que JPMorgan no permitirá que agentes externos accedan a las cuentas de los clientes ni muevan dinero. Citi, Bank of America y Schwab han adoptado la misma postura. En el escenario de Money20/20, Bill Demchak de PNC dijo que ningún banco permitiría realizar transacciones sin intervención humana y que le da «pánico» el fraude cometido por agentes de IA.
Entiendo esa preocupación mejor que la mayoría. Llevo más de una década desarrollando IA que sustenta decisiones bancarias, como cuánto prestar o si una empresa es legítima. En nuestro sector, los errores tienen un coste enorme. Por eso, es razonable preguntarse: ¿por qué debería un banco permitir que un software desconocido acceda a la cuenta antes de saber qué hará?
Sin embargo, los clientes están marcando el ritmo de adopción de la IA y quieren una experiencia sencilla y rápida. Ahora corresponde a los bancos determinar qué necesitan implementar para conectarse de forma segura con los agentes personales.
Por qué bloquear agentes de IA hará que los bancos pierdan clientes
Los consumidores, es decir, usted y yo, fueron los primeros en incorporar la IA a su vida cotidiana y siguen avanzando más rápido que nadie. Ellos marcan la nueva normalidad y están aprendiendo a manejar agentes de IA para servicios bancarios más rápido de lo que cualquiera habría imaginado.
En un estudio de Forrester para Experian, el 54% de los consumidores afirmó sentirse cómodo con que un agente de IA solicite crédito en su nombre. El 82% confía en la IA para comparar préstamos de distintos proveedores.
Imagine que alguien le pide a su agente que le encuentre un préstamo de $10,000 al menor costo y que pueda estar en su cuenta mañana. Si el agente le presenta ofertas de prestamistas que colaboran con un agente de IA personal como Muse, los bancos que lo bloqueen quedarían fuera de la lista. Su cuota de mercado caería rápidamente.
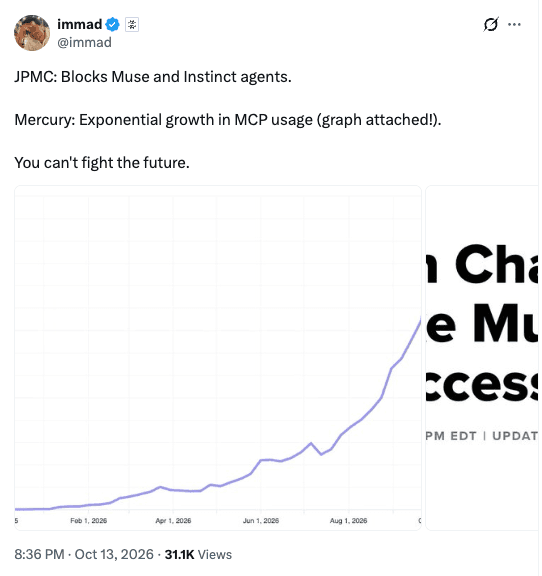
Los bancos corren el riesgo de quedarse atrás frente a actores más ágiles. Immad Akhund, CEO de Mercury, publicó en X que los bancos «no pueden luchar contra el futuro» en lo que respecta a los agentes de IA.
Este cambio en el uso de la IA no solo afecta a la banca de consumo. También podríamos ver a pequeñas empresas utilizando agentes de IA para gestionar sus cuentas o solicitar préstamos. En esencia, siempre que haya tareas rutinarias que las personas ocupadas prefieran no hacer, esperarán que su banco pueda trabajar con un agente de IA que actúe en su nombre.
La seguridad de la IA debe empezar desde dentro
Los bancos están bloqueando agentes externos como Muse porque no pueden verificarlos ni predecir qué harán. Pero esto plantea una especie de paradoja: los agentes de IA que los propios bancos están desarrollando suelen tener el mismo problema.
Pasé la mayor parte de Money20/20 hablando con líderes que quieren implementar agentes de IA en sus decisiones de crédito, KYB y onboarding. Muchos de ellos aún no cuentan con una forma de gobernar esos agentes ni de monitorear y optimizar su impacto en los KPI. Es como si la caja negra fuera más visible desde fuera que desde dentro.
Esto es lo que quiero decir con un ejemplo de Taktile, donde estamos desarrollando la infraestructura que permite a bancos y aseguradoras gobernar agentes de IA para cada decisión desde una única capa transparente.
Hace unos meses, un banco con el que trabajamos actualizó uno de sus agentes de crédito a un nuevo modelo de frontera, y la precisión de las decisiones cayó cerca de un 30 %. El modelo no era peor; simplemente, el agente se había ajustado a la versión anterior. Si nadie hubiera estado monitoreando las decisiones en Taktile, esto habría continuado durante semanas, afectando silenciosamente el P&L.
Esta actividad invisible plantea el mismo problema que preocupa a muchos bancos con Muse. La diferencia es que el banco sería el propietario del agente y este operaría dentro de su propio proceso de concesión de crédito u onboarding. La solución no es bloquear el despliegue de agentes, sino contar con una torre de control para cada decisión en la que interviene un agente y cada acción que realiza.
Esto es lo que desarrollamos para Allianz Partners, y muchos de los aprendizajes son aplicables al sector bancario.
Sus agentes leen documentos de siniestros en más de 60 idiomas y los cotejan con la póliza, mientras que los peritos expertos siguen revisando los casos excepcionales. Todo el flujo de trabajo de siniestros se ejecuta en una infraestructura en la que cada siniestro cuenta con una pista de auditoría completa y el equipo puede combinar agentes con reglas deterministas para garantizar que la póliza se aplique en todos los casos. El procesamiento directo de siniestros de salud aumentó un 30% y la calidad de la resolución mejoró entre un 4% y un 6%.
Cómo crearán los bancos a la velocidad que exigen los clientes
Las expectativas de los clientes sobre el uso de agentes de IA obligan a los bancos a desarrollar su propia infraestructura de IA más rápido que nunca. Esto me lleva al otro gran tema de Money20/20: desarrollar internamente o comprar.
Lo que escuché de los líderes es que, como la IA parece tan fácil de usar en la vida cotidiana, crear su propio stack de agentes también parece que debería ser fácil.
Puede que para un consumidor sea sencillo solicitar préstamos con un agente. Pero para un banco no es fácil coordinar agentes, políticas e innumerables fuentes de datos para decidir cómo responder.
Uno de los bancos con los que trabajamos tuvo un agente listo en dos semanas, pero después tardó meses en integrarlo en el flujo de trabajo de crédito y en los sistemas heredados relacionados. Y esa integración nunca termina: los modelos cambian cada pocos meses y la normativa también. Si su equipo de crédito se dedica a mantener la infraestructura en lugar de supervisar el rendimiento de la cartera, usted pierde de vista lo que realmente le da una ventaja competitiva.
Ningún banco desarrolla su propia base de datos ni crea desde cero su propia infraestructura de pagos. Se centra en lo que lo diferencia —la política de crédito, los datos y el apetito de riesgo— y construye sobre una solución probada.
Así que mi respuesta a la disyuntiva entre desarrollar o comprar es que esa no es la pregunta correcta. Desarrolle sus agentes: incorporan lo que su banco sabe y nadie más sabe. Pero compre el mapa sobre el que operan, para que el próximo caso de uso tome días, no meses, y quienes son responsables de la decisión puedan ver lo que sucede en todo momento.
No podemos quitarles poder a los consumidores
Los clientes marcan el ritmo del cambio en la banca y ahora cuentan con agentes que pueden buscar un préstamo o una mejor tasa en su nombre. Un banco puede bloquear a ese agente hoy, pero no puede frenar la expectativa que lo impulsa.
Así que la pausa tiene sentido, siempre que se aproveche bien. Cree sus propios agentes, porque contienen información que solo su banco conoce. Después, ejecútelos en una infraestructura donde sus equipos puedan ver qué decidió cada agente y por qué, e intervenir cuando algo cambie. Eso es lo que permite responder sí o no al agente del cliente cuando llegue el momento, de forma rápida y segura.
Una cosa es segura: los bancos que llenarán las salas de sus paneles en el próximo Money20/20 serán los que estén a la altura de este momento.