
Taktile y Portage presentan: los 50 principales disruptores de las finanzas al consumidor en EE. UU.
24 jul 2024
La industria de las finanzas al consumidor atraviesa una transformación significativa, y 2024 anuncia una nueva era de inclusión financiera y empoderamiento del consumidor.
Este año, la demanda de productos financieros hiperpersonalizados y convenientes en Estados Unidos se ha disparado. En respuesta, startups innovadoras y líderes consolidados del sector fintech están haciendo que los productos existentes sean más justos y accesibles, y aceleran el desarrollo de productos para atender a quienes las instituciones tradicionales han dejado desatendidos o marginados.
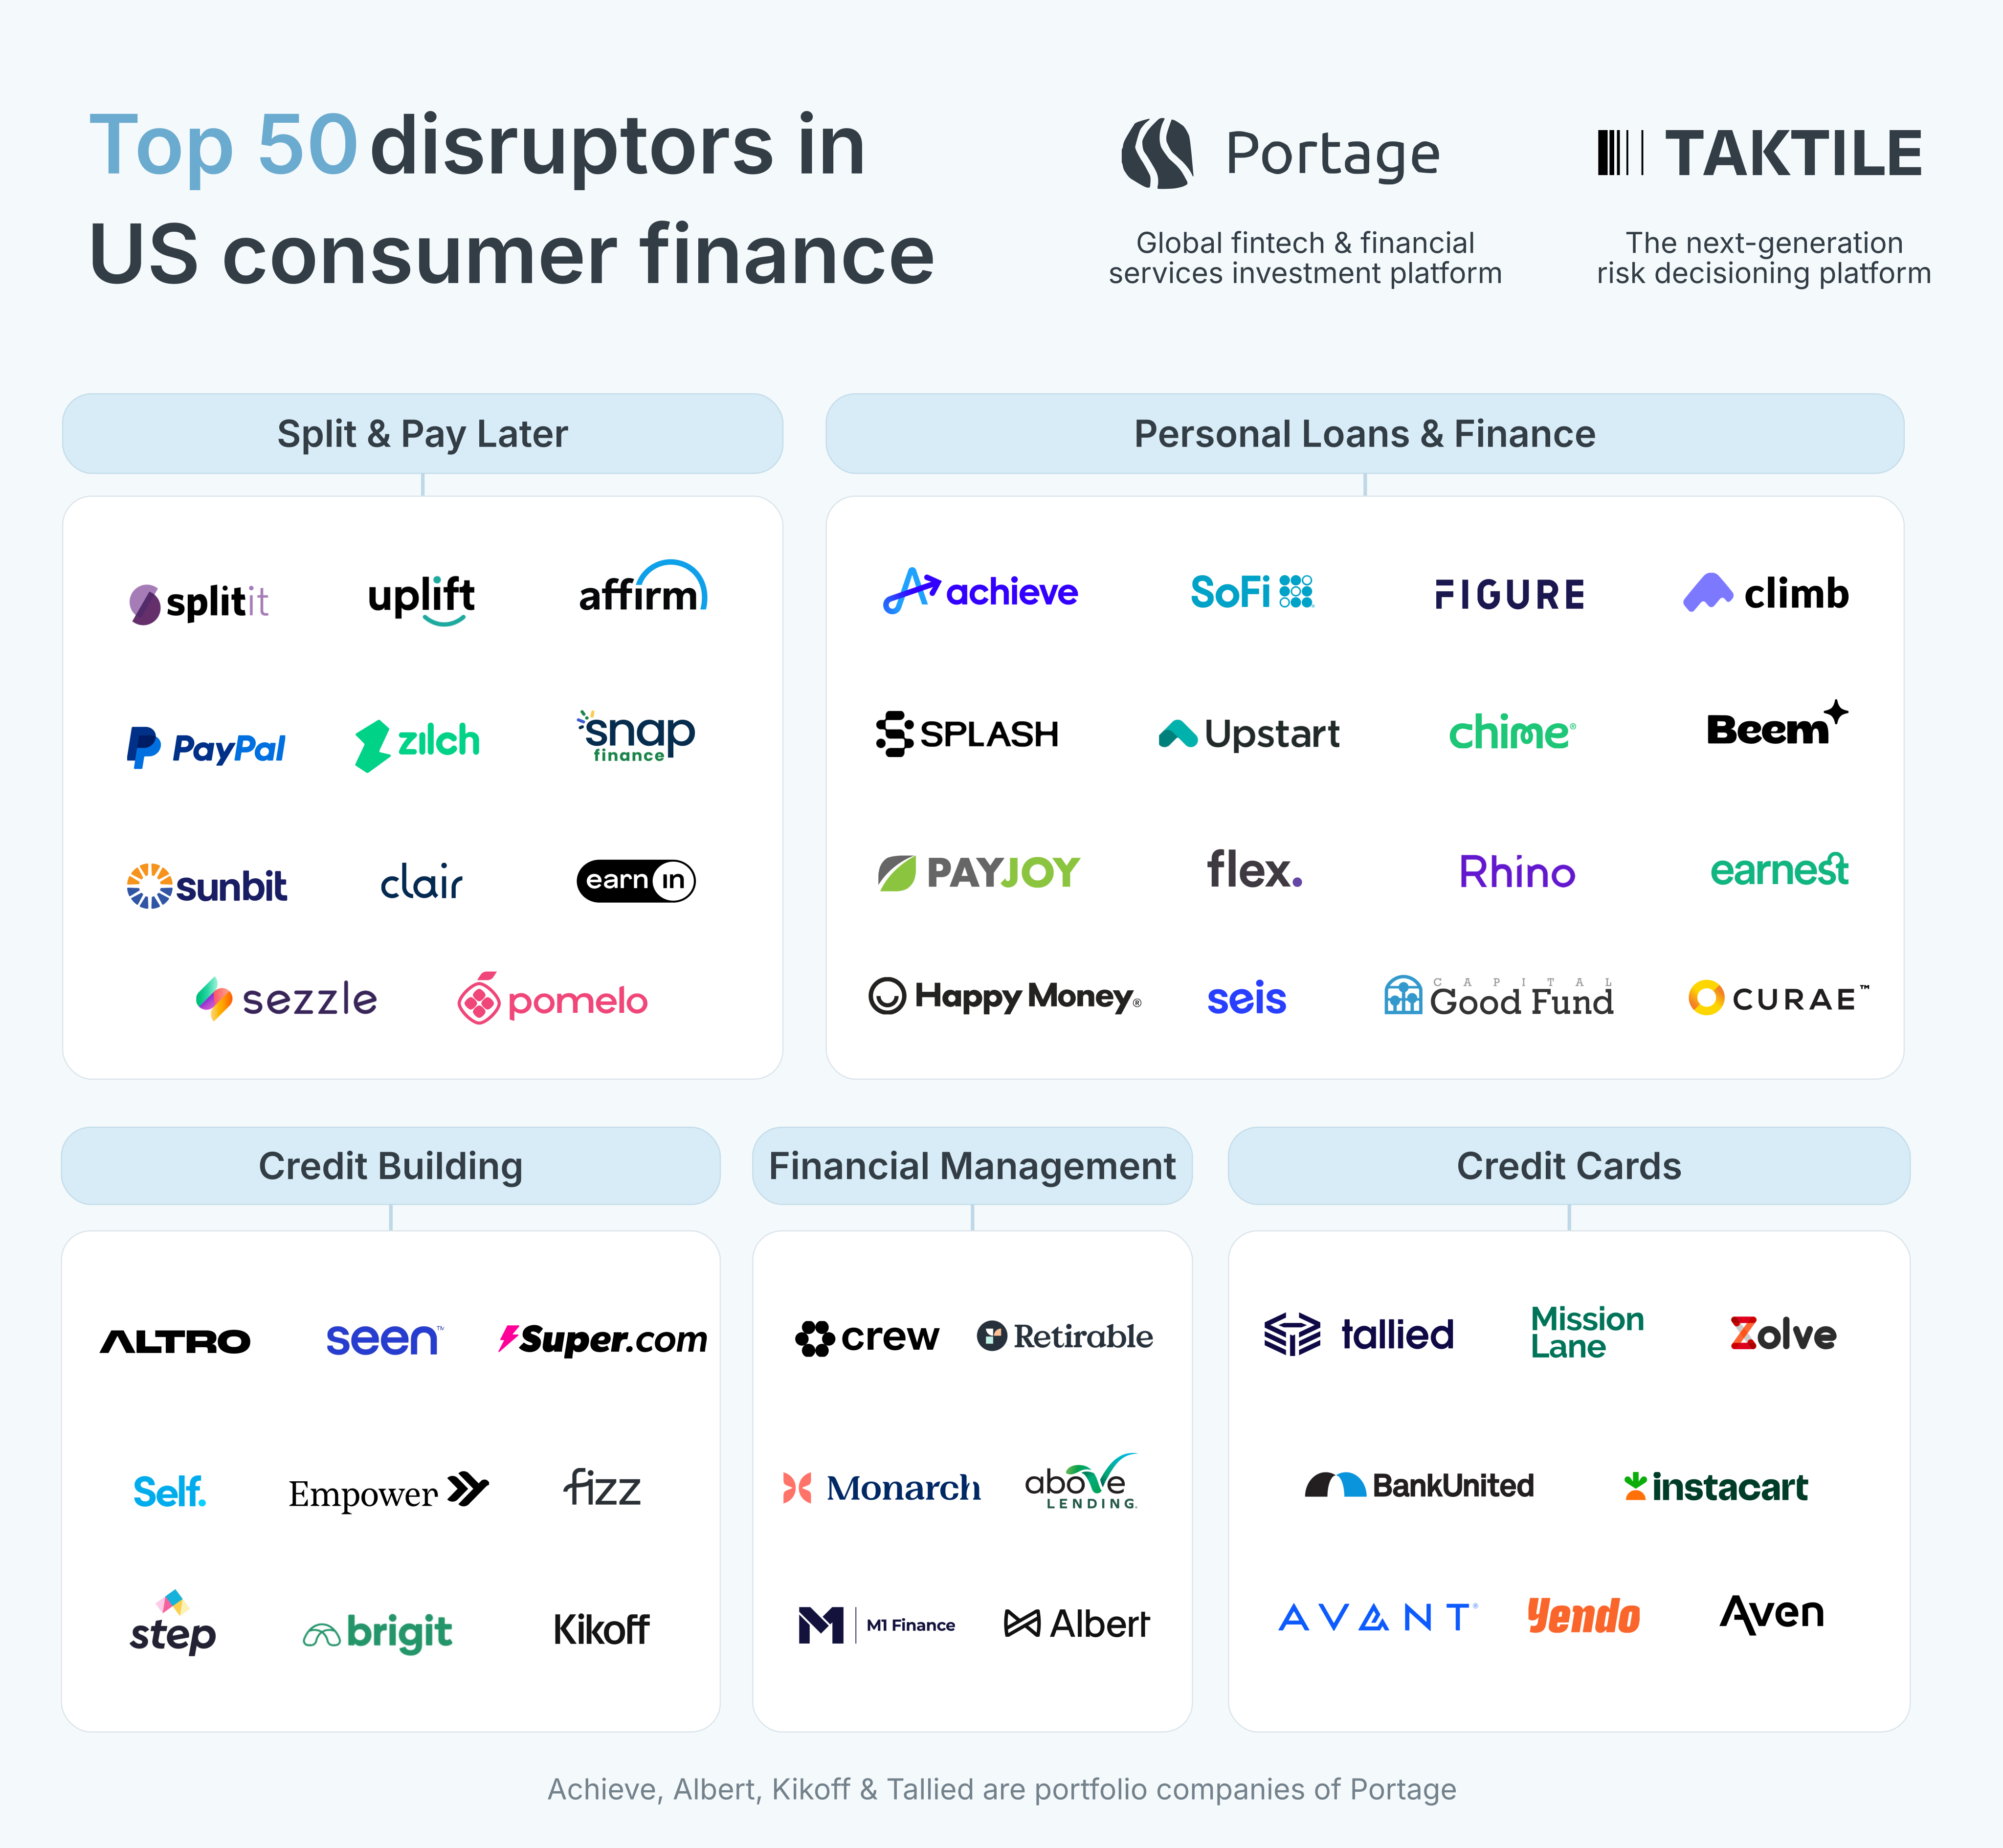
En colaboración con Portage, una plataforma global de inversión, Taktile se enorgullece de presentar las 50 principales empresas fintech de Estados Unidos que están desafiando el statu quo de las finanzas al consumidor en 2024.
“Nos entusiasman las empresas que usan tecnología para ampliar el acceso al crédito en mercados tradicionalmente desatendidos mediante la creación de categorías de productos completamente nuevas: desde nuevos productos para construir historial crediticio hasta productos de crédito respaldados por activos, y empresas que habilitan y usan modelos de underwriting basados en ingresos. Esperamos ver a la próxima generación de empresas, que creemos que podrá combinar modelos de datos sofisticados e hiperfocalizados con una experiencia de cliente sin fricciones”, explica Stephanie Choo, socia de Portage.
Las ofertas de “paga después” siguen ganando terreno
Las ofertas de Buy Now, Pay Later (BNPL, “compre ahora, pague después”) han penetrado de forma significativa en el mercado estadounidense y atraen a consumidores de todas las edades.
Este crecimiento excepcional ha sido impulsado por la simplicidad y la facilidad de integración de los productos de empresas como Zilch, Splitit, y Snap Finance. Estas empresas han demostrado el impacto del diseño de producto moderno, al utilizar puntos de datos y canales alternativos para crear recorridos de compra fluidos y sin fricciones para los consumidores.
En 2024 también vemos que esta tendencia se extiende más allá de los bienes y servicios hacia ofertas adyacentes como “Transfer Now, Pay Later” (transfiera ahora, pague después). Empresas fintech como Pomelo están a la vanguardia de este cambio y permiten a los consumidores usar crédito para transferencias internacionales de dinero sin comisiones de transferencia.
Los préstamos personales se vuelven realmente personales
Eliminar la fricción del recorrido del cliente, sin importar el camino que siga, es un tema prominente en todas las categorías este año. Sin embargo, esta tendencia es especialmente evidente en el sector de préstamos personales, donde la creciente sofisticación de las fuentes de datos internas y externas permite a los prestamistas crear productos de préstamo hiperpersonalizados para consumidores que de otro modo estarían marginados.
Por ejemplo, Chime ha lanzado SpotMe, un producto de sobregiro sin comisiones que amigos y familiares pueden ampliar y que se integra sin fricciones con su producto para construir historial crediticio. SoFi ahora ofrece productos de préstamo diseñados para necesidades específicas, como tratamientos de fertilización in vitro, bodas, mejoras del hogar y vacaciones.
Además, Seis ofrece una plataforma bancaria totalmente en español para hispanohablantes que han emigrado a Estados Unidos, lo que garantiza opciones financieras justas y accesibles.
En el ámbito de la educación, Climb Credit se destaca como una plataforma innovadora de pagos para estudiantes. Identifica programas y escuelas que mejoran los ingresos de los egresados y ofrece opciones de financiamiento a la medida de cada necesidad.
Las finanzas personales se renuevan para la próxima generación
Las empresas fintech también están impulsando el desarrollo de herramientas integrales de gestión de finanzas personales.
Este año surgen cada vez más aplicaciones sofisticadas que ofrecen funciones integradas de préstamos, presupuesto, ahorro e inversión. Estas innovaciones tienen un impacto especial en los segmentos de consumidores que carecen de conocimientos financieros avanzados y, por lo tanto, se benefician de soluciones más guiadas y educativas.
Tomemos como ejemplo a Crew. Ha creado una aplicación bancaria familiar que simplifica la gestión financiera de los padres y los ayuda a enseñar a sus hijos habilidades esenciales para manejar el dinero. Y M1 ha diseñado una interfaz líder en el mercado que abre oportunidades sofisticadas de generación de patrimonio al consumidor común.
Las aplicaciones para construir historial crediticio abren el camino a la autonomía financiera
A medida que los consumidores buscan mayor transparencia y control sobre sus finanzas, también ha surgido una ola de productos impresionantes para construir historial crediticio.
Estos avances están reconfigurando claramente el panorama crediticio, ya que permiten a las personas tomar el control de su futuro acceso al crédito como nunca antes.
Las empresas fintech están a la vanguardia de esta transformación y desarrollan soluciones innovadoras que promueven un comportamiento financiero responsable al integrar herramientas educativas y de gestión financiera.
Por ejemplo, Seen creó la Seen Mastercard®, una tarjeta de crédito solo por invitación que se puede vincular a su aplicación móvil, diseñada específicamente para quienes buscan construir o reconstruir su historial crediticio.
Se suma al panorama Super.com, que ha creado una aplicación todo en uno con la Super™ Card sin intereses, que permite a los usuarios construir historial crediticio y monitorear su puntaje de crédito directamente desde la aplicación. Por su parte, Altro ha presentado una tarjeta de crédito para construir historial que aprovecha los pagos de suscripciones a servicios como Netflix y Hulu para ayudar a los clientes a mejorar su puntaje de crédito.
Las tarjetas de crédito vuelven a ocupar el centro de atención
A diferencia de años anteriores, cuando los mejores programas de recompensas solían ser los más populares, creemos que la industria de las tarjetas de crédito ahora prospera gracias a la hiperpersonalización y la accesibilidad. Este cambio responde principalmente al uso innovador de datos alternativos y de técnicas avanzadas de evaluación de riesgo, que hacen que el crédito sea más inclusivo para los consumidores estadounidenses.
Por ejemplo, Zolve aborda los desafíos de los inmigrantes que se mudan a Estados Unidos y ofrece tres opciones de tarjeta sin exigir un número de Seguro Social, para ayudar a los recién llegados a establecer su historial crediticio.
Avant, un líder de rápido crecimiento, facilita las solicitudes de tarjeta de crédito y aumenta de forma proactiva las líneas de crédito para apoyar la construcción de historial crediticio. Y Aven ha creado una tarjeta de crédito que permite a los consumidores aprovechar el valor líquido de su vivienda para obtener tasas realmente bajas.
Perspectivas a futuro
A medida que la demanda de crédito al consumo sigue evolucionando, las empresas fintech tienen oportunidades inagotables para desarrollar productos únicos que respondan de manera eficaz a las necesidades de sus clientes.
De cara al futuro, creemos que la clave para lograr evaluaciones de riesgo mucho más precisas, y, en consecuencia, para crear nuevos productos financieros, está en acceder a fuentes de datos alternativas en tiempo real. Esto es especialmente importante para los consumidores que no cumplen los criterios tradicionales de calificación crediticia de los bancos y de las instituciones financieras más grandes.
Anticipamos una adopción creciente y un uso acelerado de fuentes de datos únicas, como el open banking y los datos de marketplaces.
Una tendencia notable es el enfoque “plug and play” para las fuentes de datos nuevas y alternativas. Gracias a plataformas de decisión de próxima generación como Taktile, esta capacidad permite a los equipos experimentar con rapidez y probar de manera iterativa cuál es la mejor forma de incorporar y evaluar (underwriting) tanto a los segmentos de clientes actuales como a los futuros con nuevas fuentes de datos.
A medida que este nuevo capítulo cobra impulso, esperamos ver cómo las fintechs evolucionarán su infraestructura y sus capacidades para ofrecer a los consumidores los mejores productos posibles del mercado.
Acerca de Portage
Portage es una plataforma global de inversión enfocada en FinTech y servicios financieros, con más de USD 2500 millones en activos bajo administración.
El equipo de Portage se asocia con empresas ambiciosas en todas las etapas a través de Portage Ventures y Portage Capital Solutions. Ofrece capital flexible y una red global de inversionistas, socios comerciales, asesores y expertos en creación de valor. Con un profundo conocimiento de la industria y experiencia emprendedora, Portage se compromete a apoyar a los líderes que están transformando los servicios financieros. Portage opera en Estados Unidos, Canadá y Europa. Portage es una plataforma dentro de Sagard, una firma global de gestión de activos alternativos multiestrategia con más de USD 25 000 millones bajo administración. Para obtener más información, visite www.portageinvest.com.