
Foco en América Latina: los 50 principales disruptores fintech de Brasil que conviene seguir
04 dic 2024
El sector fintech de Brasil ha crecido con rapidez hasta convertirse en el ecosistema más grande y dinámico de América Latina, y se ha ganado una reputación de innovación a escala global.
Gracias a nuestro trabajo con muchas de las empresas que impulsan esta transformación, hemos obtenido información valiosa sobre los productos y las estrategias innovadoras que están moldeando el sector. En este artículo analizamos los factores detrás del ascenso de Brasil y destacamos a los 50 principales disruptores que están redefiniendo los servicios financieros en la región.
Presentamos el próspero ecosistema fintech de Brasil
Brasil concentra el 58,7 % de todas las fintechs de América Latina, lo que consolida su posición de líder regional. Con una población de más de 200 millones de habitantes y un historial de ineficiencias sistémicas, el país se ha convertido en un foco de innovación, impulsado por una combinación de ambición emprendedora y regulación con visión de futuro.
El enfoque proactivo del Banco Central de Brasil es clave para este crecimiento. A diferencia de otras regiones, donde la regulación suele frenar el progreso, la Agenda BC+ de Brasil ha fomentado activamente la innovación. Diseñada para corregir ineficiencias, reducir el costo del crédito y fortalecer la competencia, la iniciativa sentó las bases para que florezcan nuevos modelos de negocio fintech.
El ecosistema fintech de Brasil está en constante evolución: gigantes B2C como Nubank y Creditas abrieron el camino a una nueva oleada de actores B2B, que hoy representan el 47,3 % del sector. El surgimiento de proveedores de infraestructura especializada, como Banking-as-a-Service (BaaS), ha sido fundamental para que estos nuevos participantes desarrollen productos eficientes y escalables.
Una mirada más profunda al camino regulatorio del Banco Central de Brasil
Históricamente, alrededor de cinco bancos controlaban más del 80 % de los activos de la banca comercial de Brasil. Esta fuerte concentración generó comisiones bancarias inusualmente altas, acceso limitado a servicios financieros para muchos brasileños y tasas de interés de hasta el 37,5 %.
Al reconocer la necesidad de un cambio, el Banco Central de Brasil puso en marcha una ola de reformas a partir de 2010:
- Apertura del mercado de adquirencia (2010):
Esta reforma puso fin al duopolio en el sector de pagos y abrió oportunidades para que las fintechs disrumpieran los modelos tradicionales. - Regulación de las instituciones de pago (2013):
Este cambio permitió que entidades no bancarias prestaran servicios de pago para fomentar la competencia y la accesibilidad. - Introducción de la legislación sobre cuentas digitales (2016):
Se habilitó la apertura de cuentas totalmente digital para reducir costos y ampliar el acceso a la banca de las poblaciones desatendidas. - Habilitación de las fintechs para ofrecer crédito (2018):
Se permitió que las fintechs otorgaran crédito directamente a consumidores y empresas, lo que democratizó el financiamiento y redujo costos. - Introducción del scoring crediticio positivo (2019):
Se introdujo el scoring crediticio positivo para ampliar el acceso al crédito, en particular de los segmentos históricamente desatendidos. - Mayor titularidad de los registros de recebíveis (2019):
Se otorgó a los comercios la titularidad de sus cuentas por cobrar para abrir nuevas oportunidades de crédito y aumentar la competencia.
Estas reformas allanaron el camino para la Agenda BC# en 2019, un marco orientado a impulsar la inclusión financiera, fomentar la competencia, mejorar la transparencia y promover la educación financiera, todos ellos pilares clave para impulsar la innovación fintech.
La Agenda BC#: PIX y Open Finance como catalizadores del cambio
La Agenda BC# introdujo numerosos cambios en el sistema financiero de Brasil, pero dos innovaciones clave se destacan como la base del ecosistema financiero moderno del país: PIX y Open Finance.
PIX: la transformación de los pagos
Lanzado en 2020, PIX es un revolucionario sistema de pagos instantáneos desarrollado por el Banco Central de Brasil. Permite hacer pagos en tiempo real las 24 horas, todos los días, lo que lo hace más rápido, sencillo y accesible que los métodos tradicionales. Para las personas ofrece transferencias gratuitas entre particulares, y las empresas se benefician de transacciones de bajo costo, por lo que es el método de pago preferido de millones de brasileños.
Según el Banco Central de Brasil, el 5 de abril de 2024 PIX estableció un nuevo récord: procesó 201,6 millones de transacciones en un solo día y manejó 105 mil millones de BRL. Para ponerlo en perspectiva, con una población adulta de 162,9 millones, el enorme volumen de transacciones demuestra lo integral que se ha vuelto PIX en la vida diaria en Brasil.
De cara al futuro, PIX sigue evolucionando con funciones como:
- Pagos sin contacto (febrero de 2025): Posibilidad de pagar con solo acercar un teléfono autenticado, de forma similar a Apple Pay o Google Pay.
- Pagos automáticos (junio de 2025): Facilitación de pagos recurrentes, como los servicios públicos, sin necesidad de acuerdos con cada banco.
- Pagos en cuotas (futuro): una función que competirá directamente con las tarjetas de crédito al permitir que los consumidores distribuyan sus pagos en el tiempo.
Cómo abrir el crédito para pequeñas empresas con transferencias PIX
PIX ha dado impulso a empresas como Zippi, cliente de Taktile, para revolucionar la forma en que se ofrecen soluciones de capital de trabajo a los microemprendedores. Gracias a las transferencias PIX sin fricciones, Zippi permite desembolsos de crédito rápidos, seguros y económicos, y elimina barreras tradicionales como las altas comisiones por transacción o los tiempos de procesamiento lentos.
Esta innovación no solo da a los microemprendedores acceso inmediato a los fondos que necesitan para gestionar su flujo de caja o invertir en crecimiento, sino que también demuestra cómo PIX puede respaldar soluciones financieras escalables y centradas en el cliente.
Open Finance: una nueva definición del control de los datos y la competencia
La regulación de Open Finance también ha sido una pieza clave de la transformación financiera de Brasil: da a los consumidores control sobre sus datos financieros y les permite compartirlos de forma segura con terceros. Esta regulación abre nuevas opciones para las personas y rompe la dependencia tradicional de unos pocos bancos grandes.
Para las empresas, el open finance también representa un cambio significativo. Crea espacio para que las fintechs compitan directamente con los bancos al ofrecer productos a medida, basados en datos, que responden a las necesidades específicas de cada cliente. Empresas como Belvo, socio de Taktile, utilizan este marco para mejorar las evaluaciones de riesgo, lo que hace el crédito más accesible y amplía la inclusión financiera de los grupos desatendidos.
Este enfoque fomenta un sistema financiero más sano al aumentar la competencia, reducir costos y alentar nuevos modelos de negocio fintech. Junto con PIX, ha demostrado cómo una regulación bien pensada puede crear un ecosistema financiero que funcione mejor para todos.
Los 50 principales disruptores fintech de Brasil que conviene seguir
En los últimos años, los cambios regulatorios y tecnológicos de Brasil han desatado una ola de innovación y creado el entorno perfecto para un sector fintech próspero.
Para destacar los modelos de negocio fintech más innovadores, elaboramos una lista de los 50 principales disruptores que aprovechan el marco regulatorio de Brasil y su infraestructura tecnológica en evolución para impulsar la innovación en pagos, crédito y más.
Nuestros criterios de selección buscan destacar a actores ágiles y emergentes: empresas fundadas después de 2016, con menos de 250 empleados y que hayan recaudado como máximo 80 millones de dólares. También excluimos las sub-empresas de corporaciones más grandes y las fintechs que han sido adquiridas. El resultado es una lista que muestra a los innovadores independientes que están dando forma al futuro del ecosistema fintech de Brasil.
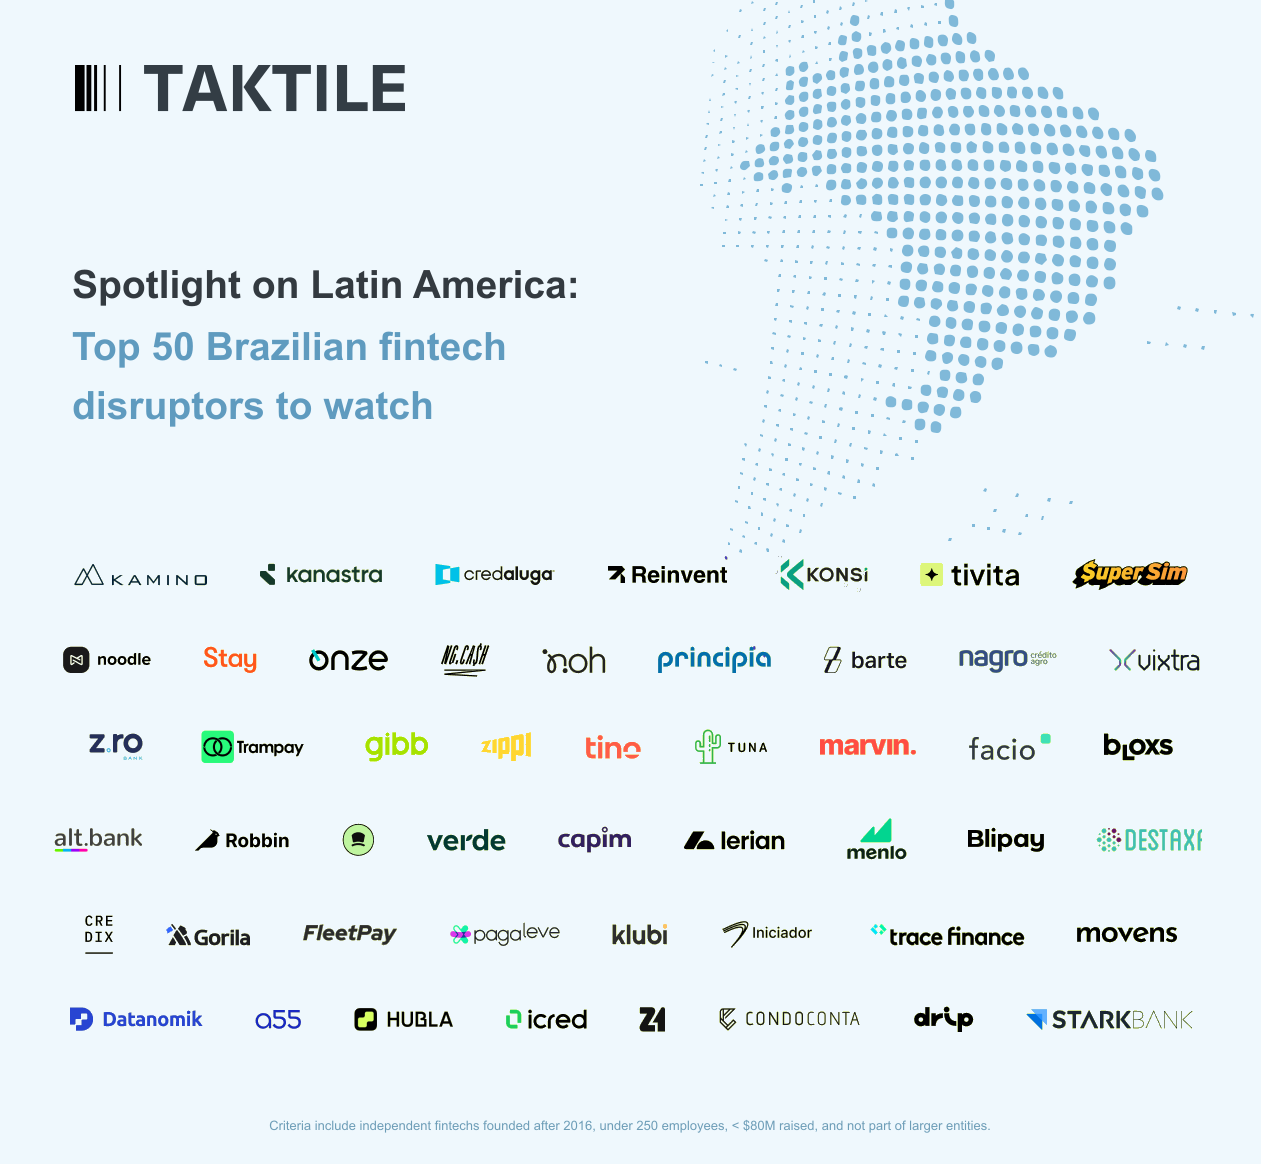
Cómo resolver desafíos reales con la velocidad de PIX y la innovación basada en datos
Algunos de los destacados del Top 50 de Taktile son:
- Robbin: redefine los pagos B2B con soluciones más inteligentes
Robbin simplifica los pagos B2B con mejores condiciones, límites de crédito más altos y programas de lealtad para revendedores, a la vez que impulsa las ventas y los márgenes de las marcas. Utiliza información basada en datos para ofrecer soluciones a medida y crear una experiencia fluida, similar a la del consumidor final. - Facio: da a los trabajadores soluciones financieras justas
Facio ofrece microcréditos accesibles mediante un producto de “adelanto de salario” que reemplaza las tasas de interés altas por una comisión simple. Gracias a tecnología alternativa y métodos de investigación avanzados, puede realizar evaluaciones de riesgo más precisas de los trabajadores desatendidos que los proveedores de servicios tradicionales. - Credix: impulsa el crédito flexible con analítica de datos de vanguardia
Credix, cliente de Taktile, está transformando el financiamiento B2B con una solución BNPL (Buy Now, Pay Later, es decir, compre ahora y pague después). Al combinar machine learning propio con datos alternativos, conecta sin fricciones a comercios, compradores y proveedores de capital para ofrecer productos de crédito flexibles. - SuperSim: une la inclusión financiera con el microcrédito
SuperSim ofrece microcréditos y préstamos personales en línea para mejorar la inclusión financiera de los trabajadores brasileños. Con PIX para pagos instantáneos y métodos alternativos de scoring crediticio, ofrece a los consumidores (incluso a quienes tradicionalmente tienen un puntaje crediticio negativo) una gama de opciones de crédito con y sin garantía. - Nagro: moderniza el crédito agrícola para productores rurales
Nagro ofrece soluciones de crédito digital a la medida de los productores rurales, con financiamiento de hasta R$750.000 y condiciones de pago flexibles. Con una plataforma 100 % en línea, Nagro simplifica el proceso de préstamo, elimina los obstáculos burocráticos tradicionales y permite a los dueños de negocios rurales acceder rápidamente a los fondos. - Stark Bank: impulsa la agilidad financiera de las empresas en crecimiento
Stark Bank ofrece soluciones de banca corporativa a la medida de startups y empresas de alto crecimiento en Brasil. Con PIX para pagos y cobros instantáneos, y datos de transacciones en tiempo real para ajustar los límites de crédito, permite a las empresas gestionar sus finanzas con mayor flexibilidad y eficiencia.
El camino por delante: el potencial ilimitado de Brasil
El ecosistema fintech de Brasil ha dado pasos notables, pero su pleno potencial aún se está desplegando. A medida que el mercado madura, siguen surgiendo nuevas oportunidades sobre la base de una regulación con visión de futuro y de la innovación tecnológica.
Un área de crecimiento significativa es la expansión del crédito. Las fintechs están llegando a segmentos desatendidos con soluciones a medida, como microcréditos, préstamos para vehículos y financiamiento de nómina, y cubren vacíos que las instituciones financieras tradicionales han pasado por alto durante mucho tiempo. Estas ofertas especializadas abren las puertas a una mayor inclusión financiera y a un mayor empoderamiento económico.
Otro avance clave es la creciente accesibilidad de los Fondos de Inversión en Derechos de Crédito (FIDCs). Gracias a la regulación CVM 175, estos fondos ahora están abiertos a inversionistas no calificados, lo que da a las fintechs nuevas vías de capital.
"CloudWalk, por ejemplo, recaudó recientemente 450 millones de dólares mediante un vehículo de cuentas por cobrar respaldado por grandes bancos, lo que ilustra la escalabilidad y la confianza que estas estructuras aportan al ecosistema financiero. El mercado de este tipo de vehículos ha crecido de forma significativa y alcanzó los 93,5 mil millones de dólares en 2024, con una tasa de crecimiento anual compuesta superior al 15 % en los últimos cinco años", afirma Gabriel Rosenthal Gil, Associate de Valor Capital Group.
Al mismo tiempo, el auge de Fintech as a Service (FaaS) está ampliando los límites de los servicios financieros. Con el respaldo de una infraestructura B2B madura, como Banking-as-a-Service (BaaS), empresas ajenas al sector financiero están lanzando sus propios productos fintech. Industrias como el retail adoptan esta tendencia para crear nuevas fuentes de ingresos, aumentar la lealtad de los clientes y seguir siendo competitivas, lo que desdibuja aún más la línea entre los servicios financieros y los no financieros.
"Como defensores desde hace mucho tiempo de los líderes fintech en pagos, crédito vertical (agricultura, financiamiento comercial, energía solar, educación) e infraestructura, seguimos entusiasmados con el potencial del sector", explica Gabriel. Y continúa: "las tendencias emergentes, como los nuevos casos de uso que aprovechan la infraestructura de PIX, los mercados de capitales y la infraestructura de crédito de próxima generación (ejemplificados por Kanastra, empresa del portafolio de Valor), las innovaciones en préstamos a pymes y finanzas embebidas, y las soluciones de software vertical dirigidas a sectores con baja penetración, están impulsando una profunda transformación del panorama financiero".
La historia fintech de Brasil es de oportunidades ilimitadas, y el próximo capítulo promete ser aún más emocionante.