
Top 25 de Brasil en 2025: los innovadores que redefinen los servicios financieros
27 nov 2025
El sector financiero de Brasil es uno de los ecosistemas fintech más dinámicos del mundo, y también uno de los más complejos. En las últimas dos décadas, el mercado brasileño ha pasado de un panorama dominado por bancos tradicionales a un vibrante laboratorio de productos financieros digital-first.
Hoy, más del 70 % de los brasileños usa servicios bancarios digitales, y las fintechs representan casi la mitad de todas las nuevas licencias financieras otorgadas por el Banco Central. Estos cambios han abierto un entorno en el que startups, instituciones tradicionales y actores globales convergen en torno a un objetivo común: ampliar el acceso financiero sin perder el control del riesgo y el compliance.
En este artículo exploramos los temas que están dando forma a la frontera de los servicios financieros en Brasil (prevención de fraude, préstamos con descuento en nómina y finanzas embebidas) y destacamos a 25 innovadores que están redefiniendo el panorama financiero del país en 2025.
Los principales motores de innovación en Brasil en 2025: fraude, préstamos con descuento en nómina y finanzas embebidas
A medida que madura el mercado fintech de Brasil, tres áreas de innovación destacan por su escala, su impacto y su potencial para transformar el futuro financiero del país:
1. Fraude: de la detección a la predicción en la economía digital de Brasil
Lanzado por el Banco Central en 2020, Pix es el sistema de pagos instantáneos de Brasil que permite mover dinero entre cuentas en segundos, las 24 horas del día, los 7 días de la semana. Ha revolucionado los pagos digitales y se ha convertido en una piedra angular de la estrategia de inclusión financiera del país.
Sin embargo, en esta transformación el fraude sigue siendo uno de los desafíos más persistentes de Brasil. Con Pix procesando más de 4 mil millones de transacciones al mes, los intentos de fraude han aumentado junto con la actividad legítima, lo que impulsa la demanda de sistemas de detección más inteligentes y rápidos.
Como resultado, el fraude se ha convertido en uno de los mayores catalizadores de innovación del país. Una nueva generación de actores usa IA, blockchain e inteligencia conductual para anticiparse al fraude antes de que ocurra. Al aprovechar estas tecnologías de forma más inteligente y conectada, las fintechs están convirtiendo lo que antes era una función defensiva en una ventaja estratégica.
Lo que comenzó como una coordinación informal impulsada por la comunidad (por ejemplo, grupos de WhatsApp donde los equipos compartían identificaciones sospechosas o señalaban intentos de fraude en tiempo real) ha evolucionado hacia una red de colaboración más sofisticada y basada en datos entre instituciones. Al integrar datos de terceros, modelos de machine learning y monitoreo en tiempo real en sistemas unificados, las instituciones financieras pueden proteger a los clientes legítimos sin ralentizar su recorrido.
Este nuevo nivel de conectividad ayuda a los actores a generar confianza, operar con mayor eficiencia y destacarse en un mercado cada vez más saturado. La prevención del fraude ya no se trata solo de protección, sino de desempeño.
Innovadores destacados:
- ASAAS: Enfocada en pymes, ASAAS automatiza los flujos de facturación, pagos y crédito. Al centralizar las operaciones financieras de back-office, ayuda a las pequeñas empresas a mantener rastros de datos limpios y verificables, lo que reduce la exposición al fraude y a los errores.
- CloudWalk: Esta fintech con sede en São Paulo está reinventando los pagos para comercios mediante blockchain e IA, con transacciones instantáneas y de bajas comisiones. Su enfoque de libro mayor transparente ofrece un poderoso contrapeso al fraude en el procesamiento de pagos y, con una reciente línea de deuda de R$ 4.2 mil millones (el mayor FIDC de 2025), está ampliando el acceso al crédito para miles de comercios pequeños y medianos en todo Brasil.
- Zoop: Como brazo financiero de iFood, Zoop impulsa la infraestructura de pagos y banca embebidos de la compañía, lo que permite a los comercios de la plataforma acceder a cuentas digitales, tarjetas y financiamiento. Sus APIs ofrecen integraciones seguras y resistentes al fraude con Pix y tarjetas a escala, y demuestran cómo las principales plataformas están convirtiendo la infraestructura fintech en una ventaja competitiva.
2. Préstamos con descuento en nómina: la reinvención digital de la columna vertebral del crédito en Brasil
En 2025, el crédito con descuento en nómina (crédito consignado) se ha convertido en una de las categorías de préstamos de más rápido crecimiento en Brasil. Este modelo, en el que las cuotas del préstamo se descuentan automáticamente del salario o de los beneficios, reduce el riesgo de incumplimiento y permite a los prestamistas ofrecer tasas de interés más bajas.
Según el Ministerio de Trabajo de Brasil, el programa “Crédito do Trabalhador”, respaldado por el gobierno, ya ha migrado más de R$15.7 mil millones en préstamos consignados heredados, lo que amplía la inclusión financiera para millones de trabajadores formales.
Los canales digitales ya representan más del 80 % de las nuevas originaciones de préstamos personales en Brasil, y la participación de las fintechs en el segmento de consignado sigue creciendo a medida que la regulación abre espacio a prestamistas no bancarios. Bancos y fintechs están reinventando cómo se originan, evalúan y gestionan los préstamos con descuento en nómina, con onboarding digital, integraciones de nómina en tiempo real y modelos de riesgo basados en datos para que el proceso sea más rápido, más seguro y más inclusivo.
La revolución del consignado muestra cómo la suscripción de crédito habilitada por tecnología y las plataformas de decisión dinámicas pueden permitir a los prestamistas ampliar el acceso de forma segura. Al conectar datos de empleo y nómina en tiempo real con modelos de riesgo avanzados, las instituciones pueden aprobar a más clientes con mayor rapidez sin aumentar su exposición al riesgo.
Innovadores destacados:
- Creditas: Conocida por sus préstamos con garantía de activos, Creditas ahora ofrece Crédito do Trabalhador, con préstamos con descuento en nómina totalmente digitales para empleados CLT. Su plataforma ejemplifica el uso de datos alternativos para una fijación de precios de riesgo personalizada.
- Inter: Uno de los primeros bancos digitales de Brasil en ofrecer préstamos con descuento en nómina INSS y CLT totalmente en línea, Inter está llevando su modelo al ámbito global, combinando una contratación fluida con una gestión de riesgo rica en datos.
- Jeitto: Originalmente un proveedor de crédito móvil, Jeitto se ha expandido a los préstamos vinculados a la nómina para ofrecer opciones de financiamiento con menores intereses, llevando acceso responsable al crédito a los segmentos de menores ingresos.
- PicPay: Un nombre conocido en Brasil, PicPay opera ahora como un marketplace digital de préstamos con descuento en nómina INSS y del sector público, y conecta a los prestatarios directamente con instituciones financieras de primer nivel a través de una interfaz digital intuitiva.
3. Finanzas embebidas: cómo Brasil está convirtiendo el acceso financiero en una ventaja de ecosistema
Las finanzas embebidas, es decir, la integración de servicios financieros en plataformas no financieras, han sido durante años una tendencia fintech determinante.
Pero en 2025 entran en Brasil en una nueva fase de madurez, en la que las finanzas embebidas no consisten solo en ofrecer préstamos o pagos dentro de una app. Se trata de permitir que las transacciones, el crédito y la evaluación de riesgo ocurran de forma fluida dentro de otras experiencias digitales.
Impulsado por Pix, la regulación de open finance y una infraestructura de riesgo flexible, Brasil se ha convertido en una referencia global de interoperabilidad. Esto ha permitido que plataformas de todos los sectores, del comercio minorista y la logística a la energía y el entretenimiento, incorporen servicios financieros de maneras que generan un impacto económico real.
Esta evolución subraya cómo las finanzas embebidas han pasado de ser un producto a convertirse en un modelo operativo. Al dar a los equipos de riesgo herramientas no-code, acceso unificado a los datos y decisiones impulsadas por IA, las empresas pueden lanzar y optimizar ofertas financieras directamente dentro de sus ecosistemas. Así, la inclusión financiera pasa a ser una característica integrada y no una ocurrencia tardía.
Innovadores destacados:
- EBANX: Este líder global en pagos ofrece experiencias de checkout localizadas en toda América Latina e incorpora servicios financieros transfronterizos en los flujos del comercio electrónico global.
- Olist: Al conectar a pequeños comerciantes con múltiples marketplaces, Olist incorpora herramientas financieras y logísticas que simplifican las operaciones y abren nuevo acceso al crédito.
- StoneCo: Antes un procesador de pagos, StoneCo ofrece ahora una plataforma todo en uno para que las pymes gestionen pagos, capital de trabajo y analítica, y cierra la brecha entre comercio y crédito.
- UME: Una red de crédito y pagos nativa de Pix, UME permite a los comercios ofrecer planes de pago en cuotas flexibles tanto en tienda como en línea, un ejemplo de finanzas embebidas que impulsan el crecimiento de la economía real.
Los 25 innovadores a seguir
En 2025, la historia de la innovación financiera en Brasil ha entrado en una nueva era. Tras años de trabajo previo con la regulación de open finance, el auge de Pix y la modernización del crédito digital, el mercado ha llegado a un punto de inflexión en el que la tecnología, la política y el comportamiento del consumidor por fin están alineados.
Lo que está cambiando ahora es la escala y la velocidad de la innovación. La nueva generación de fintechs no solo construye productos; está redefiniendo modelos de negocio enteros en torno a una infraestructura de riesgo más inteligente, préstamos inclusivos y acceso financiero embebido.
Para destacar a las empresas que lideran esta transformación, hemos elaborado el Top 25 de innovadores de 2025 de Taktile. En estos 25 innovadores vemos tres temas poderosos: la prevención del fraude, la modernización del crédito y las finanzas embebidas definen la próxima era del fintech brasileño.
En conjunto, representan cuatro capas de innovación: los bancos digitales que lideran el acceso financiero, los prestamistas que reinventan el crédito, los constructores de infraestructura que impulsan pagos seguros y las plataformas que incorporan las finanzas a la vida cotidiana.
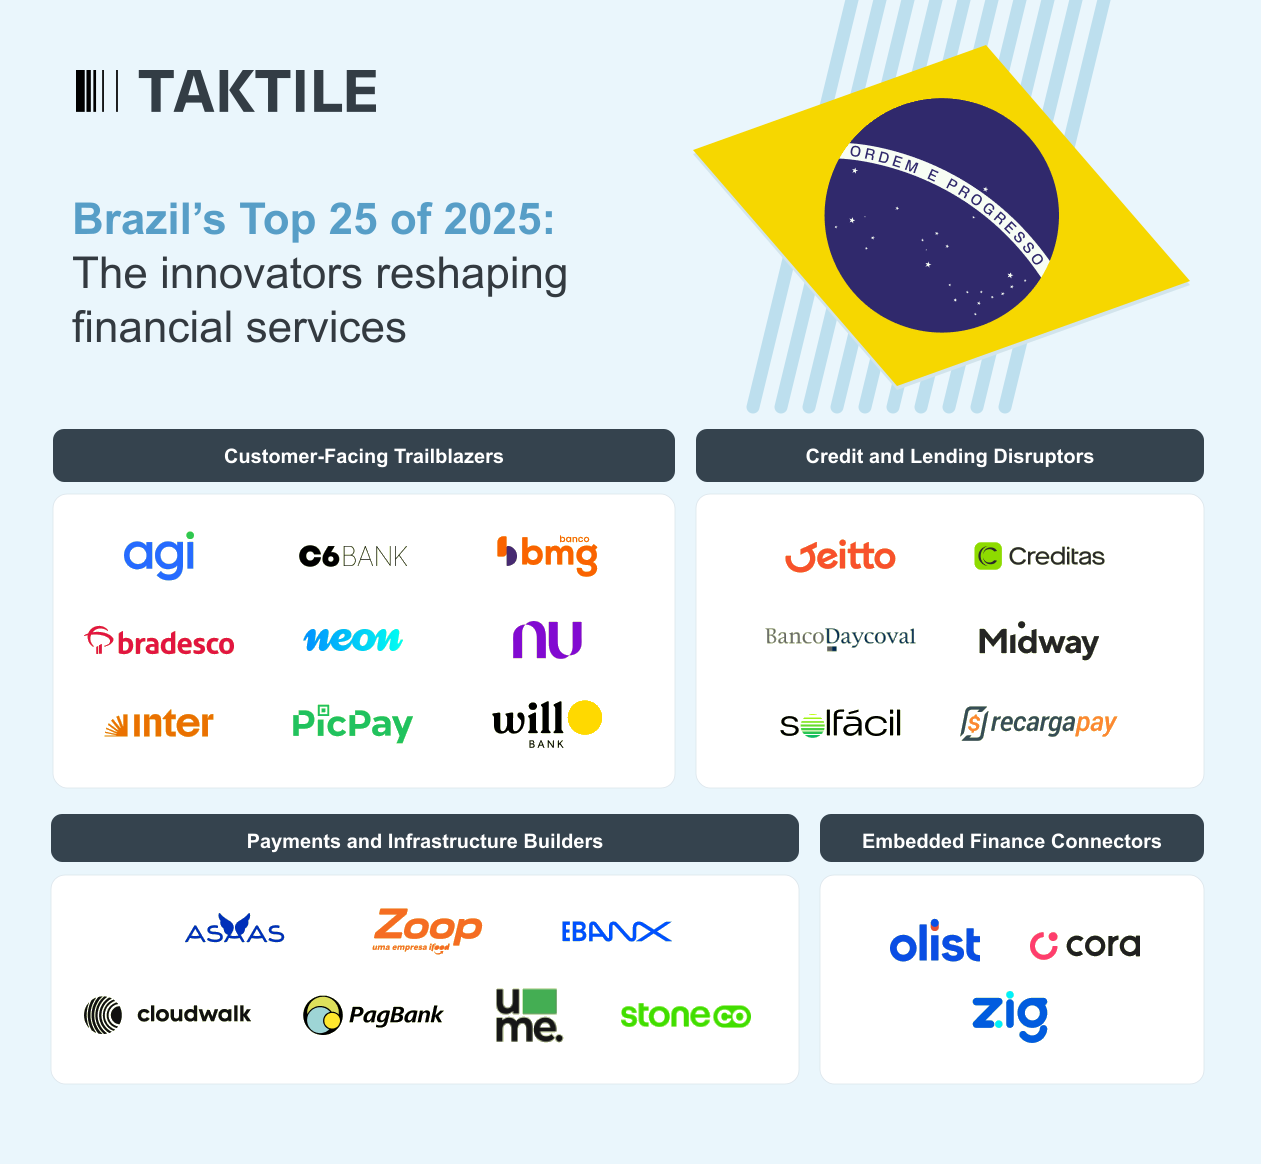
Bancos y super-apps: innovadores de cara al cliente
- Agibank: Banco digital y especialista en préstamos INSS que moderniza el crédito con descuento en nómina mediante distribución omnicanal.
- BMG: Veterano en tarjetas de beneficios y crédito INSS, BMG sigue digitalizando las experiencias de sus clientes sin perder su sólida red de corresponsales.
- Bradesco: Uno de los bancos más grandes de Brasil, que aprovecha el onboarding digital y la atención al cliente con IA (Bia) para modernizar los préstamos de nómina y minoristas.
- C6 Bank: Banco cloud-native y solo móvil que ofrece cuentas globales, tarjetas y crédito basado en datos, con un rápido crecimiento entre los consumidores más jóvenes.
- Inter: Banco totalmente digital que ofrece consignado INSS y CLT, inversiones digitales y banca transfronteriza para clientes brasileños en el exterior.
- Neon: Pionero en el onboarding de crédito en tiempo real y basado en datos, que atiende a la población subbancarizada de Brasil mediante préstamos instantáneos con descuento en nómina.
- Nubank: El mayor banco digital de América Latina, que reinventa la banca minorista con un modelo mobile-first y sin comisiones que ha incorporado a más de 100 millones de usuarios al sistema financiero formal.
- PicPay: Una super-app que une pagos, ahorros y préstamos con descuento en nómina, ahora integrada con los principales bancos para ampliar la inclusión.
- Will Bank: Democratiza el acceso a tarjetas de crédito y préstamos personales con un modelo mobile-first e inclusivo.
Innovadores en crédito y préstamos: originadores de crédito modernos que usan nómina o datos alternativos
- RecargaPay: Tras evolucionar de una app de pagos a una plataforma de crédito, RecargaPay se está expandiendo a los préstamos vinculados a la nómina y a pymes.
- Creditas: Prestamista de consumo líder que aprovecha activos y datos de nómina para ofrecer productos de crédito personalizados y de menor costo.
- Jeitto: Fintech enfocada en crédito que habilita préstamos con descuento salarial para consumidores antes excluidos de los sistemas de crédito tradicionales.
- Solfácil: La primera plataforma de préstamos de energía verde de Brasil, que financia a escala proyectos solares residenciales y comerciales.
- Midway: La fintech vinculada al comercio minorista que integra crédito, seguros y financiamiento de comercio electrónico para impulsar la lealtad del consumidor.
- Daycoval: Banco especializado que combina operaciones INSS con crédito para pequeñas empresas, reconocido por su disciplinada gestión de riesgo.
Constructores de pagos e infraestructura: instituciones que impulsan la prevención del fraude, Pix, las APIs y los servicios para comercios
- ASAAS: Simplifica las operaciones financieras de las pymes al combinar facturación, pagos y automatización del crédito en un solo centro.
- CloudWalk: Una red impulsada por blockchain que ofrece procesamiento de pagos instantáneo y de bajas comisiones para comercios de todo Brasil.
- EBANX: Habilita pagos transfronterizos para comercios globales y amplía el acceso a los consumidores latinoamericanos.
- PagBank: Transformó los dispositivos POS en super-apps, y fusionó banca digital, pagos y gestión financiera.
- StoneCo: Gigante de las pymes que ofrece pagos, banca y crédito integrados, y redefine cómo las pequeñas empresas manejan sus finanzas.
- UME: Una red nativa de Pix que lleva los pagos en cuotas y el crédito directamente a los entornos de retail.
- Zoop: Proveedor de finance-as-a-service que impulsa pagos embebidos y cuentas digitales a través de su plataforma de APIs.
Plataformas de finanzas embebidas: habilitadores de ecosistemas que incorporan finanzas en otros sectores
- Cora: Un neobanco digital B2B creado para pymes, con automatización del flujo de caja, pagos Pix y soluciones de crédito empresarial.
- Olist: Potencia a los pequeños comerciantes con herramientas de venta multicanal, financiamiento y logística.
- Zig: Habilita pagos sin efectivo y venta de entradas para eventos en vivo mediante una solución unificada de billetera y POS.
El futuro de la innovación financiera en Brasil
Al mirar hacia la próxima frontera, está claro que los innovadores financieros de Brasil están sentando las bases de servicios basados en datos y competitivos a nivel global. La convergencia de una infraestructura de riesgo flexible, open finance y decisiones impulsadas por IA está creando una base sólida para un crecimiento sostenible.
En Taktile creemos que la próxima ola de éxito pertenecerá a las instituciones capaces de combinar velocidad, transparencia y experimentación en sus estrategias de decisión. La capacidad de probar, adaptar y optimizar modelos de crédito y fraude en tiempo real definirá a los líderes del mercado de la próxima década.
El ecosistema fintech de Brasil ha demostrado algo: cuando la innovación se une a la inclusión, los resultados son transformadores. El Top 25 de 2025 no solo está redefiniendo los servicios financieros. Está preparando el terreno para un futuro financiero más inteligente, más conectado y más equitativo.