
Destaque EUA: as 50 principais fintechs que transformam o financiamento e o crédito empresarial em 2023
12 de dez. de 2023
Neste ano, o financiamento B2B viveu um crescimento sem precedentes, com fintechs e empresas de SaaS verticais usando tecnologias de ponta para criar soluções financeiras B2B inovadoras.
Muitas dessas empresas se tornaram verdadeiros ímãs de capital de risco, especialmente nos Estados Unidos (EUA), e a Portage, plataforma global de investimento em fintechs e serviços financeiros, acompanha esse crescimento de perto:
"O crescimento contínuo e esperado das transações B2B traz novos desafios para uma infinidade de setores e empresas de diferentes portes. De questões como a complexidade das operações internacionais ao aumento dos riscos de compliance e de crédito, vemos a tecnologia no centro dessa tempestade perfeita."
Taktile, fornecedora de software de decision engine, também tem participado ativamente dessa história de crescimento nos EUA, colaborando com diversos credores fintech B2B líderes que estão transformando o risco em vantagem competitiva.
Em colaboração, a Taktile e a Portage identificaram as 50 principais fintechs dos EUA que, em nossa visão, estão na vanguarda da inovação em financiamento e crédito para empresas em 2023. Além disso, apresentamos um panorama das diversas ofertas que foram fundamentais para o crescimento do setor.
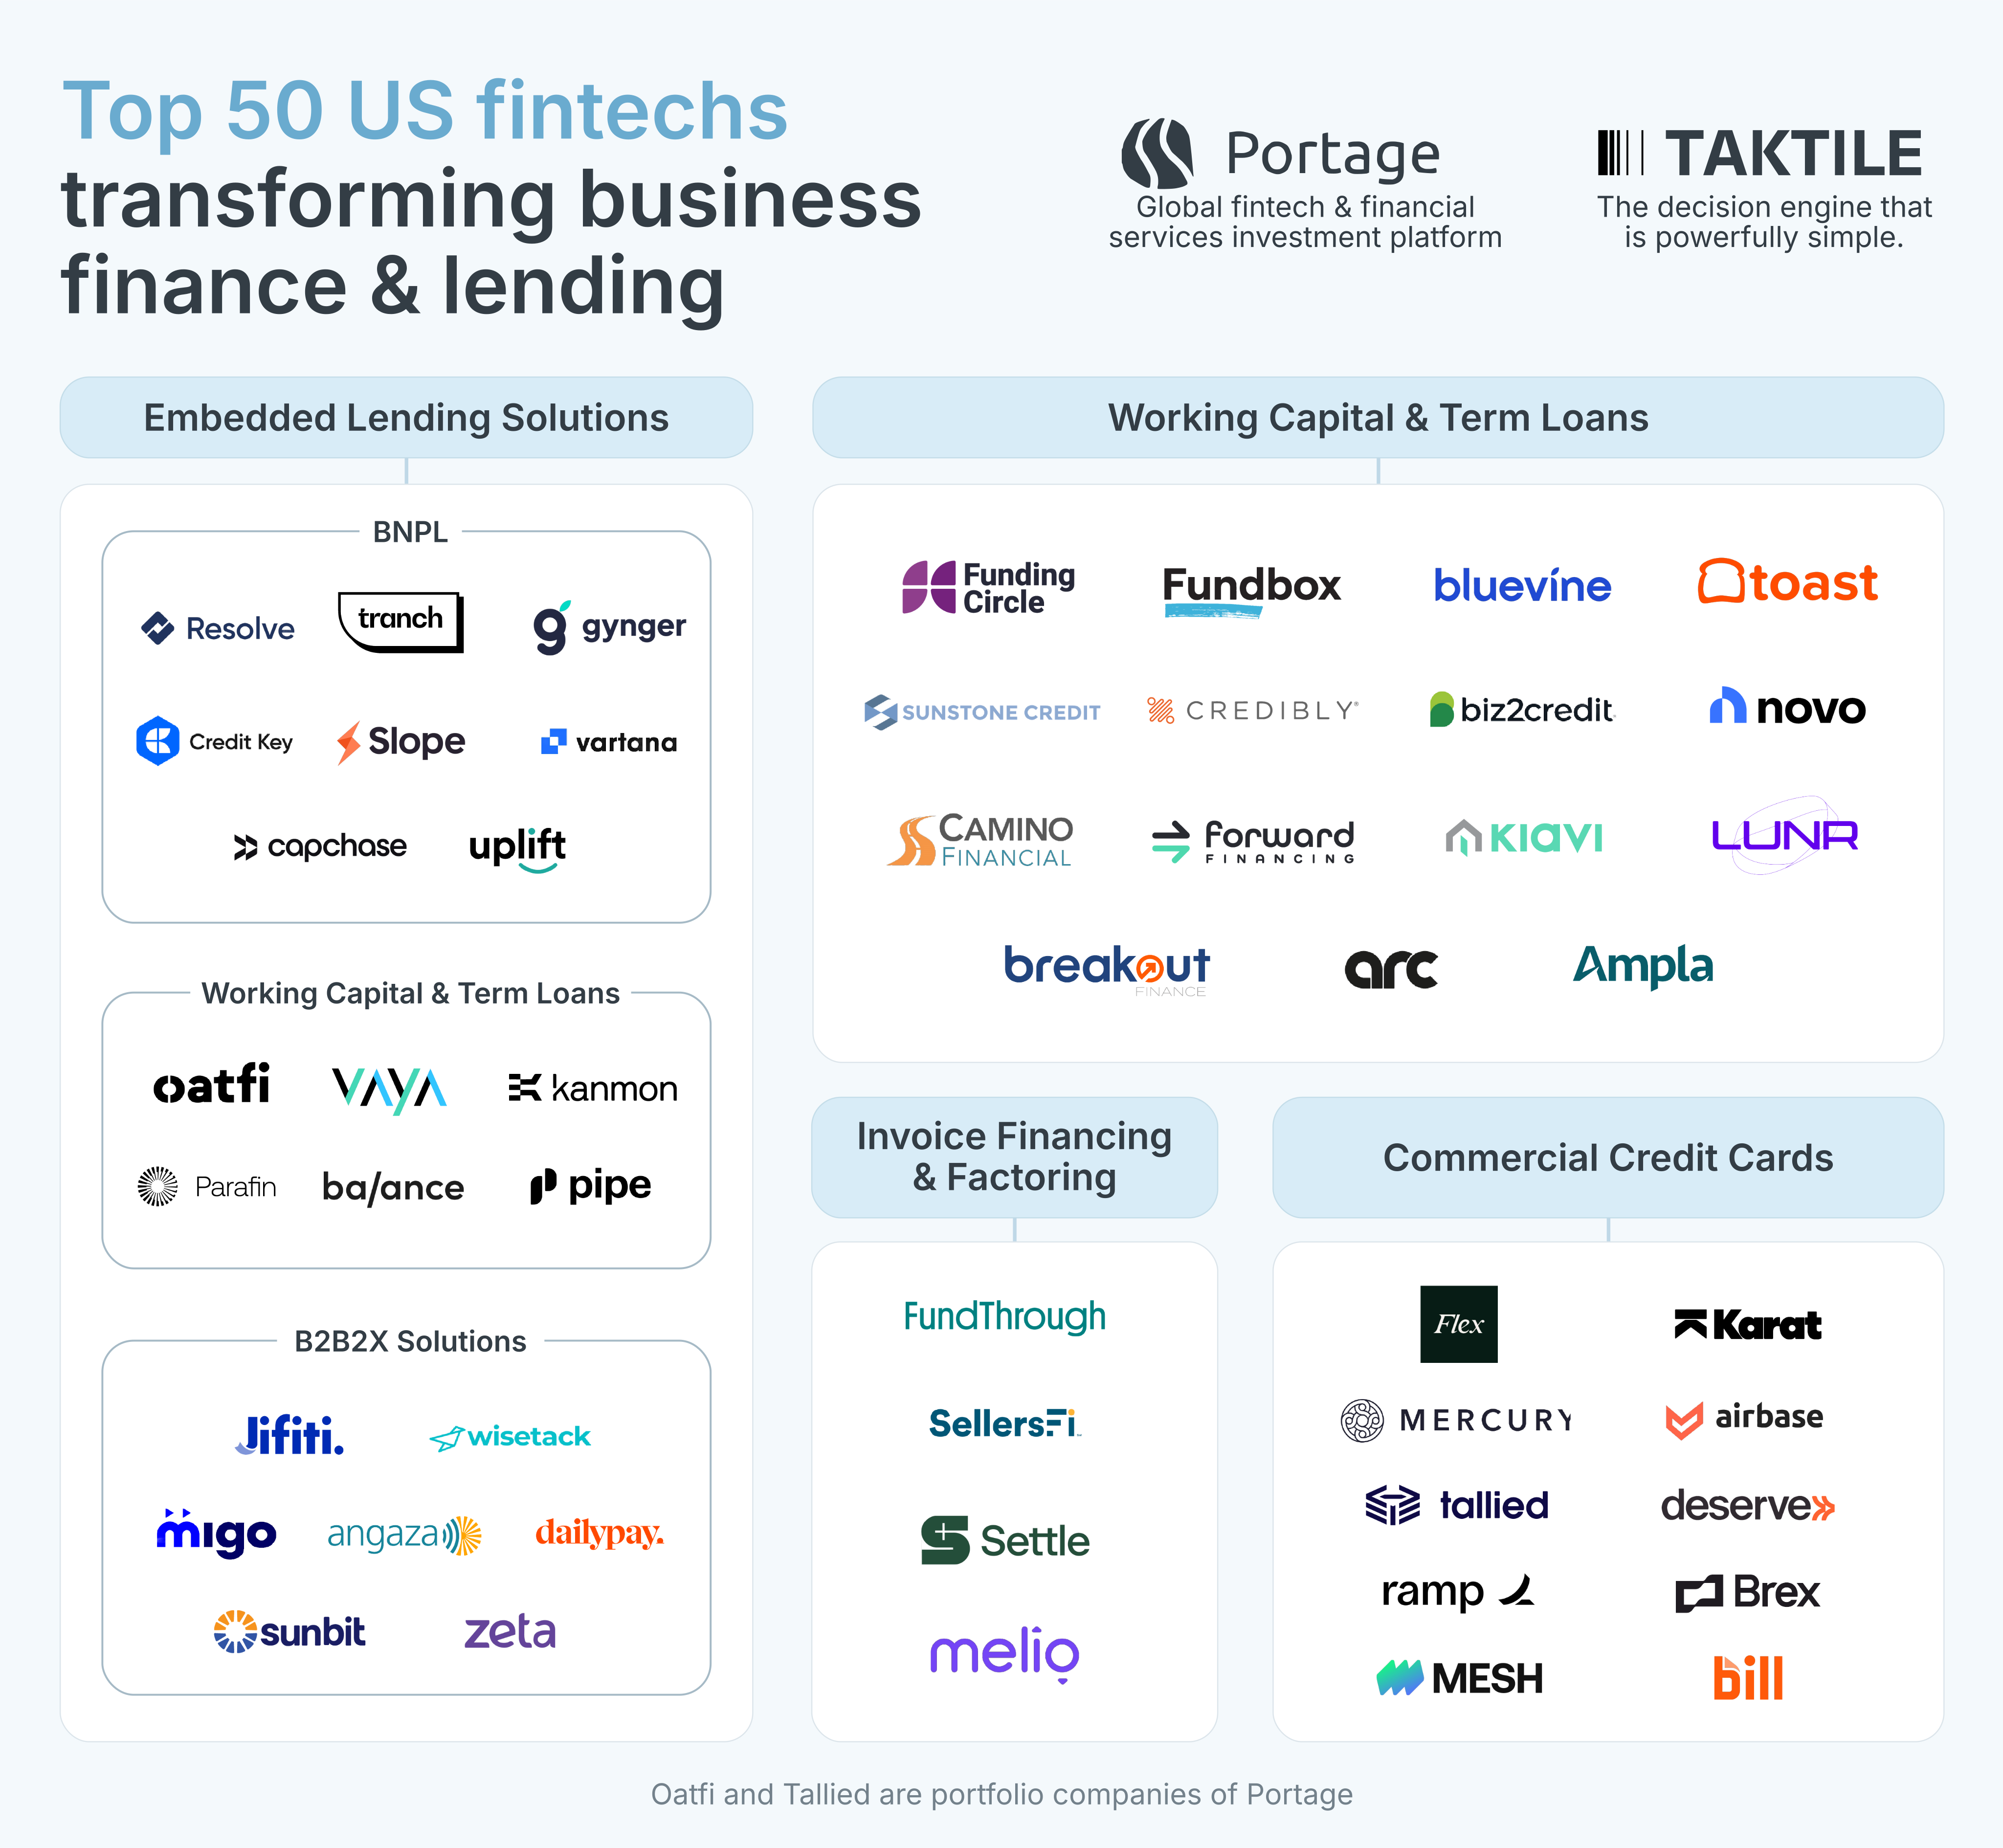
Credores embedded encontram seu espaço no B2B
Devido ao tamanho médio das transações de vendas B2B, o mercado global de pagamentos B2B supera de longe o B2C. Somado à crescente necessidade das empresas de financiamento para adquirir bens e serviços, acreditamos que há um potencial imenso para as fintechs atenderem esse mercado.
No cenário atual, os credores B2B embedded comprovaram, sem dúvida, o product-market fit graças a tecnologias inovadoras que abriram novos caminhos. De soluções de Buy Now, Pay Later (BNPL) a soluções B2B2X, a capacidade de reduzir o atrito no processo de vendas está se tornando um diferencial competitivo decisivo para as empresas.
Soluções de BNPL
Há anos, os consumidores desfrutam da conveniência de soluções de BNPL embedded de empresas como Affirm e Klarna, mas neste ano os holofotes estão definitivamente voltados para o B2B.
Depois de finalmente dominar o processo de análise de crédito em tempo real para empréstimos B2B de menor valor, as fintechs agora conseguem oferecer mais flexibilidade de pagamento às empresas. Empresas como Resolve, Credit Key e Uplift lideram o setor, tendo desenvolvido soluções de BNPL white-label práticas para que as empresas as integrem aos seus processos de vendas B2B.
Com essas soluções, as empresas podem oferecer aos clientes aprovações de crédito quase instantâneas, maior flexibilidade de pagamento e oportunidades de aumentar o volume médio de pedidos.
Capital de giro e empréstimos a prazo
Em 2023, as fintechs também adotaram com força análises de dados avançadas e machine learning para criar empréstimos de capital de giro e a prazo hiperpersonalizados em um contexto embedded.
Parafin, por exemplo, analisa os dados proprietários de uma empresa, como os de marketplace e e-commerce, para oferecer soluções de crédito flexíveis, mesmo que a empresa tenha pouco ou nenhum histórico de crédito.
Essas soluções financeiras rápidas e simples mudaram o jogo para pequenas empresas e empreendedores que historicamente tiveram dificuldade de acessar crédito por falta de histórico.
Soluções B2B2X
Também estamos vendo o surgimento de soluções B2B2X impressionantes, que vão além do status quo.
OatFi, por exemplo, criou uma plataforma pioneira no mercado que permite a outras plataformas B2B incorporar ferramentas de fluxo de caixa a qualquer fluxo de pagamento B2B de forma integrada. Com a infraestrutura da OatFi, os clientes empresariais dessas plataformas podem antecipar recebíveis, adiar pagáveis e gerenciar melhor seu capital de giro.
No outro extremo do espectro, a DailyPay é uma plataforma que as empresas podem usar para oferecer a seus funcionários pagamento sob demanda, também conhecido como earned wage access. Essa solução inovadora dá aos funcionários acesso ao salário já ganho antes da data tradicional de pagamento.
Automação e dados alternativos são a chave para destravar o financiamento B2B
Para acompanhar a demanda por produtos financeiros mais rápidos e inclusivos, os credores sentem a pressão para melhorar a velocidade, a precisão e o volume das suas decisões de crédito.
Segundo a pesquisa da Taktile, quase 60% dos credores B2B planejam aumentar a automação dos seus processos de análise de crédito em pelo menos 5 pontos percentuais em 2023. Além disso, 58% dos credores B2B afirmam que aprimorar suas decisões de crédito com novas fontes de dados é uma prioridade máxima este ano.
Graças aos avanços recentes em decision engines e em provedores de dados de open banking, os credores B2B estão alcançando níveis inéditos de inovação em seus processos de análise de crédito.
Capital de giro e empréstimos a prazo
Nos EUA, vemos várias fintechs apostando na automação para lançar e escalar com sucesso produtos B2B de capital de giro e empréstimo a prazo.
Novo, plataforma bancária para pequenas empresas, usou o decision engine automatizado da Taktile para construir seu produto de capital de giro em menos de 3 meses. Aproveitando as integrações de dados da Experian, criou fluxos de decisão automatizados que reduziram o processo de solicitação para menos de 10 minutos e permitem decisões de crédito em menos de 24 horas.
A Novo e empresas como a Bluevine e a Fundbox usam a automação não só para garantir uma vantagem competitiva, com análises de crédito mais rápidas e precisas, mas também para aumentar sua capacidade de decisão.
Saiba mais sobre como a automação está transformando a análise de crédito B2B.
Financiamento de faturas e factoring
Combinar várias fontes de dados alternativos para tomar decisões de crédito tornou-se cada vez mais comum e abriu oportunidades significativas para o financiamento de faturas e o factoring B2B.
Settle avalia o risco combinando os dados contábeis e bancários de uma empresa para criar uma visão altamente precisa e holística de sua situação financeira. Essa abordagem permite que os credores ampliem de forma significativa o número de clientes elegíveis que podem atender e melhorem drasticamente a precisão (e, portanto, a competitividade) de sua precificação.
Cartões de crédito corporativos
O uso de fontes de dados alternativas também revolucionou o cartão de crédito corporativo. Ao considerar múltiplos fatores financeiros na avaliação de risco dos clientes, as fintechs conseguiram criar cartões de crédito com limites flexíveis, adequados a uma grande variedade de empresas.
Por exemplo, a Brex criou um cartão de crédito corporativo que define a elegibilidade e os limites com base não só na receita da empresa, mas também no capital captado. Isso ampliou significativamente o acesso a financiamento para empresas mais jovens, como startups ainda sem receita.
Além disso, a Mercury integrou o Google Workspace ao seu cartão de crédito corporativo, o que permite às empresas emitir cartões com mais facilidade (em lote, se necessário) e, assim, acompanhar o ritmo em que escalam.
Perspectivas
Com uma demanda cada vez maior por crédito empresarial, não surpreende que essas soluções B2B inovadoras e altamente acessíveis tenham criado um novo subsetor em plena expansão dentro do setor financeiro.
Daqui para a frente, prevemos um aumento substancial no número de fintechs que usam dados e automação para elevar a sofisticação de suas operações de análise de crédito B2B e de suas estratégias de compliance. Muitos no setor estão apenas começando a compreender o enorme potencial dessas tecnologias de ponta.
Uma tendência notável no horizonte é o rápido crescimento da análise de crédito B2B baseada em IA. Os investidores de capital de risco têm voltado cada vez mais sua atenção para atividades financeiras baseadas em IA ao longo deste ano, à medida que a IA continua a transformar o cenário financeiro tradicional como o conhecemos.
Embora boa unit economics e fundamentos sólidos continuem sendo essenciais para o sucesso das fintechs B2B, prevemos crescimento contínuo nesse setor dinâmico, à medida que a inovação ganha ritmo.
Conforme esse próximo capítulo se desenrola, esperamos ver como as fintechs evoluirão para atender o grande número de empresas que precisam de soluções financeiras rápidas e acessíveis.
Sobre a Portage
A Portage é uma plataforma global de investimento focada em fintechs e serviços financeiros, com US$ 2,5 bilhões sob gestão. Sua equipe é parceira de empresas ambiciosas em todas as fases por meio da Portage Ventures e da Portage Capital Solutions. Ela oferece capital flexível e uma rede global de investidores, parceiros comerciais, consultores e especialistas em criação de valor. Sua equipe dedicada à criação de valor oferece às empresas do portfólio apoio prático em go-to-market, tecnologia e cibersegurança, aceleração de negócios, M&A e parcerias, para acelerar o caminho até o sucesso. Com profundo conhecimento do setor e experiência empreendedora, a Portage se dedica a apoiar os líderes que estão remodelando os serviços financeiros. A Portage é uma plataforma da Sagard, gestora de ativos alternativos multiestratégia com mais de US$ 15 bilhões sob gestão, com operações nos Estados Unidos, Canadá, Europa e Oriente Médio.
Para mais informações, acesse www.portageinvest.com