
Agentes pessoais de IA dominaram a Money20/20. Os bancos terão dificuldade para conter essa onda.

Os principais bancos estão bloqueando agentes de IA como o Muse, da Meta. Maik Taro Wehmeyer, CEO e cofundador da Taktile, explica por que essa pausa é razoável, mas pode custar clientes no longo prazo.
Este ano, todos os estandes em Vegas exibiam a palavra “agentic”. Mas a sala mais lotada que vi foi a de um painel sobre o Muse, assistente pessoal da Meta. Todos os assentos estavam ocupados, e havia pessoas em pé nos corredores.
O entusiasmo em torno dos agentes pessoais é impulsionado por uma mudança na origem da pressão para que os bancos adotem IA. Essa pressão já não vem apenas da alta liderança ou do conselho de administração dos bancos — ela vem dos clientes, que agora têm agentes capazes de acessar suas contas e movimentar seu dinheiro. Eles querem um novo tipo de experiência e esperam que os bancos a viabilizem.
Hoje, a maioria dos grandes bancos bloqueia esses agentes, e essa cautela é razoável. Mas não é uma estratégia de longo prazo.
Jamie Dimon disse, na semana anterior à conferência, que o JPMorgan não permitirá que agentes externos acessem as contas dos clientes nem movimentem dinheiro. Citi, Bank of America e Schwab adotaram a mesma posição. No palco do Money20/20, Bill Demchak, do PNC, disse que nenhum banco permitiria transações sem supervisão humana e que tem “pavor” de fraudes cometidas por agentes de IA.
Entendo essa preocupação melhor do que a maioria. Há mais de uma década, desenvolvo IA para embasar decisões bancárias, como quanto emprestar ou se uma empresa é legítima. Em nosso setor, os erros custam muito caro. Portanto, é justo perguntar: por que um banco deveria permitir que um software desconhecido acesse a conta antes de saber o que ele fará?
No entanto, os clientes estão ditando o ritmo da adoção da IA — e querem uma experiência simples e rápida. Agora, cabe aos bancos definir o que precisam implementar para se conectar com agentes pessoais de forma segura.
Por que bloquear agentes de IA fará os bancos perderem clientes
Os consumidores — ou seja, você e eu — foram os primeiros a adotar a IA no dia a dia e continuam avançando mais rápido. Eles definem o novo normal e estão aprendendo a usar agentes de IA para serviços bancários mais rápido do que qualquer um imaginaria.
Em um estudo da Forrester para a Experian, 54% dos consumidores disseram se sentir à vontade com um agente de IA solicitando crédito em nome deles. 82% confiam na IA para comparar empréstimos entre diferentes instituições.
Imagine que alguém peça ao seu agente para encontrar um empréstimo de US$ 10.000 pelo menor custo, com o dinheiro disponível na conta no dia seguinte. Se o agente apresentar ofertas de credores que colaboram com um agente pessoal de IA como o Muse, os bancos que o bloqueiam ficariam fora da lista. Sua participação de mercado cairia rapidamente.
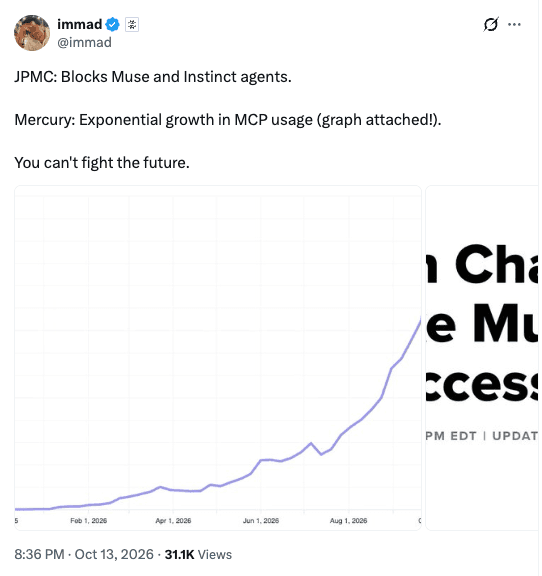
Os bancos correm o risco de perder espaço para players mais ágeis. Immad Akhund, CEO da Mercury, publicou no X que os bancos “não podem lutar contra o futuro” quando se trata de agentes de IA.
Essa mudança no uso de IA não afeta apenas os serviços bancários para pessoas físicas. Também podemos ver pequenas empresas usando agentes de IA para gerenciar suas contas ou solicitar empréstimos. Em essência, sempre que houver tarefas operacionais que pessoas ocupadas prefeririam não realizar, elas esperarão contar com um banco capaz de trabalhar com um agente de IA que atue em seu nome.
A segurança da IA deve começar de dentro para fora
Os bancos estão bloqueando agentes externos como o Muse porque não conseguem verificá-los nem prever o que farão. Mas há uma espécie de paradoxo: os agentes de IA que os próprios bancos estão desenvolvendo muitas vezes apresentam o mesmo problema.
Passei a maior parte da Money20/20 conversando com líderes que querem implementar agentes de IA em suas decisões de crédito, KYB e onboarding. Muitos deles ainda não têm como governar esses agentes nem monitorar e otimizar seu impacto nos KPIs. É como se a caixa-preta fosse mais visível por fora do que por dentro.
Veja o que quero dizer com um exemplo da Taktile, onde estamos construindo a infraestrutura que permite a bancos e seguradoras governar agentes de IA para todas as decisões em uma única camada transparente.
Há alguns meses, um banco com o qual trabalhamos atualizou um de seus agentes de crédito para um novo modelo de fronteira — e a precisão das decisões caiu cerca de 30%. O modelo não era pior; o agente apenas havia sido ajustado para a versão anterior. Se ninguém estivesse monitorando as decisões na Taktile, isso teria continuado por semanas, afetando silenciosamente o P&L.
Essa atividade invisível é o mesmo problema que preocupa muitos bancos em relação ao Muse. A diferença é que o agente pertenceria ao banco e estaria inserido no próprio processo de concessão de crédito ou onboarding. A solução não é impedir a implementação dos agentes, mas ter uma central de controle para cada decisão em que um agente interfere e cada ação que ele executa.
Foi isso que desenvolvemos para a Allianz Partners, e muitos dos aprendizados se aplicam ao setor bancário.
Os agentes leem documentos de sinistros em mais de 60 idiomas e verificam se estão de acordo com a apólice, enquanto reguladores especializados continuam analisando os casos excepcionais. Todo o workflow de sinistros é executado em uma infraestrutura na qual cada sinistro tem uma trilha de auditoria completa, e a equipe pode combinar agentes com regras determinísticas para garantir que a apólice seja seguida em todos os casos. O processamento direto de sinistros de saúde aumentou 30%, e a qualidade da análise melhorou de 4% a 6%.
Como os bancos vão desenvolver na velocidade que os clientes exigem
As expectativas dos clientes em relação ao uso de agentes de IA exigem que os bancos construam sua própria infraestrutura de IA mais rápido do que nunca. Isso me leva ao outro grande tema da Money20/20: construir ou comprar.
O que ouvi dos líderes é que, como a IA parece tão simples no dia a dia, criar seu próprio stack de agentes também parece que deveria ser fácil.
Pode ser simples para um consumidor solicitar empréstimos com um agente. Mas não é fácil para um banco coordenar agentes, políticas e inúmeras fontes de dados para decidir como responder.
Um dos bancos com que trabalhamos deixou um agente pronto em duas semanas, mas depois passou meses integrando-o ao workflow de crédito e aos sistemas legados relacionados. E essa integração nunca termina: os modelos mudam a cada poucos meses, e as regulamentações também. Se sua equipe de crédito está mantendo a infraestrutura em vez de acompanhar o desempenho da carteira, você perde de vista o que realmente lhe dá uma vantagem competitiva.
Nenhum banco desenvolve seu próprio banco de dados nem cria sua própria infraestrutura de pagamentos do zero. Ele controla o que o diferencia — a política de crédito, os dados e o apetite a risco — e constrói sobre uma base comprovada.
Então, minha resposta à questão de desenvolver ou comprar é que essa é a pergunta errada. Desenvolva seus agentes: eles carregam o conhecimento exclusivo do seu banco. Mas compre o mapa que os sustenta, para que o próximo caso de uso leve dias, não meses, e para que os responsáveis pela decisão possam acompanhar o que está acontecendo o tempo todo.
Não podemos tirar o poder dos consumidores
Os clientes ditam o ritmo das mudanças no setor bancário e agora contam com agentes que podem buscar um empréstimo ou uma taxa melhor em seu nome. Um banco pode bloquear esse agente hoje, mas não pode conter a expectativa por trás dele.
Portanto, a pausa faz sentido, desde que seja bem aproveitada. Crie seus próprios agentes, porque eles detêm o conhecimento exclusivo do seu banco. Depois, execute-os em uma infraestrutura na qual suas equipes possam ver o que cada agente decidiu e por quê, além de intervir quando algo mudar. É isso que permite dizer sim ou não ao agente do cliente quando chegar a hora, com rapidez e segurança.
Uma coisa é certa: os bancos que lotarão seus painéis na próxima Money20/20 serão aqueles que estiverem à altura deste momento.