
Destaque na América Latina: 50 disruptores fintech brasileiros para acompanhar
04 de dez. de 2024
O setor fintech brasileiro cresceu rapidamente e se tornou o maior e mais dinâmico ecossistema da América Latina, conquistando reputação de inovação no cenário global.
Por meio do nosso trabalho com várias das empresas que lideram essa transformação, obtivemos insights valiosos sobre os produtos e as estratégias inovadoras que moldam o setor. Neste artigo, analisamos os fatores por trás da ascensão do Brasil e destacamos os 50 disruptores que estão redefinindo os serviços financeiros na região.
Apresentando o ecossistema fintech brasileiro em plena expansão
O Brasil concentra 58,7% de todas as fintechs da América Latina, consolidando sua posição de líder regional. Com mais de 200 milhões de habitantes e um histórico de ineficiências sistêmicas, o país se tornou um polo de inovação, impulsionado por uma combinação de ambição empreendedora e regulação visionária.
No centro desse crescimento está a postura proativa do Banco Central do Brasil. Diferentemente de regiões em que a regulação costuma travar o progresso, a Agenda BC+ do Brasil incentivou ativamente a inovação. Concebida para enfrentar ineficiências, reduzir o custo do crédito e aumentar a concorrência, a iniciativa lançou as bases para o florescimento de novos modelos de negócio fintech.
O ecossistema fintech brasileiro está agora em constante evolução, já que gigantes B2C como Nubank e Creditas abriram caminho para uma nova onda de empresas B2B, que hoje representam 47,3% do setor. O surgimento de provedores de infraestrutura especializada, como o Banking-as-a-Service (BaaS), foi decisivo para que esses novos entrantes desenvolvessem produtos eficientes e escaláveis.
Um olhar mais profundo sobre a trajetória regulatória do Banco Central do Brasil
Historicamente, cerca de cinco bancos controlavam mais de 80% dos ativos bancários comerciais do Brasil. Essa forte concentração levou a tarifas bancárias excepcionalmente altas, acesso limitado a serviços financeiros para muitos brasileiros e taxas de juros que chegavam a 37,5%.
Reconhecendo a necessidade de mudança, o Banco Central do Brasil iniciou uma onda de reformas a partir de 2010:
- Abertura do mercado de credenciamento (2010):
Essa reforma pôs fim ao duopólio no setor de pagamentos e abriu oportunidades para que as fintechs desafiassem os modelos tradicionais. - Regulamentação das instituições de pagamento (2013):
A mudança permitiu que entidades não bancárias prestassem serviços de pagamento, estimulando a concorrência e a acessibilidade. - Introdução da legislação de contas digitais (2016):
Com ela, passou a ser possível abrir contas de forma totalmente digital, reduzindo custos e ampliando o acesso a serviços bancários para populações desatendidas. - Autorização para que fintechs ofereçam crédito (2018):
As fintechs foram autorizadas a conceder crédito diretamente a consumidores e empresas, democratizando o acesso ao empréstimo e reduzindo custos. - Introdução do cadastro positivo (2019):
O cadastro positivo foi criado para ampliar o acesso ao crédito, especialmente para segmentos historicamente desatendidos. - Maior titularidade sobre os registros de recebíveis (2019):
Os lojistas passaram a ser donos de seus recebíveis, o que abriu novas oportunidades de crédito e aumentou a concorrência.
Essas reformas acabaram abrindo caminho para a Agenda BC# em 2019, um marco voltado a impulsionar a inclusão financeira, estimular a concorrência, melhorar a transparência e promover a educação financeira — todos pilares essenciais para a inovação fintech.
A Agenda BC#: PIX e Open Finance como catalisadores de mudança
A Agenda BC# trouxe muitas mudanças ao sistema financeiro brasileiro, mas duas inovações se destacam como a base do ecossistema financeiro moderno do país: o PIX e o Open Finance.
PIX: transformando os pagamentos
Lançado em 2020, o PIX é um sistema de pagamentos instantâneos revolucionário desenvolvido pelo Banco Central do Brasil. Ele permite pagamentos em tempo real, 24 horas por dia, 7 dias por semana, sendo mais rápido, simples e acessível que os métodos tradicionais. Para pessoas físicas, oferece transferências gratuitas entre consumidores, enquanto as empresas se beneficiam de transações de baixo custo, o que o tornou o meio de pagamento preferido de milhões de brasileiros.
Segundo o Banco Central do Brasil, em 5 de abril de 2024, o PIX bateu um novo recorde, processando 201,6 milhões de transações em um único dia e movimentando R$ 105 bilhões. Para dar uma noção de escala, com uma população adulta de 162,9 milhões de pessoas, o volume de transações mostra o quanto o PIX se tornou parte integrante do dia a dia no Brasil.
Daqui para frente, o PIX continua evoluindo com recursos como:
- Pagamentos por aproximação (fevereiro de 2025): Possibilidade de pagar apenas aproximando um celular autenticado, de forma semelhante ao Apple Pay ou ao Google Pay.
- Pagamentos automáticos (junho de 2025): Facilitação de pagamentos recorrentes, como contas de consumo, sem a necessidade de acordos com cada banco.
- Pagamentos parcelados (futuro): Um recurso que vai competir diretamente com os cartões de crédito ao permitir que os consumidores dividam os pagamentos ao longo do tempo.
Liberando crédito para pequenas empresas por meio de transferências PIX
O PIX deu a empresas como a Zippi, cliente da Taktile, a capacidade de revolucionar a oferta de soluções de capital de giro para microempreendedores. Aproveitando as transferências PIX sem atrito, a Zippi viabiliza desembolsos de crédito rápidos, seguros e de baixo custo, eliminando barreiras tradicionais como tarifas altas ou processamento lento.
Essa inovação não apenas dá aos microempreendedores acesso imediato aos recursos de que precisam para gerir o fluxo de caixa ou investir no crescimento, como também mostra como o PIX pode sustentar soluções financeiras escaláveis e centradas no cliente.
Open Finance: redefinindo o controle sobre os dados e a concorrência
A regulamentação do Open Finance também tem sido parte essencial da transformação financeira do Brasil, dando aos consumidores controle sobre seus dados financeiros e permitindo que os compartilhem com segurança com terceiros. Essa regulamentação abre novas opções para as pessoas, rompendo a dependência tradicional de um punhado de grandes bancos.
Para as empresas, o open finance também representa uma mudança significativa. Ele abre espaço para que as fintechs concorram diretamente com os bancos, oferecendo produtos personalizados e baseados em dados que atendem a necessidades específicas dos clientes. Empresas como a Belvo, parceira da Taktile, usam esse arcabouço para aprimorar a avaliação de risco, tornando o crédito mais acessível e ampliando a inclusão financeira de grupos desatendidos.
Essa abordagem favorece um sistema financeiro mais saudável ao aumentar a concorrência, reduzir custos e incentivar novos modelos de negócio fintech. Junto com o PIX, ela mostrou como uma regulação bem pensada pode criar um ecossistema financeiro que funciona melhor para todos.
Os 50 disruptores fintech brasileiros para ficar de olho
Nos últimos anos, as mudanças regulatórias e tecnológicas no Brasil desencadearam uma onda de inovação, criando o ambiente ideal para um setor fintech próspero.
Para destacar os modelos de negócio fintech mais recentes e visionários, reunimos uma lista dos 50 disruptores que usam o arcabouço regulatório brasileiro e a infraestrutura tecnológica em evolução para impulsionar a inovação em pagamentos, crédito e muito mais.
Nossos critérios de seleção buscam destacar players ágeis e emergentes: empresas fundadas depois de 2016, com menos de 250 funcionários e que tenham captado no máximo US$ 80 milhões. Também excluímos subsidiárias de grandes grupos e fintechs que tenham sido adquiridas. O resultado é uma lista que mostra os inovadores independentes que estão moldando o futuro do ecossistema fintech brasileiro.
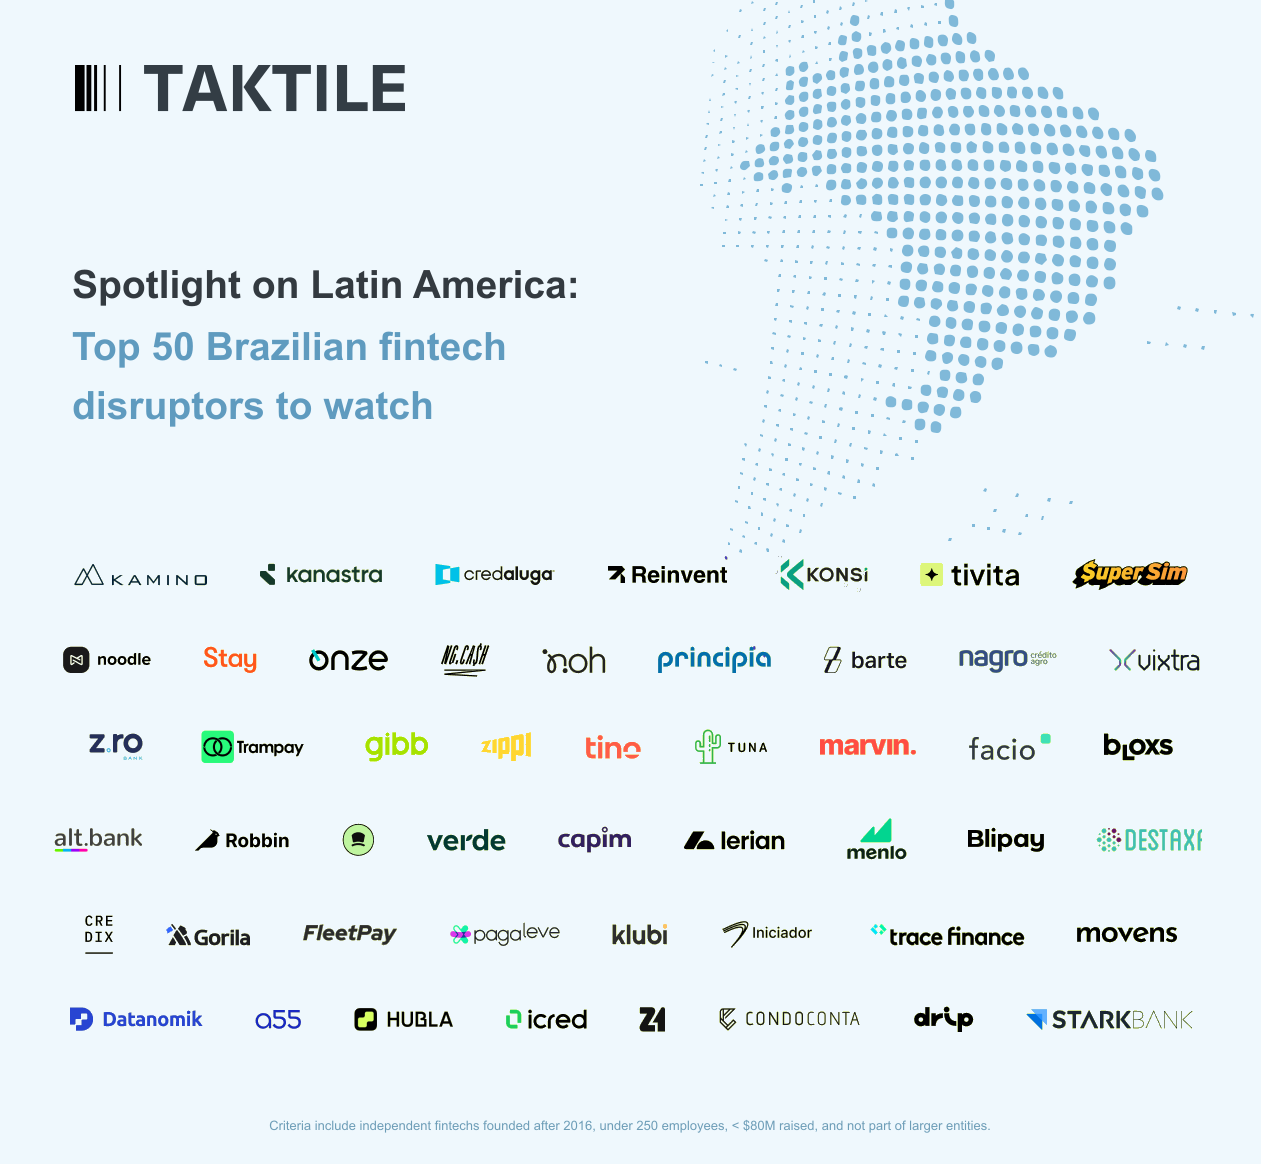
Resolvendo desafios reais com a velocidade do PIX e inovação orientada por dados
Alguns destaques do Top 50 da Taktile:
- Robbin: redefinindo os pagamentos B2B com soluções mais inteligentes
A Robbin simplifica os pagamentos B2B com condições melhores, limites de crédito mais altos e programas de fidelidade para revendedores, ao mesmo tempo que impulsiona as vendas e as margens das marcas. Ela usa insights baseados em dados para entregar soluções sob medida e criar uma experiência fluida, semelhante à do consumidor final. - Facio: Dando aos trabalhadores soluções financeiras justas
A Facio oferece microcrédito acessível por meio de um produto de “adiantamento salarial”, trocando juros altos por uma tarifa simples. Ao usar tecnologia alternativa e métodos avançados de pesquisa, consegue fazer avaliações de risco mais precisas de trabalhadores desatendidos do que os provedores de serviços tradicionais. - Credix: Impulsionando crédito flexível com análise de dados de ponta
A Credix, cliente da Taktile, está transformando o financiamento B2B com uma solução de BNPL (Buy Now, Pay Later). Ao combinar machine learning proprietário com dados alternativos, ela conecta lojistas, compradores e provedores de capital de forma fluida para oferecer produtos de crédito flexíveis. - SuperSim: unindo inclusão financeira e microcrédito
A SuperSim oferece microcrédito e empréstimos pessoais online para ampliar a inclusão financeira de brasileiros que trabalham. Aproveitando o PIX para pagamentos instantâneos e métodos alternativos de credit scoring, oferece aos consumidores (inclusive aqueles com histórico de crédito negativo) uma gama de opções de crédito com e sem garantia. - Nagro: modernizando o crédito agrícola para produtores rurais
A Nagro oferece soluções de crédito digital sob medida para produtores rurais, com financiamentos de até R$ 750.000 e condições flexíveis de pagamento. Com uma plataforma 100% online, a Nagro simplifica o processo de contratação, eliminando entraves burocráticos tradicionais e garantindo acesso rápido aos recursos para empresários do campo. - Stark Bank: impulsionando a agilidade financeira de empresas em crescimento
O Stark Bank oferece soluções de banco corporativo sob medida para startups e empresas de alto crescimento no Brasil. Ao usar o PIX para pagamentos e recebimentos instantâneos, além de dados de transações em tempo real para ajustar limites de crédito, permite que as empresas gerenciem suas finanças com mais flexibilidade e eficiência.
O caminho à frente: o potencial sem limites do Brasil
O ecossistema fintech brasileiro deu passos notáveis, mas seu potencial pleno ainda está se revelando. À medida que o mercado amadurece, novas oportunidades continuam surgindo, apoiadas na base de uma regulação visionária e da inovação tecnológica.
Uma área importante de crescimento é a expansão do crédito. As fintechs estão chegando a segmentos desatendidos com soluções sob medida, como microcrédito, financiamento de veículos e crédito consignado — preenchendo lacunas que as instituições financeiras tradicionais há muito deixaram de lado. Essas ofertas especializadas abrem portas para maior inclusão financeira e empoderamento econômico.
Outro avanço importante é a crescente acessibilidade dos Fundos de Investimento em Direitos Creditórios (FIDCs). Graças à regulamentação da Resolução CVM 175, esses fundos agora estão abertos a investidores não qualificados, oferecendo às fintechs novos caminhos para captar capital.
"A CloudWalk, por exemplo, captou recentemente US$ 450 milhões por meio de um veículo de recebíveis apoiado por grandes bancos, o que ilustra a escalabilidade e a confiança que essas estruturas trazem ao ecossistema financeiro. O mercado desses veículos cresceu de forma significativa, chegando a US$ 93,5 bilhões em 2024, com um CAGR acima de 15% nos últimos cinco anos", diz Gabriel Rosenthal Gil, Associate da Valor Capital Group.
Ao mesmo tempo, a ascensão do Fintech as a Service (FaaS) está ampliando os limites dos serviços financeiros. Impulsionadas por uma infraestrutura B2B madura, como o Banking-as-a-Service (BaaS), empresas de fora do setor financeiro estão lançando seus próprios produtos fintech. Segmentos como o varejo estão aderindo a essa tendência para criar novas fontes de receita, aumentar a fidelidade dos clientes e se manter competitivos, borrando ainda mais a fronteira entre serviços financeiros e não financeiros.
"Como apoiadores de longa data de líderes fintech em pagamentos, crédito vertical (agronegócio, trade finance, energia solar, educação) e infraestrutura, seguimos entusiasmados com o potencial do setor", explica Gabriel. Ele prossegue: "tendências emergentes — incluindo novos casos de uso baseados na infraestrutura do PIX, mercado de capitais e infraestrutura de crédito de nova geração (como exemplifica a Kanastra, empresa do portfólio da Valor), inovações em crédito para PMEs e finanças embarcadas, e soluções de software vertical voltadas a setores pouco penetrados — estão impulsionando uma profunda transformação no panorama financeiro."
A história das fintechs brasileiras é de oportunidades ilimitadas, e o próximo capítulo promete ser ainda mais empolgante.