
Dados melhores, decisões melhores: avaliação de risco na era do open finance
Crédito22 de ago. de 2024
A avaliação de risco sempre esteve no centro da tomada de decisão financeira. No entanto, a qualidade dessas avaliações depende da qualidade dos dados que as embasam.
Este artigo explora como o open finance revoluciona as práticas de avaliação de risco, com base na ampla experiência da Taktile trabalhando com fintechs e bancos sofisticados no mundo todo.
Ele examina os novos fluxos de dados disponíveis para as equipes hoje, como eles aprimoram a tomada de decisão e traz exemplos de dados de open finance aplicados a casos de uso de onboarding, concessão de crédito e monitoramento de transações.
Principais conclusões
- O open finance revela insights mais ricos sobre os clientes, dando às instituições financeiras acesso a dados em tempo real de contas, transações e instituições para uma avaliação de risco mais precisa.
- Uma concessão de crédito mais inteligente agora é possível, com credores capazes de avaliar solicitantes não tradicionais, personalizar as condições do empréstimo e tomar decisões instantâneas baseadas em dados.
- O onboarding de clientes fica mais rápido e seguro, pois dados verificados de open finance simplificam as verificações de KYC/AML, permitem a criação de perfis dinâmicos e sustentam jornadas personalizadas desde o primeiro dia.
- O monitoramento de transações ganha uma visão holística, permitindo que as equipes detectem anomalias entre instituições, fortaleçam o compliance de AML e respondam a fraudes em tempo real.
- Plataformas de decisão de última geração, como a Taktile, ampliam esses benefícios, permitindo que as equipes de risco conectem dados de open finance, testem políticas e se adaptem rapidamente a riscos em mudança.
Como o open finance viabiliza uma tomada de decisão holística
Por meio de conexões seguras de API de open finance, as equipes de produto e de risco podem acessar uma riqueza de informações sobre as finanças de clientes que deram seu consentimento — muito além do que está disponível em seus próprios sistemas. Esses dados alimentam modelos de decisão sofisticados, oferecendo uma compreensão mais completa das finanças dos clientes.
Veja como esse processo funciona:
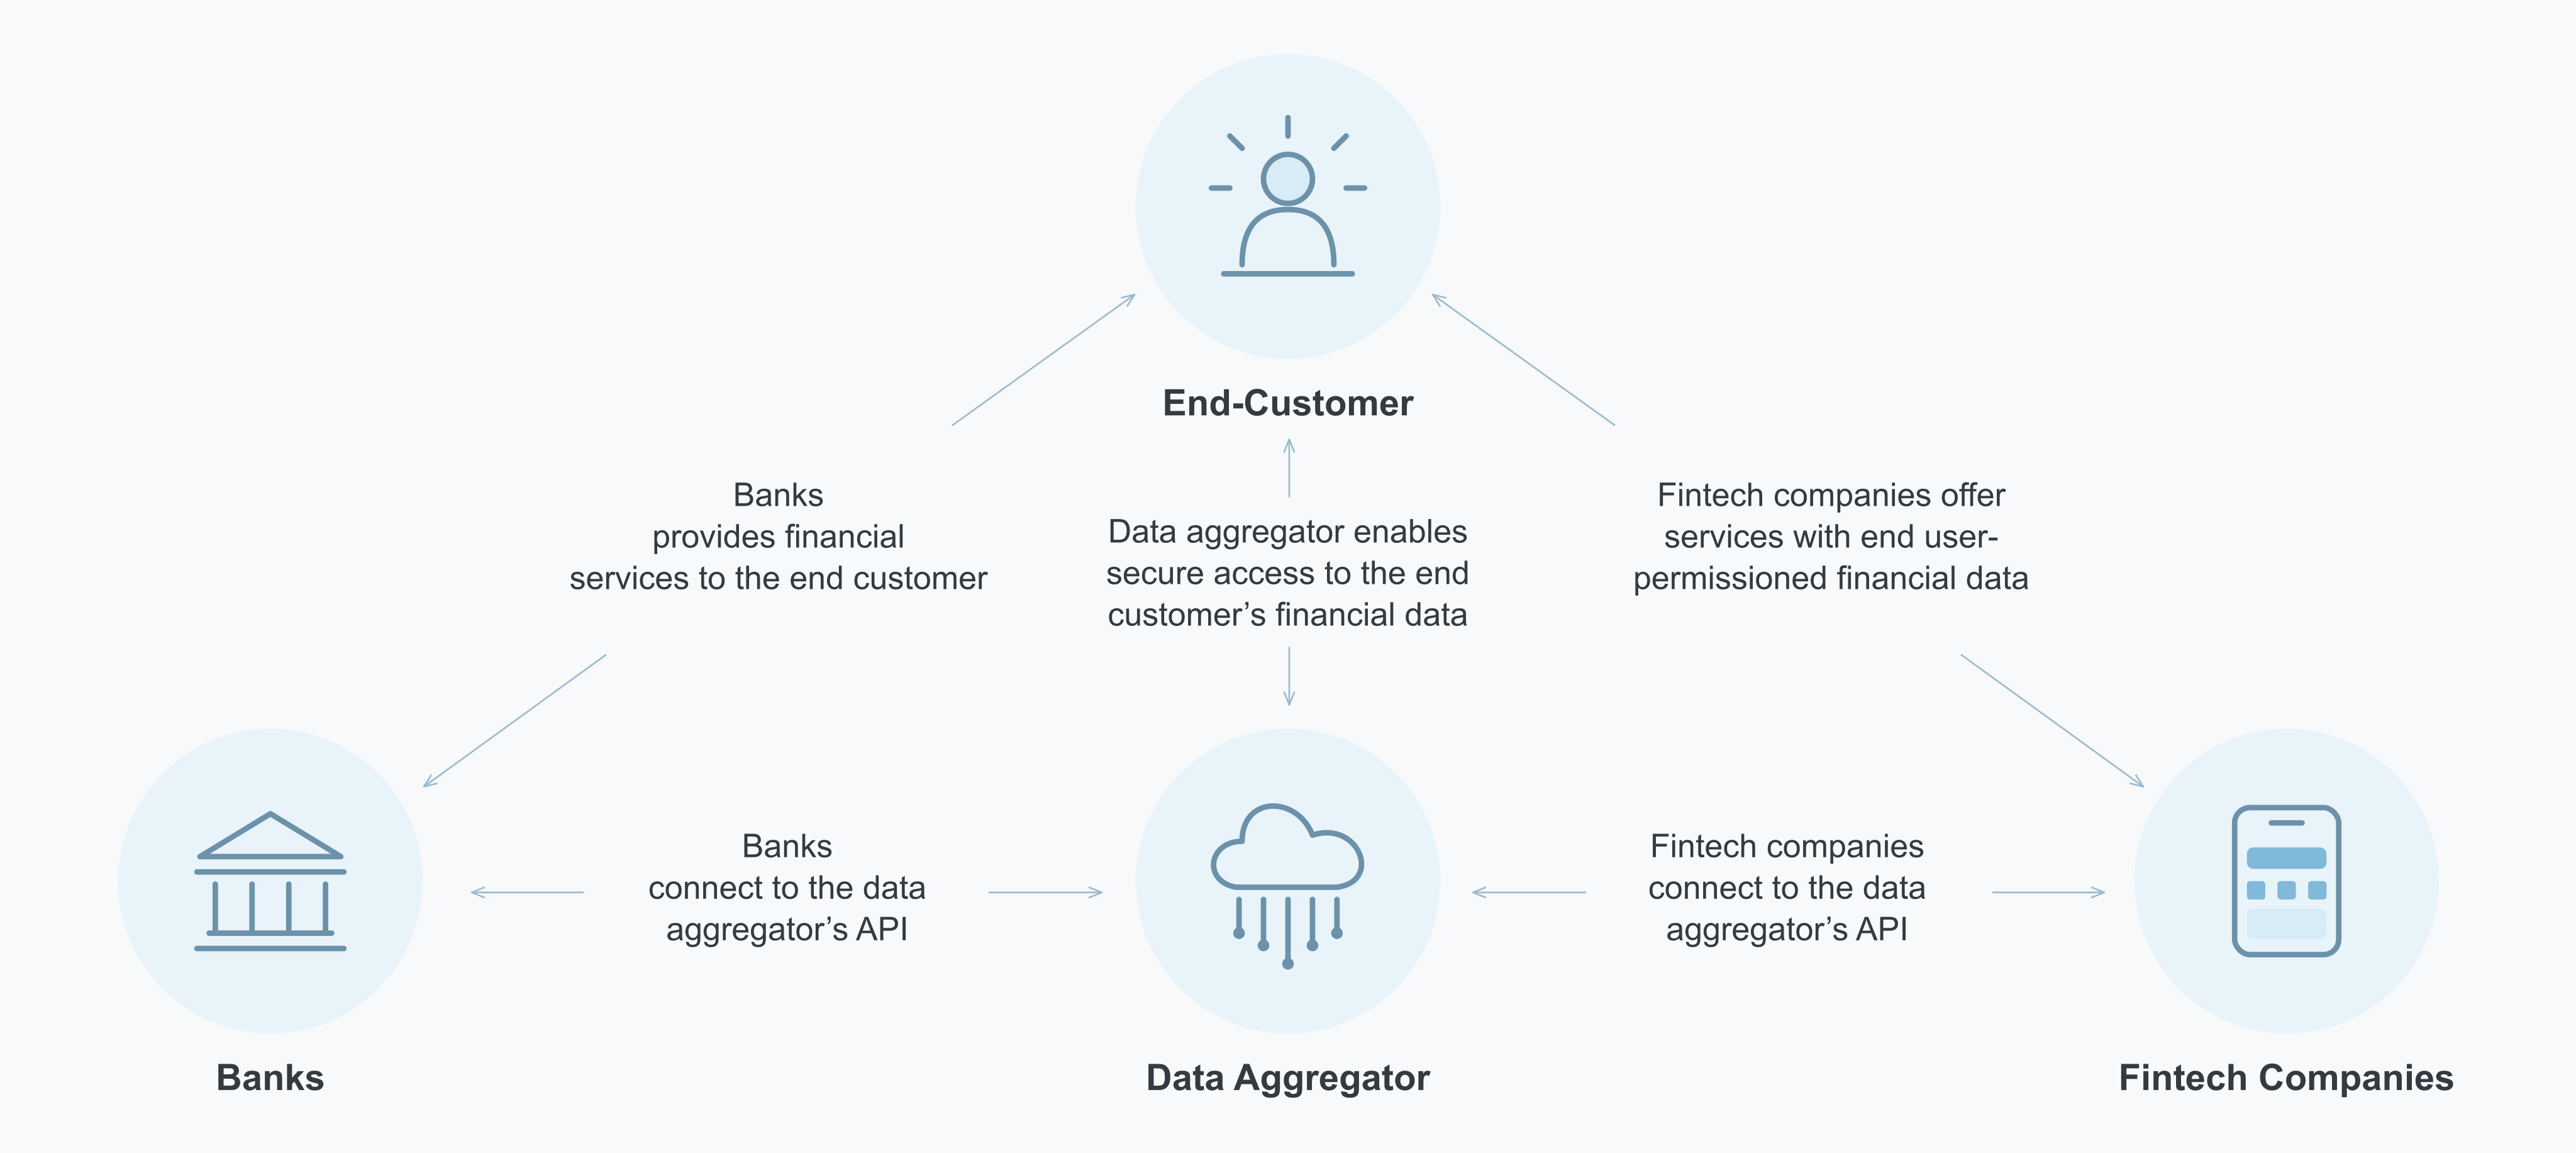
Os benefícios de usar dados de open finance na avaliação de risco
Implementar dados de open finance pode gerar um ciclo virtuoso de melhorias tanto para fintechs quanto para bancos.
Imagine um banco de médio porte fictício chamado FMB que recentemente adotou dados de open finance. Estes são apenas alguns dos benefícios que a mudança para o uso de dados de open finance trouxe para o FMB:
Insights de clientes aprimorados e avaliação de risco mais precisa
O FMB começou integrando dados de open banking ao seu processo de avaliação de risco. Isso permitiu uma visão mais abrangente da situação financeira de seus clientes.
Por exemplo, ao avaliar o pedido de empréstimo de Sarah, uma designer gráfica freelancer, o FMB pôde analisar muito mais do que apenas o score de crédito dela. Também pôde considerar sua renda constante vinda de vários clientes, como ela administrava com responsabilidade as despesas do negócio e seus hábitos regulares de poupança.
Ofertas de produtos sob medida
Esse entendimento detalhado das finanças de Sarah permitiu que o FMB lhe oferecesse um empréstimo competitivo para pequenos negócios, que poderia ter sido recusado com base apenas em dados de crédito tradicionais.
Aplicar essa avaliação de risco aprimorada a toda a carteira aumentou a taxa de aprovação de pedidos e, ao mesmo tempo, gerou uma redução significativa da inadimplência.
O sucesso na avaliação de risco teve um efeito em cascata. Com perfis de risco mais precisos, o FMB otimizou sua alocação de capital, direcionando recursos para oportunidades promissoras nos mercados de freelancers e da gig economy. Também desenvolveu um conjunto de produtos financeiros sob medida para esse segmento mal atendido, incluindo linhas de crédito flexíveis e contas de poupança especializadas.
Relacionamentos mais sólidos com os clientes
O FMB usou a riqueza de dados agora disponíveis graças ao open finance para criar experiências de cliente hiperpersonalizadas. Para Sarah, isso significou receber notificações proativas sobre oportunidades de economia de impostos com base nas despesas do negócio e orientações sob medida para suavizar sua renda irregular.
Esse nível de personalização gerou confiança e fortaleceu os relacionamentos, aumentando de forma significativa o valor do tempo de vida (lifetime value) dos clientes do FMB.
Maior vantagem competitiva
À medida que esses benefícios se acumularam, o banco se viu na vanguarda da inovação financeira em seu mercado. Quando as condições econômicas mudaram e muitos credores tradicionais recuaram do crédito para pequenas empresas, o FMB conseguiu se adaptar rapidamente, ajustando seus modelos de risco e continuando a atender bem seus clientes.
Ao adotar o open finance, o banco deixou de ser um credor tradicional e se tornou um parceiro financeiro dinâmico para seus clientes. O resultado? Uma instituição mais ágil, centrada no cliente e lucrativa.
Três exemplos de tomada de decisão com open finance
Para demonstrar de fato o impacto transformador do open finance, precisamos examinar suas aplicações no mundo real. Esta seção analisa três momentos do ciclo de vida do cliente em que o open finance está fazendo uma diferença significativa: onboarding de clientes, concessão de empréstimos e monitoramento de transações.
1. Onboarding de clientes
O open finance transformou o onboarding de clientes de um processo burocrático necessário em uma oportunidade estratégica. Ao aproveitar dados de open finance, as equipes podem criar uma experiência de onboarding mais fluida, rápida e personalizada — atendendo aos requisitos regulatórios e, ao mesmo tempo, dando o tom do restante do relacionamento.
Simplifique os processos de KYC e AML
O open finance revolucionou os procedimentos de Know Your Customer (KYC) e Anti-Money Laundering (AML). Em vez de depender de verificações manuais de documentos e de informações autodeclaradas, fintechs e bancos agora podem acessar dados verificados diretamente de outros bancos e prestadores de serviços financeiros.
Por exemplo, quando um cliente solicita uma nova conta, você pode, com o consentimento dele, obter instantaneamente suas informações de identidade, histórico de endereços e relacionamentos financeiros existentes a partir de várias fontes.
Essa abordagem reduz significativamente o tempo e o esforço necessários para a verificação de identidade. O que antes levava dias ou até semanas agora pode ser concluído em minutos. Além disso, ao cruzar dados de várias fontes, você consegue detectar com mais precisão possíveis riscos de fraude ou lavagem de dinheiro.
Aprimore a criação de perfis de clientes
O open finance permite que as equipes de produto e de risco construam um perfil financeiro abrangente dos novos clientes desde o primeiro dia. Ao acessar dados de transações de contas bancárias existentes, carteiras de investimento e produtos de crédito, as equipes obtêm insights sobre o comportamento financeiro, as preferências e as necessidades do cliente.
Por exemplo, você pode descobrir que um novo cliente faz transferências internacionais com frequência, o que indica uma possível necessidade de uma conta em moeda estrangeira ou de serviços de pagamento internacional. Ou pode identificar um padrão regular de poupança, sugerindo uma oportunidade para produtos de investimento.
Esses dados ricos permitem recomendações de produtos imediatas e personalizadas, aumentando a probabilidade de fazer cross-sell de produtos com base nas necessidades individuais de cada cliente.
Realize uma avaliação de risco superior
Os dados de open finance permitem que as instituições façam uma avaliação preliminar de risco já durante o próprio processo de onboarding. Ao analisar o histórico de transações, os padrões de renda e os compromissos financeiros existentes do cliente, você pode tomar decisões embasadas sobre limites de crédito, tipos de conta e ofertas de serviços desde o início.
Os dados serão verificados, atualizados e virão diretamente das instituições de origem. Por isso, serão muito mais confiáveis do que informações autodeclaradas, que podem ser imprecisas ou desatualizadas. Isso não só melhora a precisão da tomada de decisão, como também reduz o risco de erros e a necessidade de correções manuais mais adiante no ciclo de vida do cliente.
Personalize as jornadas de onboarding dos clientes
Com o open finance, as equipes podem adaptar o próprio processo de onboarding com base no perfil financeiro do cliente.
Para clientes de alto patrimônio, o processo pode ser direcionado automaticamente a um gerente de contas premium. Para donos de pequenos negócios, pode acionar a inclusão de opções de banking empresarial. Esse nível de personalização se estende aos tipos de informação solicitados e aos produtos oferecidos, criando uma experiência de onboarding mais relevante e envolvente.
Aqui, é importante contar com uma infraestrutura de onboarding robusta e flexível, para que você possa criar, testar e otimizar fluxos de onboarding que sejam fáceis de segmentar conforme o tipo de cliente.
Faça onboarding contínuo e habilite a abertura instantânea de contas
Com a riqueza de dados disponíveis por meio do open finance, você pode implementar um modelo de "onboarding contínuo". Nessa abordagem, os clientes podem abrir contas básicas com o mínimo de informações e, depois, ampliá-las ou fazer upgrade gradualmente, à medida que mais dados são compartilhados e analisados ao longo do tempo.
Por exemplo, um cliente pode abrir uma conta poupança básica instantaneamente usando apenas seu documento de identidade e o consentimento para compartilhar seus dados bancários existentes. À medida que você analisa o histórico de transações e o comportamento financeiro dele nas semanas seguintes, ele pode se tornar elegível automaticamente a um cartão de crédito ou a um produto de empréstimo, sem precisar passar por um processo de solicitação separado.
2. Concessão de crédito
O open finance também transformou o processo de concessão de crédito, permitindo que as equipes de produto e de risco tomem decisões de crédito mais precisas, detalhadas e oportunas.
Aproveitando uma riqueza de dados financeiros em tempo real, os credores agora podem avaliar o risco de forma mais abrangente, gerando melhores resultados para eles e para seus tomadores de crédito.
Melhore seus modelos de risco de base
A riqueza de dados fornecida pelo open finance permite que as equipes desenvolvam modelos de risco mais sofisticados. Elas também podem usar esses dados para alimentar modelos baseados em regras construídos em plataformas de decisão de risco de última geração.
Como isso funciona?
Algoritmos de machine learning conseguem analisar grandes volumes de dados transacionais e comportamentais para identificar padrões e correlações sutis que a concessão de crédito tradicional pode deixar passar. Assim, esses modelos avançados conseguem prever com mais precisão o risco de inadimplência, permitindo que os credores ajustem seus critérios de concessão.
Descubra novos métodos de avaliação de crédito
O open finance é especialmente poderoso para avaliar a capacidade de crédito de pessoas com histórico de crédito tradicional limitado, como jovens adultos ou imigrantes recentes. Ao analisar dados de transações bancárias, os credores conseguem avaliar a responsabilidade financeira do solicitante mesmo sem um longo histórico de crédito.
Por exemplo, um credor pode considerar fatores como pagamentos de aluguel em dia, depósitos regulares em poupança ou uso responsável do cheque especial como indicadores positivos, mesmo que o solicitante nunca tenha tido um cartão de crédito ou um empréstimo.
Crie preços e condições hiperpersonalizados
Além disso, os dados de open finance permitem passar de categorias de risco amplas para uma avaliação de risco individualizada. Isso possibilita preços e condições de empréstimo mais personalizados. Em vez de oferecer a mesma taxa de juros a todos dentro de uma determinada faixa de score de crédito, os credores agora podem ajustar as taxas com base em uma infinidade de fatores específicos de cada tomador.
Por exemplo, a um tomador com bom score de crédito, mas com alta utilização das linhas de crédito existentes, pode ser oferecida uma taxa ligeiramente maior do que a alguém com o mesmo score e menor utilização.
Por outro lado, alguém com score de crédito mais baixo, mas com histórico consistente de contas pagas em dia e renda estável, pode se qualificar para condições melhores do que a concessão de crédito tradicional sugeriria.
Com dados baseados em open finance, os credores têm uma visão completa das obrigações de dívida existentes de um tomador em várias instituições. Isso permite avaliar com mais precisão a relação dívida/renda e o estresse financeiro geral. Também ajuda a prevenir o superendividamento, ao identificar tomadores que talvez estejam assumindo dívidas demais com vários credores.
Tome decisões de concessão de crédito em tempo real
O open finance permite o acesso a dados em tempo real, possibilitando decisões de concessão de crédito instantâneas. Acabou o tempo de esperar semanas pela aprovação de um empréstimo. Com as APIs de open banking, os credores podem buscar e analisar informações financeiras atualizadas no momento da solicitação.
Pense no exemplo de um dono de pequeno negócio que solicita um empréstimo. Ele pode conceder acesso aos dados da conta bancária empresarial e do software de contabilidade, e o credor pode usar ferramentas como Pave.dev e Taktile para avaliar fluxos de caixa recentes, faturas em aberto e tendências sazonais e tomar uma decisão bem fundamentada em minutos.
Detecção de fraude aprimorada
Os dados ricos fornecidos pelo open finance também aprimoram a detecção de fraude no processo de concessão de crédito. Ao analisar padrões em várias contas e instituições, os credores identificam com mais facilidade atividades suspeitas ou discrepâncias que podem indicar solicitações fraudulentas.
Por exemplo, depósitos grandes e repentinos logo antes de um pedido de empréstimo, inconsistências entre a renda declarada e as entradas reais na conta ou padrões incomuns de abertura e encerramento de contas em várias instituições podem ser sinais de alerta mais fáceis de perceber com dados de open finance.
Incorpore abordagens dinâmicas de concessão de crédito
Além disso, o uso de dados de open finance impulsiona a transição da concessão de crédito estática para a dinâmica. Em vez de avaliar a capacidade de crédito de um tomador em um único momento, os credores podem monitorar continuamente a saúde financeira e ajustar as condições de acordo. Isso é especialmente valioso para produtos como linhas de crédito ou empréstimos de longo prazo.
Imagine que a renda de um tomador aumente de forma significativa ou que ele mantenha consistentemente saldos mais altos na conta. Nesse caso, o credor pode aumentar automaticamente o limite de crédito ou oferecer uma redução de taxa. Por outro lado, se surgirem indicadores de estresse financeiro, o credor pode adotar medidas proativas para mitigar o risco.
3. Monitoramento de transações
Quando se trata de monitoramento de transações, os dados de open finance oferecem uma visibilidade sem precedentes das atividades financeiras dos clientes em várias contas e instituições.
Essa perspectiva ampliada permite uma detecção de fraude mais eficaz, um compliance de prevenção à lavagem de dinheiro (AML) aprimorado e um melhor atendimento ao cliente.
Tenha uma visão holística da atividade financeira
No ecossistema de open finance, o monitoramento de transações deixa de se limitar às atividades dentro de uma única instituição. Com o consentimento do cliente (e dentro dos prazos permitidos de armazenamento de dados), as equipes agora podem monitorar transações em várias contas, obtendo uma visão abrangente do comportamento financeiro.
Essa perspectiva holística permite que as equipes de risco detectem anomalias com mais precisão, ofereçam mais contexto sobre o que é e o que não é suspeito e dá a elas uma melhor compreensão dos fluxos de dinheiro. Isso também fortalece de forma significativa os esforços de AML. As equipes conseguem rastrear com mais facilidade a origem e o destino dos fundos, identificar estruturas de empresas de fachada e detectar padrões indicativos de lavagem de dinheiro.
Aprimore a análise comportamental e o monitoramento preditivo
Com acesso a uma gama mais ampla de dados financeiros, as equipes podem realizar análises comportamentais mais sofisticadas, viabilizando um monitoramento preditivo que sinaliza possíveis problemas antes que eles se agravem.
Por exemplo, mudanças sutis nos padrões de gastos ou no uso de contas em várias instituições podem indicar um risco maior de inadimplência ou dificuldade financeira, permitindo que as equipes de risco tomem medidas proativas.
Além disso, os dados ricos fornecidos pelo open finance aprimoram o reconhecimento de padrões no monitoramento de transações. Algoritmos de machine learning conseguem analisar grandes volumes de dados transacionais em várias contas para detectar padrões sutis indicativos de fraude ou lavagem de dinheiro.
Otimize a segmentação de clientes
Os dados de open finance também permitem uma segmentação de clientes mais refinada para fins de monitoramento de transações. Em vez de aplicar as mesmas regras de monitoramento a todos os clientes, as instituições podem criar segmentos mais granulares com base em perfis financeiros completos.
Por exemplo, um freelancer com padrões de renda irregulares pode ter parâmetros de monitoramento diferentes dos de um funcionário assalariado com renda mensal estável.
Faça monitoramento em tempo real e resposta rápida
É importante destacar que os dados de open finance dão acesso em tempo real aos dados de transações, permitindo a detecção e a resposta imediatas a atividades suspeitas. Essa velocidade é essencial para prevenir fraudes e minimizar perdas financeiras.
Por exemplo, suponha que a conta de um cliente apresente de repente uma retirada incomumente grande. Nesse caso, uma equipe de risco pode verificar instantaneamente se há um depósito correspondente em outra conta vinculada ou se realmente se trata de uma atividade anômala que exige ação imediata.
Abrace o futuro da tomada de decisão em tempo real
O open finance inaugurou um novo paradigma para a tomada de decisão financeira. Hoje, fintechs e bancos podem acessar uma riqueza de dados financeiros em tempo real de várias contas e instituições, usando-os para tomar decisões mais bem informadas ao longo de todo o ciclo de vida do cliente.
No entanto, implementar o open finance de forma eficaz exige ferramentas poderosas, capazes de aproveitar todo o seu potencial. É aí que entra a plataforma de decisão de última geração da Taktile. A Taktile permite que as equipes de crédito, compliance e risco criem, testem e otimizem decisões de risco automatizadas sem esforço, independentemente de sua expertise técnica. Isso inclui poder conectar facilmente (plug and play) fontes de dados de terceiros de alta qualidade do Data Marketplace da Taktile, com agregadores de open banking como Plaid e Codat, para aumentar a precisão e a velocidade das decisões.
Perguntas frequentes (FAQs)
O open finance usa dados financeiros em tempo real de várias contas e instituições para gerar decisões de crédito, fraude e compliance mais precisas. Com dados verificados dos clientes, as instituições financeiras podem melhorar o onboarding, a concessão de crédito e o monitoramento de transações. Solicite uma demonstraçãopara ver na prática.
Os dados de open finance podem simplificar o processo de KYC/AML ao permitir a criação de perfis de risco dinâmicos, além de gerar jornadas de onboarding personalizadas. Isso reduz o tempo de verificação manual de dias/horas para minutos e, ao mesmo tempo, melhora a detecção de fraude.
Sim. Ao acessar dados de transações e contas em tempo real, os credores podem avaliar solicitantes não tradicionais, personalizar as condições do empréstimo e tomar decisões de crédito instantâneas baseadas em dados.
O open finance oferece uma visão mais holística da atividade do cliente em várias contas, permitindo que as instituições detectem anomalias, previnam fraudes e fortaleçam o compliance de AML em tempo real.
Plataformas de decisão como a Taktile permitem que as equipes integrem dados de open finance, testem políticas de risco e se adaptem rapidamente a ameaças em mudança — viabilizando decisões mais inteligentes e rápidas. Solicite uma demonstraçãopara conhecer a plataforma.