
Como lançar um novo produto de crédito rapidamente
Crédito25 de jan. de 2023
À medida que o setor financeiro avança, nunca foi tão fácil lançar um produto de crédito do zero. Em vez de gastar muito tempo e dinheiro construindo os componentes de um produto de crédito, fintechs e bancos agora podem usar fornecedores de software existentes para criar novas ofertas de forma rápida e acessível.
Muitas vezes é difícil saber por onde começar ao estruturar um produto de crédito moderno. Para ajudar você a dar o primeiro passo, resumimos as melhores práticas do setor e apresentamos uma visão geral das etapas principais.
Principais conclusões
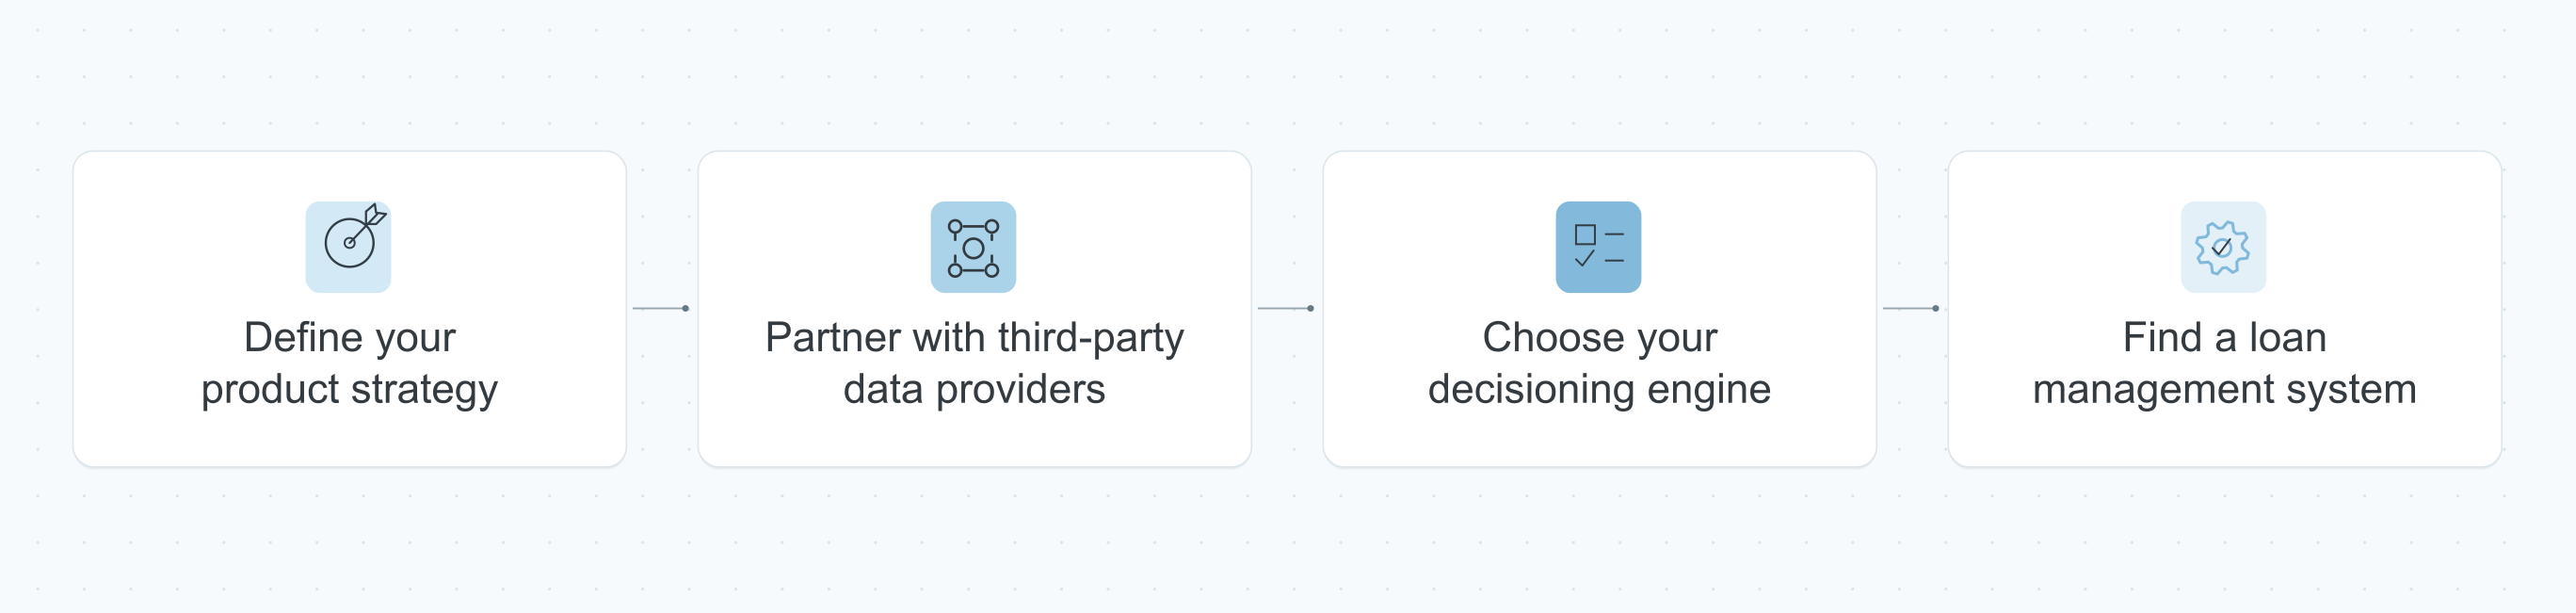
- Defina sua estratégia de produto desde o início escolhendo um segmento de clientes mal atendido, adaptando os produtos financeiros às necessidades dele e garantindo o compliance com todas as regulações relevantes.
- Faça parcerias com os provedores de dados terceiros certos para alimentar tanto o onboarding quanto a decisão de crédito, equilibrando cobertura, precisão e requisitos de compliance para reduzir o risco e melhorar a experiência do cliente.
- Use um motor de decisão automatizado para simplificar o onboarding e as avaliações de risco, com decisões de crédito mais rápidas, mais precisas e continuamente otimizadas, com o mínimo de esforço de engenharia.
- Implemente um Loan Management System (LMS) e garanta o funding para originar, administrar e escalar empréstimos com eficiência, alinhando-se cedo com os bancos parceiros para acelerar o lançamento e evitar gargalos de compliance.
Etapas principais para estruturar um novo produto de crédito
1. Defina sua estratégia de produto
Posicione seu produto
O primeiro passo é identificar seus clientes-alvo. Para encontrar seu nicho, as empresas costumam escolher um segmento de clientes mal atendido pelo mercado (por exemplo, PMEs ou autônomos com renda irregular). Depois de definir o segmento, identifique as necessidades financeiras dele para adaptar seu produto de crédito a elas.
Entenda os requisitos regulatórios
Em seguida, pesquise os requisitos regulatórios associados ao segmento escolhido. Dependendo do tipo de oferta, pode ser necessário fazer parceria com um banco licenciado para conceder empréstimos aos clientes ou garantir o compliance com regulações financeiras específicas. Por exemplo, se você concede crédito a um militar da ativa dos EUA, a lei federal exige proteções especiais, como o teto de taxas de juros em alguns produtos de empréstimo.
2. Faça parcerias com provedores de dados terceiros
Encontre as fontes de dados certas
Os dados são essenciais para tomar decisões precisas e bem fundamentadas. Eles permitem captar tomadores ao menor custo (e risco) possível e oferecer aos clientes propostas de empréstimo altamente personalizadas. Por isso, é importante identificar quais dados você precisa para decidir sobre crédito e definir como vai acessá-los.
Há dois pontos principais do processo de crédito a considerar: o onboarding do cliente e as decisões de crédito.
Dados de onboarding do cliente
No onboarding de clientes, a maioria dos países tem regulações de Know-Your-Customer (KYC) e Anti-Money Laundering (AML) que exigem que os credores verifiquem a identidade dos clientes para prevenir fraudes e garantir que podem legalmente fazer negócios com eles. É importante identificar as regulações que você deve seguir para o seu segmento de clientes e escolher o melhor fornecedor para entregar essa informação.
Ao escolher um fornecedor de dados de KYC, os credores muitas vezes precisam equilibrar cobertura e precisão. TransUnion TruValidate, por exemplo, oferece informações sobre uma grande parcela da população dos EUA, ou seja, tem ampla cobertura. Já a Experian Precise ID oferece informações sobre uma parcela menor da população, mas seus indicadores são mais precisos. Normalmente, o equilíbrio entre cobertura e precisão de que você precisa depende do perfil de risco do seu segmento de clientes.
Para obter dados de AML, os credores costumam considerar fornecedores como LexisNexis WorldCompliance e Bridger Insight. Ambas as empresas varrem bases de dados globais em busca de mídia negativa, pessoas politicamente expostas, listas de sanções e regulações específicas de cada país, como a OFAC nos EUA. Avalie-as para ver qual atende melhor às suas necessidades.
Dados de crédito
Nas decisões de crédito, as fontes de dados externas de que você precisa dependem inteiramente do seu segmento de clientes. Se você quer atuar em um segmento em que os clientes têm histórico de crédito consolidado, pode fazer parceria com um bureau de crédito ou um agregador de dados relacionado, como a CRS. Se o seu segmento de clientes é menos tradicional, como as PMEs (que normalmente não têm histórico de crédito consolidado), você também pode explorar provedores de dados que oferecem informações alternativas. Codat, por exemplo, ajuda os credores a determinar a capacidade de crédito das PMEs ao dar acesso a dados financeiros delas, como dados contábeis, bancários e de e-commerce.
Negocie com os provedores de dados e passe pelas verificações
Depois de identificar as fontes de dados externas que vão embasar suas decisões de crédito, você precisa estabelecer relacionamento com os provedores escolhidos.
Negociações comerciais
Na maioria dos países, há espaço para negociar contratos com provedores de dados. Pergunte ao seu provedor se ele oferece descontos por volume, como a CRS faz.
Verificações dos provedores de dados
Fazer parceria com provedores de dados pode exigir tempo e preparação. Dependendo do provedor, talvez seja necessário passar por verificações que determinam se sua empresa pode acessar os dados. Alguns bureaus de crédito, por exemplo, exigem inspeções de escritório ou testes técnicos de aceitação. Escolher agregadores de alta qualidade que gerenciam o compliance internamente pode acelerar muito esses processos, mas inclua essas verificações no plano de lançamento do seu produto.
3. Escolha seu motor de decisão automatizado
Tenha acesso a uma infraestrutura de decisão escalável
As decisões acontecem em várias etapas do processo de crédito, das verificações de KYC e AML (etapa de onboarding) ao underwriting de crédito (etapa de decisão de crédito). Para tomar essas decisões, os credores precisam de motores de decisão que permitam decisões automatizadas e precisas em tempo real.
Comprar um motor de decisão de um fornecedor de software ajuda a lançar seu produto rapidamente e economiza recursos significativos em comparação com construir um internamente.
Crie fluxos de decisão automatizados
Onboarding do cliente
Os credores precisam de um motor de decisão de onboarding que decida se um cliente entra ou não e o leve até a etapa de decisão de crédito. O objetivo nesse ponto do processo é evitar aceitar clientes potencialmente fraudulentos.
Um ponto-chave nas decisões de onboarding é o equilíbrio entre precisão e taxa de abandono. Incluir etapas no onboarding pode aumentar a precisão da decisão, mas também gera atrito para os clientes e pode levá-los a abandonar o processo. Por isso, é importante criar os fluxos de decisão certos, que equilibrem essas duas preocupações para o seu segmento de clientes.
Por exemplo, os principais credores costumam começar com verificações passivas de onboarding (como obter scores de risco de identidade e definir um valor de corte). Se essa abordagem não reduzir a fraude a um nível aceitável, eles podem incluir uma verificação ativa, como exigir uma senha de uso único que comprove que o cliente é quem diz ser.
Decisões de crédito
Quando o cliente passa pela etapa de onboarding, você precisa avaliar sua capacidade de crédito e criar uma oferta de empréstimo individualizada. As regras, scorecards e modelos que formam a base dessa etapa de decisão de crédito são chamados de política de crédito. Criada por especialistas em crédito, uma política de crédito tem três elementos principais:
- Regras eliminatórias retiram do processo as pessoas que claramente não atendem aos critérios de crédito, como menores de idade ou desempregados. Isso evita que os credores paguem por dados de terceiros sobre solicitantes que não se enquadram no apetite de risco geral.
- Verificações de capacidade de crédito determinam a probabilidade de inadimplência de um potencial tomador. Essas avaliações se baseiam em conjuntos de regras, scorecards ou modelos que integram os dados externos dos provedores escolhidos (como os bureaus de crédito).
- Cálculos de capacidade de pagamento determinam o valor máximo de empréstimo e a taxa de juros que o cliente teria condições de pagar (sem deixar de cumprir suas obrigações financeiras do dia a dia).
Você pode criar e manter tudo isso manualmente, mas hoje muitos credores optam por um motor de decisão de crédito que transforma suas políticas de crédito em fluxos de decisão simples e ajustáveis, que integram com facilidade todas as fontes de dados desejadas. Para isso, os novos credores de ponta recorrem a fornecedores de software como a Taktile, que dão às equipes de crédito autonomia para criar e ajustar políticas de crédito rapidamente e experimentar com elas continuamente, chegando a decisões de crédito altamente otimizadas.
"A Taktile nos permite lançar nossa primeira oferta de crédito rapidamente e cuida de todas as integrações de dados necessárias, economizando tempo e recursos."
Os credores também podem ir um passo além e integrar modelos de machine learning na Taktile para reduzir ainda mais o risco de crédito, identificando padrões no comportamento dos clientes.
4. Encontre um Loan Management System
Garanta capital para originar seus empréstimos
Depois de tomar a decisão de crédito, é preciso originar o empréstimo. Credores de primeira viagem tendem a financiar os empréstimos com capital próprio. Quando reúnem evidências suficientes de que sua política de crédito funciona como esperado, os credores costumam optar por captar financiamento de dívida com terceiros.
Gerencie seus empréstimos ao longo do ciclo de vida
Para originar, gerenciar e administrar seus empréstimos, a maioria dos credores usa soluções de software específicas que oferecem um sistema de registro, o chamado Loan Management System (LMS). Vale explorar fornecedores líderes de software de LMS, como a Canopy ou a Peach. Esses provedores ajudam com tudo, de pagamentos e cobrança a lembretes para o cliente em caso de atraso.
Por fim, alinhe-se sempre com seu banco parceiro
Na maioria dos casos, as fintechs que começam a conceder crédito pela primeira vez fazem parceria com um banco licenciado. Por isso, ajuda alinhar cada componente de um novo produto de crédito com seu banco parceiro o quanto antes. Quanto mais proativo você for, menor a chance de os processos internos do banco impedirem um lançamento rápido do seu produto.
Seguindo as etapas descritas acima, você estará bem posicionado para lançar um produto de crédito altamente eficaz em pouco tempo.
Perguntas frequentes (FAQs)
A forma mais rápida de lançar um novo produto de crédito é combinar uma estratégia de produto clara com soluções de software prontas. Em vez de construir infraestrutura internamente, fintechs e bancos podem usar motores de decisão, loan management systems e integrações de dados de terceiros para chegar ao mercado em semanas, não em meses.
A maioria dos credores começa com dados de bureaus de crédito, mas usa cada vez mais dados de open banking, dados contábeis e provedores de KYC/AML para melhorar a avaliação de risco e ampliar as taxas de aprovação. A combinação certa depende do seu segmento de clientes-alvo.
Os motores de decisão automatizados simplificam o onboarding e o underwriting de crédito ao integrar dados, executar verificações de risco em tempo real e reduzir revisões manuais. Com plataformas como a Taktile, as equipes podem criar, testar e otimizar políticas de crédito sem apoio de engenharia.
O compliance começa com verificações de KYC/AML, lógica de decisão pronta para auditoria e alinhamento com os bancos parceiros. Usar provedores de dados terceiros confiáveis e uma plataforma de decisão com rastreamento de compliance integrado ajuda os credores a estarem em conformidade com a regulação desde o primeiro dia.
A Taktile oferece integrações de dados contínuas, fluxos de decisão low-code e políticas de crédito automatizadas, eliminando o improviso nas decisões de risco. Solicite uma demonstraçãoda AI Decision Platform da Taktile para ver como você pode lançar e escalar seu produto de crédito rapidamente.