
Os 25 melhores do Brasil em 2025: os inovadores que remodelam os serviços financeiros
27 de nov. de 2025
O setor financeiro brasileiro é um dos ecossistemas de fintechs mais dinâmicos do mundo, e também um dos mais complexos. Nas últimas duas décadas, o mercado brasileiro deixou de ser dominado por bancos tradicionais e se tornou um laboratório vibrante de produtos financeiros digital-first.
Hoje, mais de 70% dos brasileiros usam serviços bancários digitais, e as fintechs representam quase metade de todas as novas autorizações financeiras concedidas pelo Banco Central. Essas mudanças criaram um ambiente em que startups, instituições tradicionais e players globais convergem em torno de um objetivo comum: ampliar o acesso financeiro mantendo risco e compliance sob controle.
Neste artigo, exploramos os temas que moldam a fronteira dos serviços financeiros no Brasil (prevenção a fraudes, crédito consignado e embedded finance) e destacamos 25 inovadores que estão redefinindo o cenário financeiro do país em 2025.
Os principais motores de inovação do Brasil em 2025: fraude, crédito consignado e embedded finance
À medida que o mercado de fintechs brasileiro amadurece, três frentes de inovação se destacam pela escala, pelo impacto e pelo potencial de transformar o futuro financeiro do país:
1. Fraude: da detecção à previsão na economia digital brasileira
Lançado pelo Banco Central em 2020, o Pix é o sistema de pagamentos instantâneos do Brasil, que permite movimentar dinheiro entre contas em segundos, 24 horas por dia, 7 dias por semana. Ele revolucionou os pagamentos digitais e se tornou um pilar da estratégia de inclusão financeira do país.
Nessa transformação, porém, a fraude continua sendo um dos desafios mais persistentes do Brasil. Com o Pix processando mais de 4 bilhões de transações por mês, as tentativas de fraude cresceram junto com a atividade legítima, impulsionando a demanda por sistemas de detecção mais inteligentes e rápidos.
Como resultado, a fraude se tornou um dos maiores catalisadores de inovação do país. Uma nova geração de players usa IA, blockchain e inteligência comportamental para antecipar a fraude antes que ela aconteça. Ao aplicar essas tecnologias de forma mais inteligente e conectada, as fintechs estão transformando o que antes era uma função defensiva em vantagem estratégica.
O que começou como uma coordenação informal e comunitária, como grupos de WhatsApp em que as equipes compartilhavam IDs suspeitos ou sinalizavam tentativas de fraude em tempo real, evoluiu para uma rede de colaboração mais sofisticada e orientada por dados entre instituições. Ao integrar dados de terceiros, modelos de machine learning e monitoramento em tempo real em sistemas unificados, as instituições financeiras conseguem proteger clientes legítimos sem atrasar a jornada deles.
Esse novo nível de conectividade ajuda os players a construir confiança, operar com mais eficiência e se destacar em um mercado cada vez mais concorrido. A prevenção a fraudes deixou de ser apenas proteção e passou a ser performance.
Inovadores de destaque:
- ASAAS: Focada em PMEs, a ASAAS automatiza cobranças, pagamentos e fluxos de crédito. Ao centralizar as operações financeiras de back-office, ela ajuda pequenas empresas a manter trilhas de dados limpas e verificáveis, reduzindo a exposição a fraudes e erros.
- CloudWalk: Essa fintech de São Paulo está reinventando os pagamentos para lojistas com blockchain e IA, oferecendo transações instantâneas e de baixa taxa. Seu modelo de registro transparente é um contrapeso poderoso à fraude no processamento de pagamentos e, com uma recente linha de crédito de R$ 4,2 bilhões (o maior FIDC de 2025), ela está ampliando o acesso a crédito para milhares de pequenos e médios lojistas em todo o Brasil.
- Zoop: Como braço financeiro do iFood, a Zoop sustenta a infraestrutura de pagamentos e serviços bancários embarcados da empresa, permitindo que os lojistas da plataforma acessem contas digitais, cartões e financiamento. Suas APIs entregam integrações de Pix e cartão seguras e resistentes a fraudes em escala, mostrando como as principais plataformas estão transformando a infraestrutura fintech em vantagem competitiva.
2. Crédito consignado: a reinvenção digital da espinha dorsal do crédito brasileiro
Em 2025, o crédito consignado (crédito com desconto em folha) se tornou uma das categorias de empréstimo que mais crescem no Brasil. Nesse modelo, as parcelas do empréstimo são descontadas automaticamente do salário ou do benefício, o que reduz o risco de inadimplência e permite que as instituições ofereçam taxas de juros menores.
Segundo o Ministério do Trabalho, o programa “Crédito do Trabalhador”, apoiado pelo governo, já migrou mais de R$ 15,7 bilhões em empréstimos consignados legados, ampliando a inclusão financeira de milhões de trabalhadores formais.
Os canais digitais já respondem por mais de 80% das novas originações de empréstimo pessoal no Brasil, e a participação das fintechs no segmento de consignado continua crescendo à medida que a regulação abre espaço para instituições não bancárias. Bancos e fintechs estão reinventando a forma como o crédito consignado é originado, analisado e gerido, com onboarding digital, integrações de folha de pagamento em tempo real e modelos de risco orientados por dados para tornar o processo mais rápido, seguro e inclusivo.
A revolução do consignado mostra como a análise de crédito habilitada por tecnologia e as plataformas de decisão dinâmicas podem permitir que as instituições ampliem o acesso com segurança. Ao conectar dados de emprego e folha de pagamento em tempo real a modelos de risco avançados, as instituições conseguem aprovar mais clientes, mais rápido, sem aumentar a exposição ao risco.
Inovadores de destaque:
- Creditas: Conhecida pelo crédito com garantia, a Creditas agora oferece o Crédito do Trabalhador, com empréstimos consignados totalmente digitais para empregados CLT. Sua plataforma é um exemplo do uso de dados alternativos para precificação de risco personalizada.
- Inter: Um dos primeiros bancos digitais do Brasil a oferecer consignado INSS e CLT totalmente online, o Inter está levando seu modelo para o mundo, combinando contratação sem atrito com uma gestão de risco rica em dados.
- Jeitto: Originalmente uma provedora de crédito pelo celular, a Jeitto expandiu para o crédito vinculado à folha de pagamento para oferecer financiamento com juros menores, levando acesso responsável ao crédito para segmentos de menor renda.
- PicPay: Um nome conhecido no Brasil, o PicPay agora funciona como um marketplace digital de consignado INSS e público, conectando tomadores diretamente a instituições financeiras de primeira linha por meio de uma interface digital intuitiva.
3. Embedded finance: como o Brasil está transformando o acesso financeiro em vantagem de ecossistema
O embedded finance, ou a integração de serviços financeiros em plataformas não financeiras, é há anos uma das principais tendências do setor de fintechs.
Mas, em 2025, ele entra em uma nova fase de maturidade no Brasil, em que embedded finance não significa apenas oferecer empréstimos ou pagamentos dentro de um app. Significa permitir que transações, crédito e avaliação de risco aconteçam de forma fluida dentro de outras experiências digitais.
Impulsionado pelo Pix, pelas regulações de open finance e por uma infraestrutura de risco flexível, o Brasil se tornou uma referência global em interoperabilidade. Isso permitiu que plataformas de diversos setores, do varejo e da logística à energia e ao entretenimento, incorporem finanças de maneiras que geram impacto econômico real.
Essa evolução mostra como o embedded finance deixou de ser um produto para se tornar um modelo operacional. Ao dar às equipes de risco ferramentas no-code, acesso unificado a dados e decisões com IA, as empresas passam a poder lançar e otimizar ofertas financeiras diretamente dentro de seus ecossistemas. Com isso, a inclusão financeira se torna um recurso nativo, e não algo pensado depois.
Inovadores de destaque:
- EBANX: Líder global em pagamentos, oferece experiências de checkout localizadas em toda a América Latina, incorporando serviços financeiros transfronteiriços aos fluxos do e-commerce global.
- Olist: Ao conectar pequenos varejistas a vários marketplaces, a Olist incorpora ferramentas financeiras e logísticas que simplificam a operação e abrem novo acesso a crédito.
- StoneCo: Antes uma processadora de pagamentos, a StoneCo hoje oferece uma plataforma completa para PMEs gerenciarem pagamentos, capital de giro e analytics, aproximando comércio e crédito.
- UME: Uma rede de crédito e pagamentos nativa do Pix, a UME permite que varejistas ofereçam parcelamento flexível na loja física e online, um exemplo de embedded finance impulsionando o crescimento da economia real.
Os 25 inovadores para ficar de olho
Em 2025, a história da inovação financeira brasileira entrou em uma nova era. Depois de anos de preparação, com a regulação do open finance, a ascensão do Pix e a modernização do crédito digital, o mercado chegou a um ponto de virada em que tecnologia, política pública e comportamento do consumidor finalmente estão alinhados.
O que está mudando agora é a escala e a velocidade da inovação. A nova geração de fintechs não está apenas criando produtos; está redefinindo modelos de negócio inteiros em torno de uma infraestrutura de risco mais inteligente, crédito inclusivo e acesso financeiro embarcado.
Para destacar as empresas que lideram essa transformação, reunimos os Top 25 Inovadores de 2025 da Taktile. Entre esses 25 inovadores, vemos três temas poderosos: prevenção a fraudes, modernização do crédito e embedded finance definem a próxima era das fintechs brasileiras.
Juntos, eles representam quatro camadas de inovação: os bancos digitais que lideram o acesso financeiro, as instituições de crédito que reinventam o empréstimo, os construtores de infraestrutura que sustentam pagamentos seguros e as plataformas que incorporam finanças ao dia a dia.
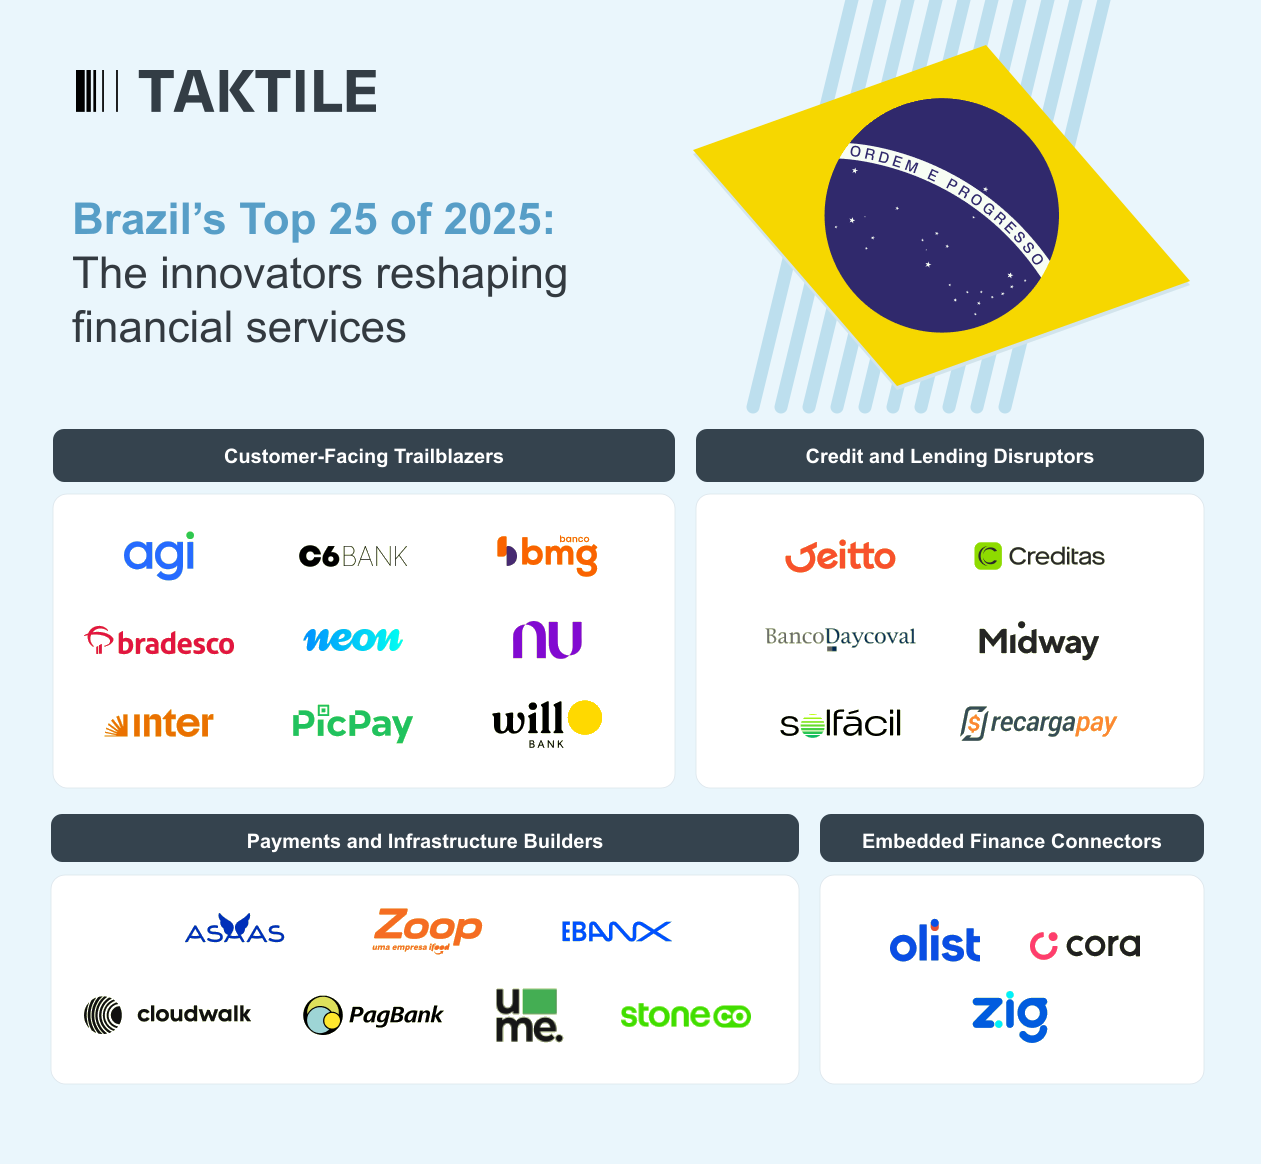
Bancos e super apps: inovadores voltados ao cliente
- Agibank: Banco digital em primeiro lugar e especialista em empréstimos INSS, que moderniza o crédito consignado por meio de distribuição omnichannel.
- BMG: Veterano em cartões de benefício e crédito INSS, o BMG continua digitalizando a experiência do cliente sem abrir mão de sua forte rede de correspondentes.
- Bradesco: Um dos maiores bancos do Brasil, que usa onboarding digital e atendimento com IA (Bia) para modernizar o crédito consignado e o varejo.
- C6 Bank: Banco cloud-native e exclusivamente mobile, com contas globais, cartões e crédito orientado por dados, e crescimento acelerado entre consumidores mais jovens.
- Inter: Banco totalmente digital que oferece consignado INSS e CLT, investimentos digitais e serviços bancários internacionais para brasileiros no exterior.
- Neon: Pioneiro em onboarding de crédito em tempo real e orientado por dados, atende os desbancarizados do Brasil com crédito consignado instantâneo.
- Nubank: O maior banco digital da América Latina, que reinventa o banco de varejo com um modelo mobile-first e sem tarifas, e já levou mais de 100 milhões de usuários ao sistema financeiro formal.
- PicPay: Um super app que une pagamentos, poupança e crédito consignado, agora integrado aos principais bancos para ampliar a inclusão.
- Will Bank: Democratiza o acesso a cartões de crédito e empréstimos pessoais com um modelo mobile-first e inclusivo.
Inovadores em crédito: originadores modernos que usam folha de pagamento ou dados alternativos
- RecargaPay: Evoluindo de app de pagamentos para plataforma de crédito, a RecargaPay está se expandindo para o crédito vinculado à folha e para empréstimos a PMEs.
- Creditas: Uma das principais instituições de crédito ao consumidor, que usa garantias e dados de folha de pagamento para oferecer produtos de crédito personalizados e mais baratos.
- Jeitto: Fintech focada em crédito que viabiliza empréstimos com desconto em folha para consumidores antes excluídos dos sistemas tradicionais de crédito.
- Solfácil: A primeira plataforma de crédito para energia limpa do Brasil, que financia projetos solares residenciais e comerciais em escala.
- Midway: A fintech ligada ao varejo que integra crédito, seguros e financiamento de e-commerce para impulsionar a fidelidade do consumidor.
- Daycoval: Banco especializado que combina operações INSS com crédito para pequenas empresas, conhecido por sua gestão de risco disciplinada.
Construtores de pagamentos e infraestrutura: instituições que sustentam a prevenção a fraudes, o Pix, as APIs e os serviços para lojistas
- ASAAS: Simplifica as operações financeiras de PMEs ao reunir cobrança, pagamentos e automação de crédito em um único hub.
- CloudWalk: Uma rede baseada em blockchain que oferece processamento de pagamentos instantâneo e de baixa taxa para lojistas em todo o Brasil.
- EBANX: Viabiliza pagamentos transfronteiriços para lojistas globais, ampliando o acesso ao consumidor latino-americano.
- PagBank: Transformou maquininhas em super apps, unindo banco digital, pagamentos e gestão financeira.
- StoneCo: Uma potência no segmento de PMEs, com pagamentos, banco e crédito integrados, redefinindo como pequenas empresas cuidam das finanças.
- UME: Uma rede nativa do Pix que leva pagamentos parcelados e crédito diretamente para o ambiente do varejo.
- Zoop: Provedora de finance-as-a-service que sustenta pagamentos embarcados e contas digitais por meio de sua plataforma de APIs.
Plataformas de embedded finance: habilitadores de ecossistemas que incorporam finanças a outros setores
- Cora: Um neobanco B2B digital criado para PMEs, com automação de fluxo de caixa, pagamentos via Pix e soluções de crédito empresarial.
- Olist: Dá aos pequenos varejistas ferramentas de vendas multicanal, financiamento e logística.
- Zig: Viabiliza pagamentos sem dinheiro e venda de ingressos em eventos ao vivo por meio de uma carteira unificada e uma solução de POS.
O futuro da inovação financeira no Brasil
Ao olharmos para a próxima fronteira, fica claro que os inovadores financeiros do Brasil estão construindo a base para serviços orientados por dados e competitivos globalmente. A convergência entre infraestrutura de risco flexível, open finance e decisões orientadas por IA está criando uma base poderosa para o crescimento sustentável.
Na Taktile, acreditamos que a próxima onda de sucesso será das instituições capazes de combinar velocidade, transparência e experimentação em suas estratégias de decisão. A capacidade de testar, adaptar e otimizar modelos de crédito e fraude em tempo real vai definir os líderes de mercado da próxima década.
O ecossistema fintech do Brasil provou uma coisa: quando a inovação encontra a inclusão, os resultados são transformadores. Os Top 25 de 2025 não estão apenas remodelando os serviços financeiros. Eles estão preparando o terreno para um futuro financeiro mais inteligente, mais conectado e mais equitativo.