
Além do credit scoring: um framework de tomada de decisão para um crédito rentável

A maioria dos credores depende do application scoring para determinar o risco de inadimplência dos solicitantes ao tomar decisões de crédito. O principal instrumento na caixa de ferramentas de um credor é o modelo de Probabilidade de Inadimplência (PD), que orienta a concessão de crédito. Para reduzir as taxas de inadimplência dos empréstimos ruins e aumentar a aprovação dos bons, os credores investem pesado na melhoria contínua desses modelos de PD para ordenar o risco de inadimplência com mais precisão.
Uma estratégia comum que os credores usam para maximizar a rentabilidade é aproveitar os credit scores para comparar a receita potencial de juros dos empréstimos com a perda de crédito esperada. No entanto, essa abordagem tem limitações, pois depende exclusivamente da probabilidade de inadimplência como principal fator, deixando de lado outros fatores críticos.
Embora os modelos de PD sejam essenciais para reduzir perdas e impulsionar o crescimento da carteira, eles não foram feitos para prever o que os credores realmente querem. Os credit scores representam apenas uma fração de uma estrutura mais ampla que os credores usam para construir um negócio de crédito sólido e de alto retorno. À medida que um novo status quo ganha força, os credores adotam cada vez mais uma abordagem holística na tomada de decisão, que vai além do credit scoring.
Apresentamos: o framework de VPL
Enquanto a maioria dos credores continua a depender de modelos de Probabilidade de Inadimplência (PD) para avaliar o risco de inadimplência dos solicitantes e tomar decisões, muitos credores visionários adotaram uma cultura de Valor Presente Líquido (VPL) em seus processos decisórios. Nesse framework, cada empréstimo é visto como uma decisão de investimento, o que permite aos credores acompanhar de perto a unit economics do empréstimo e garantir a rentabilidade ao longo dos ciclos econômicos.
Podemos expressar o VPL de um empréstimo pela fórmula abaixo:
VPL do empréstimo = Valor do empréstimo ($) x Preço (%) - Custo de risco (%) - CAC ($)
Preço, Custo de risco (PD ou perda líquida de crédito) e CAC podem ser vistos como alavancas-chave para determinar os pontos ideais das decisões de crédito. Essa fórmula genérica também pode incluir outros componentes (por exemplo, custo de capital e taxas de conversão por canal), mas, na maioria dos casos, essas três alavancas bastam para equilibrar crescimento e rentabilidade.
Por exemplo, para acelerar o crescimento da carteira, os credores podem oferecer o menor preço possível (APR) com base na capacidade de pagamento e na sensibilidade a preço do cliente. Já para aumentar a rentabilidade, os credores podem acionar de forma tática as alavancas de Preço e Custo de risco para compensar o CAC. Um controle preciso do VPL do empréstimo permite, assim, equilibrar as metas de crescimento e de maximização do lucro.
Com a abordagem de VPL, os credores podem operacionalizar seus objetivos de adquirir clientes rentáveis (por exemplo, usando o VPL medido ao longo de seis meses de comportamento) e se concentrar em aumentar o valor do cliente ao longo da vida por meio de cross-sell e engajamento. Além disso, os credores podem aplicar uma taxa de desconto específica às originações (também conhecida como hurdle rate), permitindo que os investidores incorporem expectativas de Retorno sobre o Patrimônio Líquido (RoE) às estratégias de crédito.
Parte 1: Inovação em precificação
Aprofundando o raciocínio de VPL, a precificação é uma das primeiras alavancas que os credores tentam trabalhar ao otimizar a rentabilidade. No contexto do crédito ao consumidor, o preço de um produto é a taxa de juros cobrada pelo uso do capital do credor. Alinhar o apetite de risco, ou seja, o grau de risco de crédito que o credor está disposto a assumir, ao modelo de precificação é fundamental para manter uma estratégia de crédito saudável e sustentável.
Um instrumento tradicional para precificar produtos de crédito é o framework de Precificação Baseada em Risco (RBP). A lógica da RBP é simples: clientes mais arriscados pagam mais para compensar o risco. O problema, porém, é que uma abordagem simples baseada em risco não considera outros aspectos do comportamento do cliente, como a taxa de aceitação (a taxa em que os clientes aceitam as condições de crédito oferecidas em um mercado competitivo). Ignorar esses outros aspectos pode resultar em oportunidades perdidas de atrair clientes de menor risco que talvez sejam sensíveis a preço, mas poderiam contribuir positivamente para o retorno da carteira.
Reconhecer os desafios das abordagens tradicionais de precificação prepara o terreno para explorar como novos players, como fintechs e neobanks, lidam com essas complexidades.
Por que a precificação é crucial para a rentabilidade
Entender a importância da alavanca de preço é vital, especialmente para quem acaba de chegar ao mercado de crédito, como fintechs e neobanks. Embora esses entrantes possam priorizar, no início, escala e participação de mercado, espelhando estratégias que prosperaram nos setores de tecnologia e e-commerce, os serviços financeiros são diferentes. Nesse cenário, crescimento não se traduz automaticamente em lucro; o sucesso depende de alinhar com habilidade o product-market fit a uma estratégia de precificação. Isso dá prioridade a desenhar produtos de crédito com preços competitivos, em vez de contar apenas com a capacidade de disruptar o sistema financeiro tradicional e revolucionar as jornadas dos clientes.
O processo de precificação de empréstimos não opera no vácuo: ele se baseia em um ciclo dinâmico de feedback em que o mercado influencia como os preços são ajustados e atualizados para que os credores continuem competitivos.
Embora, na maioria dos produtos de crédito ao consumidor (com exceção dos cartões de crédito), clientes mais arriscados apresentem menor sensibilidade a preço do que os menos arriscados, essas tendências não são fixas. Os segmentos de clientes evoluem continuamente, impulsionados por mudanças demográficas, oscilações econômicas e preferências de consumo em transformação. Por exemplo, à medida que as gerações mais jovens ajustam suas prioridades financeiras ou aumentam sua poupança, elas podem alterar sua sensibilidade à dinâmica de preços.
Ao adaptar de forma estratégica seus produtos e modelos de precificação às necessidades em evolução de cada segmento de clientes, os credores não só aumentam a rentabilidade ao longo do ciclo econômico, como também formam uma base de clientes crescente e diversa. Essa abordagem permite que as pessoas aproveitem uma gama mais ampla de produtos de crédito para realizar seus objetivos, seja comprar uma casa, financiar a educação, expandir um negócio ou enfrentar imprevistos financeiros.
As estratégias de precificação vêm em todos os formatos e tamanhos
Para implementar estratégias de precificação com eficácia, os credores podem recorrer a diversas aplicações intimamente ligadas aos frameworks de VPL:
- Precificação em tempo real: Essa abordagem usa algoritmos de machine learning para analisar as condições atuais de mercado, as projeções de juros dos bancos centrais, as tendências macroeconômicas, os comportamentos dos clientes e as avaliações de risco. Ao incorporar esses fatores, os credores podem ajustar seus preços em tempo real para se manter competitivos e aumentar a rentabilidade. Além disso, ao alinhar as estratégias de precificação a indicadores macroeconômicos, os credores podem criar margens de segurança que antecipam mudanças futuras do mercado, garantindo uma originação de volume mais estratégica.
- Precificação por segmento com novas fontes de dados: Ao coletar, autenticar e analisar dados abrangentes sobre o panorama financeiro dos solicitantes, os credores podem refinar seus modelos de precificação com mais precisão. Pense nos dados de fluxo de caixa, que capturam entradas e saídas. Esse tipo de dado oferece uma visão mais granular do comportamento financeiro de consumidores e pequenas empresas do que os credit scores tradicionais. Ele dá mais sensibilidade para reconhecer mudanças na situação financeira do solicitante, permitindo decisões de precificação mais precisas e oportunas.
- Design inovador de produto: Ao criar estruturas de produto exclusivas, como bundling estratégico ou modelos de precificação escalonada, os credores podem se destacar no mercado e atrair um público mais amplo. Esse método sincroniza a precificação com o valor percebido do produto e com as preferências específicas dos clientes, aumentando tanto a atração quanto a retenção.
- Abordagem de testar e aprender com o feedback dos usuários: Ao manter um diálogo ativo com os clientes e implementar ciclos de testar e aprender na precificação dentro de seus frameworks de gestão de risco, os credores podem ajustar suas estratégias com agilidade de acordo com o feedback real dos clientes. Essa metodologia iterativa facilita encontrar o ponto ideal entre garantir a satisfação do cliente e alcançar a rentabilidade financeira.
Ao incorporar essas aplicações às suas estratégias de precificação, os credores aumentam sua capacidade de navegar no cenário competitivo, alinhar a precificação às expectativas dos clientes e alcançar rentabilidade sustentável no longo prazo.
Parte 2: Inovação no custo de aquisição de clientes (CAC)
Nos últimos anos, as despesas com a aquisição de clientes digitais dispararam, influenciadas pelo aumento das taxas de fraude e pela saturação do mercado de crédito digital. Ainda assim, esse cenário dá aos credores a chance de reduzir de forma estratégica o custo de aquisição de clientes (CAC), mantendo a rentabilidade estável.
Ao refinar os critérios de decisão e priorizar o valor potencial do cliente ao longo da vida em vez dos custos iniciais de aquisição, os credores estão alcançando novos patamares em práticas de crédito rentáveis.
O papel crítico que o CAC pode desempenhar na rentabilidade
A importância da alavanca de CAC vai além da rentabilidade imediata: ela é um fator decisivo para o crescimento sustentável por meio da gestão estratégica de custos e do cross-sell.
Para entidades emergentes e de nicho no mercado de crédito, em especial as que recebem uma enxurrada de clientes novos no banco com saldos iniciais abaixo de US$ 1.000, um cenário comum entre a clientela de neobanks, a otimização do CAC é fundamental. Depender apenas da economia transacional do uso do cartão de débito não gera margens de lucro suficientes, o que torna necessário o cross-sell de produtos adicionais, sobretudo os ligados a crédito, para garantir a viabilidade financeira.
Esses desafios, quando encarados como oportunidades de refinar a visão sobre o CAC, permitem que essas entidades construam relacionamentos duradouros e conquistem posições de mercado distintas.
A chave para dominar a otimização de estratégias de crédito baseadas em CAC está em avaliar com precisão o valor presente da aquisição de clientes e em criar estratégias orientadas por dados para usar essa alavanca de forma eficaz. Isso não só aprimora os esforços de otimização do CAC, como também abre portas para segmentos de mercado antes inexplorados, promovendo prosperidade de longo prazo no universo do crédito ao consumidor.
As estratégias de CAC variam conforme seus objetivos e seu apetite de risco
Há várias estratégias de aquisição ligadas aos frameworks de VPL que os credores podem usar para gerenciar melhor a alavanca de aquisição:
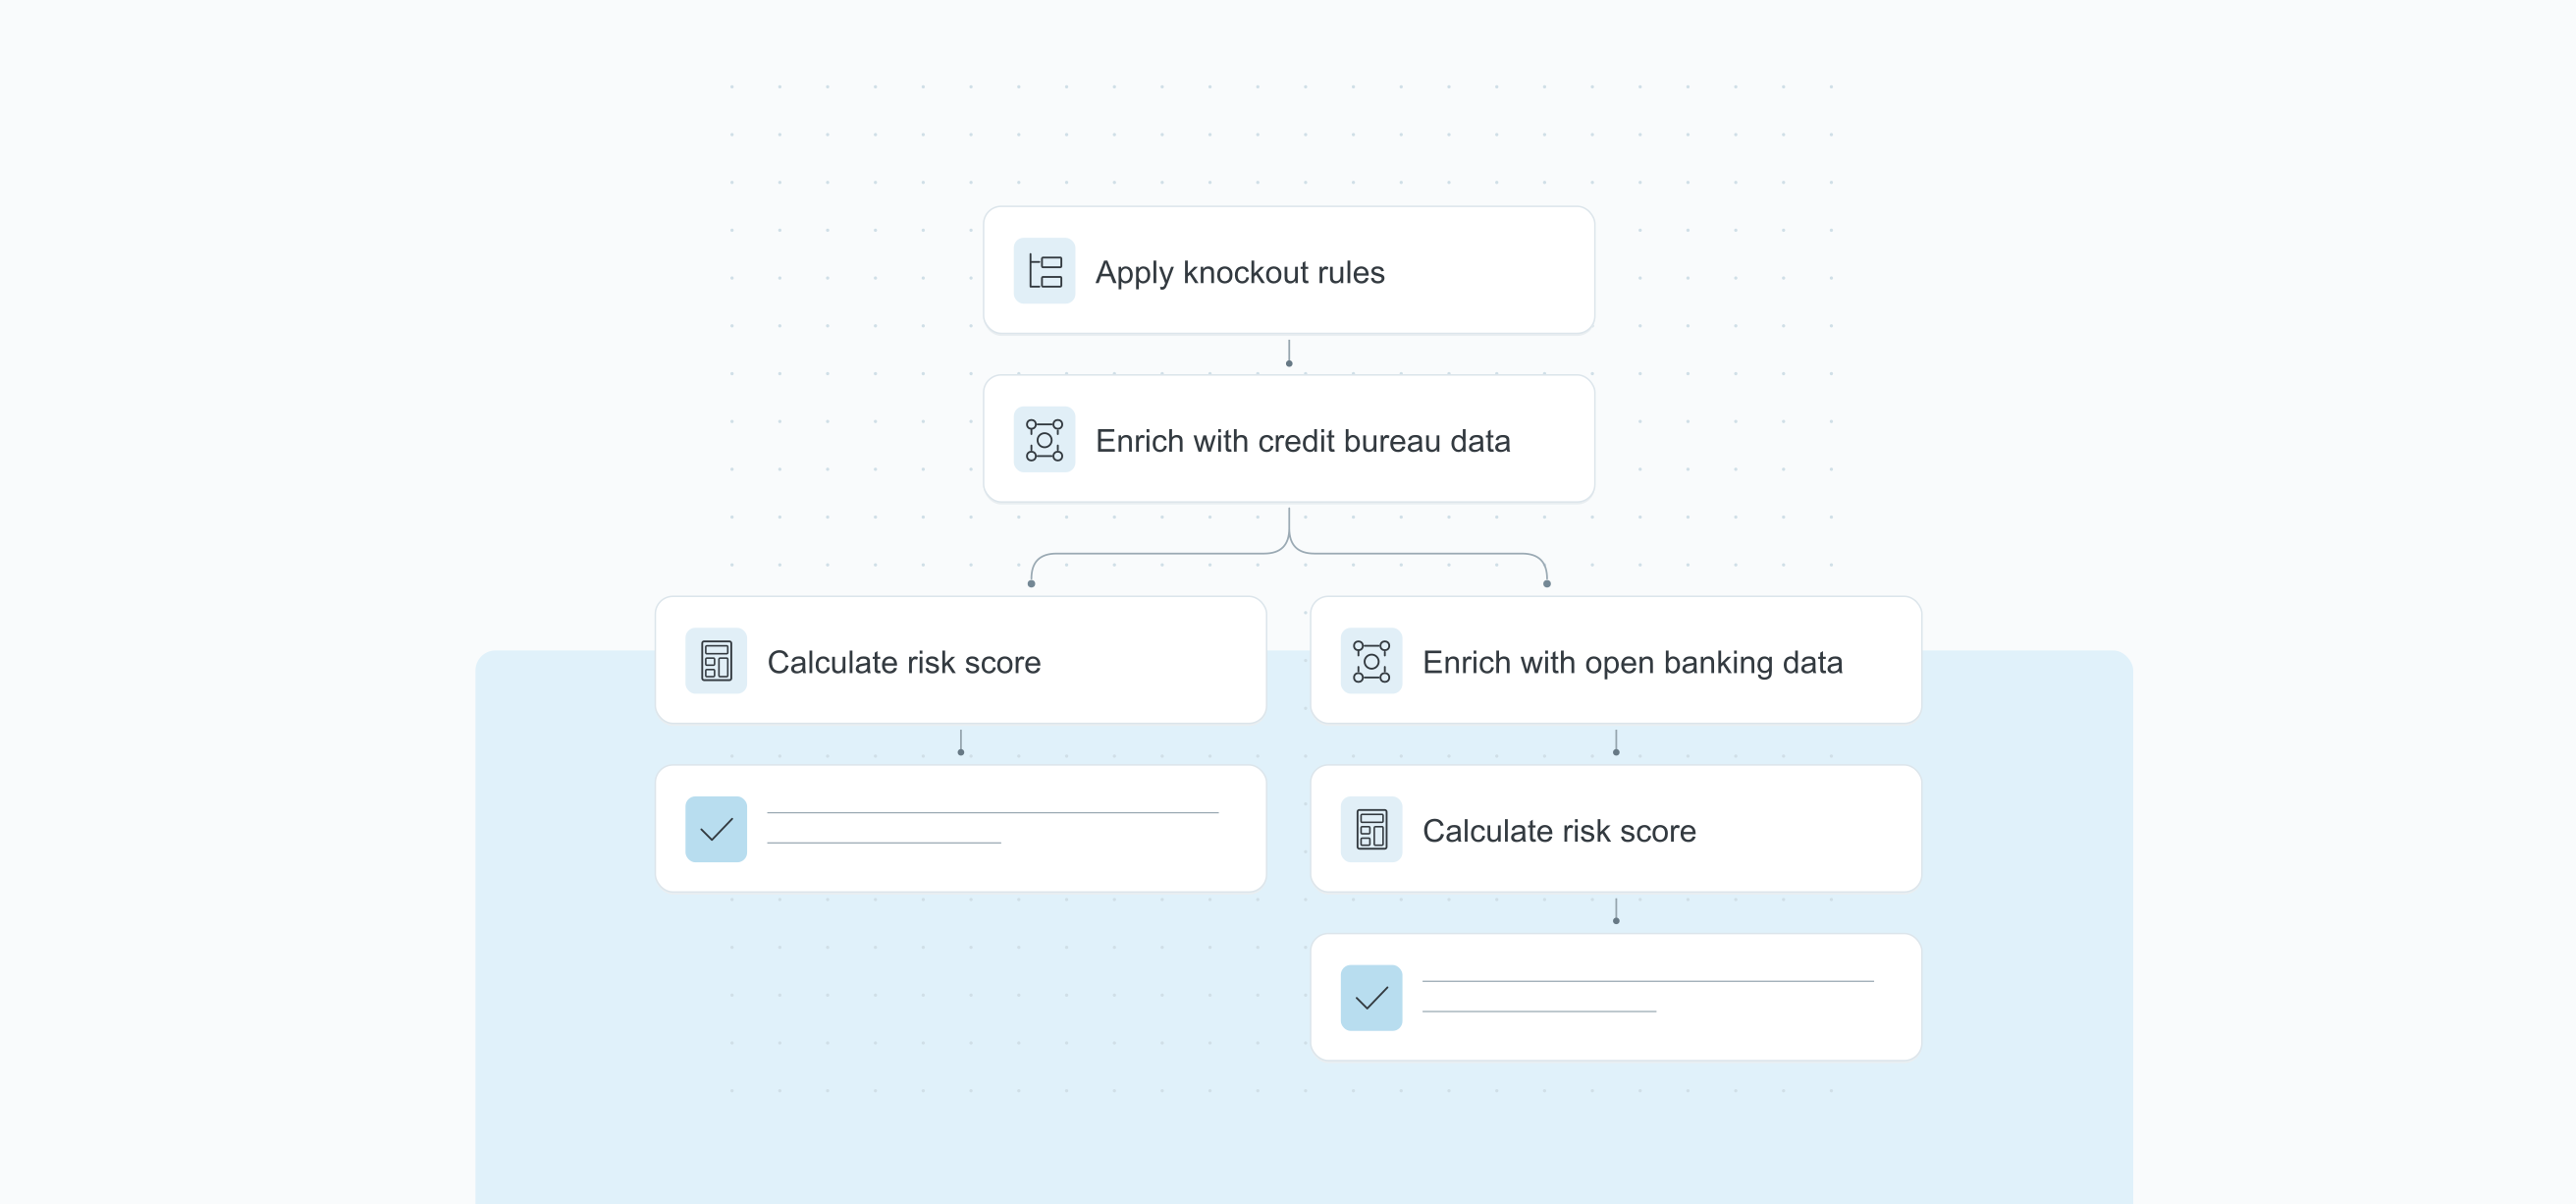
- Estratégia de aquisição otimizada e orientada por dados: Aproveitar dados externos abrangentes sobre segmentos de clientes permite que os credores prevejam o VPL das aquisições e identifiquem os clientes com maior probabilidade de gerar retorno positivo. Essa abordagem permite ajustar com precisão o Custo de Aquisição de Clientes (CAC) das novas contas, alinhando-o ao VPL projetado dessas contas.
Aqui, poder desenhar com facilidade fluxos de decisão de crédito segmentados, que seguem uma abordagem em "cascata" (waterfall), torna-se fundamental para que você incorra em custos de dados apenas nas partes certas do seu segmento, na etapa certa do processo de decisão de crédito.
- Network Layer: Aproveitar parcerias e co-branding com provedores de varejo e e-commerce permite reduzir os custos de aquisição ao atrair novos segmentos de forma orgânica e retê-los com ofertas de produtos personalizadas.
- Segmentação sob medida: Tratamentos personalizados, como promoções, canais e mensagens individualizados para cada segmento único de clientes, podem aumentar o engajamento dos usuários e criar relacionamentos sólidos.
Adaptar essas estratégias de aquisição pode ajudar os credores a acompanhar as tendências de mercado em evolução, aumentando sua capacidade de identificar clientes valiosos e cultivar relacionamentos duradouros que sirvam de base para o crescimento futuro do negócio.
O caminho à frente
No mundo do crédito, competitivo e em rápida evolução, os credores estão sob pressão constante para refinar suas estratégias em busca de um crescimento sustentável e rentável. Embora métodos tradicionais como o credit scoring e a precificação baseada em risco tenham tido papel crucial na gestão de riscos e na ampliação do alcance das carteiras, eles muitas vezes ficam aquém de mirar diretamente o objetivo final de aumentar a rentabilidade.
A adoção de frameworks de Valor Presente Líquido (VPL) marca uma mudança de paradigma nas práticas de crédito, como mostram os melhores desempenhos do mercado. Essa passagem do foco exclusivo na minimização de risco para a ênfase na maximização do lucro representa um marco estratégico. Ver cada empréstimo como um investimento permite que os credores ajustem as alavancas de rentabilidade com precisão, viabilizando decisões que harmonizam risco e retorno potencial a cada movimento estratégico.
O foco na rentabilidade, porém, não diminui a importância da gestão de risco. Pelo contrário: os frameworks de apetite de risco continuam críticos, oferecendo uma abordagem estruturada para definir níveis aceitáveis de risco e garantir uma margem de proteção contra perdas potenciais. Esse equilíbrio entre gestão de risco e tomada de decisão orientada ao lucro sustenta uma cultura de assunção prudente de riscos, vital para garantir o crescimento de uma carteira de crédito robusta.
Perguntas frequentes (FAQs)
O framework de Valor Presente Líquido (VPL) trata cada empréstimo como um investimento, ajudando os credores a avaliar a rentabilidade junto com o risco de inadimplência. Ao considerar a precificação do empréstimo, o custo de risco e o custo de aquisição de clientes (CAC), os credores podem otimizar suas decisões para o crescimento da carteira e para lucros sustentáveis.
Além dos credit scores, os credores podem usar frameworks de decisão holísticos que integram insights de fluxo de caixa, precificação dinâmica e otimização de CAC. Essa abordagem aumenta as aprovações, reduz os empréstimos ruins e alinha as estratégias de crédito a metas de receita de longo prazo.
Uma boa precificação de empréstimos equilibra risco e capacidade de pagamento do cliente. A precificação em tempo real e por segmento, combinada a estruturas de produto inovadoras, ajuda os credores a atrair clientes rentáveis e a manter taxas de juros competitivas. A precificação dinâmica garante crescimento sustentável mesmo em meio a mudanças econômicas.
O CAC afeta diretamente a rentabilidade dos novos tomadores. Com estratégias de aquisição orientadas por dados, parcerias e segmentação direcionada, os credores podem reduzir o CAC, focar em clientes de alto valor e maximizar o retorno da carteira no longo prazo.
As plataformas de decisão modernas permitem que os credores integrem frameworks de VPL, automatizem decisões de risco e precificação e executem experimentos em diferentes segmentos. Isso permite otimizar continuamente os empréstimos para crescimento, rentabilidade e valor do cliente ao longo da vida. Solicite uma demopara saber como a Plataforma de Decisão com IA da Taktile pode levar a um crescimento rentável para os credores.