
Do credit scoring à GenAI: como a tomada de decisão de crédito moderna evoluiu e o que vem a seguir

O campo da tomada de decisão de crédito está longe de ser estático. À medida que novas tecnologias surgem, os underwriters inovam continuamente para aprimorar aspectos críticos do processo, desde a previsão da probabilidade de inadimplência até a precificação dos empréstimos e a gestão eficaz dos clientes ao longo de todo o ciclo de vida do empréstimo.
Hoje, a IA Generativa (GenAI) está transformando a tomada de decisão de crédito com uma velocidade sem precedentes, e seus impactos no mundo real estão apenas começando a se revelar. Neste artigo, Romain Mazoué, Group Chief Risk Officer da Younited, explora a evolução da tomada de decisão de crédito, mergulha nos casos de uso de Inteligência Artificial (IA) e GenAI que estão moldando o setor e dá uma ideia do futuro, à medida que essas tecnologias se tornam parte integrante da operação dos credores.
Principais conclusões
- Da tomada de decisão de crédito manual à automatizada : Ao longo de décadas, as decisões de crédito evoluíram de processos manuais, baseados no julgamento humano, para sistemas altamente automatizados e orientados por dados, movidos por IA e machine learning (ML).
- Aproveitar dados diversos para obter melhores resultados: Com IA, ML e maior disponibilidade de dados, os credores agora conseguem analisar enormes volumes de dados tradicionais e não tradicionais, como atividade em redes sociais e pagamentos de contas de serviços públicos, o que viabiliza avaliações de crédito mais precisas e personalizadas.
- GenAI ampliando a capacidade de decisão: A IA Generativa acrescenta uma nova camada de sofisticação ao interpretar dados não estruturados, gerar insights e permitir interações semelhantes às humanas, avançando ainda mais as capacidades de IA e ML na tomada de decisão de crédito.
- Enfrentar os desafios para uma adoção sustentável: Apesar do seu potencial, a adoção ampla da GenAI exige que as instituições financeiras mitiguem riscos ligados a viés, governança e confiabilidade dos sistemas, para garantir aplicações justas e éticas.
- Moldar o futuro do crédito centrado no cliente: Ao integrar a GenAI de forma responsável, os credores podem agilizar a tomada de decisão de crédito e, ao mesmo tempo, estimular inovação, inclusão e eficiência, redefinindo os padrões do setor para serviços financeiros voltados ao cliente.
Uma breve história da tomada de decisão de crédito
O processo de concessão de crédito evoluiu de forma significativa ao longo do tempo, de avaliações manuais e subjetivas para sistemas altamente automatizados e orientados por dados. A seguir, uma cronologia detalhada do sistema de tomada de decisão na concessão de crédito:
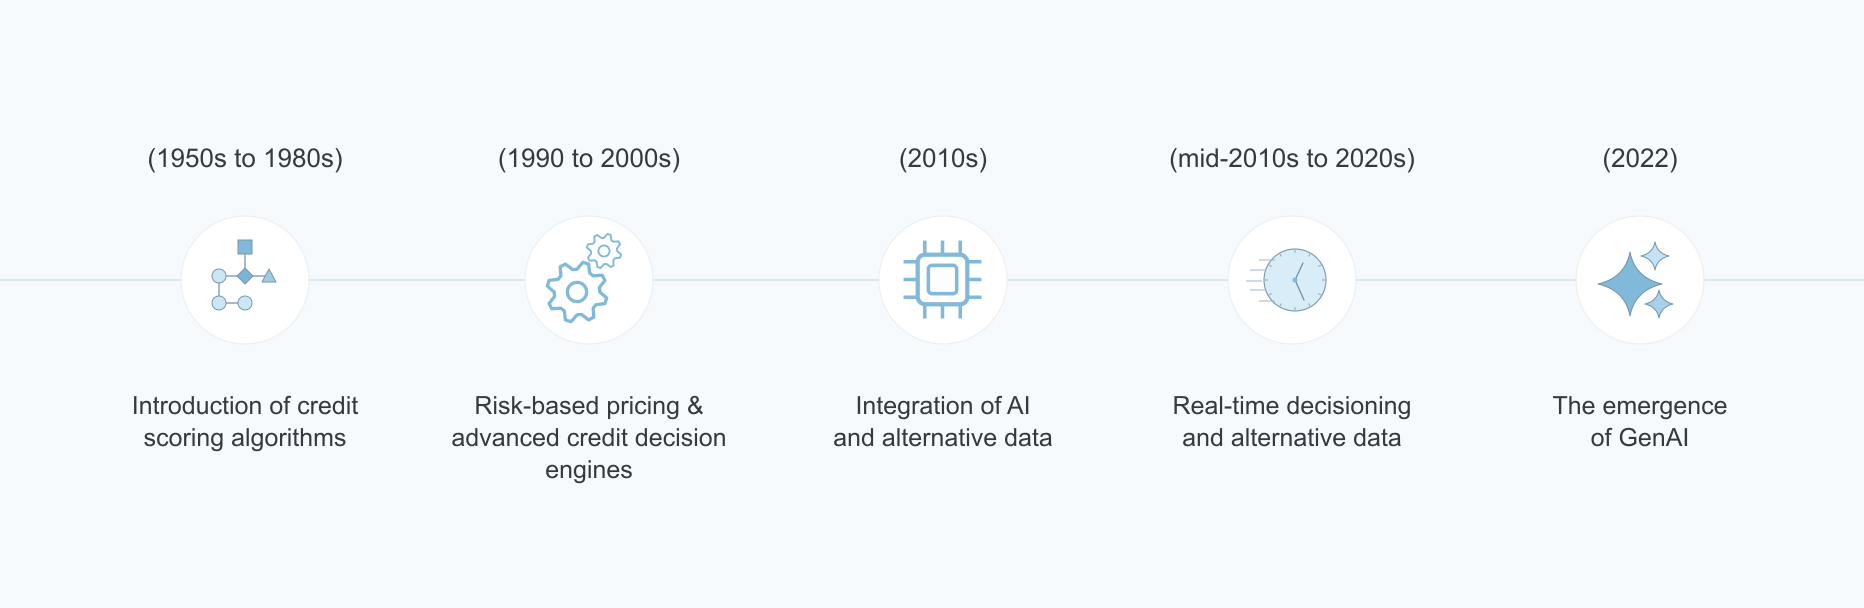
1. Surgimento dos algoritmos de credit scoring (décadas de 1950 a 1980)
Underwriting manual e julgamento de especialistas
Nos primórdios da concessão de crédito, as decisões eram tomadas manualmente por gerentes de crédito ou underwriters. Essas pessoas analisavam as informações financeiras do solicitante, como renda, dívidas e características pessoais, para avaliar sua capacidade de crédito. O processo era altamente subjetivo e podia sofrer a influência de vieses, como raça, gênero ou julgamentos pessoais sobre o caráter do solicitante. Essa abordagem manual era demorada e sujeita a inconsistências.
Surgimento dos algoritmos de credit scoring
A primeira grande mudança na concessão de crédito veio com o desenvolvimento dos modelos de credit scoring na década de 1950. A FICO (Fair Isaac Corporation), fundada em 1956 por Bill Fair e Earl Isaac, lançou um dos primeiros modelos de credit score para credores. Esses primeiros modelos eram desenhados para negócios específicos e não eram aplicáveis de forma universal a diferentes setores. Outros três grandes players do credit scoring também surgiram nesse período.
- Experian: A empresa foi fundada em 1980 como CCN Systems, em Nottingham, na Inglaterra. A filial americana da Experian tem raízes em 1897, quando Jim Chilton criou a Merchants Credit Association.
- Equifax: Fundada originalmente como Retail Credit Company em 1899 por Cator e Guy Woolford, em Atlanta, na Geórgia. A empresa mudou de nome para Equifax em 1979.
- TransUnion: Criada em 1968 como holding da Union Tank Car Company. Em 1969, a TransUnion adquiriu o Credit Bureau of Cook County, marcando sua entrada no setor de relatórios de crédito.
Na década de 70, a Fair Credit Reporting Act (FCRA) passou a regular a coleta de informações pessoais de crédito e o acesso dos clientes aos relatórios de crédito nos EUA.
Na década de 1980, os bureaus de crédito começaram a digitalizar os dados dos consumidores, e os algoritmos de credit scoring passaram a ser adotados de forma mais ampla. Em 1989, a FICO lançou seu primeiro modelo de credit score "universal", que podia ser usado por qualquer credor por meio de agências de informações de crédito como Equifax, Experian ou TransUnion. Isso marcou o início de uma abordagem mais padronizada e objetiva para avaliar o risco de crédito.
Nessa época, a precificação fixa era a norma, apesar das diferenças significativas nos custos por cliente (especificamente o custo de risco), com a APR do empréstimo sendo alterada apenas por julgamento de especialistas.
2. Precificação baseada em risco e motores avançados de decisão de crédito (1990 a 2000)
Uso mais amplo do credit score
Na década de 1990, sistemas de underwriting mais complexos começaram a surgir, primeiro com produtos de cartão de crédito, antes de ganhar tração significativa em outros produtos de crédito, em especial no setor hipotecário. Criados por pioneiros como as empresas patrocinadas pelo governo dos EUA Fannie Mae e Freddie Mac, esses sistemas buscavam agilizar o processo de underwriting ao automatizar a avaliação da capacidade de crédito do tomador com base em critérios predefinidos, como credit scores e índices de endividamento sobre a renda. Esses novos sistemas reduziram de forma significativa o tempo necessário para aprovar empréstimos e melhoraram a consistência das decisões.
No início dos anos 2000, os avanços em poder de processamento e análise de dados levaram ao desenvolvimento de modelos estatísticos mais sofisticados, como a regressão logística, para prever o risco de inadimplência com mais precisão. Os bancos passaram a contratar cientistas de dados e estatísticos para desenvolver esses modelos, treinados com grandes conjuntos de dados contendo centenas de variáveis sobre o comportamento dos tomadores. Os motores de decisão de crédito foram, aos poucos, se tornando parte integrante do tech stack das instituições financeiras, permitindo decisões em tempo real com base em uma ampla gama de dados dos tomadores.
Em paralelo, diversos eventos contribuíram para um uso mais amplo do credit scoring e para uma melhor precificação dos empréstimos:
- Regulamentação nos EUA e disponibilidade do credit score
O Congresso dos EUA aprovou a Fair and Accurate Credit Transaction Act em 2003. A lei permitia que os consumidores solicitassem e obtivessem um relatório de crédito gratuito a cada 12 meses de cada uma das três empresas nacionais de informações de crédito ao consumidor (Equifax, Experian e TransUnion). No entanto, a adesão foi lenta, devido à falta de divulgação e de conscientização dos consumidores. - Regulamentação Basel II
Os requisitos da Abordagem Baseada em Classificações Internas (IRBA) do Basel II foram divulgados oficialmente em junho de 2004. Esse framework permitiu que os bancos usassem suas próprias classificações internas para avaliar o risco de crédito e calcular as exigências de capital regulatório, desde que cumprissem certas condições mínimas e recebessem a aprovação de seus supervisores nacionais.
Ao permitir que os bancos desenvolvessem e usassem seus próprios modelos, a IRBA incentivou as instituições a melhorar suas práticas de gestão de risco. Os bancos foram estimulados a adotar técnicas de modelagem mais sofisticadas para avaliar e gerenciar melhor suas exposições a risco de crédito por meio da estimativa de parâmetros de risco. Esses modelos permitiram uma avaliação mais dinâmica do risco de crédito, incorporando fatores de risco tanto observáveis quanto não observáveis.
A IRBA introduziu exigências regulatórias rigorosas para a validação e a aprovação de modelos. Os bancos tinham de demonstrar que seus modelos internos eram robustos, precisos e consistentes com os padrões regulatórios. Isso levou a um escrutínio maior das práticas de modelagem e incentivou a melhoria contínua dos processos de desenvolvimento e validação de modelos.
3. Capital One e a precificação baseada em risco
Os primeiros inovadores foram além do credit scoring e passaram a fazer uma modelagem sofisticada de vários fatores adicionais, incluindo churn, eficiência de marketing, valor do cliente ao longo da vida e scoring de rentabilidade.
Na década de 1990, a Capital One desenvolveu uma abordagem inovadora de marketing direcionado, com foco na análise de rentabilidade do cliente, e alcançou um sucesso notável como emissora líder de cartões de crédito. A empresa manteve sua vantagem competitiva ao investir em infraestrutura e pessoas e ao aprimorar continuamente sua expertise por meio de uma metodologia de "testar e aprender". A estratégia "baseada em informação" da Capital One consistia em implantar uma abordagem avançada de precificação baseada em risco.
3. Integração de IA e dados alternativos (anos 2010)
O salto seguinte na concessão de crédito veio com a integração das tecnologias de Inteligência Artificial (IA) e Machine Learning (ML). Essas ferramentas permitiram que os credores analisassem enormes volumes de dados tradicionais e não tradicionais (por exemplo, atividade em redes sociais ou pagamentos de contas de serviços públicos) para tomar decisões de crédito mais precisas.
Os sistemas orientados por IA conseguiam avaliar a confiabilidade do tomador além das métricas convencionais, como os credit scores, ampliando o acesso ao crédito para pessoas com histórico de crédito limitado. A IA também melhorou a avaliação de risco ao identificar padrões no comportamento dos tomadores que os modelos tradicionais poderiam deixar passar. No entanto, surgiram vários desafios com a nova geração de modelos, em especial a falta de transparência e o risco potencial de vieses nos modelos que levem à discriminação.
O uso crescente de dados alternativos impulsionou o surgimento dos modelos de IA. Ao aproveitar melhor grandes conjuntos de dados diversos e correlacionados de forma não linear, os modelos de IA mostraram sua superioridade em relação aos modelos estatísticos tradicionais. Na tomada de decisão de crédito, os dados alternativos geralmente incluem (i) dados de open banking, (ii) histórico de pagamentos de contas de serviços públicos e de aluguel, (iii) dados administrativos abertos e (iv) pegada digital. Essa abordagem tem se mostrado especialmente benéfica para populações mal atendidas, como imigrantes recentes ou trabalhadores da gig economy, que de outra forma poderiam ficar de fora dos sistemas de crédito tradicionais.
4. Tomada de decisão em tempo real e dados alternativos (meados dos anos 2010 até os anos 2020)
Hoje, muitos credores usam análise de dados em tempo real para tomar decisões instantâneas sobre pedidos de empréstimo. Os sistemas automatizados agora conseguem integrar fontes de dados alternativas, como histórico de pagamento de aluguel ou contas de serviços públicos, para avaliar tomadores que talvez não tenham um histórico de crédito robusto. Essa mudança tornou o crédito mais inclusivo, sem abrir mão de práticas rigorosas de gestão de risco.
Além disso, os sistemas modernos de decisão agora permitem mais agilidade, com regras configuráveis que podem ser ajustadas sem uma reprogramação extensa. As plataformas de decisão SaaS, por exemplo, permitem que os credores desenhem e testem fluxos e modelos de decisão em tempo real, altamente segmentados e sob medida para a sua base de clientes.
5. O surgimento da GenAI (2022)
Embora os modelos de IA existam há décadas, desde a década de 1980 com as regressões logísticas, eles eram limitados por conjuntos de dados menores e menos poder computacional. Em contraste, as bases dos modelos de GenAI são relativamente recentes, começando com o desenvolvimento dos modelos Transformer pelo Google em 2017 e o lançamento do BERT em 2018. O BERT foi um marco no processamento de linguagem, revolucionando a capacidade de entender o contexto por meio de sua arquitetura baseada em transformers.
Em novembro de 2022, a OpenAI lançou o ChatGPT, que rapidamente se tornou um produto revolucionário por sua capacidade de gerar texto semelhante ao humano. Em dois meses, ele conquistou mais de 100 milhões de usuários, tornando-se o aplicativo de consumo de crescimento mais rápido da história. Dois anos depois, os modelos de GenAI continuaram a melhorar, com vários novos grandes players competindo com o ChatGPT: Gemini, Android e Mistral, por exemplo.
Nos últimos dois anos, o desempenho dos modelos de LLM melhorou em ritmo acelerado, com as seguintes evoluções notáveis:
- As capacidades multimodais dos modelos ampliaram sua funcionalidade além da geração de texto, incluindo a geração de imagens e de código, o que alarga o escopo de aplicação.
- A otimização de desempenho e a personalização de modelos por meio de RAG, fine-tuning e prompt engineering ganharam maturidade.
- Hoje há uma integração mais forte de agentes de GenAI na maioria das soluções de software, por meio de chatbots, copilots e outros formatos.
- A eficiência e a escalabilidade dos modelos de IA generativa melhoraram, permitindo que lidem com cargas de trabalho maiores e ofereçam respostas mais rápidas, o que viabiliza interações em tempo real.
- Versões menores ou de código aberto dos modelos de GenAI melhoraram a portabilidade e a eficiência de custos.
Além disso, as capacidades de hardware acompanharam o hype da GenAI, com a Nvidia se tornando a empresa de maior valor de mercado do mundo, passando de US$ 500 bilhões para US$ 3,2 trilhões!
Esses exemplos ilustram a rapidez com que a GenAI passou de uma tecnologia novidade a uma ferramenta amplamente adotada em diversos setores, aumentando a eficiência e a personalização em inúmeras aplicações.
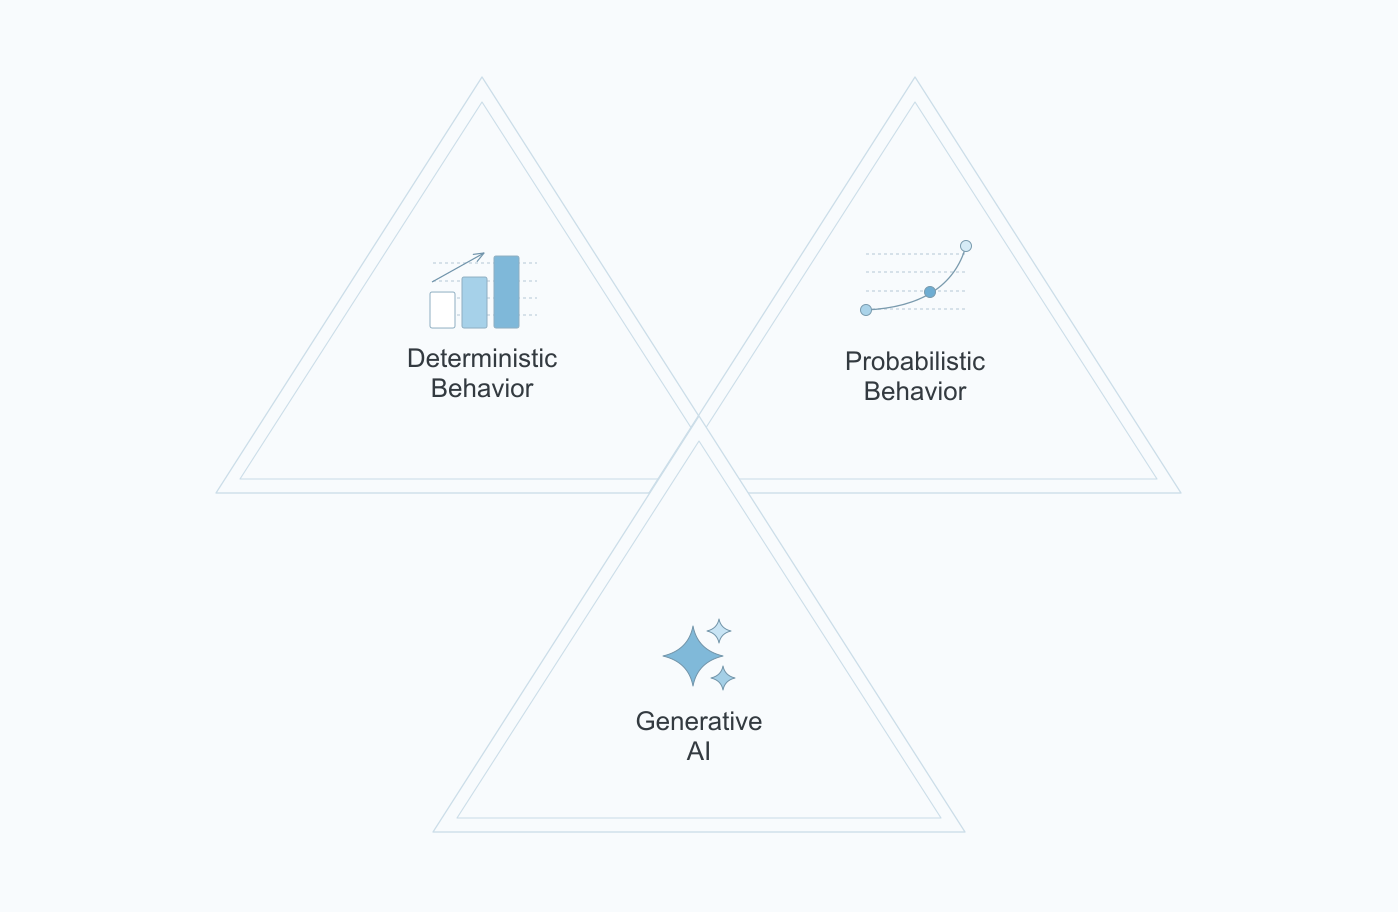
Nos últimos anos, tendências estruturais mudaram a forma como as decisões de crédito são processadas, em três fases. Primeiro, passamos de um comportamento determinístico baseado em regras de especialistas para um comportamento probabilístico com modelos de machine learning e deep learning, que conseguem aprender com os dados sem serem programados explicitamente. Depois, a terceira fase são os modelos de GenAI, que usam conteúdo para criar novo conteúdo e processar fluxos de trabalho complexos. Essas três gerações de modelos podem ser usadas juntas, de forma complementar.
Outra tendência notável é a migração de softwares proprietários, como SPSS ou SAS, para ferramentas e bibliotecas de código aberto (R, python). A comunidade open source impulsionou a inovação e a melhoria contínua ao disponibilizar novas ferramentas e algoritmos, como XG Boost ou CAR.
Casos de uso de IA e GenAI na tomada de decisão de crédito
Olhando de perto a segunda e a terceira fases mencionadas acima, no contexto da tomada de decisão de crédito e dos pedidos de empréstimo, a IA e a IA Generativa (GenAI) oferecem capacidades distintas que se complementam para aprimorar o processo de aprovação de empréstimos.
Capacidades da IA na tomada de decisão de crédito
Os modelos tradicionais de IA pensam como um cérebro dedutivo para tomar decisões. Eles podem ser usados em várias etapas de um framework de decisão de crédito, por exemplo:
- Análise preditiva e avaliação de risco: A IA usa análise preditiva para avaliar a capacidade de crédito ao analisar enormes conjuntos de dados, incluindo comportamento financeiro e padrões de gastos com base em open banking. Isso permite que os credores tomem decisões bem fundamentadas com rapidez e reduzam o risco de inadimplência. Esses modelos conseguem identificar relações não lineares e interações complexas em um grande volume de dados que a regressão logística poderia deixar passar.
- Detecção de fraude: A IA se destaca na identificação de padrões suspeitos e anomalias em tempo real, o que ajuda a prevenir atividades fraudulentas antes que elas afetem as instituições financeiras.
- Automação e eficiência: Os modelos de IA podem ajudar a automatizar tarefas repetitivas, como entrada de dados e verificações de compliance, melhorando os tempos de processamento e reduzindo erros humanos. Isso leva a aprovações de empréstimos mais rápidas e aumenta a eficiência operacional. Além disso, os modelos de IA podem automatizar o próprio processo de desenvolvimento de modelos, com seleção automática de features e de modelos, reduzindo a necessidade de intervenção manual.
Capacidades da GenAI na tomada de decisão de crédito
Os modelos de GenAI funcionam de forma parecida com o cérebro indutivo, pois podem demonstrar criatividade e abordagens de resolução de problemas. O novo conjunto de capacidades trazido pelos modelos de GenAI pode ser resumido da seguinte forma:
- Compreender: Processar em significado, fazer engenharia reversa e resolver problemas.
- Conversar: Diálogo semelhante ao humano, interação em linguagem natural e instrução.
- Criar: Geração de textos, imagens, código e conteúdo multimodal.
- Orientar: Coaching em tempo real.
- Comandar: Definição dos melhores fluxos de trabalho.
Embora esse novo conjunto de capacidades seja genérico, vemos cada vez mais exemplos de implementações bem-sucedidas de GenAI para tratar de temas de gestão de risco:
- Desenvolvimento de produtos: Programação com apoio de GenAI, testes de código, geração de documentação de código e identificação de tendências para impulsionar o desenvolvimento de novos produtos.
- Vendas e distribuição: Segmentação de clientes e análise de sentimento, ofertas hiperpersonalizadas, geração de conteúdo e otimização de preços.
- Operações: Onboarding, credit scoring, servicing, cobrança e underwriting aprimorado.
- Risco e compliance: Monitoramento de riscos e alertas antecipados, geração de relatórios de atividades suspeitas, monitoramento de contratos, prevenção e detecção de fraude e lavagem de dinheiro, resumo de documentos para o underwriting de crédito, ações proativas de recuperação e gestão do conhecimento de risco e compliance – tudo isso dentro do foco deste artigo.
- Funções de suporte: Autoatendimento para colaboradores, busca inteligente de conhecimento e geração de documentos.
- Tratamento de documentos: Processamento de dados não estruturados, como feedback de clientes ou documentos financeiros complexos, resumindo conteúdo, extraindo informações-chave e automatizando a geração de documentos. Essa capacidade agiliza o processo de tomada de decisão de crédito ao reduzir esforço manual e erros.
- Personalização e interação com o cliente: Aprimoramento do atendimento ao cliente por meio de interações personalizadas via chatbots, com suporte 24/7 e recomendações sob medida. A GenAI também pode gerar planos de pagamento personalizados com base no histórico financeiro do tomador.
IA versus GenAI
Há vários domínios em que os dois tipos de IA se complementam, como motores de recomendação e previsão de demanda. É importante ressaltar que a GenAI vai complementar as oportunidades da IA tradicional, não substituí-las!
Em resumo, enquanto a IA tradicional se concentra em análise preditiva, detecção de fraude e automação para agilizar os processos de tomada de decisão de crédito, a GenAI traz capacidades avançadas para lidar com dados não estruturados, aprimorar a personalização e gerar dados sintéticos para o treinamento de modelos.
Essas tecnologias complementares viabilizam práticas de crédito mais precisas, eficientes e centradas no cliente.
O que vem por aí na tomada de decisão de crédito na era da GenAI?
Risco de modelo
O risco de modelo é talvez o outro lado da sofisticação crescente e da complexidade cada vez maior dos modelos de decisão de crédito, com mais parâmetros. Desafios como a falta de transparência, o risco de viés discriminatório, a sensibilidade à qualidade dos dados e a explicabilidade limitada se tornam mais acentuados e geram preocupações significativas, em especial no setor financeiro, altamente regulado.
AI Act e outras regulamentações
O AI Act (AIA) da União Europeia tem implicações significativas para os modelos de decisão de crédito, pois classifica como "de alto risco" os sistemas de IA usados para credit scoring e avaliações de capacidade de crédito. O AIA impõe requisitos rigorosos a esses sistemas de alto risco, incluindo gestão de risco robusta, transparência, precisão, supervisão humana e medidas para prevenir discriminação ou resultados injustos. Essas regras buscam mitigar riscos potenciais, como viés ou falta de interpretabilidade, e ao mesmo tempo garantir que os modelos de crédito orientados por IA operem de forma responsável.
Ao promover responsabilidade e justiça, o AIA busca equilibrar os benefícios da IA, como maior eficiência e inclusão, com a proteção dos direitos fundamentais e da confiança do consumidor nos processos de decisão financeira. No entanto, isso também pode trazer desafios para os desenvolvedores de modelos europeus, já que os desafios e os custos de compliance podem prejudicar a inovação e o desempenho dos modelos.
Mais confiabilidade para os modelos de GenAI
Sabe-se que os modelos de GenAI às vezes produzem resultados inesperados. Em processos altamente regulados e sensíveis, como a tomada de decisão de crédito, essa limitação pode ser um obstáculo difícil. Inovações como a Retrieval-Augmented Generation (RAG) podem enfrentar problemas como as alucinações, garantindo que os resultados gerados pela IA se baseiem em dados factuais. Além disso, a capacidade da GenAI de gerar explicações transparentes para as decisões poderia aumentar a confiança de consumidores e reguladores e, ao mesmo tempo, dar aos solicitantes rejeitados um retorno mais humano.
Adoção mais ampla e impacto nos processos de tomada de decisão de crédito
À medida que o open finance se expande, a GenAI terá um papel central na integração de dados de várias instituições financeiras para oferecer avaliações de crédito abrangentes. Com mais confiabilidade e adaptações graduais nos fluxos de trabalho e nos softwares internos para acomodar essa nova geração de modelos, prevemos transformações significativas nos processos operacionais. Os modelos e agentes de GenAI se tornarão cada vez mais autônomos no processo de decisão de crédito, por meio da possibilidade de redes de segurança gerenciadas dinamicamente, acionadas por verificações ou controles com human-in-the-loop.
A tomada de decisão de crédito baseada em GenAI pode levar a decisões de crédito mais precisas e inclusivas, ampliando o acesso ao crédito para populações mal atendidas e reduzindo os riscos de inadimplência. No entanto, a adoção em larga escala exigirá que as instituições financeiras enfrentem riscos ligados a viés, governança e confiabilidade dos sistemas. Os modelos de GenAI têm o poder não só de agilizar a tomada de decisão de crédito, mas também de estimular inovação, inclusão e eficiência no setor financeiro, estabelecendo novos padrões para práticas de crédito centradas no cliente.
Perguntas frequentes (FAQs)
A tomada de decisão de crédito passou do underwriting manual e dos credit scores para modelos de crédito orientados por IA que aproveitam dados alternativos. Hoje, os credores estão adotando a IA Generativa (GenAI) para interpretar dados não estruturados e melhorar as decisões de crédito.
A IA ajuda os credores a avaliar o risco de crédito com mais precisão ao analisar grandes conjuntos de dados, detectar fraudes em tempo real e automatizar verificações de compliance. Isso permite aprovações de empréstimos mais rápidas, menores taxas de inadimplência e melhores experiências para o cliente.
A GenAI vai além da análise preditiva ao interpretar documentos, resumir dados financeiros complexos e criar interações personalizadas com os tomadores. Isso está ajudando os credores a tomar decisões de crédito mais transparentes, inclusivas e centradas no cliente.
O futuro está em combinar IA e GenAI para viabilizar avaliações de crédito em tempo real, explicáveis e altamente personalizadas. Com regulamentações como o AI Act da UE moldando a adoção, o uso responsável será essencial para continuar em conformidade e, ao mesmo tempo, aprimorar a tomada de decisão. Solicite uma demopara saber como aproveitar a GenAI em suas estratégias de decisão.