
Cómo ahorrar tiempo y dinero automatizando las decisiones de suscripción B2B
Préstamos09 ago 2023
Gracias a la gran innovación del sector fintech, los prestamistas B2B tienen ahora la oportunidad de transformar sus operaciones. Por fin es posible automatizar los procesos de suscripción, lo que significa que los prestamistas pueden escalar sus negocios sin tener que aumentar el gasto ni los recursos.
En este artículo le mostramos cómo la automatización puede transformar sus operaciones para tomar decisiones de suscripción más rápidas, inteligentes y seguras a escala.
Conclusiones clave
- Automatizar la suscripción B2B reduce la carga de trabajo manual, acelera las decisiones y baja los costos operativos, a la vez que mejora la coherencia y la transparencia.
- Empiece por algo pequeño: incluso una automatización parcial del filtrado previo o de la recopilación de datos puede aumentar notablemente la velocidad y la precisión.
- Amplíe gradualmente hacia la evaluación de riesgo y la fijación de precios automatizadas, manteniendo la supervisión humana en los casos complejos o de alto valor.
- Use fuentes de datos integradas y de alta calidad, como open banking y datos contables, para mejorar la precisión de la evaluación de riesgo y habilitar ofertas instantáneas.
- Automatice primero los segmentos de menor valor y alto volumen para aumentar la capacidad y captar ingresos de clientes antes desatendidos.
- Experimente y refine continuamente las reglas de la política de crédito para maximizar la precisión y la eficiencia de las decisiones de suscripción automatizadas.
Un drenaje de recursos: cómo los procesos de suscripción manual frenan el crecimiento a escala
Durante décadas, los prestamistas B2B han tenido dificultades para estandarizar su forma de evaluar el riesgo.
Las empresas tienen características distintas y a menudo requieren más respaldo financiero que los consumidores. Al decidir si otorgan financiamiento, los prestamistas piden a los solicitantes mucha documentación, que luego se revisa con detenimiento. Como resultado, una gran parte de la suscripción B2B se hace de forma manual.
Uno de los mayores desafíos de la suscripción manual es el costo. Tomar una decisión exige mucho tiempo y muchos recursos, y escalar las operaciones de forma eficaz puede resultar casi imposible. Por ejemplo, revisar manualmente cientos de documentos de un solo solicitante es difícil de hacer a escala.
Estas limitaciones hacen que los prestamistas rechacen con frecuencia, por ejemplo, las solicitudes de préstamos de menor valor de las pymes. Además, un proceso de revisión 100 % humano puede generar incoherencias y falta de transparencia en la toma de decisiones.
Los procesos de suscripción manual también afectan directamente la oferta de producto. Las solicitudes son complejas y los plazos para recibir una oferta son mucho más lentos.
Durante mucho tiempo, los prestamistas B2B han tenido que operar dentro de estos parámetros. Sin embargo, eso ya no es así.
La próxima frontera del crédito B2B es la automatización de decisiones
Con los avances en el software de automatización y la disponibilidad de datos, los prestamistas B2B tienen la oportunidad de incorporar más automatización en sus procesos de suscripción. Quienes están a la vanguardia del sector ya aprovechan estas tecnologías para escalar sus operaciones con éxito.
En un estudio reciente de Taktile, el 73 % de los prestamistas B2B reveló que quiere aumentar sus niveles de automatización en 2023, y el 27 % quiere ampliar su automatización de decisiones en más de 10 puntos porcentuales.
Los beneficios de la automatización de decisiones en el crédito B2B
- Al automatizar incluso solo una parte de su proceso de suscripción, puede reducir significativamente el tiempo y los recursos necesarios para tomar decisiones y, como resultado, aumentar su capacidad para tomar un mayor volumen de decisiones.
- Combinar la revisión humana con la automatización basada en datos puede aumentar drásticamente la precisión y la coherencia de sus capacidades de evaluación de riesgo.
- En cuanto a la experiencia de su prestatario, la automatización le permite simplificar su proceso de solicitud, acelerar los plazos de sus ofertas y ofrecer precios más atractivos.
Estos factores no solo reducen sus costos operativos, sino que también pueden ser el catalizador para mejorar las tasas de conversión y aumentar los ingresos al atender a clientes que antes habría rechazado.
Cómo aumentar la automatización de sus decisiones de suscripción
Para obtener estos beneficios, prestamistas de todo el mundo utilizan soluciones de decisión modernas, como Taktile. Estas soluciones ayudan a los prestamistas a convertir sus reglas de crédito en decisiones automatizadas y a usar datos para decidir mejor.
Sin embargo, dada la complejidad de la evaluación del riesgo empresarial, los prestamistas a menudo no pueden automatizar el 100 % de sus decisiones. Por eso, muchos comienzan con un enfoque de automatización gradual.
1. Empiece con pequeñas mejoras
Para algunos, automatizar solo uno o dos pasos de un proceso de suscripción manual puede tener un impacto enorme.
Por ejemplo, usar una herramienta que visualice su política de crédito de forma sencilla y automatice la recopilación de datos puede mejorar notablemente la velocidad, la precisión y la coherencia de sus decisiones.
2. Avance hacia la evaluación de riesgo y las decisiones automatizadas
Luego, puede avanzar hacia la creación de un flujo de decisión que evalúe automáticamente una parte (o la totalidad) de una decisión de suscripción.
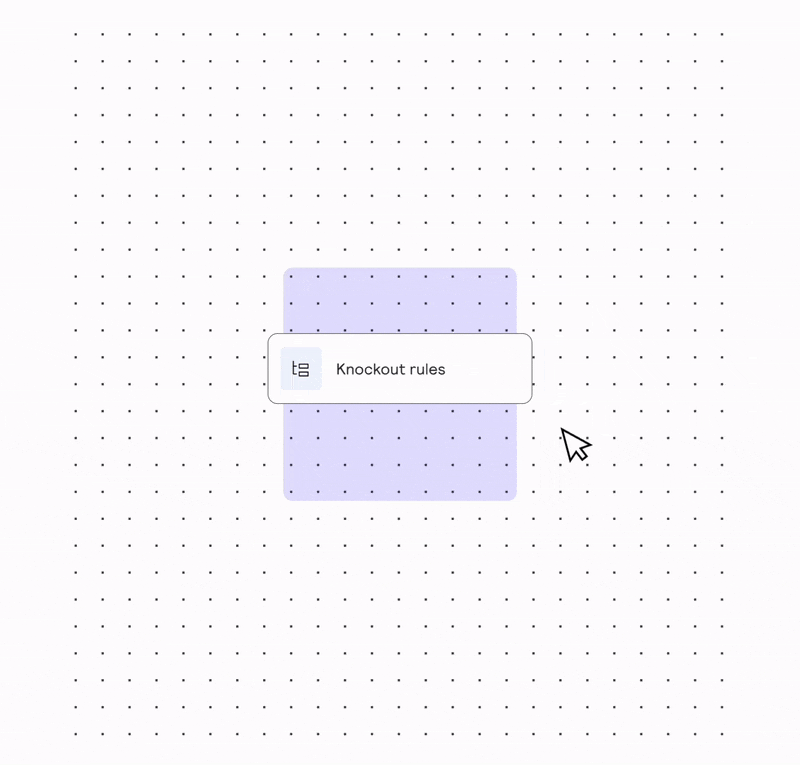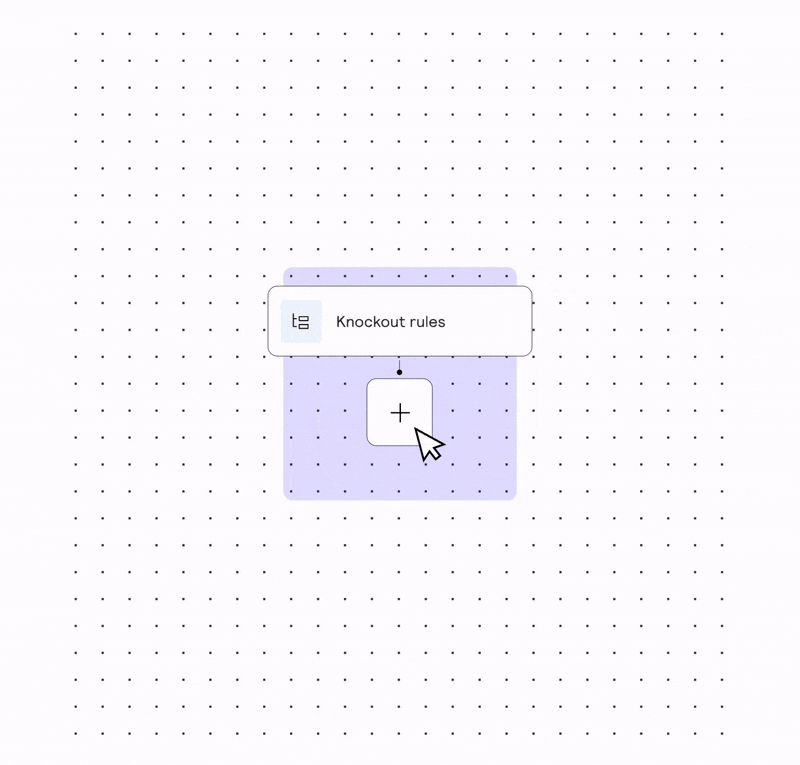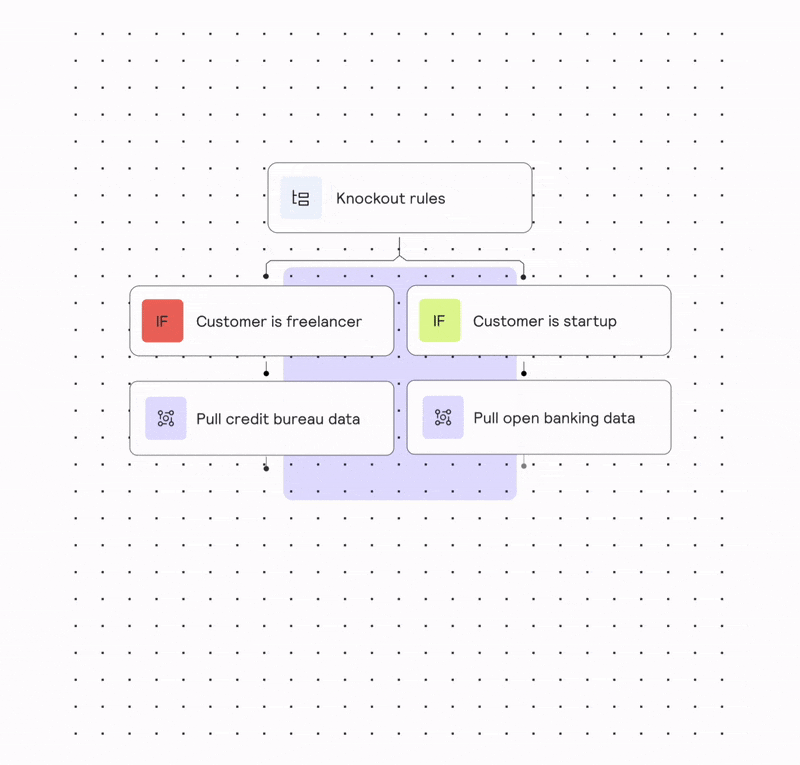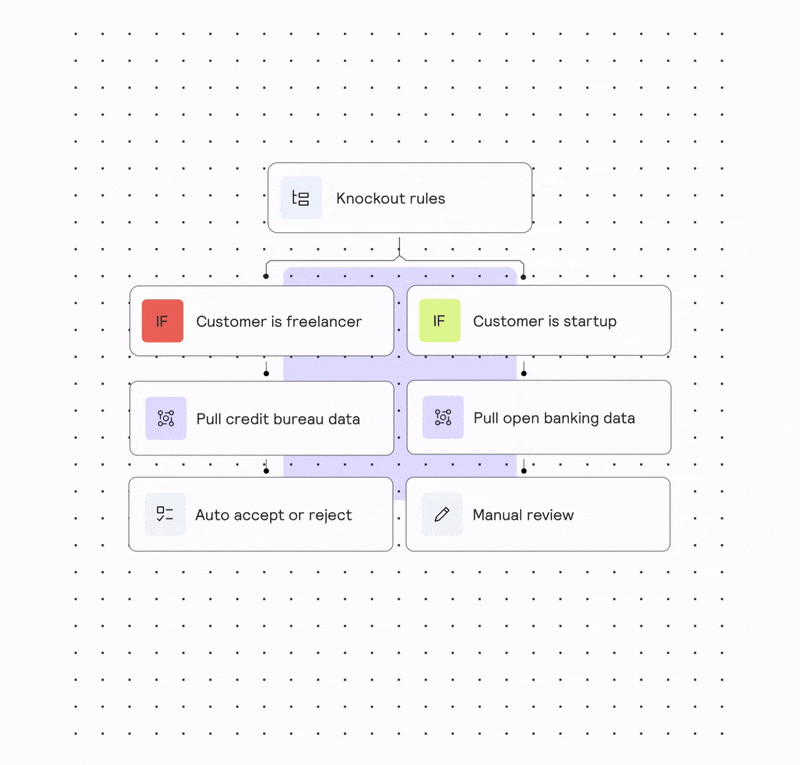
Por ejemplo, puede empezar automatizando solo el filtrado previo de los prestatarios y luego evolucionar hacia la automatización de toda la evaluación de riesgo y precios, asegurándose de que siempre haya alguien en su organización que revise y apruebe (o rechace) las decisiones finales.
"Al automatizar nuestra evaluación de riesgo con el motor de decisiones de Taktile, logramos reducir significativamente la cantidad de intervención manual en nuestro proceso de suscripción. Nuestros equipos pueden colaborar en las decisiones de suscripción de forma aún más eficaz, con transparencia y coherencia."
A partir de aquí, puede empezar a determinar para qué partes de su segmento de clientes puede automatizar decisiones con facilidad, por ejemplo, freelancers o pequeñas empresas con pocos empleados. Esto implica realizar evaluaciones de riesgo en tiempo real para generar ofertas instantáneas.
Automatizar las decisiones de incluso una pequeña fracción de clientes libera un tiempo valioso para evaluar el riesgo de los casos más complejos.
Al elegir qué decisiones automatizar, los prestamistas suelen considerar el valor de la decisión y con qué precisión pueden evaluar el riesgo del prestatario de forma automatizada.
Las decisiones de menor valor y mayor volumen suelen ser un punto de partida lógico, ya que tienden a implicar menos riesgo. En esta etapa suele haber una oportunidad de aumentar su potencial de ingresos automatizando decisiones para clientes a los que normalmente no tendría capacidad de atender, por ejemplo, empresas más pequeñas o más jóvenes, donde el valor de los préstamos puede ser menor.
3. Deje que los datos guíen su estrategia de automatización
Los datos de alta calidad son un componente crítico para poder hacer evaluaciones de riesgo precisas y, por lo tanto, decisiones de suscripción instantáneas. Por eso, la capacidad de una fuente de datos para respaldar la evaluación de riesgo de una parte específica de su segmento de clientes debería ser lo que defina la estrategia sobre qué decisiones automatizar.
En este punto, aprovechar fuentes de datos modernas, como transacciones de open banking y datos contables, le ayudará a obtener una visión más completa de la situación financiera actual de un prestatario y le permitirá tomar decisiones de suscripción más precisas.
Utilizar un proveedor de datos moderno que combine varias fuentes para darle señales sobre el riesgo de un prestatario tiene aún más impacto. Por ejemplo, muchos prestamistas usan Codat, un innovador proveedor de datos que combina datos de transacciones de open banking con datos contables para evaluar el riesgo de los prestatarios pyme. Y Dun & Bradstreet, otro proveedor de datos líder en el ámbito B2B, combina datos transaccionales, sectoriales y de mercado para ofrecer una imagen precisa del potencial de incumplimiento de un prestatario.
Una vez que haya elegido su primer segmento para automatizar, es clave seguir experimentando con las reglas de su política de crédito para afinar la precisión de sus decisiones automatizadas. Luego podrá pasar a automatizar por completo las decisiones de otras partes de su segmento de clientes.
La forma más rápida de mejorar la automatización de sus decisiones
Taktile es el motor de decisiones moderno que está transformando la forma en que los prestamistas B2B toman decisiones de suscripción.
Taktile facilita a los prestamistas B2B crear, ajustar y experimentar con flujos de decisión automatizados (y semiautomatizados) mediante una interfaz sencilla. Gracias a sus capacidades low-code y no-code, cada integrante del equipo, sin importar su experiencia técnica, puede colaborar para tomar decisiones con transparencia y coherencia. Además, los prestamistas pueden acceder a integraciones de datos B2B de alta calidad que se incorporan sin fricciones a los flujos de decisión.
Por ejemplo, Novo, una plataforma bancaria premiada para pequeñas empresas, pudo lanzar Novo Funding desde cero en menos de 3 meses con Taktile. Su plataforma low-code facilitó que el equipo de crédito y los ingenieros colaboraran para implementar con rapidez las políticas de crédito, llevar la lógica a producción y aprovechar datos de proveedores clave, como Experian, para tomar decisiones de crédito precisas.
Preguntas frecuentes (FAQs)
La automatización de la suscripción B2B usa software para reemplazar las revisiones manuales con flujos de decisión basados en datos. Reduce costos, acelera las aprobaciones y mejora la coherencia en los préstamos empresariales de alto volumen y menor valor.
La automatización elimina tareas repetitivas como la recopilación de datos y el filtrado previo. Esto significa que los prestamistas pueden procesar más solicitudes con menos recursos, reduciendo los costos operativos y habilitando ofertas de préstamo más rápidas.
Los prestamistas más eficaces usan datos de open banking, datos de software contable e informes de crédito empresarial. Combinar estas fuentes crea un perfil de riesgo más preciso y hace posibles las decisiones de crédito B2B instantáneas.
Aunque los casos complejos o de alto valor siguen requiriendo supervisión humana, muchos prestamistas automatizan la suscripción de pymes, los préstamos a freelancers y otros segmentos de alto volumen. Empezar poco a poco y escalar la automatización mejora tanto la velocidad como la rentabilidad.
La plataforma de decisiones low-code e intuitiva de Taktile permite a los equipos de riesgo crear, probar y optimizar políticas de suscripción sin cuellos de botella de ingeniería. Solicite una demo para ver cómo la Decision Platform de Taktile ayuda a los prestamistas B2B a reducir costos y escalar de forma más inteligente.