
Le State of Lending Report de Taktile révèle comment les prêteurs comptent croître plus rentablement
Crédit15 juin 2023
Le niveau élevé actuel des taux d’intérêt a bouleversé le secteur du crédit et entraîné de nombreuses fintechs en terrain inconnu. Elles ont dû revoir leur approche du crédit et rééquilibrer leurs priorités stratégiques pour croître plus rentablement.
Aujourd’hui, nous avons publié notre premier State of Lending Report, qui montre comment les prêteurs s’adaptent à ce nouveau paysage économique.
Fondé sur une enquête mondiale auprès d’équipes risques et d’experts du crédit, il explore la manière dont les récents bouleversements macroéconomiques se répercutent sur les activités de prêt et révèle comment les prêteurs ajustent leurs stratégies pour allier croissance et rentabilité.
Points clés
- Les mesures de lutte contre l’inflation ont conduit les prêteurs à privilégier la rentabilité cette année, la hausse des taux d’intérêt ayant pesé fortement sur leur rendement du capital.
- Les prêteurs dotés de solutions de décision de crédit agiles sont plus proches de leurs objectifs de performance. Pourtant, le prêteur moyen manque d’agilité, en raison d’infrastructures de décision de crédit rigides qui exigent un lourd soutien d’ingénierie.
- Pour gagner en agilité, les prêteurs veulent améliorer leurs infrastructures de décision de crédit afin que leurs équipes crédit puissent optimiser rapidement les politiques de crédit en s’appuyant sur les données.
- Avec une forte demande des emprunteurs pour les produits de crédit et une disponibilité accrue d’outils avancés de décision de crédit, l’avenir du crédit est prometteur.
Les mesures de lutte contre l’inflation placent la rentabilité au centre des priorités, mais la croissance reste importante
Les hausses de taux décidées par les banques centrales pour freiner l’inflation ont rapidement pesé sur la rentabilité des activités de prêt. Les résultats de l’enquête montrent que plus des deux tiers des prêteurs ont été affectés par la hausse du coût du capital, ce qui comprime leur rendement du capital.
En conséquence, l’amélioration de la rentabilité est devenue primordiale pour les prêteurs : près de la moitié des répondants en font leur première priorité stratégique cette année.
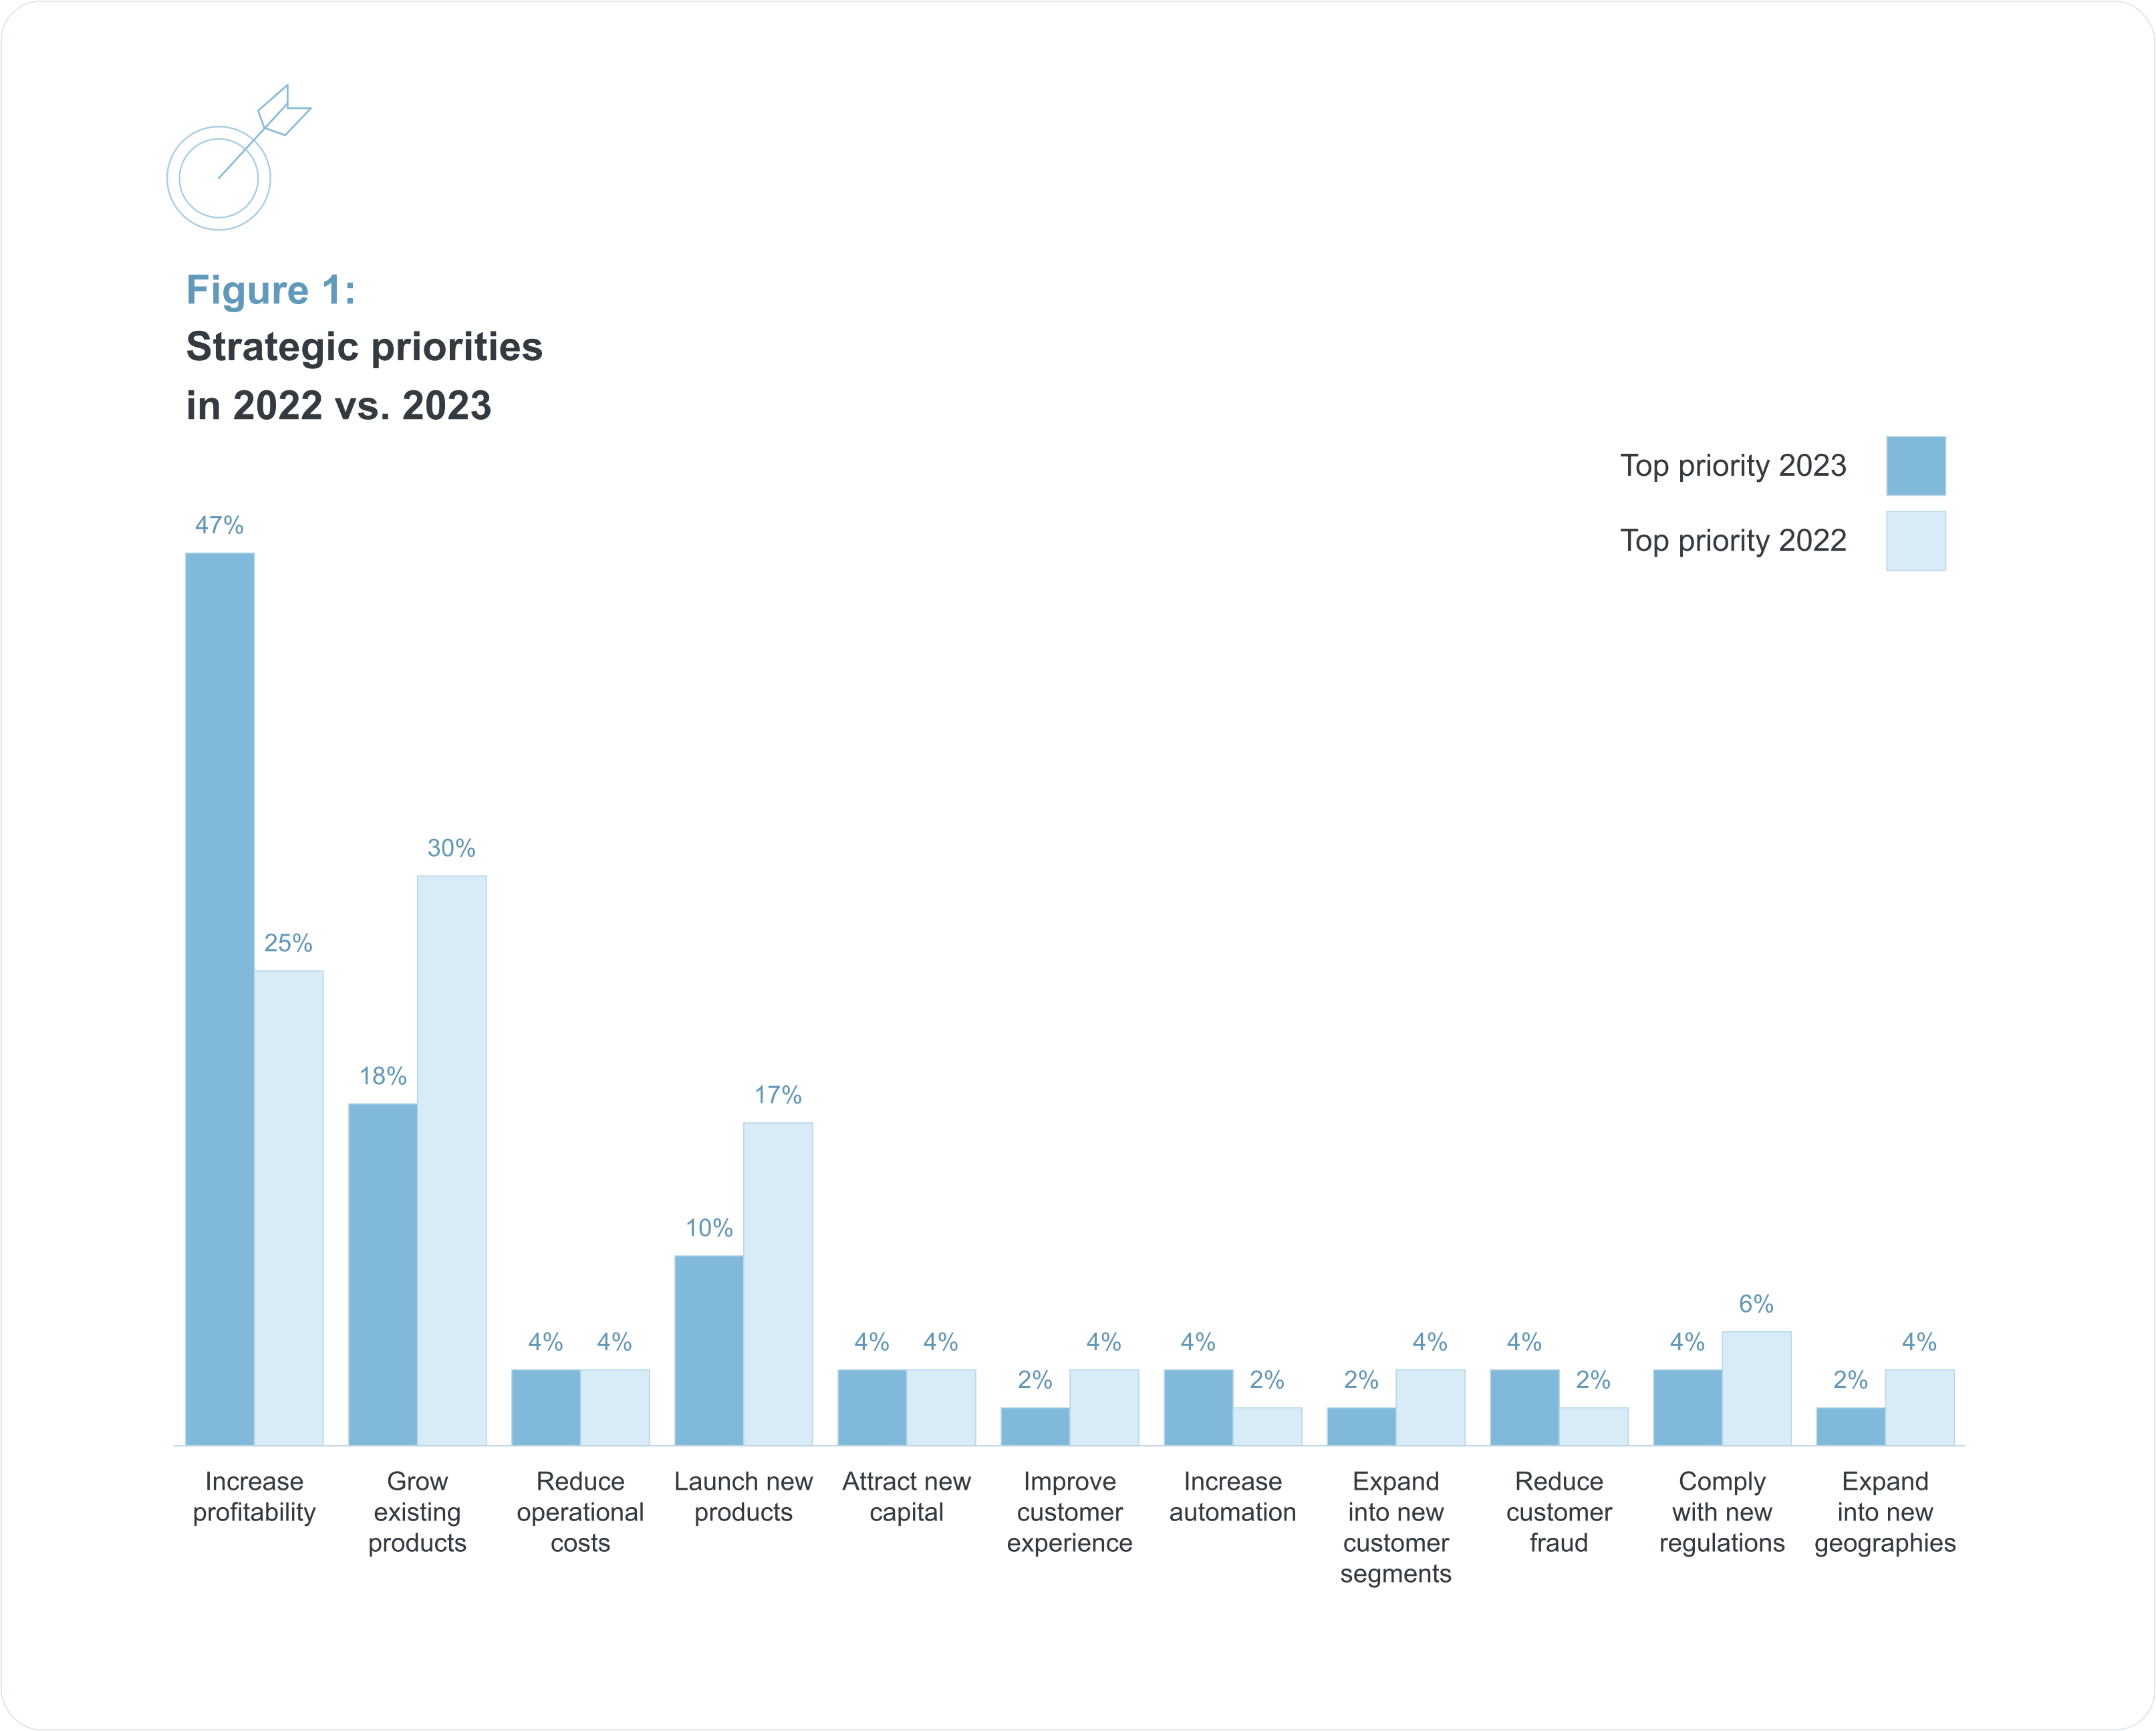
Néanmoins, de nombreux prêteurs prévoient encore de poursuivre leur croissance, notamment sur les marchés émergents comme l’Afrique, où le potentiel de croissance des produits financiers reste considérable.
Mais comment les prêteurs comptent-ils croître tout en améliorant la rentabilité de leurs activités ?
Les résultats de l’enquête montrent que les prêteurs sont très motivés pour optimiser plusieurs indicateurs clés de performance. Près de la moitié des répondants prévoient d’augmenter leur taux de conversion client de plus de 5 points de pourcentage (p.p.), et plus d’un tiers souhaitent réduire leur taux de défaut client de plus de 5 p.p.
Téléchargez le rapport complet pour comprendre les principaux leviers que les prêteurs actionnent pour assurer une croissance rentable.
Les prêteurs les plus agiles sont les plus proches de leurs objectifs de performance
Alors que beaucoup de répondants peinent à adapter leurs modèles économiques, les prêteurs les plus performants dévoilent d’excellentes bonnes pratiques.
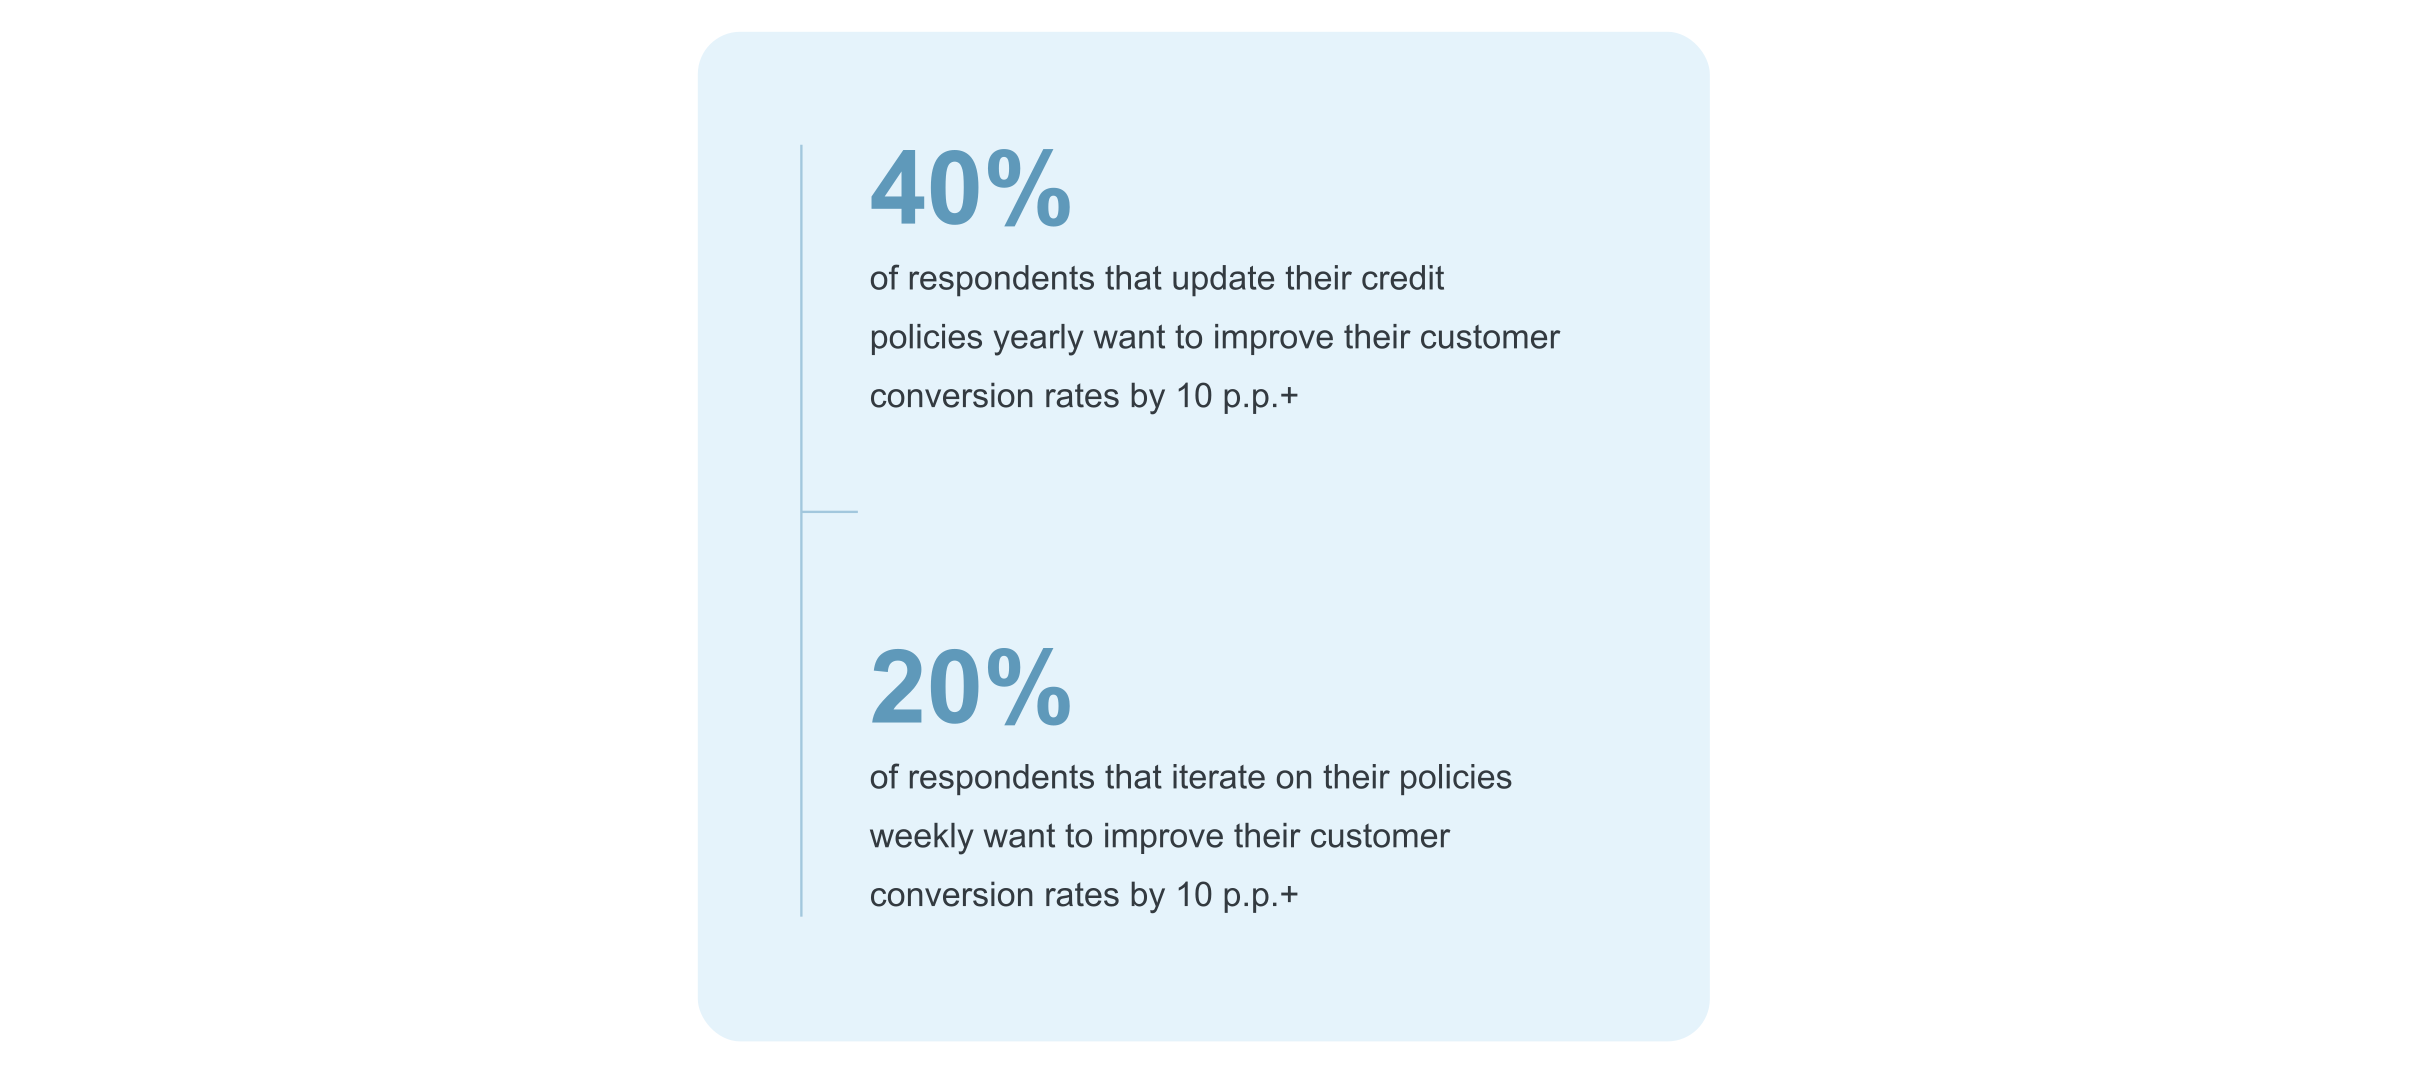
Selon les résultats de l’enquête, les prêteurs dont l’approche des décisions de crédit est la plus agile sont les plus proches de leurs objectifs de performance. Ils optimisent en permanence leurs politiques de crédit, et ils le font rapidement.
La majorité des prêteurs sont freinés par des infrastructures de décision de crédit rigides
Si un petit groupe de prêteurs a trouvé la clé et ajuste rapidement ses politiques de crédit pour atteindre ses objectifs de performance, la plupart manquent de cette agilité.
La majorité des répondants déclarent rencontrer des difficultés importantes avec leurs infrastructures de décision de crédit qui empêchent leurs équipes crédit d’optimiser leurs politiques de façon agile.
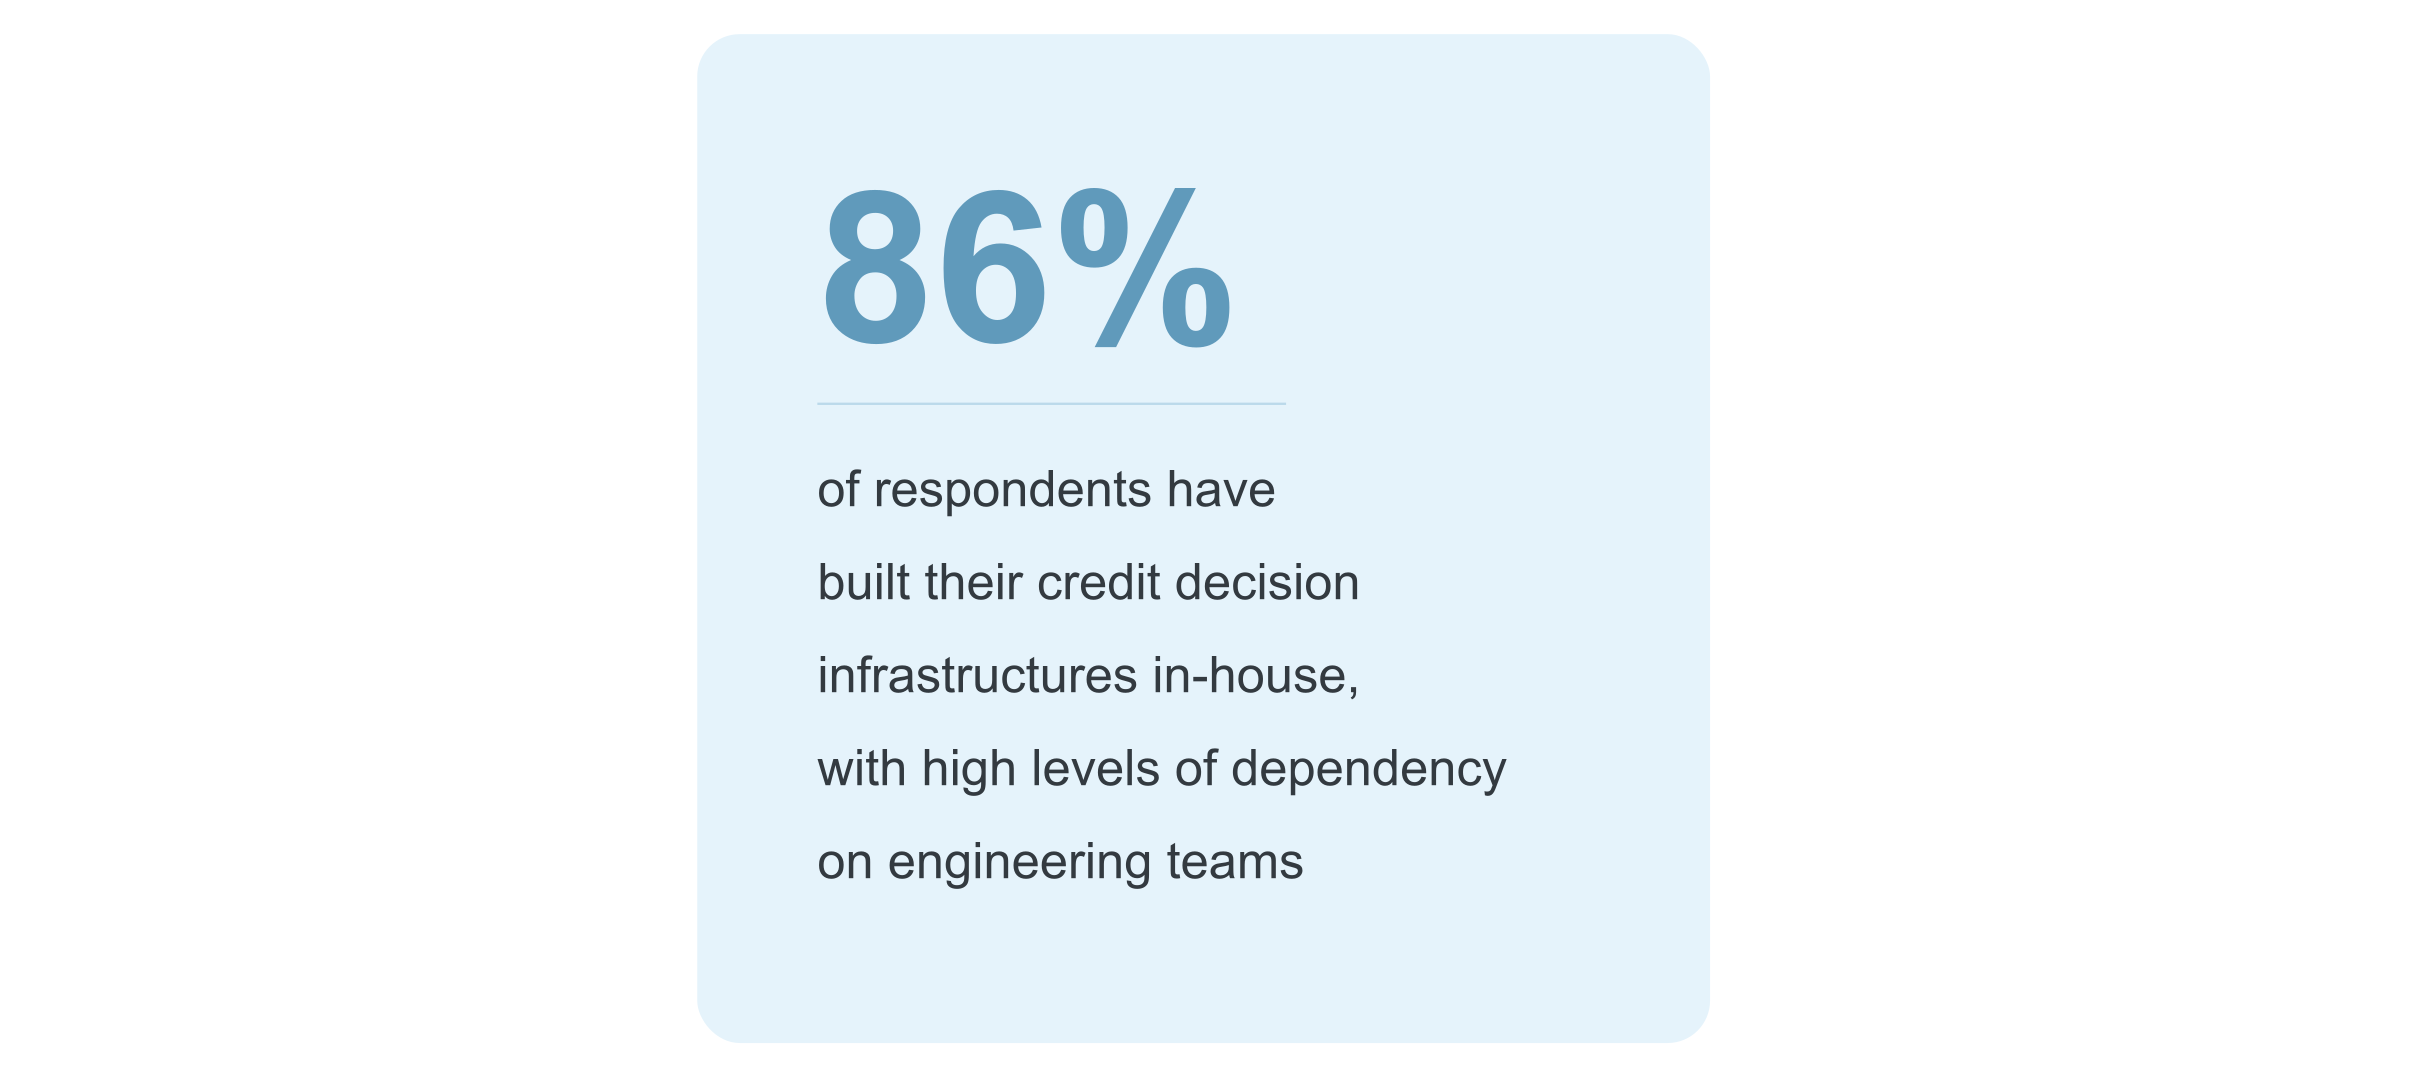
Les répondants indiquent qu’intégrer de nouvelles sources de données, construire et déployer des modèles prédictifs et atteindre le bon niveau d’automatisation est particulièrement difficile.
Pour mener ces activités, le prêteur moyen a aujourd’hui besoin de nombreuses ressources d’ingénierie, ce qui ralentit les changements de politique de crédit. À l’heure actuelle, 75 % des prêteurs ne peuvent pas intégrer de nouvelles sources de données à leurs décisions de crédit sans l’aide d’ingénieurs.
Les prêteurs sont motivés à investir dans leur infrastructure de décision de crédit pour renforcer l’autonomie de leurs équipes crédit
Face à ces difficultés, beaucoup de prêteurs reconnaissent la nécessité d’itérer plus vite et plus souvent sur leurs politiques – et espèrent y parvenir en rendant leurs équipes crédit autonomes, afin qu’elles dépendent moins des équipes techniques.
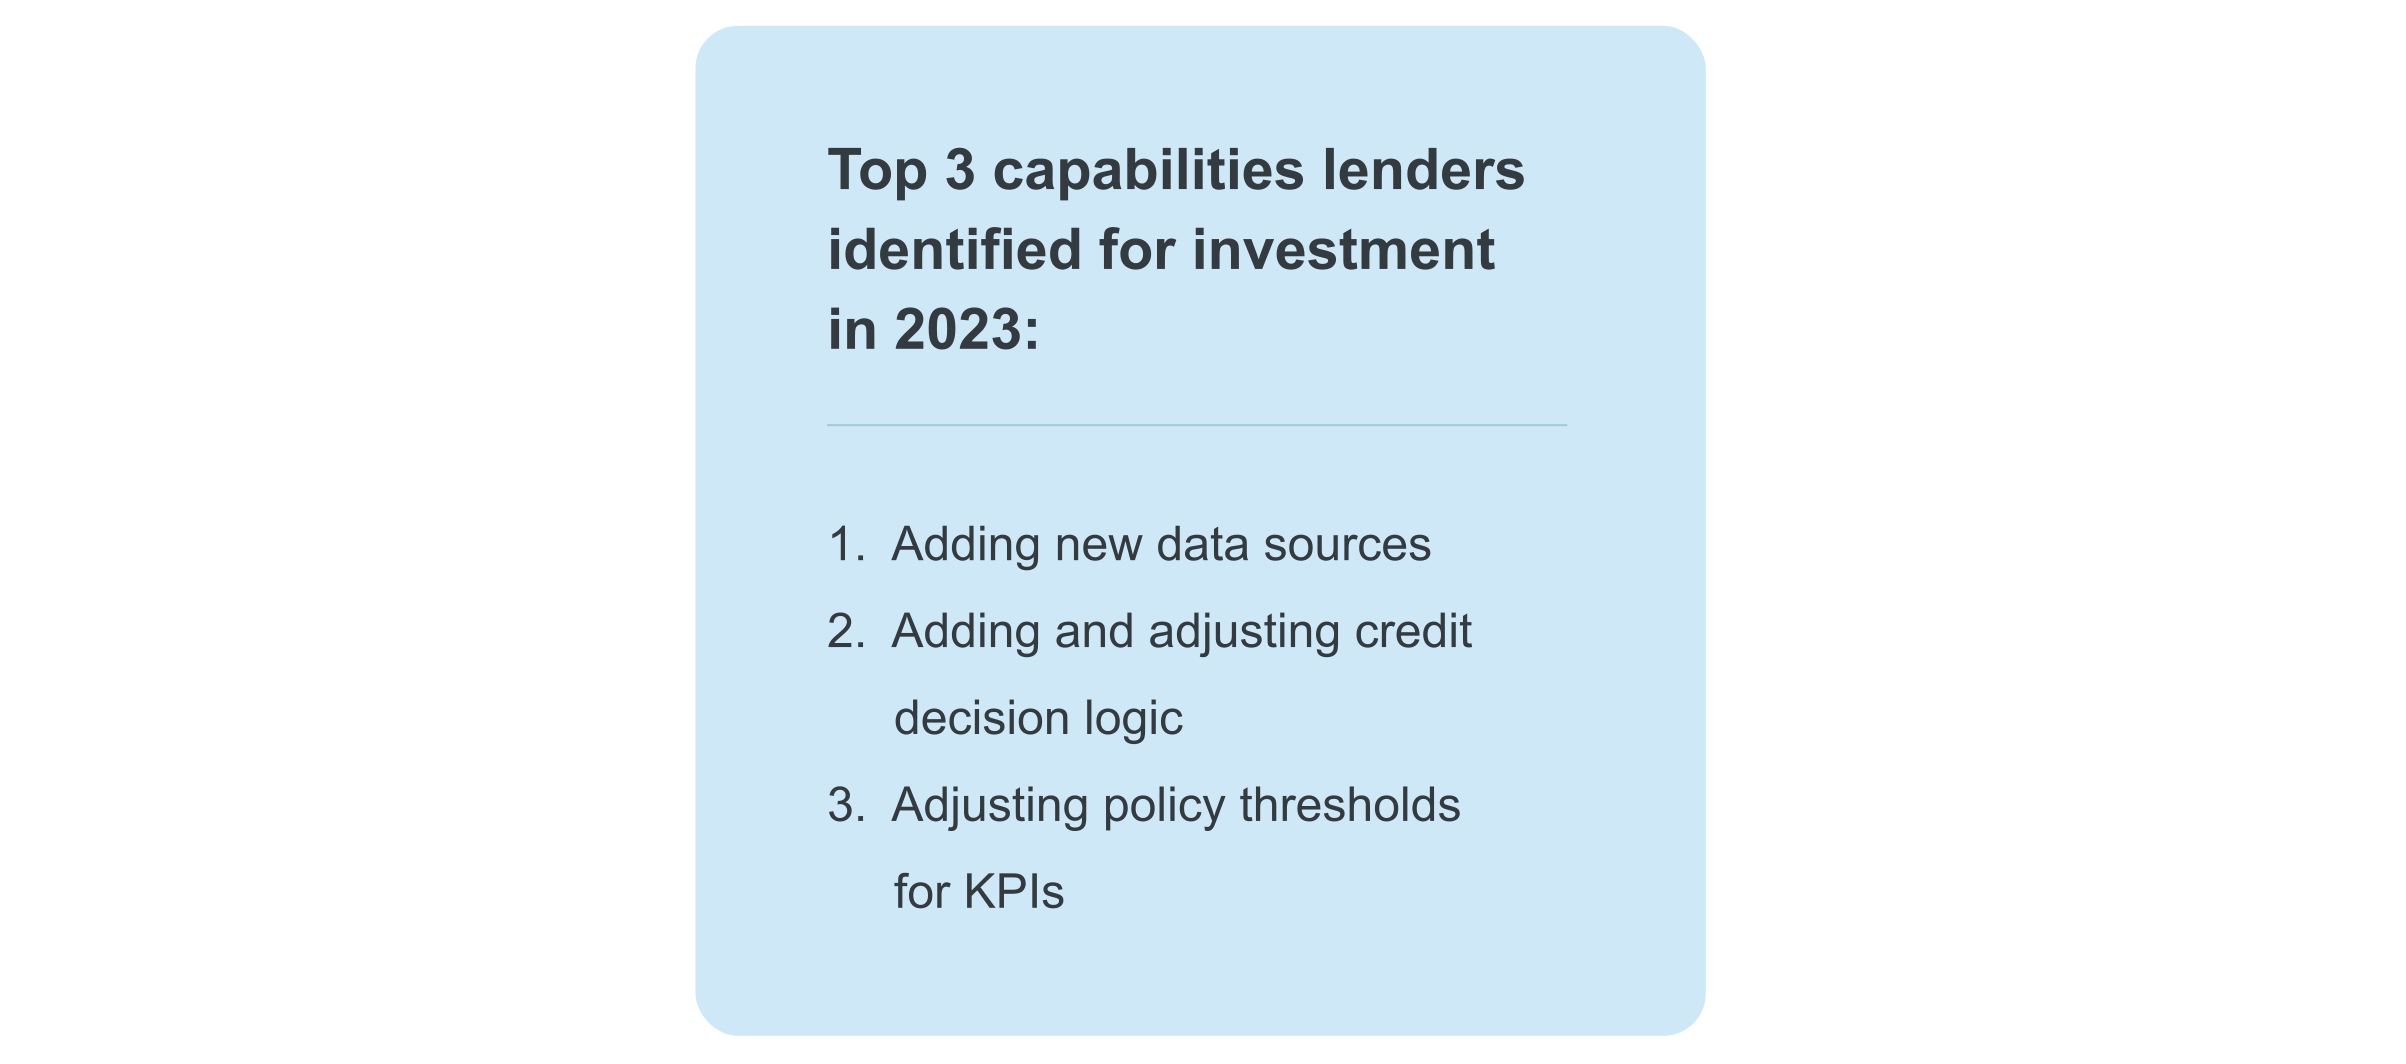
Téléchargez le rapport complet pour découvrir comment les prêteurs comptent donner à leurs équipes crédit les moyens de s’engager sur la voie de la rentabilité.
Les perspectives du secteur du crédit restent prometteuses, malgré un contexte économique difficile
Malgré la volatilité économique, 84 % des prêteurs sont optimistes quant à l’avenir du secteur du crédit. Et la demande des clients pour les produits de crédit reste élevée : 42 % des répondants indiquent que le niveau actuel des taux d’intérêt a eu un effet positif sur la demande des emprunteurs.
Le secteur du crédit est sans aucun doute entré dans une nouvelle ère, mais avec l’essor des outils avancés de décision de crédit et une forte demande pour de nouveaux produits de crédit, les prêteurs ont une occasion sans précédent de s’adapter et de prospérer dans ce nouveau contexte.
Questions fréquentes (FAQ)
La hausse des taux d’intérêt a augmenté le coût du capital et comprimé les marges. Les prêteurs se concentrent donc sur l’amélioration de la rentabilité de leurs activités de prêt tout en poursuivant leur croissance sur les marchés émergents.
Les meilleurs prêteurs investissent dans une infrastructure de décision de crédit agile pour mettre à jour rapidement leurs politiques de crédit, intégrer de nouvelles sources de données et améliorer leurs taux de conversion, sans lourd soutien d’ingénierie.
La plupart des prêteurs s’appuient sur des moteurs de décision internes rigides, qui rendent difficile le test de nouvelles données, le déploiement de modèles prédictifs ou l’automatisation des décisions de crédit. Cela ralentit l’itération des politiques et freine une croissance rentable.
Les résultats de l’enquête montrent que les prêteurs qui itèrent plus vite sur leurs politiques de crédit obtiennent de meilleures performances : moins de défauts, plus d’approbations et une meilleure réactivité face aux évolutions du marché.
La plateforme de décision low-code et intuitive de Taktile permet aux équipes crédit de tester, d’optimiser et de déployer leurs stratégies de prêt sans goulots d’étranglement côté ingénierie. Demandez une démode la plateforme de décision IA de Taktile ou téléchargez le rapport completpour voir comment les meilleurs prêteurs assurent une croissance rentable.