
Mejores datos, mejores decisiones: la evaluación de riesgo en la era de las finanzas abiertas
Préstamos22 ago 2024
La evaluación de riesgo siempre ha estado en el corazón de la toma de decisiones financieras. Sin embargo, la calidad de estas evaluaciones depende por completo de la calidad de los datos que las respaldan.
Este artículo explora cómo las finanzas abiertas revolucionan las prácticas de evaluación de riesgo, a partir de la amplia experiencia de Taktile trabajando con fintechs y bancos sofisticados de todo el mundo.
Examina las nuevas fuentes de datos que hoy tienen a su disposición los equipos, cómo mejoran la toma de decisiones, y presenta ejemplos de datos de finanzas abiertas aplicados a casos de uso de onboarding, suscripción de crédito y monitoreo de transacciones.
Puntos clave
- Las finanzas abiertas ofrecen una visión más rica del cliente, y dan a las instituciones financieras acceso a datos en tiempo real de cuentas, transacciones e instituciones para una evaluación de riesgo más precisa.
- Ahora es posible una suscripción de crédito más inteligente, ya que los prestamistas pueden evaluar a solicitantes no tradicionales, personalizar las condiciones del préstamo y tomar decisiones instantáneas basadas en datos.
- El onboarding de clientes es más rápido y seguro, porque los datos verificados de finanzas abiertas agilizan las verificaciones KYC/AML, permiten la creación de perfiles dinámicos y respaldan recorridos personalizados desde el primer día.
- El monitoreo de transacciones obtiene una visión integral, que permite a los equipos detectar anomalías entre instituciones, reforzar el cumplimiento de AML y responder al fraude en tiempo real.
- Las plataformas de decisión de nueva generación como Taktile amplifican estos beneficios, al permitir que los equipos de riesgo incorporen datos de finanzas abiertas, prueben políticas y se adapten rápidamente a riesgos cambiantes.
Cómo las finanzas abiertas impulsan una toma de decisiones integral
A través de conexiones API seguras de finanzas abiertas, los equipos de producto y de riesgo pueden acceder a gran cantidad de información sobre las finanzas de los clientes que dan su consentimiento, mucho más allá de lo disponible en sus propios sistemas. Estos datos alimentan modelos de decisión sofisticados y les dan una comprensión más completa de las finanzas de los clientes.
Así funciona este proceso:
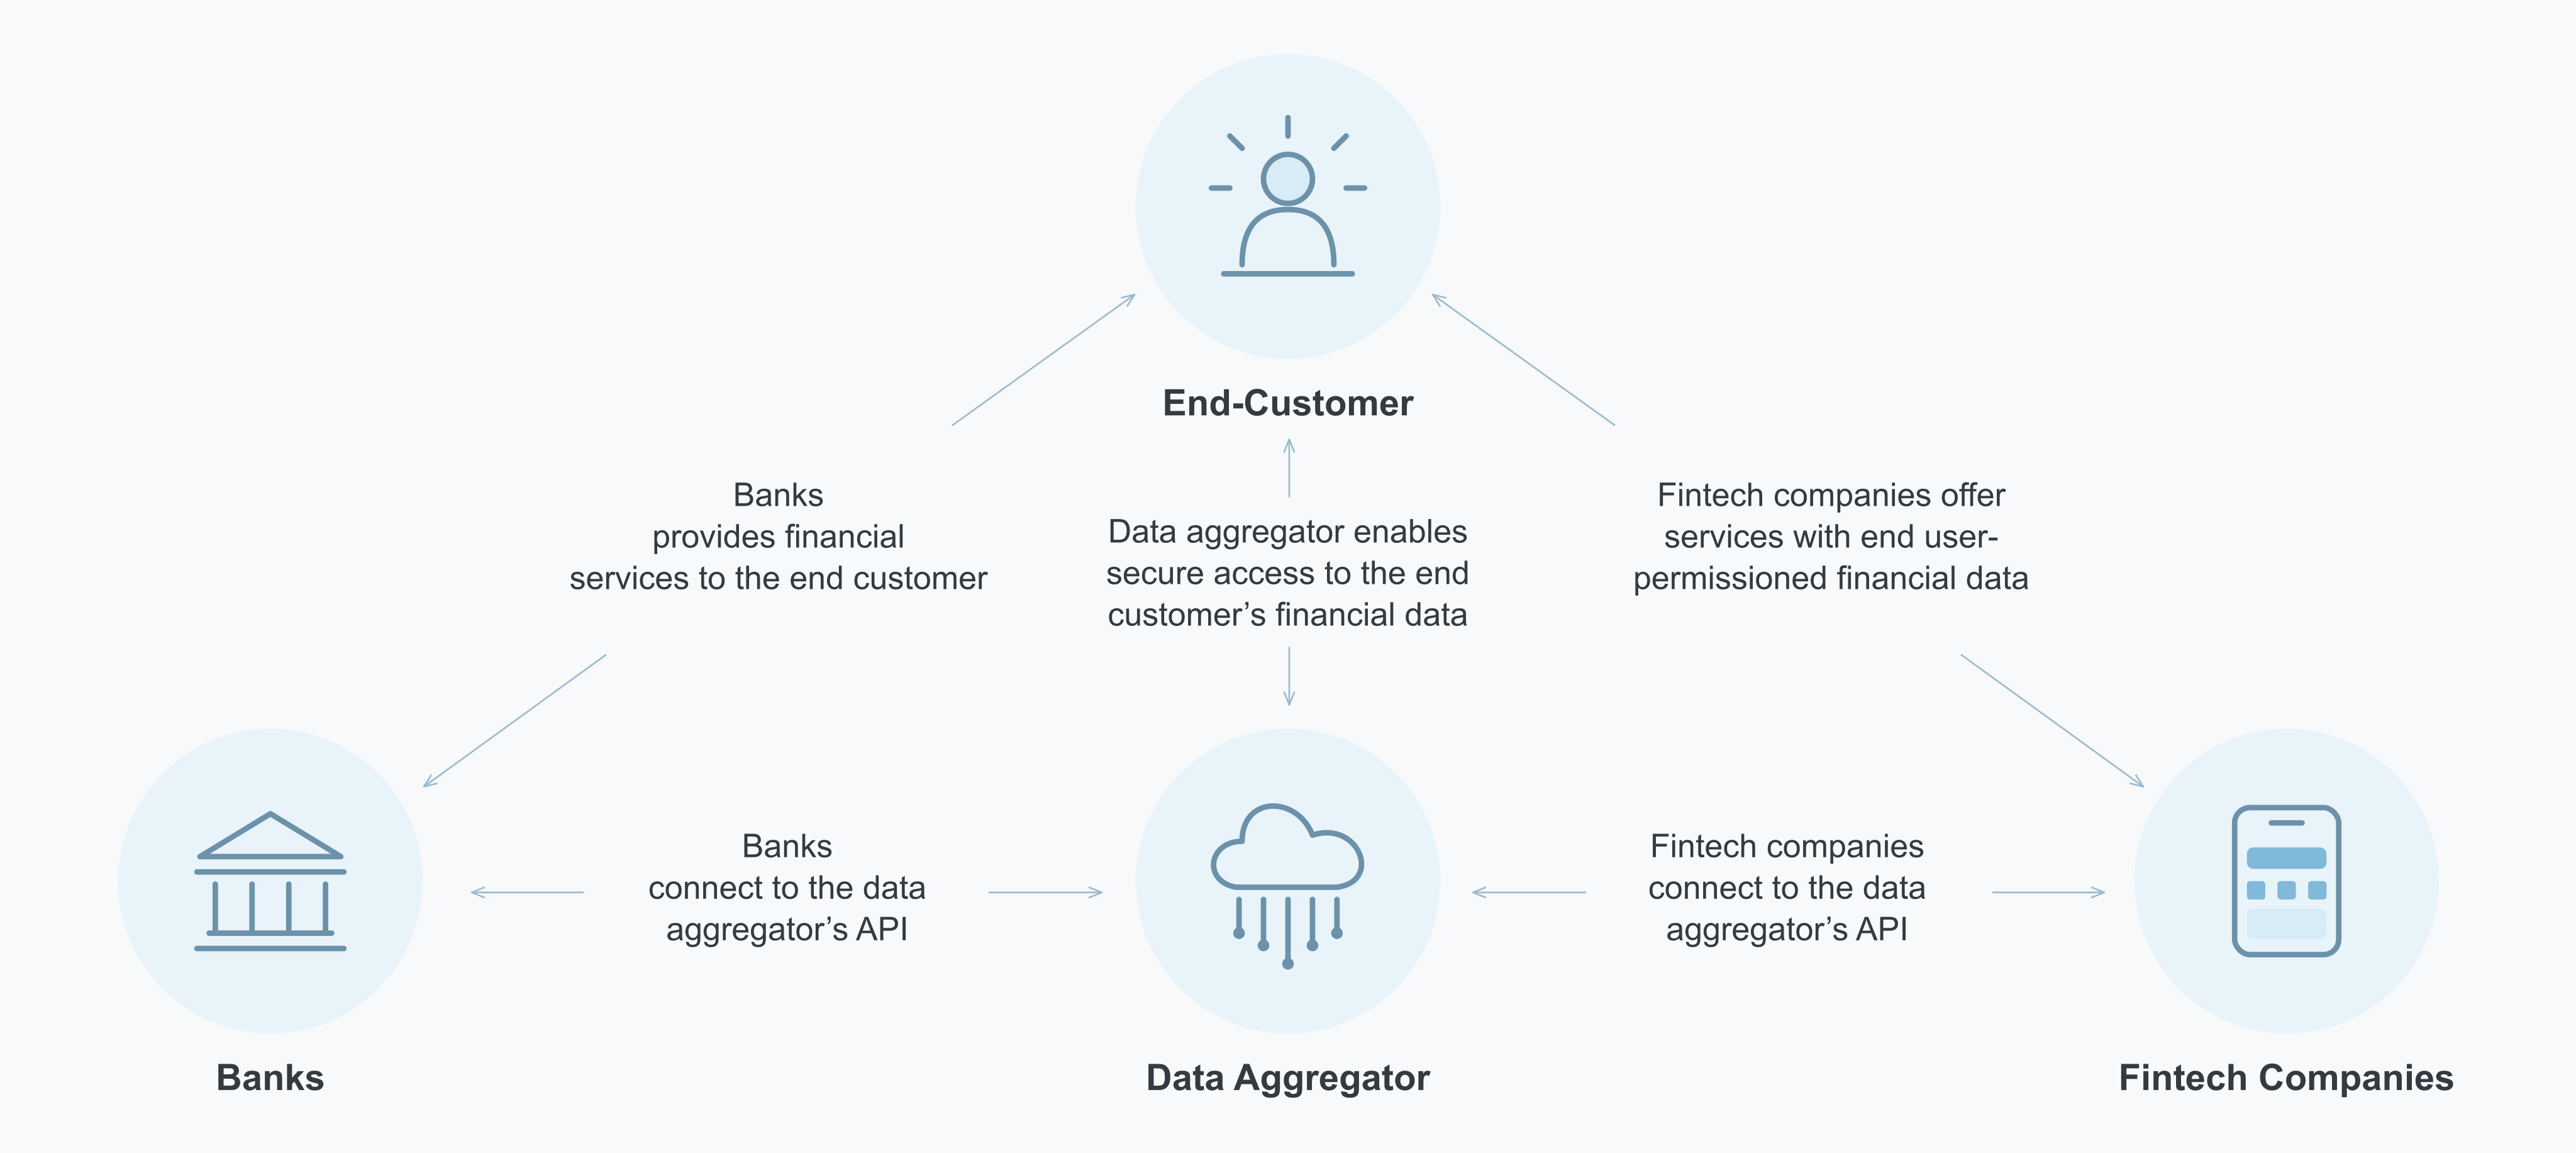
Los beneficios de usar datos de finanzas abiertas en la evaluación de riesgo
Implementar datos de finanzas abiertas puede generar un círculo virtuoso de mejoras tanto para las fintechs como para los bancos.
Imagine un banco mediano ficticio llamado FMB que recientemente adoptó los datos de finanzas abiertas. Estos son solo algunos de los beneficios que el cambio hacia el uso de datos de finanzas abiertas generó para FMB:
Mejor conocimiento del cliente y evaluación de riesgo más precisa
FMB comenzó integrando datos de open banking en su proceso de evaluación de riesgo. Esto le permitió obtener una visión más completa de la situación financiera de sus clientes.
Por ejemplo, al evaluar la solicitud de préstamo de Sarah, una diseñadora gráfica freelance, FMB pudo analizar mucho más que su puntaje crediticio. También pudo considerar sus ingresos constantes provenientes de varios clientes, cómo gestionaba de forma responsable sus gastos comerciales y sus hábitos regulares de ahorro.
Ofertas de productos a medida
Esta comprensión matizada de las finanzas de Sarah permitió a FMB ofrecerle un préstamo competitivo para pequeñas empresas, que podría haber rechazado si se hubiera basado únicamente en datos crediticios tradicionales.
Al aplicar esta evaluación de riesgo mejorada en toda su cartera, aumentó su tasa de solicitudes aprobadas y logró una reducción significativa de los incumplimientos.
El éxito en la evaluación de riesgo tuvo un efecto dominó. Con perfiles de riesgo más precisos, FMB optimizó la asignación de su capital y dirigió recursos hacia oportunidades prometedoras en los mercados de trabajadores freelance y de la economía gig. También desarrolló una gama de productos financieros a medida para este segmento desatendido, que incluye líneas de crédito flexibles y cuentas de ahorro especializadas.
Relaciones más sólidas con los clientes
FMB aprovechó la gran cantidad de datos impulsados por las finanzas abiertas, ahora disponibles, para crear experiencias de cliente hiperpersonalizadas. Para Sarah, esto significó recibir notificaciones proactivas sobre oportunidades de ahorro fiscal basadas en sus gastos comerciales, y asesoramiento a medida para suavizar sus ingresos irregulares.
Este nivel de personalización generó confianza y fortaleció las relaciones con los clientes, y aumentó de forma significativa el valor del ciclo de vida del cliente de FMB.
Mayor ventaja competitiva
A medida que estos beneficios se acumularon, el banco se encontró a la vanguardia de la innovación financiera en su mercado. Cuando las condiciones económicas cambiaron y muchos prestamistas tradicionales se retiraron del crédito a pequeñas empresas, FMB pudo adaptarse con rapidez, ajustar sus modelos de riesgo y seguir atendiendo eficazmente a sus clientes.
Al adoptar las finanzas abiertas, el banco pasó de ser un prestamista tradicional a un socio financiero dinámico para sus clientes. ¿El resultado? Una institución más ágil, más centrada en el cliente y más rentable.
Tres ejemplos de toma de decisiones impulsada por finanzas abiertas
Para demostrar de verdad el impacto transformador de las finanzas abiertas, es necesario examinar sus aplicaciones en el mundo real. Esta sección analiza tres momentos del ciclo de vida del cliente en los que las finanzas abiertas están marcando una diferencia significativa: el onboarding de clientes, la suscripción de préstamos y el monitoreo de transacciones.
1. Onboarding de clientes
Las finanzas abiertas han convertido el onboarding de clientes de un trámite obligatorio en una oportunidad estratégica. Al aprovechar los datos de finanzas abiertas, los equipos pueden crear una experiencia de onboarding más fluida, rápida y personalizada, que cumple los requisitos regulatorios y, al mismo tiempo, marca el tono del resto de la relación.
Agilice los procesos de KYC y AML
Las finanzas abiertas han revolucionado los procedimientos de Know Your Customer (KYC) y Anti-Money Laundering (AML). En lugar de depender de verificaciones manuales de documentos y de información autodeclarada, las fintechs y los bancos ahora pueden acceder a datos verificados directamente de otros bancos y proveedores de servicios financieros.
Por ejemplo, cuando un cliente solicita una cuenta nueva, usted puede obtener al instante, con su consentimiento, su información de identidad, su historial de domicilios y sus relaciones financieras existentes desde múltiples fuentes.
Este enfoque reduce de forma significativa el tiempo y el esfuerzo necesarios para la verificación de identidad. Lo que antes tardaba días o incluso semanas ahora puede completarse en minutos. Además, al cruzar datos de múltiples fuentes, usted puede detectar con mayor precisión posibles riesgos de fraude o de lavado de dinero.
Mejore la creación de perfiles de clientes
Las finanzas abiertas permiten a los equipos de producto y de riesgo construir un perfil financiero integral de los nuevos clientes desde el primer día. Al acceder a los datos de transacciones de cuentas bancarias, carteras de inversión y productos de crédito existentes, los equipos pueden obtener información sobre el comportamiento financiero, las preferencias y las necesidades de un cliente.
Por ejemplo, usted podría descubrir que un nuevo cliente realiza transferencias internacionales con regularidad, lo que indica una posible necesidad de una cuenta en moneda extranjera o de servicios de pago internacionales. O podría identificar un patrón de ahorro regular, que sugiere una oportunidad para productos de inversión.
Estos datos enriquecidos permiten ofrecer recomendaciones de productos inmediatas y personalizadas, lo que aumenta la probabilidad de realizar venta cruzada de productos según los requisitos individuales del cliente.
Lleve a cabo una evaluación de riesgo superior
Los datos de finanzas abiertas permiten a las instituciones realizar una evaluación de riesgo preliminar durante el propio proceso de onboarding. Al analizar el historial de transacciones, los patrones de ingresos y los compromisos financieros existentes de un cliente, usted puede tomar decisiones informadas sobre límites de crédito, tipos de cuenta y servicios ofrecidos desde el principio.
Los datos estarán verificados, actualizados y provendrán directamente de las instituciones de origen. Por lo tanto, serán mucho más confiables que la información autodeclarada, que puede ser inexacta o estar desactualizada. Esto no solo mejora la precisión de la toma de decisiones, sino que también reduce el riesgo de errores y la necesidad de correcciones manuales más adelante en el ciclo de vida del cliente.
Personalice los recorridos de onboarding de los clientes
Con las finanzas abiertas, los equipos pueden adaptar el propio proceso de onboarding según el perfil financiero del cliente.
Para las personas de alto patrimonio, el proceso podría derivarse automáticamente a un gerente de cuenta premium. Para los dueños de pequeñas empresas, podría activar la inclusión de opciones de banca empresarial. Este nivel de personalización se extiende a los tipos de información solicitada y a los productos ofrecidos, lo que crea una experiencia de onboarding más relevante y atractiva.
En este contexto, es importante contar con una infraestructura de onboarding sólida pero flexible, para poder crear, probar y optimizar flujos de onboarding que se segmenten fácilmente según el tipo de cliente.
Haga onboarding de forma continua y habilite la apertura instantánea de cuentas
Con la gran cantidad de datos disponibles a través de las finanzas abiertas, usted puede implementar un modelo de "onboarding continuo". Con este enfoque, los clientes pueden abrir cuentas básicas con información mínima y luego ampliarlas o mejorarlas gradualmente a medida que se comparten y analizan más datos con el tiempo.
Por ejemplo, un cliente podría abrir al instante una cuenta de ahorros básica usando solo su documento de identidad y su consentimiento para compartir los datos de su banco actual. A medida que usted analiza su historial de transacciones y su comportamiento financiero durante las semanas siguientes, el cliente podría pasar a ser elegible automáticamente para una tarjeta de crédito o un producto de préstamo, sin necesidad de pasar por un proceso de solicitud independiente.
2. Suscripción de crédito
Las finanzas abiertas también han transformado el proceso de suscripción de crédito, ya que permiten a los equipos de producto y de riesgo tomar decisiones de crédito más precisas, matizadas y oportunas.
Al aprovechar una gran cantidad de datos financieros en tiempo real, los prestamistas ahora pueden evaluar el riesgo de forma más integral, lo que genera mejores resultados para ellos y para sus prestatarios.
Mejore sus modelos de riesgo subyacentes
La gran cantidad de datos que aportan las finanzas abiertas permite a los equipos desarrollar modelos de riesgo más sofisticados. También pueden usar estos datos para alimentar modelos basados en reglas construidos sobre plataformas de decisión de riesgo de nueva generación.
¿Cómo funciona?
Los algoritmos de machine learning pueden analizar enormes volúmenes de datos transaccionales y de comportamiento para identificar patrones y correlaciones sutiles que la suscripción tradicional podría pasar por alto. Por lo tanto, estos modelos avanzados pueden predecir con mayor precisión el riesgo de incumplimiento, lo que permite a los prestamistas afinar sus criterios de suscripción.
Descubra nuevos métodos de evaluación crediticia
Las finanzas abiertas son especialmente potentes para evaluar la solvencia de personas con un historial crediticio tradicional limitado, como los adultos jóvenes o los inmigrantes recientes. Al analizar los datos de transacciones bancarias, los prestamistas pueden evaluar la responsabilidad financiera de un solicitante incluso sin un historial crediticio extenso.
Por ejemplo, un prestamista podría considerar factores como los pagos de alquiler puntuales, los depósitos de ahorro regulares o el uso responsable de sobregiros como indicadores positivos, incluso si el solicitante nunca ha tenido una tarjeta de crédito ni un préstamo.
Cree precios y condiciones hiperpersonalizados
Además, los datos de finanzas abiertas permiten pasar de categorías de riesgo amplias a una evaluación de riesgo individualizada. Esto posibilita precios y condiciones de préstamo más personalizados. En lugar de ofrecer la misma tasa de interés a todas las personas dentro de un rango de puntaje crediticio, los prestamistas ahora pueden ajustar las tasas según una infinidad de factores específicos de cada prestatario.
Por ejemplo, a un prestatario con un buen puntaje crediticio pero con un alto uso de sus líneas de crédito existentes se le podría ofrecer una tasa ligeramente más alta que a alguien con el mismo puntaje pero menor utilización.
A la inversa, alguien con un puntaje crediticio más bajo pero con un historial constante de pagos puntuales de facturas e ingresos estables podría calificar para mejores condiciones de las que sugeriría la suscripción tradicional.
Con los datos impulsados por las finanzas abiertas, los prestamistas pueden obtener una visión completa de las obligaciones de deuda existentes de un prestatario en múltiples instituciones. Esto les permite evaluar con mayor precisión las relaciones deuda-ingresos y el estrés financiero general. También ayuda a prevenir el sobreendeudamiento al identificar a los prestatarios que podrían estar asumiendo demasiada deuda con varios prestamistas.
Tome decisiones de suscripción en tiempo real
Las finanzas abiertas permiten el acceso a datos en tiempo real y, con ello, decisiones de suscripción instantáneas. Quedaron atrás los días de esperar semanas por la aprobación de un préstamo. Con las API de open banking, los prestamistas pueden obtener y analizar información financiera actualizada en el momento de la solicitud.
Tomemos el ejemplo de un dueño de pequeña empresa que solicita un préstamo. Puede otorgar acceso a los datos de su banca empresarial y de su software de contabilidad, y el prestamista puede aprovechar herramientas como Pave.dev y Taktile para evaluar los flujos de caja recientes, las facturas pendientes y las tendencias estacionales, y tomar una decisión bien fundamentada en minutos.
Detección de fraude mejorada
Los datos enriquecidos que aportan las finanzas abiertas también mejoran la detección de fraude en el proceso de suscripción. Al analizar patrones en múltiples cuentas e instituciones, los prestamistas pueden identificar con mayor facilidad actividades sospechosas o discrepancias que podrían indicar solicitudes fraudulentas.
Por ejemplo, depósitos grandes y repentinos justo antes de una solicitud de préstamo, inconsistencias entre los ingresos declarados y las entradas bancarias reales, o patrones inusuales de apertura y cierre de cuentas en varias instituciones podrían ser señales de alerta que resultan más evidentes con los datos de finanzas abiertas.
Incorpore enfoques de suscripción dinámica
Asimismo, el uso de datos de finanzas abiertas impulsa el paso de una suscripción estática a una dinámica. En lugar de evaluar la solvencia de un prestatario en un único momento, los prestamistas pueden monitorear de forma continua su salud financiera y ajustar las condiciones en consecuencia. Esto es especialmente valioso para productos como las líneas de crédito o los préstamos a largo plazo.
Imagine que los ingresos de un prestatario aumentan de forma significativa, o que mantiene de manera constante saldos más altos en sus cuentas. En ese caso, el prestamista podría aumentar automáticamente su límite de crédito u ofrecerle una reducción de tasa. Por otro lado, si aparecen indicadores de estrés financiero, el prestamista podría tomar medidas proactivas para mitigar el riesgo.
3. Monitoreo de transacciones
En el monitoreo de transacciones, los datos de finanzas abiertas ofrecen una visibilidad sin precedentes de las actividades financieras de los clientes en múltiples cuentas e instituciones.
Esta perspectiva ampliada permite una detección de fraude más eficaz, un mejor cumplimiento de la normativa contra el lavado de dinero (AML) y un mejor servicio al cliente.
Obtenga una visión integral de la actividad financiera
En el ecosistema de finanzas abiertas, el monitoreo de transacciones ya no se limita a las actividades dentro de una sola institución. Con el consentimiento del cliente (y dentro de los plazos de almacenamiento de datos permitidos), los equipos ahora pueden monitorear transacciones en múltiples cuentas, lo que ofrece una visión integral del comportamiento financiero.
Esta perspectiva integral permite a los equipos de riesgo detectar anomalías con mayor precisión, aporta un mejor contexto sobre qué es y qué no es sospechoso, y les da una mejor comprensión de los flujos de dinero. Esto también refuerza de manera significativa los esfuerzos de AML. Los equipos pueden rastrear con mayor facilidad el origen y el destino de los fondos, identificar estructuras de empresas fantasma y detectar patrones indicativos de lavado de dinero.
Mejore el análisis de comportamiento y el monitoreo predictivo
Con acceso a una gama más amplia de datos financieros, los equipos pueden realizar análisis de comportamiento más sofisticados y habilitar un monitoreo predictivo que señale posibles problemas antes de que escalen.
Por ejemplo, cambios sutiles en los patrones de gasto o en el uso de cuentas en varias instituciones podrían indicar un mayor riesgo de incumplimiento o de dificultades financieras, lo que permite a los equipos de riesgo tomar medidas proactivas.
Además, los datos enriquecidos que aportan las finanzas abiertas mejoran el reconocimiento de patrones en el monitoreo de transacciones. Los algoritmos de machine learning pueden analizar enormes volúmenes de datos transaccionales en múltiples cuentas para detectar patrones sutiles indicativos de fraude o de lavado de dinero.
Optimice la segmentación de clientes
Los datos de finanzas abiertas también permiten una segmentación de clientes más matizada para fines de monitoreo de transacciones. En lugar de aplicar las mismas reglas de monitoreo a todos los clientes, las instituciones pueden crear segmentos más granulares a partir de perfiles financieros integrales.
Por ejemplo, un freelancer con patrones de ingresos irregulares podría tener parámetros de monitoreo distintos a los de un empleado asalariado con ingresos mensuales estables.
Realice un monitoreo en tiempo real y dé una respuesta rápida
Es importante destacar que los datos de finanzas abiertas habilitan el acceso en tiempo real a los datos de transacciones, lo que permite detectar y responder de inmediato a actividades sospechosas. Esta velocidad es crucial para prevenir el fraude y minimizar las pérdidas financieras.
Por ejemplo, supongamos que la cuenta de un cliente muestra de repente un retiro inusualmente grande. En este caso, un equipo de riesgo puede verificar al instante si existe un depósito correspondiente en otra cuenta vinculada o si realmente se trata de una actividad anómala que requiere acción inmediata.
Adopte el futuro de la toma de decisiones en tiempo real
Las finanzas abiertas han dado paso a un nuevo paradigma en la toma de decisiones financieras. Hoy, las fintechs y los bancos pueden acceder a gran cantidad de datos financieros en tiempo real en múltiples cuentas e instituciones, y usarlos para tomar decisiones más informadas a lo largo del ciclo de vida del cliente.
Sin embargo, implementar eficazmente las finanzas abiertas requiere herramientas potentes que puedan aprovechar todo su potencial. Es aquí donde entra en juego la plataforma de decisión de nueva generación de Taktile. Taktile permite a los equipos de crédito, cumplimiento y riesgo crear, probar y optimizar sin esfuerzo decisiones de riesgo automatizadas, sin importar su experiencia técnica. Esto incluye la posibilidad de conectar fácilmente fuentes de datos de terceros de alta calidad del Data Marketplace de Taktile, compuesto por agregadores de open banking como Plaid y Codat, para mejorar la precisión y la velocidad de las decisiones.
Preguntas frecuentes (FAQ)
Las finanzas abiertas aprovechan datos financieros en tiempo real de múltiples cuentas e instituciones para tomar decisiones de crédito, fraude y cumplimiento más precisas. Al usar datos verificados de los clientes, las instituciones financieras pueden mejorar el onboarding, la suscripción y el monitoreo de transacciones. Solicite una demo para verlo en acción.
Los datos de finanzas abiertas pueden agilizar el proceso de KYC/AML al permitir la creación de perfiles de riesgo dinámicos, y generan recorridos de onboarding personalizados. Esto reduce el tiempo de verificación manual de días u horas a minutos y, al mismo tiempo, mejora la detección de fraude.
Sí. Al acceder a datos de transacciones y cuentas en tiempo real, los prestamistas pueden evaluar a solicitantes no tradicionales, personalizar las condiciones de los préstamos y tomar decisiones de crédito instantáneas basadas en datos.
Las finanzas abiertas ofrecen una visión más integral de la actividad de los clientes en todas sus cuentas, lo que permite a las instituciones detectar anomalías, prevenir el fraude y reforzar el cumplimiento de AML en tiempo real.
Las plataformas de decisión como Taktile permiten a los equipos integrar datos de finanzas abiertas, probar políticas de riesgo y adaptarse rápidamente a amenazas cambiantes, lo que impulsa decisiones más inteligentes y rápidas. Solicite una demo para explorar la plataforma.