
Cómo lanzar un nuevo producto de crédito con rapidez
Préstamos25 ene 2023
A medida que el sector financiero avanza, lanzar un producto de crédito desde cero nunca había sido tan fácil. En lugar de invertir mucho tiempo y dinero en construir los componentes de un producto de crédito, las fintechs y los bancos ahora pueden aprovechar proveedores de software existentes para crear nuevas ofertas con rapidez y a bajo costo.
A menudo puede ser difícil saber por dónde empezar al poner en marcha un producto de crédito moderno. Para ayudarle a comenzar, resumimos las mejores prácticas del sector y ofrecemos una visión general de los pasos clave.
Conclusiones clave
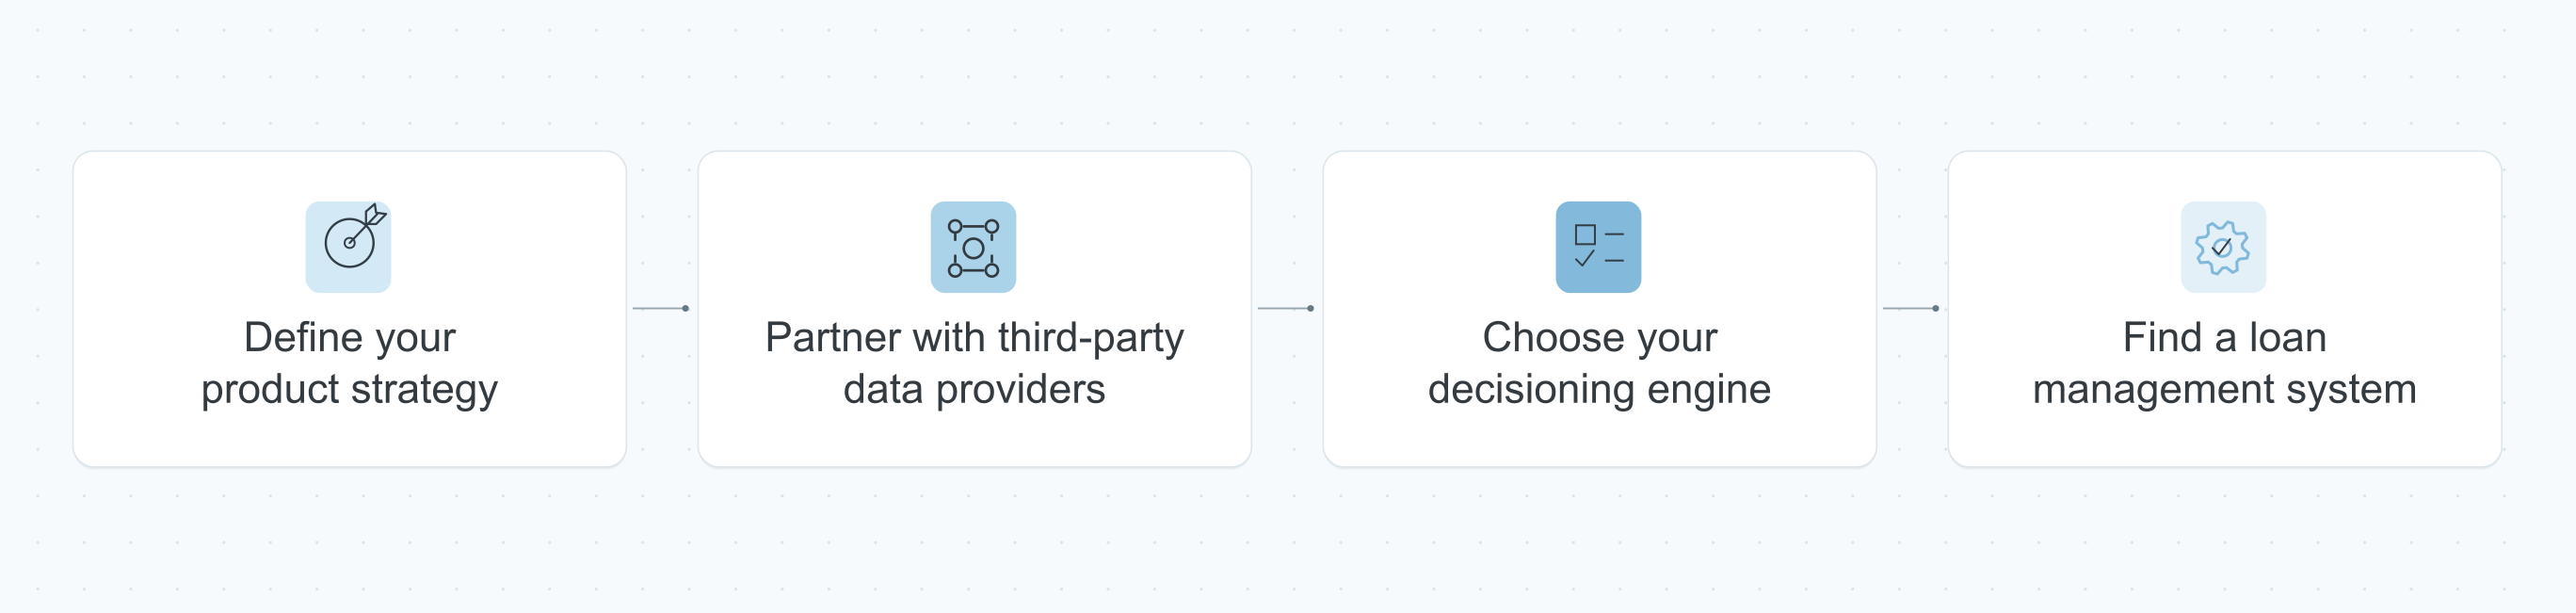
- Defina desde el inicio la estrategia de su producto eligiendo un segmento de clientes desatendido, adaptando los productos financieros a sus necesidades y asegurando el cumplimiento de todas las regulaciones pertinentes.
- Asóciese con los proveedores de datos externos adecuados para respaldar tanto el onboarding como las decisiones de crédito, equilibrando cobertura, precisión y requisitos de cumplimiento para reducir el riesgo y mejorar la experiencia del cliente.
- Aproveche un motor de decisiones automatizado para agilizar el onboarding y las evaluaciones de riesgo, y tomar decisiones de crédito más rápidas, más precisas y optimizadas de forma continua, con un esfuerzo de ingeniería mínimo.
- Implemente un sistema de gestión de préstamos (LMS) y asegure el financiamiento para originar, administrar y escalar préstamos de forma eficaz, y alinéese desde el principio con los bancos aliados para acelerar el lanzamiento y evitar cuellos de botella de cumplimiento.
Pasos clave para poner en marcha un nuevo producto de crédito
1. Defina la estrategia de su producto
Posicione su producto
Como primer paso, debe identificar a sus clientes objetivo. Para encontrar su nicho, las empresas suelen elegir un segmento de clientes desatendido por el mercado (por ejemplo, pymes o trabajadores independientes con ingresos irregulares). Una vez definido el segmento, identifique sus necesidades financieras para adaptar su producto de crédito a ellas.
Comprenda los requisitos regulatorios
A continuación, investigue los requisitos regulatorios asociados con el segmento elegido. Según el tipo de producto, puede que deba asociarse con un banco con licencia para otorgar préstamos a los clientes o garantizar el cumplimiento de regulaciones financieras específicas. Por ejemplo, si otorga crédito a un miembro activo de las fuerzas armadas de EE. UU., la ley federal exige protecciones especiales, como topes a las tasas de interés en algunos productos de crédito.
2. Asóciese con proveedores de datos externos
Encuentre las fuentes de datos adecuadas
Los datos son fundamentales para tomar decisiones precisas e informadas. Le permiten captar prestatarios al menor costo (y riesgo) posible y ofrecer a los clientes ofertas de crédito altamente personalizadas. Por eso es importante identificar qué datos necesita para tomar decisiones de crédito y definir cómo accederá a ellos.
Hay dos momentos clave del proceso de crédito que debe considerar: el onboarding de clientes y las decisiones de crédito.
Datos de onboarding de clientes
En el onboarding de clientes, la mayoría de los países cuenta con regulaciones de conocimiento del cliente (KYC) y prevención del lavado de dinero (AML) que obligan a los prestamistas a verificar la identidad de los clientes para prevenir el fraude y asegurarse de que pueden operar legalmente con ellos. Es importante identificar las regulaciones que debe cumplir para su segmento de clientes y elegir el mejor proveedor para obtener esa información.
Al elegir un proveedor de datos KYC, los prestamistas suelen tener que equilibrar cobertura y precisión. TransUnion TruValidate, por ejemplo, ofrece información sobre una gran parte de la población de EE. UU., por lo que tiene una amplia cobertura. En cambio, Experian Precise ID ofrece información sobre una porción menor de la población, pero sus indicadores son más precisos. Por lo general, el nivel de cobertura frente a precisión que necesita depende del perfil de riesgo de su segmento de clientes.
Para obtener datos AML, los prestamistas suelen considerar proveedores como LexisNexis WorldCompliance y Bridger Insight. Ambas empresas analizan bases de datos globales en busca de noticias negativas, personas expuestas políticamente, listas de sanciones y regulaciones específicas de cada país, como OFAC en EE. UU. Conviene evaluarlas para ver cuál se ajusta mejor a sus necesidades.
Datos crediticios
Al tomar decisiones de crédito, las fuentes de datos externas que necesita dependen por completo de su segmento de clientes. Si quiere operar en un segmento cuyos clientes tienen historiales crediticios establecidos, puede asociarse con un buró de crédito o con un agregador de datos afín, como CRS. Si su segmento es menos tradicional, como las pymes (que normalmente no tienen historiales crediticios establecidos), también puede explorar proveedores de datos que ofrezcan información alternativa. Codat, por ejemplo, ayuda a los prestamistas a determinar la solvencia de las pymes al dar acceso a sus datos financieros, como datos contables, bancarios y de comercio electrónico.
Negocie y supere las verificaciones con los proveedores de datos
Una vez que haya identificado las fuentes de datos externas que respaldarán sus decisiones de crédito, debe establecer relaciones con los proveedores elegidos.
Negociaciones comerciales
En la mayoría de los países hay margen para negociar los contratos con los proveedores de datos. Pregunte a su proveedor si ofrece descuentos por volumen, como lo hace CRS.
Verificaciones del proveedor de datos
Asociarse con proveedores de datos puede requerir tiempo y preparación. Según el proveedor, es posible que deba superar verificaciones que determinan si su empresa puede acceder a los datos. Algunos burós de crédito, por ejemplo, exigen inspecciones de oficinas o pruebas técnicas de aceptación. Elegir agregadores de alta calidad que gestionen el cumplimiento internamente puede acelerar mucho estos procesos, pero asegúrese de incluir estas verificaciones en el plan de lanzamiento de su producto.
3. Elija su motor de decisiones automatizado
Acceda a una infraestructura de decisiones escalable
Las decisiones se toman en varias etapas del proceso de crédito, desde las verificaciones KYC y AML (etapa de onboarding) hasta la suscripción de crédito (etapa de decisión de crédito). Para tomarlas, los prestamistas necesitan motores de decisiones que les permitan tomar decisiones precisas y automatizadas en tiempo real.
Comprar un motor de decisiones a un proveedor de software puede ayudarle a lanzar su producto con rapidez y a ahorrar recursos considerables frente a construir uno internamente.
Cree flujos de decisión automatizados
Onboarding de clientes
Los prestamistas necesitan un motor de decisiones de onboarding que decida si se incorpora o no a un cliente y lo haga avanzar a la etapa de decisión de crédito. El objetivo en este punto del proceso es evitar aceptar clientes que puedan ser fraudulentos.
Un aspecto clave de las decisiones de onboarding es el equilibrio entre precisión y tasas de abandono. Añadir pasos al proceso de onboarding puede aumentar la precisión de una decisión, pero también puede generar fricción para los clientes y hacer que abandonen el proceso. Por eso es importante crear los flujos de decisión adecuados que equilibren ambos factores para su segmento de clientes.
Por ejemplo, los prestamistas líderes suelen comenzar con verificaciones de onboarding pasivas (como obtener puntajes de riesgo de identidad y definir un valor de corte). Si este enfoque no reduce el fraude a un nivel aceptable, pueden introducir una verificación activa, como exigir una contraseña de un solo uso que demuestre que el cliente es quien dice ser.
Decisiones de crédito
Una vez que un cliente supera la etapa de onboarding, debe evaluar su solvencia y crear una oferta de crédito individualizada. Las reglas, las scorecards y los modelos que sustentan este paso de decisión de crédito se conocen como política de crédito. Elaborada por expertos en crédito, una política de crédito consta de tres elementos principales:
- Las reglas de exclusión sacan del proceso a las personas que claramente no cumplen los criterios de crédito, por ejemplo, menores de edad o desempleados. Esto evita que los prestamistas paguen por datos de terceros sobre solicitantes que no se ajustan a su apetito de riesgo general.
- Las verificaciones de solvencia determinan qué tan probable es que un posible prestatario incumpla. Estas evaluaciones se basan en conjuntos de reglas, scorecards o modelos que integran los datos externos de los proveedores elegidos (como los burós de crédito).
- Los cálculos de capacidad de pago determinan el monto máximo del préstamo y la tasa de interés que un cliente podría pagar (sin dejar de cumplir sus obligaciones financieras cotidianas).
Puede crear y mantener todo esto de forma manual, pero hoy muchos prestamistas optan por un motor de decisiones de crédito que convierte sus políticas de crédito en flujos de decisión simples y ajustables, que integran fácilmente todas las fuentes de datos que desean. Para ello, los nuevos prestamistas de vanguardia recurren a proveedores de software como Taktile, que permiten a sus equipos de crédito crear y ajustar políticas de crédito con rapidez y experimentar con ellas de forma continua para tomar decisiones de crédito altamente optimizadas.
"Taktile nos permite lanzar con rapidez nuestra primera oferta de crédito y se encarga de todas las integraciones de datos necesarias, lo que nos ahorra tiempo y recursos."
Los prestamistas también pueden ir un paso más allá e integrar modelos de machine learning en Taktile para reducir aún más el riesgo crediticio al identificar patrones en el comportamiento de los clientes.
4. Encuentre un sistema de gestión de préstamos
Asegúrese de contar con capital para originar sus préstamos
Después de tomar una decisión de crédito, debe originar el préstamo. Quienes prestan por primera vez suelen financiar los préstamos con capital propio. Una vez que reúnen suficiente evidencia de que su política de crédito funciona como se esperaba, los prestamistas normalmente optan por obtener financiamiento de deuda de terceros.
Gestione sus préstamos durante todo su ciclo de vida
Para originar y luego gestionar y administrar sus préstamos, la mayoría de los prestamistas usa soluciones de software específicas que les proporcionan un sistema de registro, llamado sistema de gestión de préstamos (LMS). Puede explorar proveedores líderes de software LMS como Canopy o Peach. Estos proveedores le ayudan con todo, desde los pagos y la cobranza hasta los recordatorios a los clientes en caso de pagos atrasados.
Por último, alinéese siempre con su banco aliado
En la mayoría de los casos, las fintechs que prestan por primera vez se asocian con un banco con licencia. Por eso conviene alinear con el banco aliado cada componente de un nuevo producto de crédito lo antes posible. Cuanto más proactivo sea, menos probable es que los procesos internos del banco le impidan lanzar su producto con rapidez.
Si sigue los pasos descritos arriba, estará bien posicionado para lanzar en poco tiempo un producto de crédito altamente eficaz.
Preguntas frecuentes (FAQ)
La forma más rápida de lanzar un nuevo producto de crédito es combinar una estrategia de producto clara con soluciones de software prediseñadas. En lugar de construir la infraestructura internamente, las fintechs y los bancos pueden aprovechar motores de decisiones, sistemas de gestión de préstamos e integraciones de datos de terceros para llegar al mercado en semanas, no en meses.
La mayoría de los prestamistas comienza con datos de burós de crédito, pero cada vez recurre más a datos de open banking, datos contables y proveedores de KYC/AML para mejorar la evaluación de riesgo y aumentar las tasas de aprobación. La combinación adecuada depende de su segmento de clientes objetivo.
Los motores de decisiones automatizados agilizan el onboarding y la suscripción de crédito al integrar datos, ejecutar verificaciones de riesgo en tiempo real y reducir las revisiones manuales. Con plataformas como Taktile, los equipos pueden crear, probar y optimizar políticas de crédito sin apoyo de ingeniería.
El cumplimiento comienza con verificaciones KYC/AML, una lógica de decisión lista para auditoría y la alineación con los bancos aliados. Usar proveedores de datos externos de confianza y una plataforma de decisiones con seguimiento de cumplimiento integrado ayuda a los prestamistas a estar preparados para la regulación desde el primer día.
Taktile ofrece integraciones de datos fluidas, flujos de decisión low-code y políticas de crédito automatizadas, y elimina las conjeturas de las decisiones de riesgo. Solicite una demode la AI Decision Platform de Taktile para ver cómo puede lanzar y escalar su producto de crédito con rapidez.