
Del scoring crediticio a la GenAI: cómo ha evolucionado la toma de decisiones de crédito moderna y qué sigue

El campo de la toma de decisiones de crédito es todo menos estático. A medida que surgen nuevas tecnologías, los suscriptores innovan de forma continua para mejorar aspectos críticos del proceso, desde predecir la probabilidad de incumplimiento hasta fijar el precio de los préstamos y gestionar eficazmente a los clientes durante todo el ciclo de vida del préstamo.
Hoy, la IA generativa (GenAI) está transformando la toma de decisiones de crédito a una velocidad sin precedentes, y sus impactos en el mundo real apenas comienzan a desplegarse. En este artículo, Romain Mazoué, Group Chief Risk Officer de Younited, explora la evolución de la toma de decisiones de crédito, profundiza en los casos de uso de la inteligencia artificial (IA) y la GenAI que están dando forma al sector, y ofrece un vistazo al futuro a medida que estas tecnologías se vuelven parte integral de las operaciones de los prestamistas.
Puntos clave
- De la toma de decisiones de crédito manual a la automatizada : A lo largo de décadas, las decisiones de crédito han pasado de procesos manuales basados en el criterio humano a sistemas altamente automatizados e impulsados por datos, potenciados por IA y machine learning (ML).
- Aprovechar datos diversos para obtener mejores resultados: Con la IA, el ML y una mayor disponibilidad de datos, los prestamistas ahora pueden analizar enormes volúmenes de datos tradicionales y no tradicionales, como la actividad en redes sociales y los pagos de servicios públicos, y así lograr evaluaciones de crédito más matizadas y personalizadas.
- La GenAI potencia las capacidades de decisión: La IA generativa agrega un nuevo nivel de sofisticación al interpretar datos no estructurados, generar información útil y habilitar interacciones similares a las humanas, lo que impulsa aún más las capacidades de la IA y el ML en la toma de decisiones de crédito.
- Abordar los desafíos para una adopción sostenible: A pesar de su potencial, la adopción generalizada de la GenAI exige que las instituciones financieras mitiguen los riesgos relacionados con el sesgo, la gobernanza y la confiabilidad de los sistemas, a fin de garantizar aplicaciones justas y éticas.
- Dar forma al futuro del crédito centrado en el cliente: Al integrar la GenAI de manera responsable, los prestamistas pueden agilizar la toma de decisiones de crédito y, al mismo tiempo, fomentar la innovación, la inclusión y la eficiencia, redefiniendo los estándares del sector para los servicios financieros centrados en el cliente.
Una breve historia de la toma de decisiones de crédito
El proceso de suscripción de crédito ha evolucionado de manera significativa con el tiempo, desde evaluaciones manuales y subjetivas hasta sistemas altamente automatizados e impulsados por datos. A continuación, una cronología detallada del sistema de toma de decisiones para la suscripción de crédito:
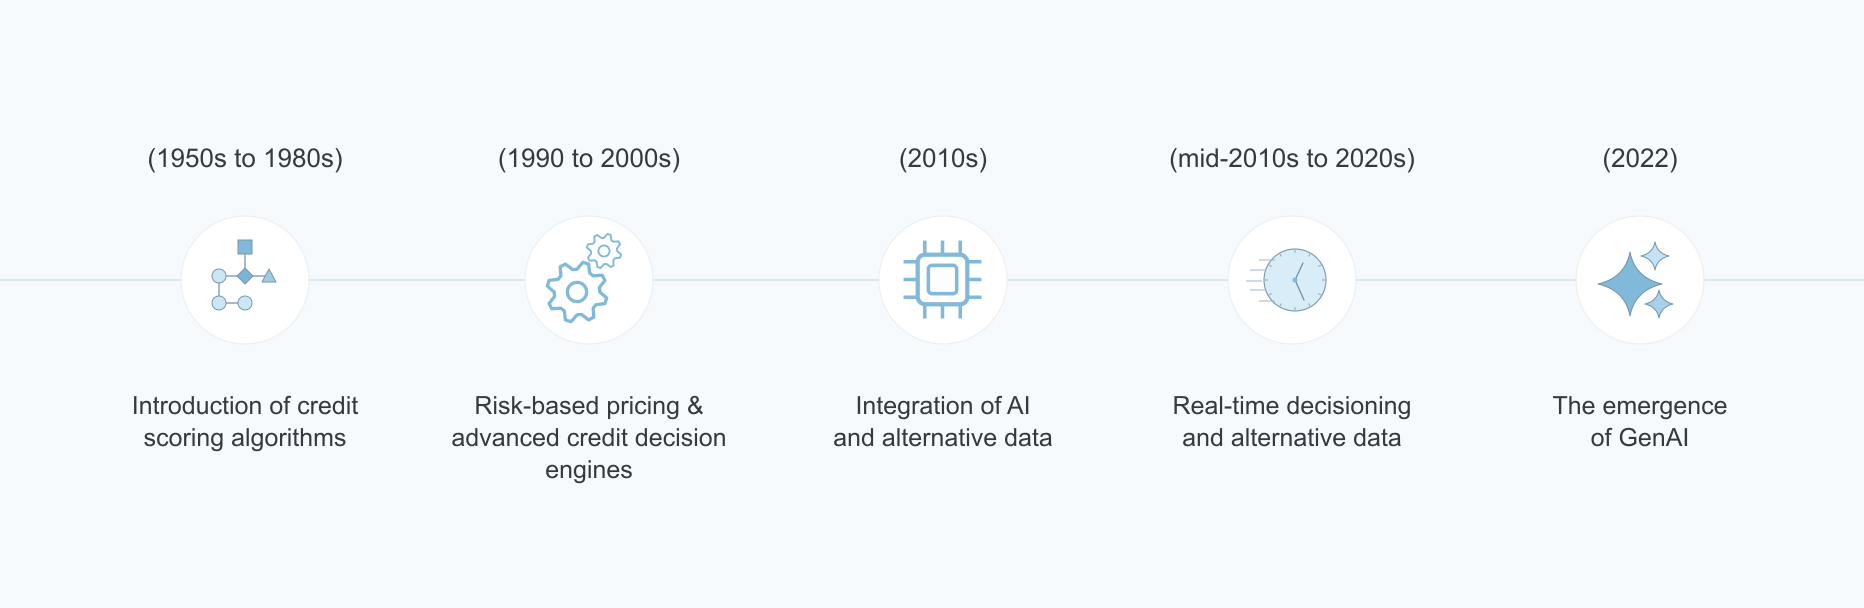
1. Introducción de los algoritmos de scoring crediticio (de los años 50 a los 80)
Suscripción manual y criterio experto
En los primeros días de la suscripción de crédito, las decisiones las tomaban de forma manual gerentes de crédito o suscriptores. Estas personas revisaban la información financiera de un solicitante, como sus ingresos, deudas y características personales, para evaluar su solvencia. El proceso era altamente subjetivo y podía verse influenciado por sesgos como la raza, el género o juicios personales sobre el carácter del solicitante. Este enfoque manual consumía mucho tiempo y era propenso a inconsistencias.
Introducción de los algoritmos de scoring crediticio
El primer gran cambio en la suscripción de crédito llegó con el desarrollo de los modelos de scoring crediticio en la década de 1950. FICO (Fair Isaac Corporation), fundada en 1956 por Bill Fair y Earl Isaac, presentó uno de los primeros modelos de puntaje crediticio para prestamistas. Estos primeros modelos se diseñaron para negocios específicos y no eran aplicables de forma universal en distintas industrias. Durante este período también se crearon otros tres actores principales del campo del scoring crediticio.
- Experian: La empresa fue fundada en 1980 como CCN Systems en Nottingham, Inglaterra. La filial estadounidense de Experian tiene sus raíces en 1897, cuando Jim Chilton creó la Merchants Credit Association.
- Equifax: Fundada originalmente como Retail Credit Company en 1899 por Cator y Guy Woolford en Atlanta, Georgia. La empresa cambió su nombre a Equifax en 1979.
- TransUnion: Establecida en 1968 como empresa matriz holding de la Union Tank Car Company. En 1969, TransUnion adquirió el Credit Bureau of Cook County, con lo que ingresó a la industria de los informes crediticios.
En la década de 1970, la Fair Credit Reporting Act (FCRA) comenzó a regular en Estados Unidos la recopilación de información crediticia personal y el acceso de los clientes a sus informes de crédito.
Hacia la década de 1980, los burós de crédito comenzaron a digitalizar los datos de los consumidores y los algoritmos de scoring crediticio se adoptaron más ampliamente. En 1989, FICO lanzó su primer modelo de puntaje crediticio “universal”, que cualquier prestamista podía usar a través de agencias de informes crediticios como Equifax, Experian o TransUnion. Esto marcó el inicio de un enfoque más estandarizado y objetivo para evaluar el riesgo crediticio.
En esa época, los precios fijos eran la norma a pesar de las diferencias significativas en los costos de los clientes (específicamente el costo de riesgo), y la APR de los préstamos solo se modificaba por criterio experto.
2. Precios basados en riesgo y motores de decisión crediticia avanzados (de 1990 a los años 2000)
Mayor uso del puntaje crediticio
En la década de 1990 comenzaron a surgir sistemas de suscripción más complejos, primero con productos de tarjetas de crédito y luego con una tracción significativa en otros productos de crédito, en particular en la industria hipotecaria. Impulsados por empresas patrocinadas por el gobierno de EE. UU. como Fannie Mae y Freddie Mac, estos sistemas buscaban agilizar el proceso de suscripción mediante la automatización de la evaluación de la solvencia de los prestatarios con base en criterios predefinidos, como los puntajes crediticios y las relaciones deuda-ingreso. Estos nuevos sistemas de suscripción redujeron de manera significativa el tiempo necesario para aprobar préstamos y mejoraron la consistencia en la toma de decisiones.
A principios de la década de 2000, los avances en poder de cómputo y análisis de datos dieron lugar al desarrollo de modelos estadísticos más sofisticados, como la regresión logística, para predecir el riesgo de incumplimiento con mayor precisión. Los bancos comenzaron a contratar científicos de datos y estadísticos para desarrollar estos modelos, que se entrenaban con grandes conjuntos de datos con cientos de variables relacionadas con el comportamiento de los prestatarios. Los motores de decisión crediticia se fueron convirtiendo gradualmente en parte integral del stack tecnológico de las instituciones financieras, y permitieron tomar decisiones en tiempo real a partir de una amplia gama de datos de los prestatarios.
En paralelo, varios eventos contribuyeron a fomentar un uso más amplio del scoring crediticio y una mejora en la fijación de precios de los préstamos:
- Regulación en EE. UU. y disponibilidad del scoring crediticio
El Congreso de EE. UU. aprobó la Fair and Accurate Credit Transaction Act en 2003. La ley permitió a los consumidores solicitar y obtener un informe de crédito gratuito una vez cada 12 meses de cada una de las tres compañías nacionales de informes crediticios (Equifax, Experian y TransUnion). Sin embargo, su adopción fue lenta por la falta de promoción y de conocimiento por parte de los consumidores. - Regulación de Basilea II
Los requisitos del enfoque basado en calificaciones internas (IRBA) de Basilea II se publicaron oficialmente en junio de 2004. Este marco permitió a los bancos usar sus propias calificaciones internas para evaluar el riesgo crediticio y calcular los requisitos de capital regulatorio, siempre que cumplieran ciertas condiciones mínimas y recibieran la aprobación de sus supervisores nacionales.
Al permitir a los bancos desarrollar y usar sus propios modelos, el IRBA incentivó a las instituciones a mejorar sus prácticas de gestión de riesgos. Se alentó a los bancos a adoptar técnicas de modelado más sofisticadas para evaluar y gestionar mejor sus exposiciones al riesgo crediticio mediante la estimación de parámetros de riesgo. Estos modelos permitieron una evaluación más dinámica del riesgo crediticio, al incorporar factores de riesgo tanto observables como no observables.
El IRBA introdujo requisitos regulatorios estrictos para la validación y aprobación de modelos. Los bancos debían demostrar que sus modelos internos eran sólidos, precisos y coherentes con los estándares regulatorios. Esto aumentó el escrutinio de las prácticas de modelado y fomentó la mejora continua de los procesos de desarrollo y validación de modelos.
3. Capital One y los precios basados en riesgo
Los primeros innovadores fueron más allá del scoring crediticio y emprendieron un modelado sofisticado de múltiples factores adicionales, como la rotación de clientes (churn), la eficiencia del marketing, el valor de vida del cliente y el scoring de rentabilidad.
En la década de 1990, Capital One desarrolló un innovador enfoque de marketing dirigido, centrado en el análisis de rentabilidad de los clientes, y alcanzó un éxito notable como emisor líder de tarjetas de crédito. Mantuvo su ventaja competitiva invirtiendo en infraestructura y personal, y mejorando continuamente su experiencia mediante una metodología de “prueba y aprendizaje”. La estrategia “basada en la información” de Capital One consistió en implementar un enfoque avanzado de precios basados en riesgo.
3. Integración de la IA y los datos alternativos (década de 2010)
El siguiente gran salto en la suscripción de crédito llegó con la integración de las tecnologías de inteligencia artificial (IA) y machine learning (ML). Estas herramientas permitieron a los prestamistas analizar enormes volúmenes de datos tradicionales y no tradicionales (por ejemplo, la actividad en redes sociales o los pagos de servicios públicos) para tomar decisiones de crédito más matizadas.
Los sistemas impulsados por IA podían evaluar la confiabilidad de los prestatarios más allá de métricas convencionales como los puntajes crediticios, y ampliaron el acceso al crédito para personas con historial crediticio limitado. La IA también mejoró la evaluación de riesgos al identificar patrones en el comportamiento de los prestatarios que los modelos tradicionales podían pasar por alto. Sin embargo, con la nueva generación de modelos aparecieron varios desafíos, en particular la falta de transparencia y el riesgo potencial de sesgos en los modelos que deriven en discriminación.
El uso creciente de datos alternativos ha impulsado el surgimiento de los modelos de IA. Al aprovechar mejor grandes conjuntos de datos diversos y con correlaciones no lineales, los modelos de IA han demostrado su superioridad frente a los modelos estadísticos tradicionales. En la toma de decisiones de crédito, los datos alternativos suelen incluir (i) datos de open banking, (ii) el historial de pagos de servicios públicos y alquileres, (iii) datos administrativos abiertos y (iv) la huella digital. Este enfoque ha resultado especialmente beneficioso para poblaciones desatendidas, como inmigrantes recientes o trabajadores de la economía gig, que de otro modo podrían quedar excluidos de los sistemas de crédito tradicionales.
4. Toma de decisiones en tiempo real y datos alternativos (de mediados de la década de 2010 a los años 2020)
Hoy, muchos prestamistas utilizan análisis de datos en tiempo real para tomar decisiones instantáneas sobre las solicitudes de préstamo. Los sistemas automatizados ahora pueden integrar fuentes de datos alternativas, como el historial de pagos de alquiler o las facturas de servicios públicos, para evaluar a prestatarios que podrían no tener un historial crediticio sólido. Este cambio ha hecho el crédito más inclusivo sin dejar de mantener prácticas rigurosas de gestión de riesgos.
Además, los sistemas de decisión modernos permiten ahora una mayor agilidad en la toma de decisiones mediante reglas configurables que pueden ajustarse sin una reprogramación extensa. Las plataformas de decisión SaaS, por ejemplo, permiten a los prestamistas diseñar y probar flujos de decisión y modelos en tiempo real, altamente segmentados y adaptados a su base de clientes.
5. El surgimiento de la GenAI (2022)
Si bien los modelos de IA existen desde hace décadas (desde la década de 1980 con las regresiones logísticas), estaban limitados por conjuntos de datos más pequeños y menor poder de cómputo. En contraste, los fundamentos de los modelos de GenAI son relativamente recientes: comenzaron con el desarrollo de los modelos Transformer por parte de Google en 2017 y el lanzamiento de BERT en 2018. BERT marcó un avance en el procesamiento del lenguaje y revolucionó la capacidad de comprender el contexto gracias a su arquitectura basada en transformers.
En noviembre de 2022, OpenAI lanzó ChatGPT, que rápidamente se convirtió en un producto revolucionario por su capacidad de generar texto similar al humano. En dos meses alcanzó más de 100 millones de usuarios, lo que lo convirtió en la aplicación de consumo de más rápido crecimiento de la historia. Dos años después, los modelos de GenAI han seguido mejorando, con varios nuevos actores importantes que compiten con ChatGPT: Gemini, Android y Mistral, por ejemplo.
En los últimos dos años, el desempeño de los modelos de lenguaje de gran tamaño (LLM) ha mejorado a un ritmo acelerado, con las siguientes evoluciones notables:
- Las capacidades multimodales de los modelos han ampliado su funcionalidad más allá de la generación de texto para incluir la generación de imágenes y código, lo que amplía su alcance de aplicación.
- La optimización del desempeño y la personalización de modelos mediante RAG, fine-tuning y prompt engineering han ganado madurez.
- Ahora hay una integración más sólida de agentes de GenAI en la mayoría de las soluciones de software mediante chatbots, copilotos y otros formatos.
- La eficiencia y la escalabilidad de los modelos de IA generativa han mejorado, lo que les permite manejar cargas de trabajo mayores y ofrecer respuestas más rápidas, habilitando interacciones en tiempo real.
- Las versiones más pequeñas o de código abierto de los modelos de GenAI han mejorado la portabilidad y la eficiencia de costos.
Además, las capacidades de hardware han acompañado el entusiasmo por la GenAI: Nvidia se convirtió en la empresa de mayor valoración del mundo, ¡al pasar de USD 500 mil millones a USD 3.2 billones!
Estos ejemplos ilustran la rapidez con la que la GenAI pasó de ser una tecnología novedosa a una herramienta ampliamente adoptada en diversas industrias, que mejora la eficiencia y la personalización en numerosas aplicaciones.
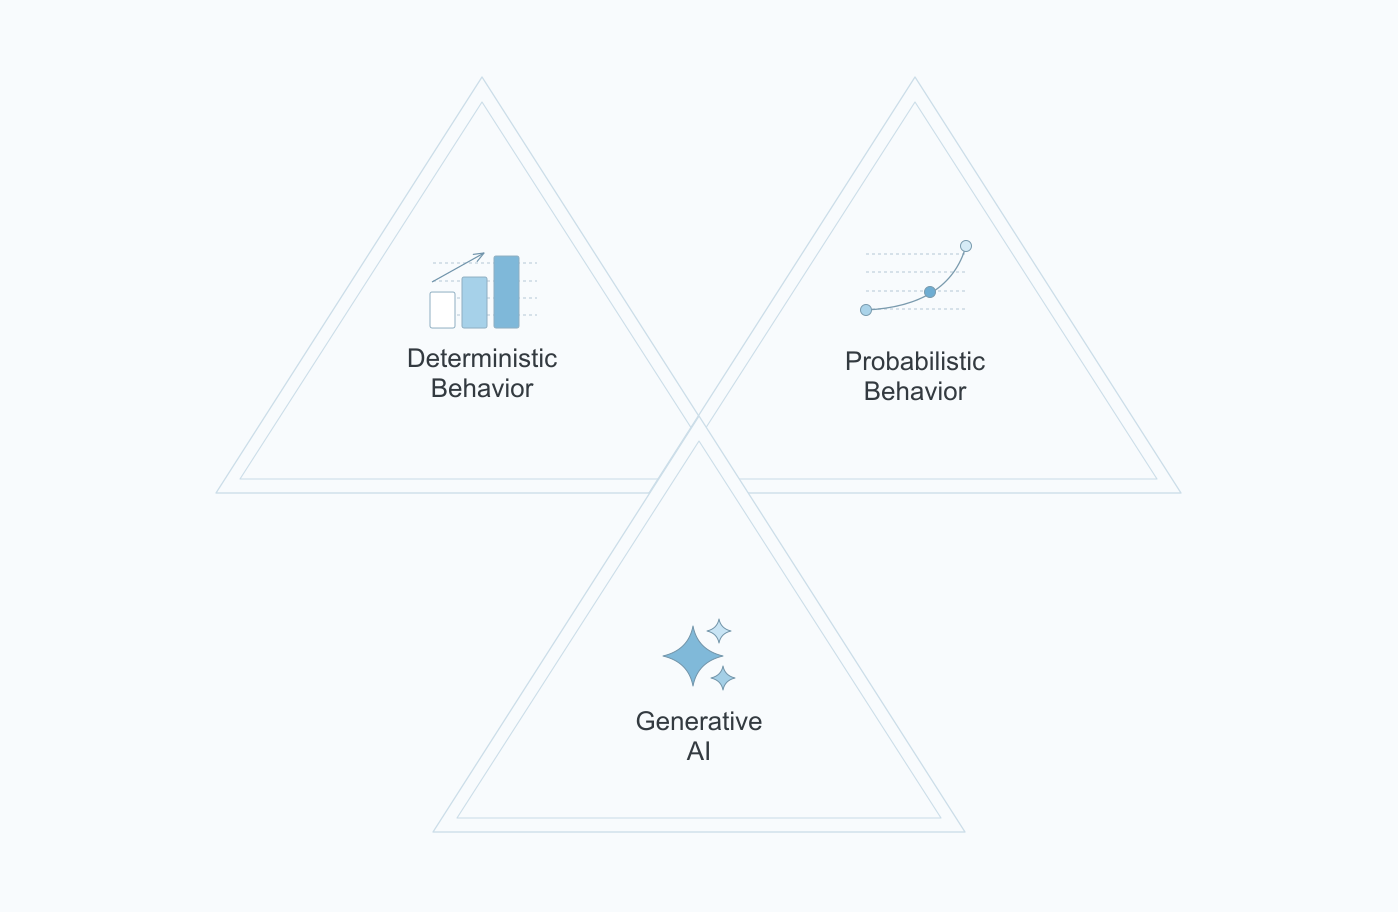
En los últimos años, las tendencias estructurales han reconfigurado la forma en que se procesan las decisiones de crédito en tres fases. Primero pasamos de un comportamiento determinista basado en reglas de expertos a un comportamiento probabilista con modelos de machine learning y deep learning, que pueden aprender de los datos sin ser programados explícitamente. La tercera fase son los modelos de GenAI, que usan contenido para crear nuevo contenido y procesar flujos de trabajo complejos. Estas tres generaciones de modelos pueden usarse juntas de manera complementaria.
Otra tendencia notable es el paso del software propietario, como SPSS o SAS, a herramientas y bibliotecas de código abierto (R, Python). La comunidad de código abierto ha fomentado la innovación y la mejora continua al poner a disposición nuevas herramientas y algoritmos, como XG Boost o CAR.
Casos de uso de la IA y la GenAI en la toma de decisiones de crédito
Al enfocarnos en la segunda y la tercera fase mencionadas, en el contexto de la toma de decisiones de crédito y las solicitudes de préstamo, la IA y la IA generativa (GenAI) ofrecen capacidades distintas que se complementan para mejorar el proceso de aprobación de préstamos.
Capacidades de la IA en la toma de decisiones de crédito
Los modelos de IA tradicionales piensan como un cerebro deductivo para tomar decisiones. Pueden utilizarse en múltiples etapas de un marco de decisión de crédito, por ejemplo:
- Análisis predictivo y evaluación de riesgos: La IA aprovecha el análisis predictivo para evaluar la solvencia mediante el análisis de enormes conjuntos de datos, incluidos el comportamiento financiero y los patrones de gasto basados en open banking. Esto permite a los prestamistas tomar decisiones informadas con rapidez y reducir el riesgo de incumplimiento. Estos modelos pueden identificar relaciones no lineales e interacciones complejas dentro de un gran volumen de datos que la regresión logística podría pasar por alto.
- Detección de fraude: La IA destaca en la identificación de patrones sospechosos y anomalías en tiempo real, lo que ayuda a prevenir actividades fraudulentas antes de que afecten a las instituciones financieras.
- Automatización y eficiencia: Los modelos de IA pueden ayudar a automatizar tareas repetitivas, como la captura de datos y las verificaciones de compliance, lo que mejora los tiempos de procesamiento y reduce los errores humanos. Esto se traduce en aprobaciones de préstamos más rápidas y mejora la eficiencia operativa. Además, los modelos de IA pueden automatizar el propio proceso de desarrollo de modelos mediante la selección automática de variables y de modelos, lo que reduce la necesidad de intervención manual.
Capacidades de la GenAI en la toma de decisiones de crédito
Los modelos de GenAI funcionan de manera similar al cerebro inductivo, ya que pueden demostrar creatividad y enfoques de resolución de problemas. El nuevo conjunto de capacidades que aportan los modelos de GenAI puede resumirse así:
- Comprender: Procesar hasta darle sentido, aplicar ingeniería inversa y resolver problemas.
- Conversar: Diálogo similar al humano, interacción en lenguaje natural e instrucción.
- Crear: Redacción, imágenes, código y generación de contenido multimodal.
- Orientar: Coaching en tiempo real.
- Dirigir: Determinación de los mejores flujos de trabajo.
Si bien este nuevo conjunto de capacidades es genérico, vemos cada vez más ejemplos de implementaciones exitosas de GenAI para abordar temas de gestión de riesgos:
- Desarrollo de productos: Programación asistida por GenAI, pruebas de código, generación de documentación de código e identificación de tendencias para impulsar el desarrollo de nuevos productos.
- Ventas y distribución: Segmentación de clientes y análisis de sentimiento, ofertas hiperpersonalizadas, generación de contenido y optimización de precios.
- Operaciones: Onboarding, scoring crediticio, servicing, cobranza y suscripción mejorada.
- Riesgo y compliance: Monitoreo de riesgos y alertas tempranas, generación de reportes de actividades sospechosas, monitoreo de contratos, prevención y detección de fraude y lavado de dinero, resúmenes de documentos para la suscripción de crédito, acciones proactivas de recuperación y gestión del conocimiento de riesgo y compliance; todo ello dentro del enfoque de este artículo.
- Funciones de soporte: Autoservicio para empleados, búsqueda inteligente de conocimiento y generación de documentos.
- Manejo de documentos: Procesamiento de datos no estructurados, como comentarios de clientes o documentos financieros complejos, mediante el resumen de contenido, la extracción de información clave y la automatización de la generación de documentos. Esta capacidad agiliza el proceso de toma de decisiones de crédito al reducir el esfuerzo manual y los errores.
- Personalización e interacción con el cliente: Mejora del servicio al cliente mediante interacciones personalizadas a través de chatbots, con soporte 24/7 y recomendaciones a la medida. La GenAI también puede generar planes de pago personalizados con base en el historial financiero del prestatario.
IA frente a GenAI
Existen múltiples ámbitos en los que ambos tipos de IA se complementan, como los motores de recomendación y la previsión de la demanda. Lo más importante es que la GenAI complementará las oportunidades de la IA tradicional, ¡no las reemplazará!
En resumen, mientras que la IA tradicional se enfoca en el análisis predictivo, la detección de fraude y la automatización para agilizar los procesos de decisión de crédito, la GenAI aporta capacidades avanzadas para manejar datos no estructurados, mejorar la personalización y generar datos sintéticos para el entrenamiento de modelos.
Estas tecnologías complementarias permiten prácticas de crédito más precisas, eficientes y centradas en el cliente.
¿Qué sigue para la toma de decisiones de crédito en la era de la GenAI?
Riesgo de modelo
El riesgo de modelo es quizás la otra cara de la creciente sofisticación y complejidad de los modelos de decisión de crédito con más parámetros. Desafíos como la falta de transparencia, el riesgo de sesgo discriminatorio, la sensibilidad a la calidad de los datos y la explicabilidad limitada se vuelven más pronunciados y plantean preocupaciones significativas, en particular en la industria financiera, altamente regulada.
La Ley de IA y otras regulaciones
La Ley de Inteligencia Artificial de la Unión Europea (AIA) tiene implicaciones significativas para los modelos de decisión de crédito, ya que clasifica como de “alto riesgo” los sistemas de IA utilizados para el scoring crediticio y la evaluación de solvencia. La AIA impone requisitos estrictos a estos sistemas de alto riesgo, entre ellos una gestión de riesgos sólida, transparencia, precisión, supervisión humana y medidas para prevenir la discriminación o los resultados injustos. Estas normas buscan mitigar riesgos potenciales como el sesgo o la falta de interpretabilidad, y al mismo tiempo asegurar que los modelos de crédito impulsados por IA operen de manera responsable.
Al fomentar la rendición de cuentas y la equidad, la AIA busca equilibrar los beneficios de la IA, como la mayor eficiencia y la inclusión, con la protección de los derechos fundamentales y de la confianza de los consumidores en los procesos de decisión financiera. Sin embargo, esto también puede plantear desafíos para los desarrolladores de modelos europeos, ya que los retos y costos de compliance podrían frenar la innovación y el desempeño de los modelos.
Mayor confiabilidad de los modelos de GenAI
Se sabe que los modelos de GenAI a veces ofrecen resultados inesperados. En procesos altamente regulados y sensibles, como la toma de decisiones de crédito, esta limitación puede representar un obstáculo difícil. Innovaciones como la generación aumentada por recuperación (RAG) podrían abordar problemas como las alucinaciones, al garantizar que los resultados generados por la IA se basen en datos factuales. Además, la capacidad de la GenAI de generar explicaciones transparentes de las decisiones podría mejorar la confianza de consumidores y reguladores, y ofrecer a los solicitantes rechazados una retroalimentación más humana.
Mayor adopción e impacto en los procesos de decisión de crédito
A medida que se expanda el open finance, la GenAI desempeñará un papel fundamental en la integración de datos de múltiples instituciones financieras para ofrecer evaluaciones de crédito integrales. Con una mayor confiabilidad y adaptaciones graduales de los flujos de trabajo internos y del software para dar cabida a esta nueva generación de modelos, anticipamos transformaciones significativas en los procesos operativos. Los modelos y agentes de GenAI serán cada vez más autónomos en el proceso de decisión de crédito gracias a la posibilidad de contar con redes de seguridad gestionadas dinámicamente, activadas por verificaciones o controles con intervención humana (human-in-the-loop).
La toma de decisiones de crédito basada en GenAI podría conducir a decisiones de crédito más precisas e inclusivas, ampliar el acceso al crédito para poblaciones desatendidas y reducir los riesgos de incumplimiento. Sin embargo, su adopción generalizada exigirá que las instituciones financieras aborden los riesgos relacionados con el sesgo, la gobernanza y la confiabilidad de los sistemas. Los modelos de GenAI tienen el poder no solo de agilizar la toma de decisiones de crédito, sino también de fomentar la innovación, la inclusión y la eficiencia en el sector financiero, y de establecer nuevos estándares para las prácticas de crédito centradas en el cliente.
Preguntas frecuentes (FAQ)
La toma de decisiones de crédito ha pasado de la suscripción manual y los puntajes crediticios a modelos de crédito impulsados por IA que aprovechan datos alternativos. Hoy, los prestamistas están adoptando la IA generativa (GenAI) para interpretar datos no estructurados y mejorar las decisiones de crédito.
La IA ayuda a los prestamistas a evaluar el riesgo crediticio con mayor precisión al analizar grandes conjuntos de datos, detectar fraude en tiempo real y automatizar las verificaciones de compliance. Esto permite aprobaciones de préstamos más rápidas, menores tasas de incumplimiento y mejores experiencias para los clientes.
La GenAI va más allá del análisis predictivo: interpreta documentos, resume datos financieros complejos y crea interacciones personalizadas con los prestatarios. Esto ayuda a los prestamistas a tomar decisiones de crédito más transparentes, inclusivas y centradas en el cliente.
El futuro está en combinar la IA y la GenAI para habilitar evaluaciones de crédito en tiempo real, explicables y altamente personalizadas. Con regulaciones como la Ley de IA de la UE que dan forma a la adopción, el uso responsable será clave para mantener el cumplimiento normativo y, al mismo tiempo, mejorar la toma de decisiones. Solicite una demopara saber cómo aprovechar la GenAI en sus estrategias de decisión.