
Más allá del scoring crediticio: un marco de decisión para un crédito rentable

La mayoría de los prestamistas se apoya en el scoring de solicitudes para determinar el riesgo de incumplimiento de los solicitantes al tomar decisiones de crédito. El instrumento clave en la caja de herramientas de un prestamista es el modelo de Probabilidad de Incumplimiento (PD), que guía la suscripción del riesgo crediticio. Para reducir las tasas de morosidad de los préstamos malos y aumentar la aprobación de los buenos, los prestamistas invierten fuertemente en la mejora continua de estos modelos de PD para clasificar el riesgo de incumplimiento con mayor precisión.
Una estrategia común que usan los prestamistas para maximizar la rentabilidad es aprovechar los puntajes crediticios para comparar el ingreso potencial por intereses de los préstamos con la pérdida crediticia esperada. Sin embargo, este enfoque tiene limitaciones, ya que se basa únicamente en la probabilidad de incumplimiento como factor principal y pasa por alto otros factores críticos.
Si bien los modelos de PD son fundamentales para reducir pérdidas e impulsar el crecimiento de la cartera, no están diseñados para predecir lo que los prestamistas realmente quieren. Los puntajes crediticios representan apenas una fracción de un marco más amplio que los prestamistas utilizan para lograr su objetivo de construir un negocio de crédito sólido y de alto rendimiento. A medida que un nuevo statu quo gana impulso, los prestamistas adoptan cada vez más un enfoque holístico para la toma de decisiones, que va más allá del puntaje crediticio.
Presentamos: el marco de VPN
Mientras la mayoría de los prestamistas sigue apoyándose en modelos de Probabilidad de Incumplimiento (PD) para evaluar el riesgo de incumplimiento de los solicitantes y tomar decisiones, muchos prestamistas con visión de futuro han adoptado una cultura de Valor Presente Neto (VPN) en sus procesos de decisión. Bajo este marco, cada préstamo se considera una decisión de inversión, lo que permite a los prestamistas monitorear de cerca la economía unitaria de los préstamos y asegurar la rentabilidad a lo largo de los ciclos económicos.
Podemos expresar el VPN de un préstamo con la siguiente fórmula:
VPN del préstamo = Monto del préstamo ($) x Precio (%) - Costo de riesgo (%) - CAC ($)
Precio, Costo de riesgo (PD o pérdida crediticia neta) y CAC pueden considerarse palancas clave para determinar los puntos óptimos de las decisiones de crédito. Esta fórmula genérica también puede incluir otros componentes (por ejemplo, el costo de capital y las tasas de conversión por canal), pero en la mayoría de los casos estas tres palancas bastan para equilibrar crecimiento y rentabilidad.
Por ejemplo, para acelerar el crecimiento de la cartera, los prestamistas pueden ofrecer el precio (APR) más bajo posible según la capacidad de pago y la sensibilidad al precio del cliente. Alternativamente, para aumentar la rentabilidad, pueden accionar tácticamente las palancas de Precio y Costo de riesgo para compensar el CAC. Un control preciso del VPN de un préstamo permite así equilibrar los objetivos de crecimiento y de maximización de la ganancia.
Con el enfoque de VPN, los prestamistas pueden volver operativos sus objetivos de adquirir clientes rentables (por ejemplo, usando el VPN medido sobre seis meses de comportamiento) y concentrarse en aumentar el valor de vida del cliente mediante la venta cruzada y la interacción. Además, los prestamistas pueden emplear una tasa de descuento específica para los desembolsos (también conocida como tasa mínima de rendimiento o hurdle rate), lo que permite a los inversionistas incorporar las expectativas de Retorno sobre el Capital (RoE) en las estrategias de crédito.
Parte 1: Innovación en precios
Al profundizar en el enfoque de VPN, el precio es la primera palanca que los prestamistas suelen intentar optimizar para mejorar la rentabilidad. En el contexto del crédito al consumo, el precio de un producto es la tasa de interés que se cobra por el uso del capital del prestamista. Alinear el apetito de riesgo, es decir, el nivel de riesgo crediticio que un prestamista está dispuesto a asumir, con el modelo de precios es fundamental para mantener una estrategia de crédito sana y sostenible.
Un instrumento tradicional para fijar el precio de los productos de crédito es el marco de precios basados en riesgo (RBP). La lógica del RBP es simple: los clientes más riesgosos pagan más para compensar su riesgo. Sin embargo, el problema es que un enfoque simple basado en riesgo no considera otros aspectos del comportamiento del cliente, como la tasa de aceptación (la proporción de clientes que aceptan las condiciones de crédito ofrecidas en un mercado competitivo). Ignorar otros aspectos puede traducirse en oportunidades perdidas de atraer a clientes de menor riesgo que podrían ser sensibles al precio, pero que contribuirían positivamente al rendimiento de la cartera.
Reconocer los desafíos que plantean los enfoques de precios tradicionales sienta las bases para explorar cómo actores emergentes, como las fintechs y los neobancos, enfrentan estas complejidades.
Por qué el precio es crucial al pensar en rentabilidad
Entender la importancia de la palanca de precios es vital, especialmente para los recién llegados al mundo del crédito, incluidas las fintechs y los neobancos. Aunque estos nuevos participantes pueden priorizar al principio la escala y la cuota de mercado, replicando estrategias que prosperaron en los sectores de tecnología y comercio electrónico, los servicios financieros son diferentes. En este panorama, el crecimiento no se traduce de forma inherente en ganancias; el éxito depende de alinear con habilidad el ajuste producto-mercado con una estrategia de precios. Esto da prioridad al diseño de productos de crédito con precios competitivos, en lugar de confiar simplemente en la capacidad de disrumpir las finanzas tradicionales y revolucionar la experiencia del cliente.
El proceso de fijación de precios de los préstamos no opera en el vacío, sino que se basa en un ciclo de retroalimentación dinámico en el que el mercado influye en cómo se ajustan y actualizan esos precios para que los prestamistas puedan seguir siendo competitivos.
Si bien en la mayoría de los productos de crédito al consumo (con la excepción de las tarjetas de crédito) los clientes más riesgosos muestran menor sensibilidad al precio que los menos riesgosos, estas tendencias no son fijas. Los segmentos de clientes evolucionan continuamente, impulsados por cambios demográficos, giros económicos y preferencias de consumo cambiantes. Por ejemplo, cuando las generaciones más jóvenes ajustan sus prioridades financieras o aumentan sus ahorros, pueden modificar su sensibilidad a la dinámica de precios.
Al adaptar estratégicamente sus ofertas de productos y sus modelos de precios a las necesidades cambiantes de los distintos segmentos de clientes, los prestamistas no solo mejoran su rentabilidad a lo largo del ciclo económico, sino que también fomentan una base de clientes creciente y diversa. Este enfoque permite a las personas aprovechar una gama más amplia de productos de crédito para cumplir sus aspiraciones, desde comprar una vivienda y financiar estudios hasta expandir un negocio o enfrentar imprevistos financieros.
Las estrategias de precios vienen en todas las formas y tamaños
Para implementar estrategias de precios de manera efectiva, los prestamistas pueden emplear diversas aplicaciones estrechamente vinculadas con los marcos de VPN:
- Precios en tiempo real: Este enfoque utiliza algoritmos de machine learning para analizar las condiciones actuales del mercado, las proyecciones de tasas de interés de los bancos centrales, las tendencias macroeconómicas, los comportamientos de los clientes y las evaluaciones de riesgo. Al incorporar estos factores, los prestamistas pueden ajustar sus precios en tiempo real para mantenerse competitivos y mejorar la rentabilidad. Además, al alinear las estrategias de precios con los indicadores macroeconómicos, los prestamistas pueden introducir márgenes de seguridad que anticipen cambios futuros del mercado, lo que asegura una originación de volumen más estratégica.
- Precios por segmento con nuevas fuentes de datos: Al recopilar, autenticar y analizar datos integrales sobre el panorama financiero de los solicitantes, los prestamistas pueden refinar sus modelos de precios con mayor precisión. Un ejemplo son los datos de flujo de caja, que capturan tanto los ingresos como los egresos. Este tipo de datos ofrece una visión más granular de los comportamientos financieros de consumidores y pequeñas empresas que los puntajes crediticios tradicionales. Brinda mayor sensibilidad para reconocer cambios en la situación financiera de un solicitante y permite decisiones de precios más matizadas y oportunas.
- Diseño de producto innovador: Al crear estructuras de producto únicas, como paquetes estratégicos o modelos de precios escalonados, los prestamistas pueden destacarse en el mercado y atraer a un público más amplio. Este método sincroniza los precios con el valor percibido del producto y las preferencias específicas de los clientes, lo que mejora tanto la atracción como la retención.
- Enfoque de prueba y aprendizaje basado en la retroalimentación de los usuarios: Al dialogar activamente con los clientes e implementar ciclos de prueba y aprendizaje para los precios dentro de sus marcos de gestión de riesgo, los prestamistas pueden ajustar ágilmente sus estrategias según la retroalimentación real de los clientes. Esta metodología iterativa facilita encontrar el punto ideal entre asegurar la satisfacción del cliente y lograr la rentabilidad financiera.
Al incorporar estas aplicaciones en sus estrategias de precios, los prestamistas pueden mejorar su capacidad para desenvolverse en el entorno competitivo, alinear los precios con las expectativas de los clientes y lograr una rentabilidad sostenible a largo plazo.
Parte 2: Innovación en el costo de adquisición de clientes (CAC)
En los últimos años, los gastos asociados a la adquisición de clientes digitales se han disparado, influenciados por el aumento de las tasas de fraude y la saturación del mercado en el sector del crédito digital. Sin embargo, este escenario ofrece a los prestamistas la oportunidad de reducir estratégicamente el costo de adquisición de clientes (CAC) manteniendo una rentabilidad estable.
Al refinar los criterios de decisión y priorizar el valor de vida potencial del cliente por encima de los costos iniciales de adquisición, los prestamistas están alcanzando nuevos niveles en las prácticas de crédito rentable.
El papel crítico que puede desempeñar el CAC en la rentabilidad
La importancia de la palanca del CAC va más allá de la rentabilidad inmediata; es un motor crítico del crecimiento sostenible mediante la gestión estratégica de costos y la venta cruzada.
Para las entidades emergentes y de nicho del mercado de crédito, en particular las que reciben una afluencia de clientes nuevos en el banco con saldos iniciales inferiores a USD 1,000 (un escenario común entre la clientela de los neobancos), la optimización del CAC es primordial. Depender únicamente de la economía transaccional del uso de la tarjeta de débito no genera márgenes de ganancia suficientes, por lo que la venta cruzada de productos adicionales, especialmente de crédito, resulta necesaria para la viabilidad financiera.
Estos desafíos, cuando se abordan como oportunidades para refinar la perspectiva sobre el CAC, permiten a dichas entidades forjar relaciones duraderas y ganar posiciones de mercado diferenciadas.
La clave para dominar la optimización de una estrategia de crédito basada en el CAC está en evaluar con precisión el valor presente de la adquisición de clientes y en diseñar estrategias basadas en datos para accionar esta palanca de forma eficaz. Esto no solo afina los esfuerzos de optimización del CAC, sino que también abre las puertas a segmentos de mercado antes inexplorados, lo que fomenta la prosperidad a largo plazo en el ámbito del crédito al consumo.
Las estrategias de CAC varían según sus objetivos y su apetito de riesgo
Existen varias estrategias de adquisición vinculadas con los marcos de VPN que los prestamistas pueden emplear para gestionar mejor la palanca de adquisición:
- Estrategia de adquisición optimizada y basada en datos: Aprovechar datos externos integrales sobre los segmentos de clientes permite a los prestamistas pronosticar el VPN de las adquisiciones e identificar a los clientes con probabilidad de generar retornos positivos. Este enfoque permite ajustar con precisión el costo de adquisición de clientes (CAC) de las cuentas nuevas, alineándolo con el VPN proyectado de esas cuentas.
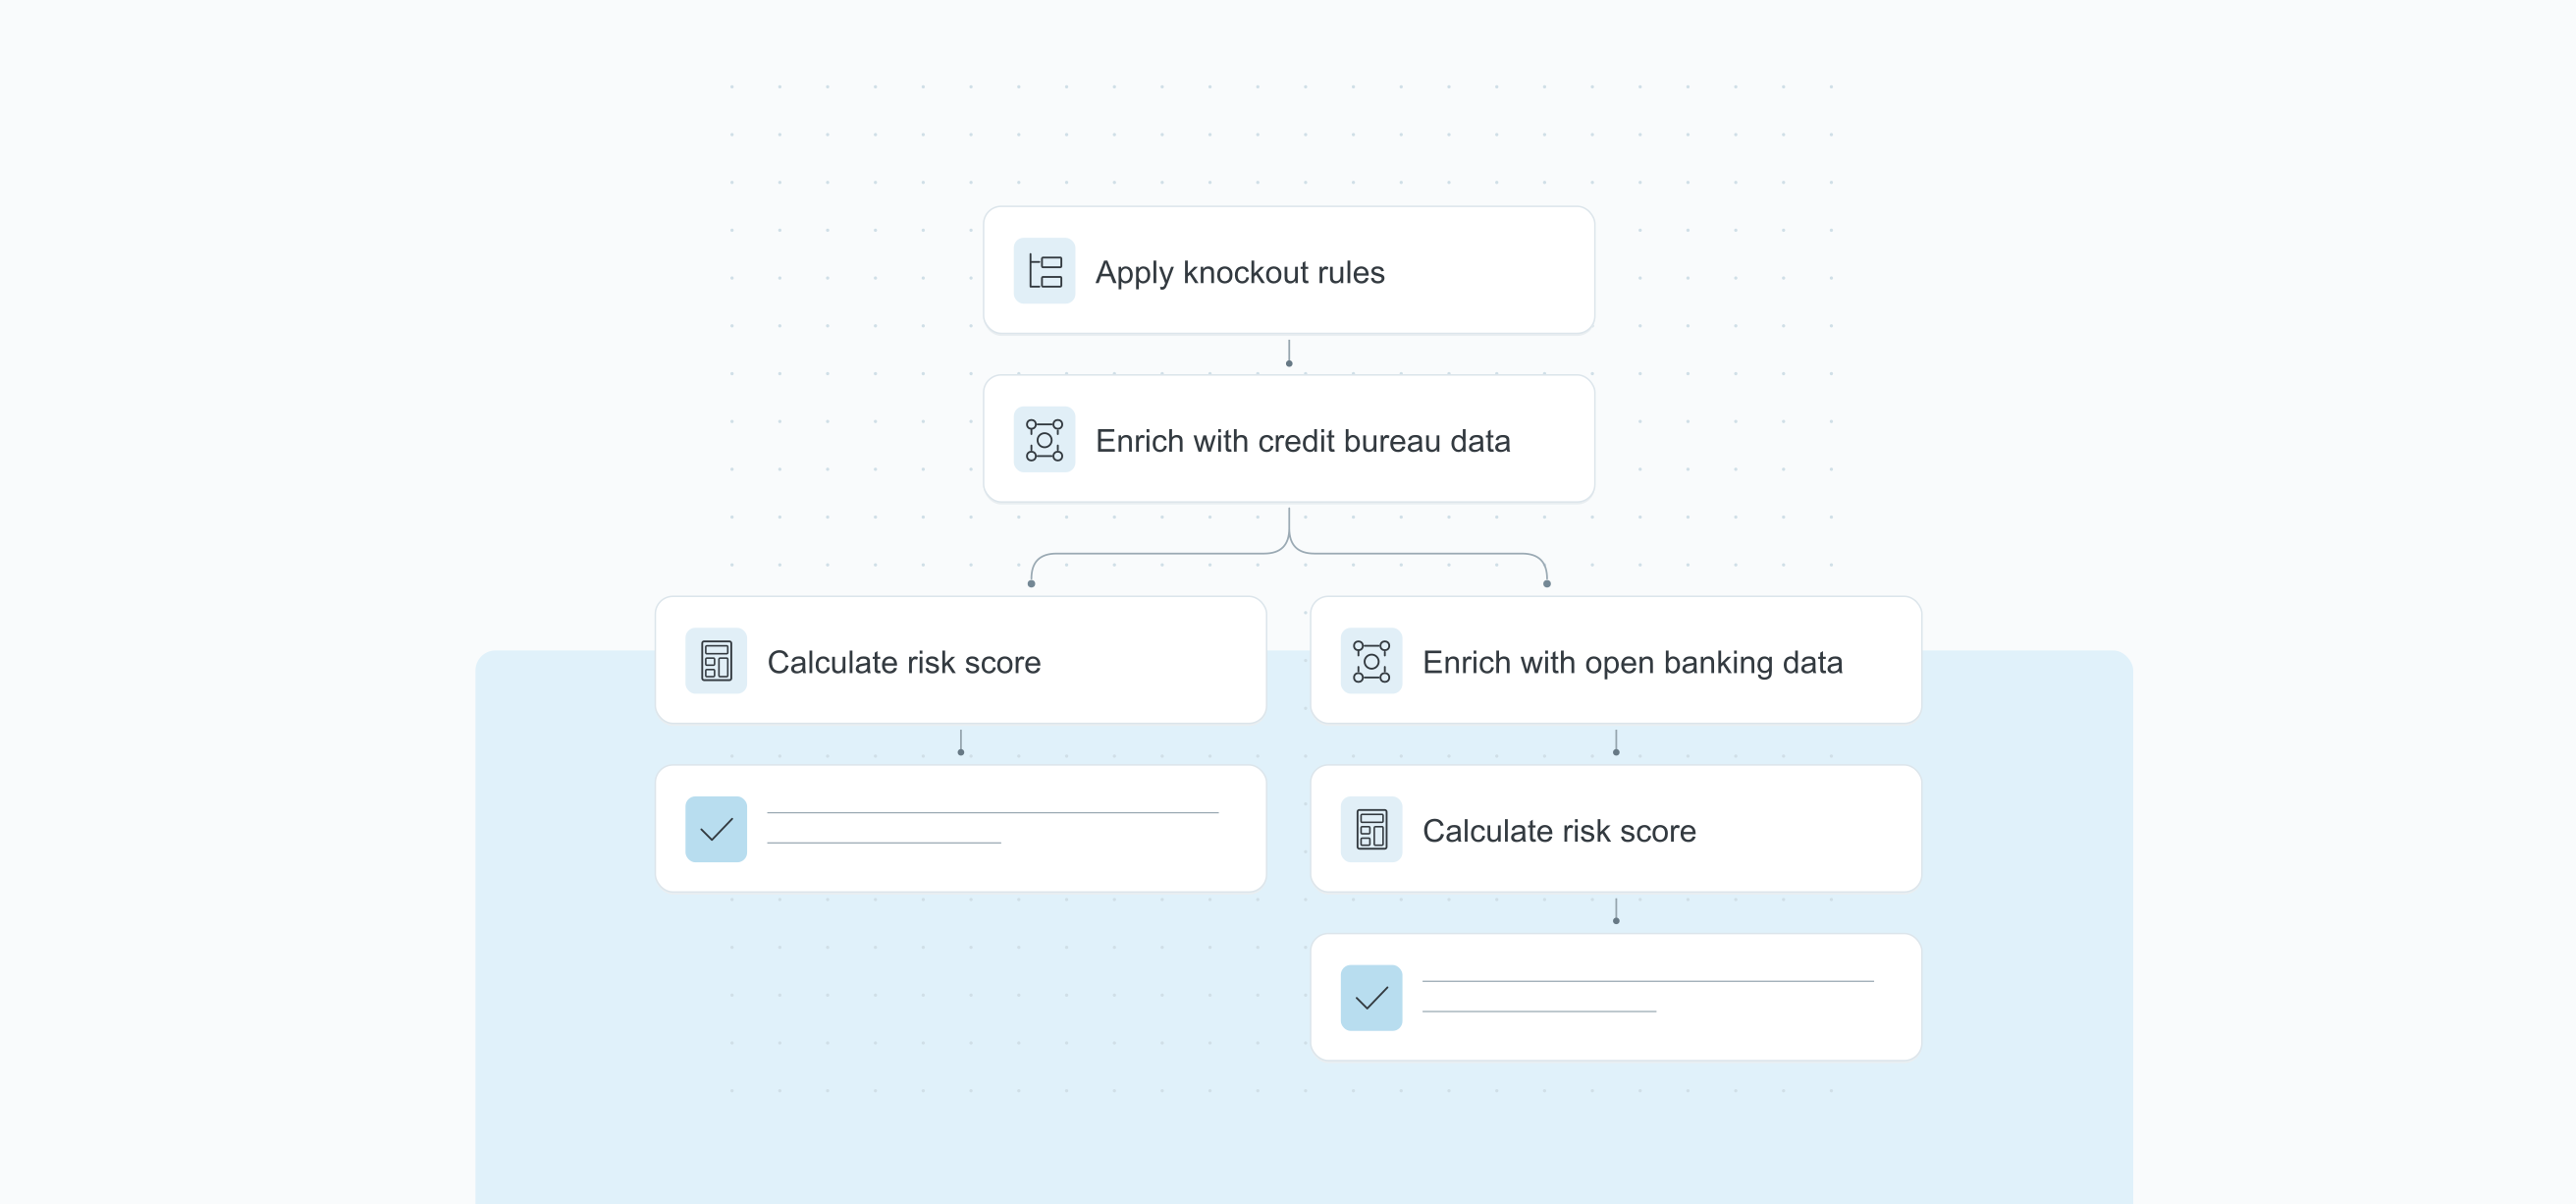
Aquí, poder diseñar con facilidad flujos de decisión crediticia segmentados que sigan un enfoque en cascada (“waterfall”) resulta fundamental, para asegurarse de incurrir en costos de datos solo en las partes correctas de su segmento y en la etapa adecuada del proceso de decisión crediticia.
- Capa de red: Aprovechar alianzas y acuerdos de co-branding con proveedores de retail y comercio electrónico permite reducir los costos de adquisición al atraer nuevos segmentos de forma orgánica y retenerlos con ofertas de producto personalizadas.
- Segmentación a medida: Los tratamientos personalizados, como promociones, canales y mensajes individualizados para cada segmento de clientes, pueden aumentar la interacción de los usuarios y establecer relaciones sólidas.
Adaptar estas estrategias de adquisición puede ayudar a los prestamistas a alinearse con las tendencias cambiantes del mercado, mejorar su capacidad para identificar clientes valiosos y fomentar relaciones duraderas que sienten las bases del crecimiento futuro del negocio.
El camino por delante
En el mundo del crédito, competitivo y en rápida evolución, los prestamistas están bajo presión constante para refinar sus estrategias hacia un crecimiento sostenible y rentable. Aunque métodos tradicionales como el scoring crediticio y los precios basados en riesgo han sido cruciales para gestionar riesgos y ampliar el alcance de la cartera, con frecuencia se quedan cortos a la hora de apuntar directamente al objetivo final de mejorar la rentabilidad.
La adopción de marcos de Valor Presente Neto (VPN) marca un cambio de paradigma en las prácticas de crédito, como lo demuestran los mejores desempeños del mercado. Este paso de enfocarse solo en minimizar el riesgo a poner el énfasis en maximizar la ganancia representa un hito estratégico. Ver cada préstamo como una inversión permite a los prestamistas ajustar con precisión las palancas de rentabilidad y tomar decisiones que armonizan el riesgo con los retornos potenciales en cada movimiento estratégico.
Sin embargo, el enfoque en la rentabilidad no resta importancia a la gestión de riesgos. Al contrario, los marcos de apetito de riesgo siguen siendo críticos: ofrecen un enfoque estructurado para definir niveles de riesgo aceptables y asegurar un colchón frente a posibles pérdidas. Este equilibrio entre la gestión de riesgos y la toma de decisiones orientada a la ganancia sustenta una cultura de asunción prudente de riesgos, vital para el crecimiento de una cartera de crédito sólida.
Preguntas frecuentes (FAQ)
El marco de Valor Presente Neto (VPN) trata cada préstamo como una inversión y ayuda a los prestamistas a evaluar la rentabilidad junto con el riesgo de incumplimiento. Al considerar el precio del préstamo, el costo de riesgo y el costo de adquisición de clientes (CAC), los prestamistas pueden optimizar sus decisiones para el crecimiento de la cartera y ganancias sostenibles.
Más allá de los puntajes crediticios, los prestamistas pueden aprovechar marcos de decisión holísticos que integran información de flujo de caja, precios dinámicos y optimización del CAC. Este enfoque aumenta las aprobaciones, reduce los préstamos incobrables y alinea las estrategias de crédito con los objetivos de ingresos a largo plazo.
Una fijación de precios eficaz equilibra el riesgo con la capacidad de pago del cliente. Los precios en tiempo real y por segmento, combinados con estructuras de producto innovadoras, ayudan a los prestamistas a atraer clientes rentables sin perder competitividad en las tasas de interés. Los precios dinámicos aseguran un crecimiento sostenible incluso ante cambios económicos.
El CAC impacta directamente en la rentabilidad de los nuevos prestatarios. Al aprovechar estrategias de adquisición basadas en datos, alianzas y segmentación dirigida, los prestamistas pueden reducir el CAC, concentrarse en clientes de alto valor y maximizar los retornos de la cartera a largo plazo.
Las plataformas de decisión modernas permiten a los prestamistas integrar marcos de VPN, automatizar las decisiones de riesgo y de precios, y ejecutar experimentos en distintos segmentos. Esto les permite optimizar continuamente los préstamos para el crecimiento, la rentabilidad y el valor de vida del cliente. Solicite una demopara explorar cómo la plataforma de decisión con IA de Taktile puede impulsar un crecimiento rentable para los prestamistas.