
El State of Lending Report de Taktile revela cómo planean los prestamistas crecer de forma más rentable
Préstamos15 jun 2023
El actual entorno de altas tasas de interés ha provocado un cambio en la industria crediticia que ha llevado a muchas fintechs a territorio desconocido. Como resultado, las fintechs han tenido que replantear su enfoque del crédito al reequilibrar sus prioridades estratégicas para crecer de forma más rentable.
Hoy lanzamos nuestro primer State of Lending Report, que revela cómo se están adaptando los prestamistas a este nuevo panorama económico.
A partir de una encuesta global a equipos de riesgo y expertos en crédito, exploramos cómo los recientes cambios macroeconómicos se trasladan a las operaciones de crédito y mostramos cómo los prestamistas ajustan sus estrategias de negocio para lograr crecimiento y rentabilidad.
Conclusiones clave
- Las medidas para reducir la inflación han llevado a los prestamistas a priorizar la rentabilidad este año, ya que el aumento de las tasas de interés ha afectado de forma significativa su retorno sobre el capital.
- Los prestamistas con soluciones ágiles de decisión crediticia están más cerca de alcanzar sus metas de desempeño. Sin embargo, el prestamista promedio carece de esa agilidad por infraestructuras de decisión crediticia rígidas que requieren un gran apoyo de ingeniería.
- Para ser más ágiles, los prestamistas están motivados a mejorar sus infraestructuras de decisión crediticia y así dar a sus equipos de crédito la capacidad de optimizar rápidamente las políticas de crédito con base en datos.
- Con una alta demanda de productos de crédito por parte de los prestatarios y una mayor disponibilidad de herramientas avanzadas para la toma de decisiones crediticias, el futuro del crédito es prometedor.
Las medidas para reducir la inflación llevan a un enfoque total en la rentabilidad, pero el crecimiento sigue siendo importante
Las alzas de tasas de interés aplicadas por los bancos centrales para frenar la inflación impactaron rápidamente la rentabilidad de las operaciones de crédito. Los resultados de la encuesta revelan que más de dos tercios de los prestamistas se han visto afectados negativamente por el aumento del costo del capital, lo que presiona su retorno sobre el capital.
Como resultado, aumentar la rentabilidad se ha vuelto fundamental para los prestamistas: casi la mitad de los encuestados la identifica como su principal prioridad estratégica este año.
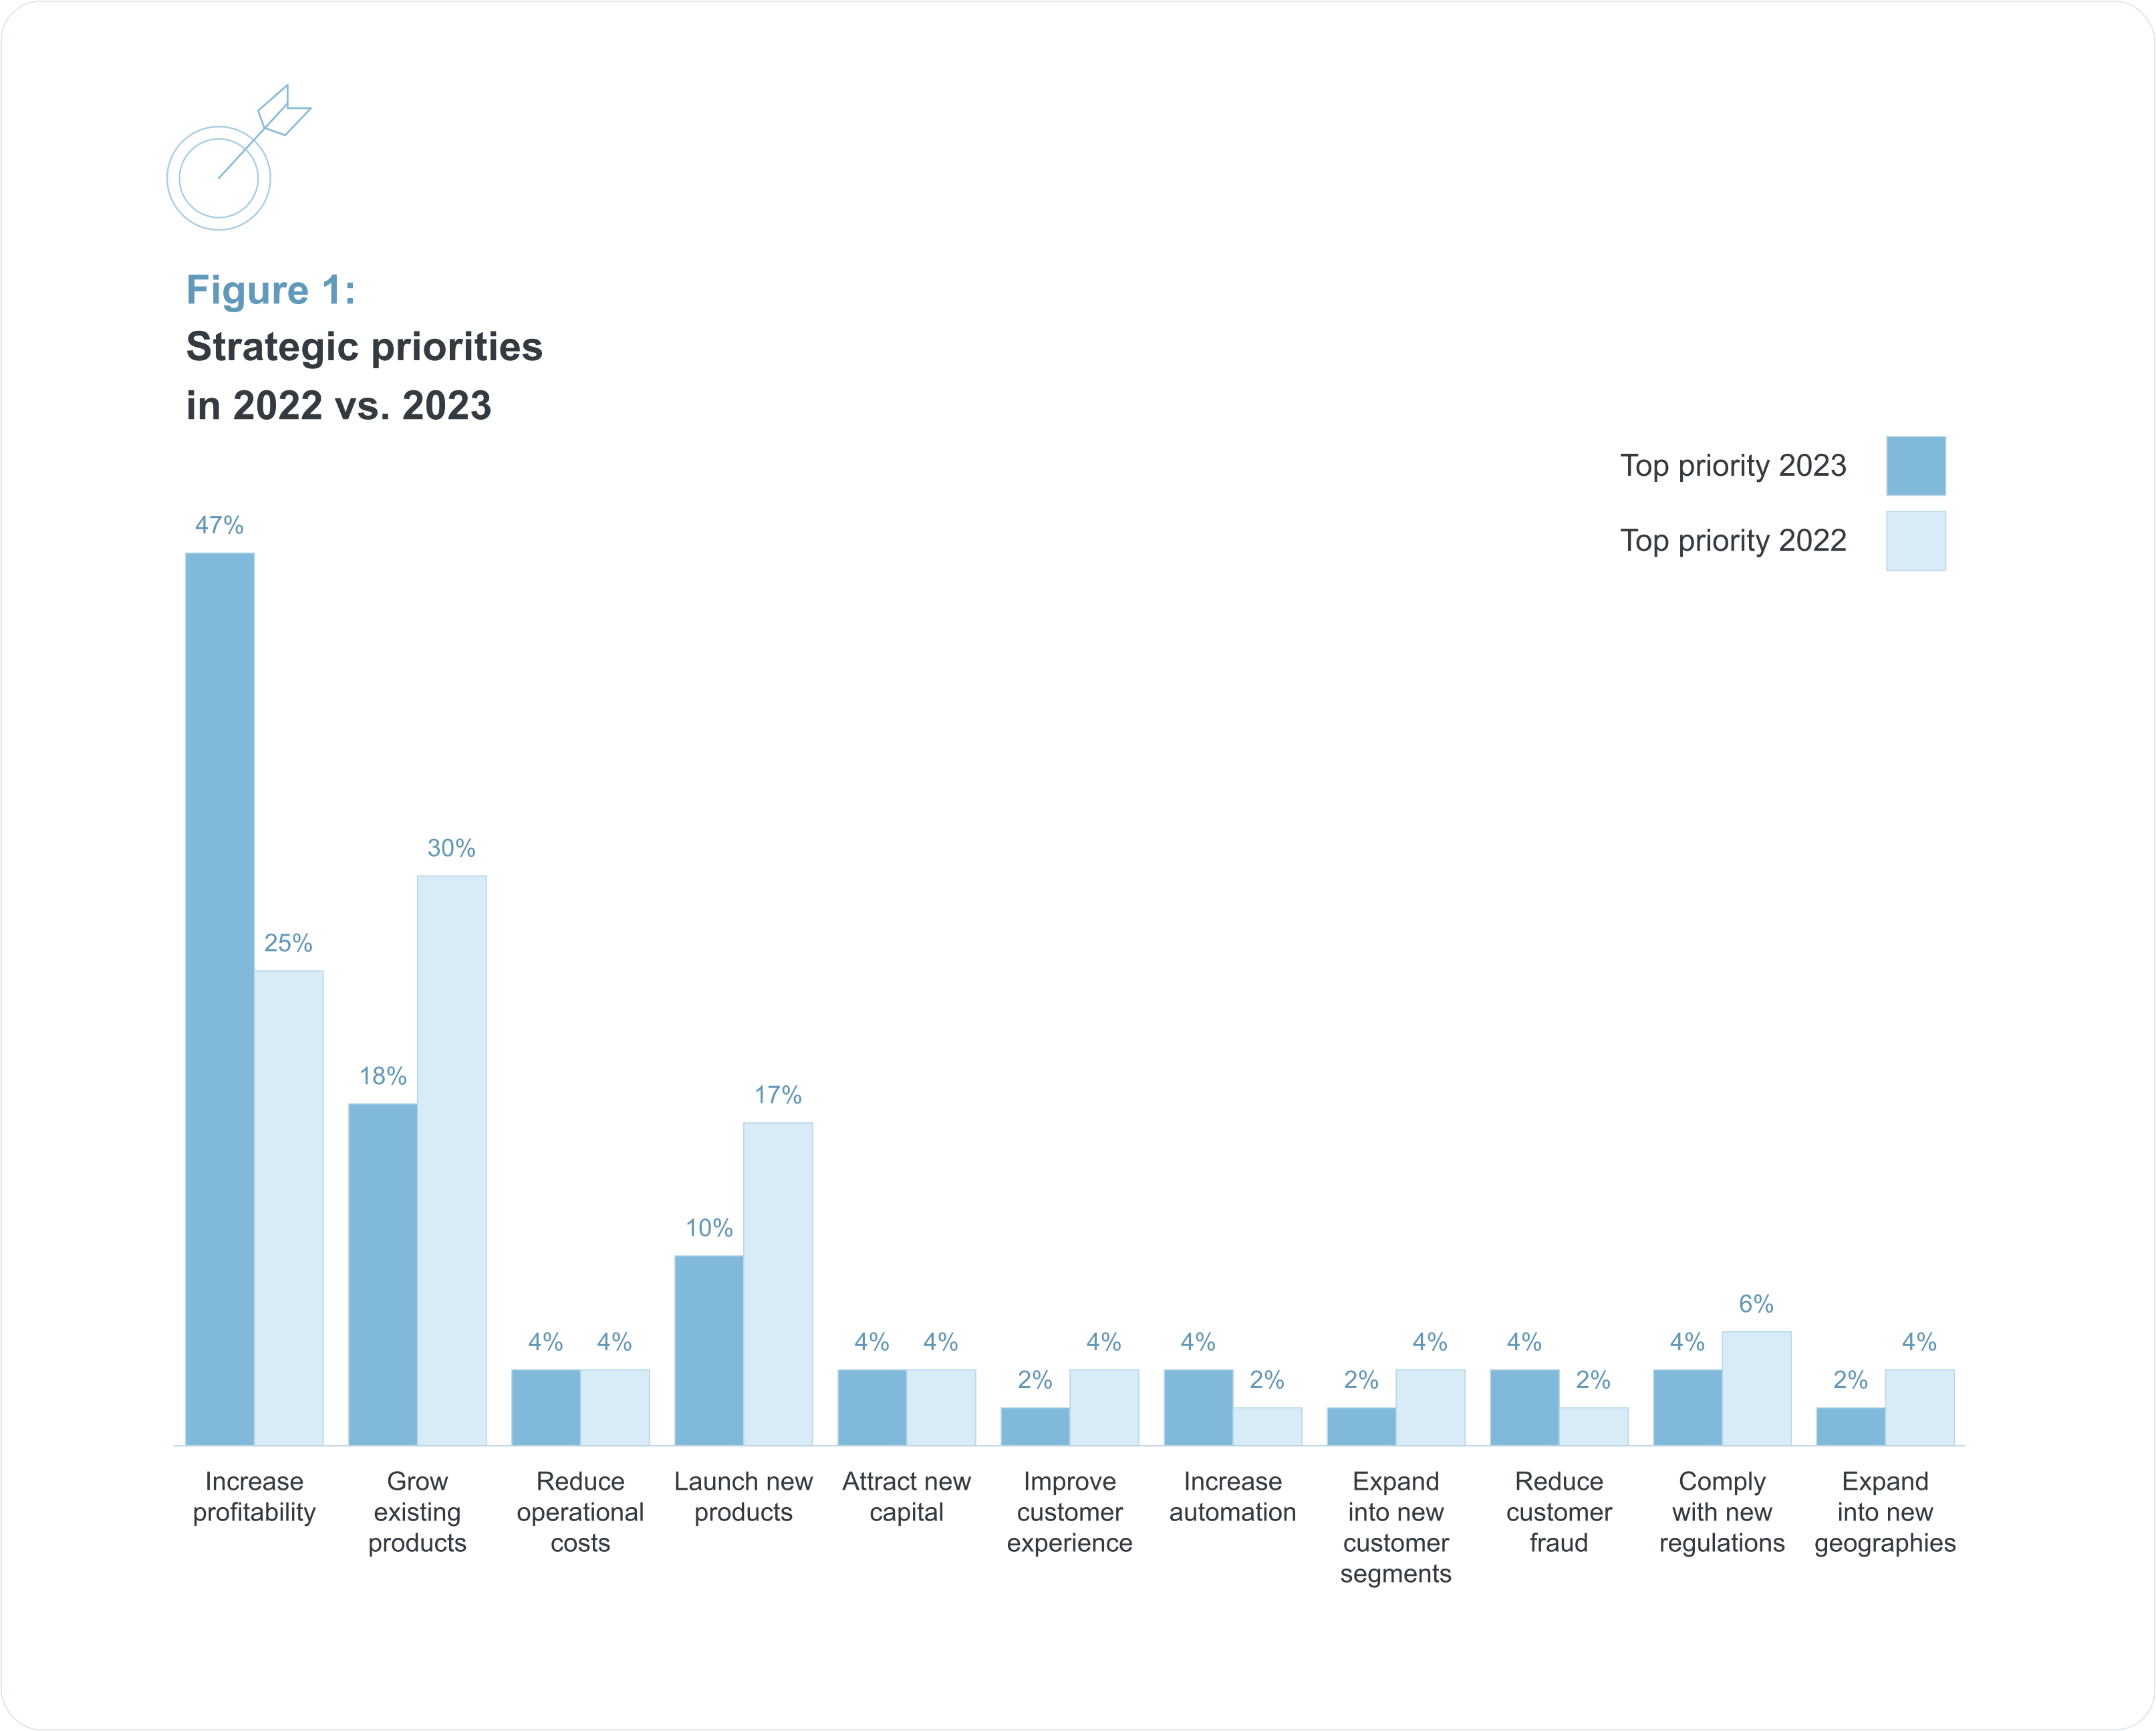
No obstante, muchos prestamistas aún planean crecer, en particular en mercados emergentes como África, donde sigue existiendo un enorme potencial de crecimiento para los productos financieros.
Pero ¿cómo planean crecer los prestamistas y, al mismo tiempo, aumentar la rentabilidad de sus operaciones?
Los resultados de la encuesta indican que los prestamistas están muy motivados a optimizar varios indicadores clave de desempeño. Casi la mitad de los encuestados planea aumentar sus tasas de conversión de clientes en más de 5 puntos porcentuales (p. p.), y más de un tercio quiere reducir su tasa de incumplimiento de clientes en más de 5 p. p.
Descargue el informe completo para conocer las palancas clave que los prestamistas están usando para impulsar un crecimiento rentable.
Los prestamistas más ágiles son los que están más cerca de alcanzar sus metas de desempeño
Aunque a muchos encuestados les cuesta adaptar sus modelos de negocio, los prestamistas de mejor desempeño revelan algunas prácticas notables.
Según los resultados de la encuesta, los prestamistas con el enfoque más ágil en sus decisiones crediticias son los que están más cerca de alcanzar sus metas de desempeño. Optimizan constantemente sus políticas de crédito y lo hacen con rapidez.
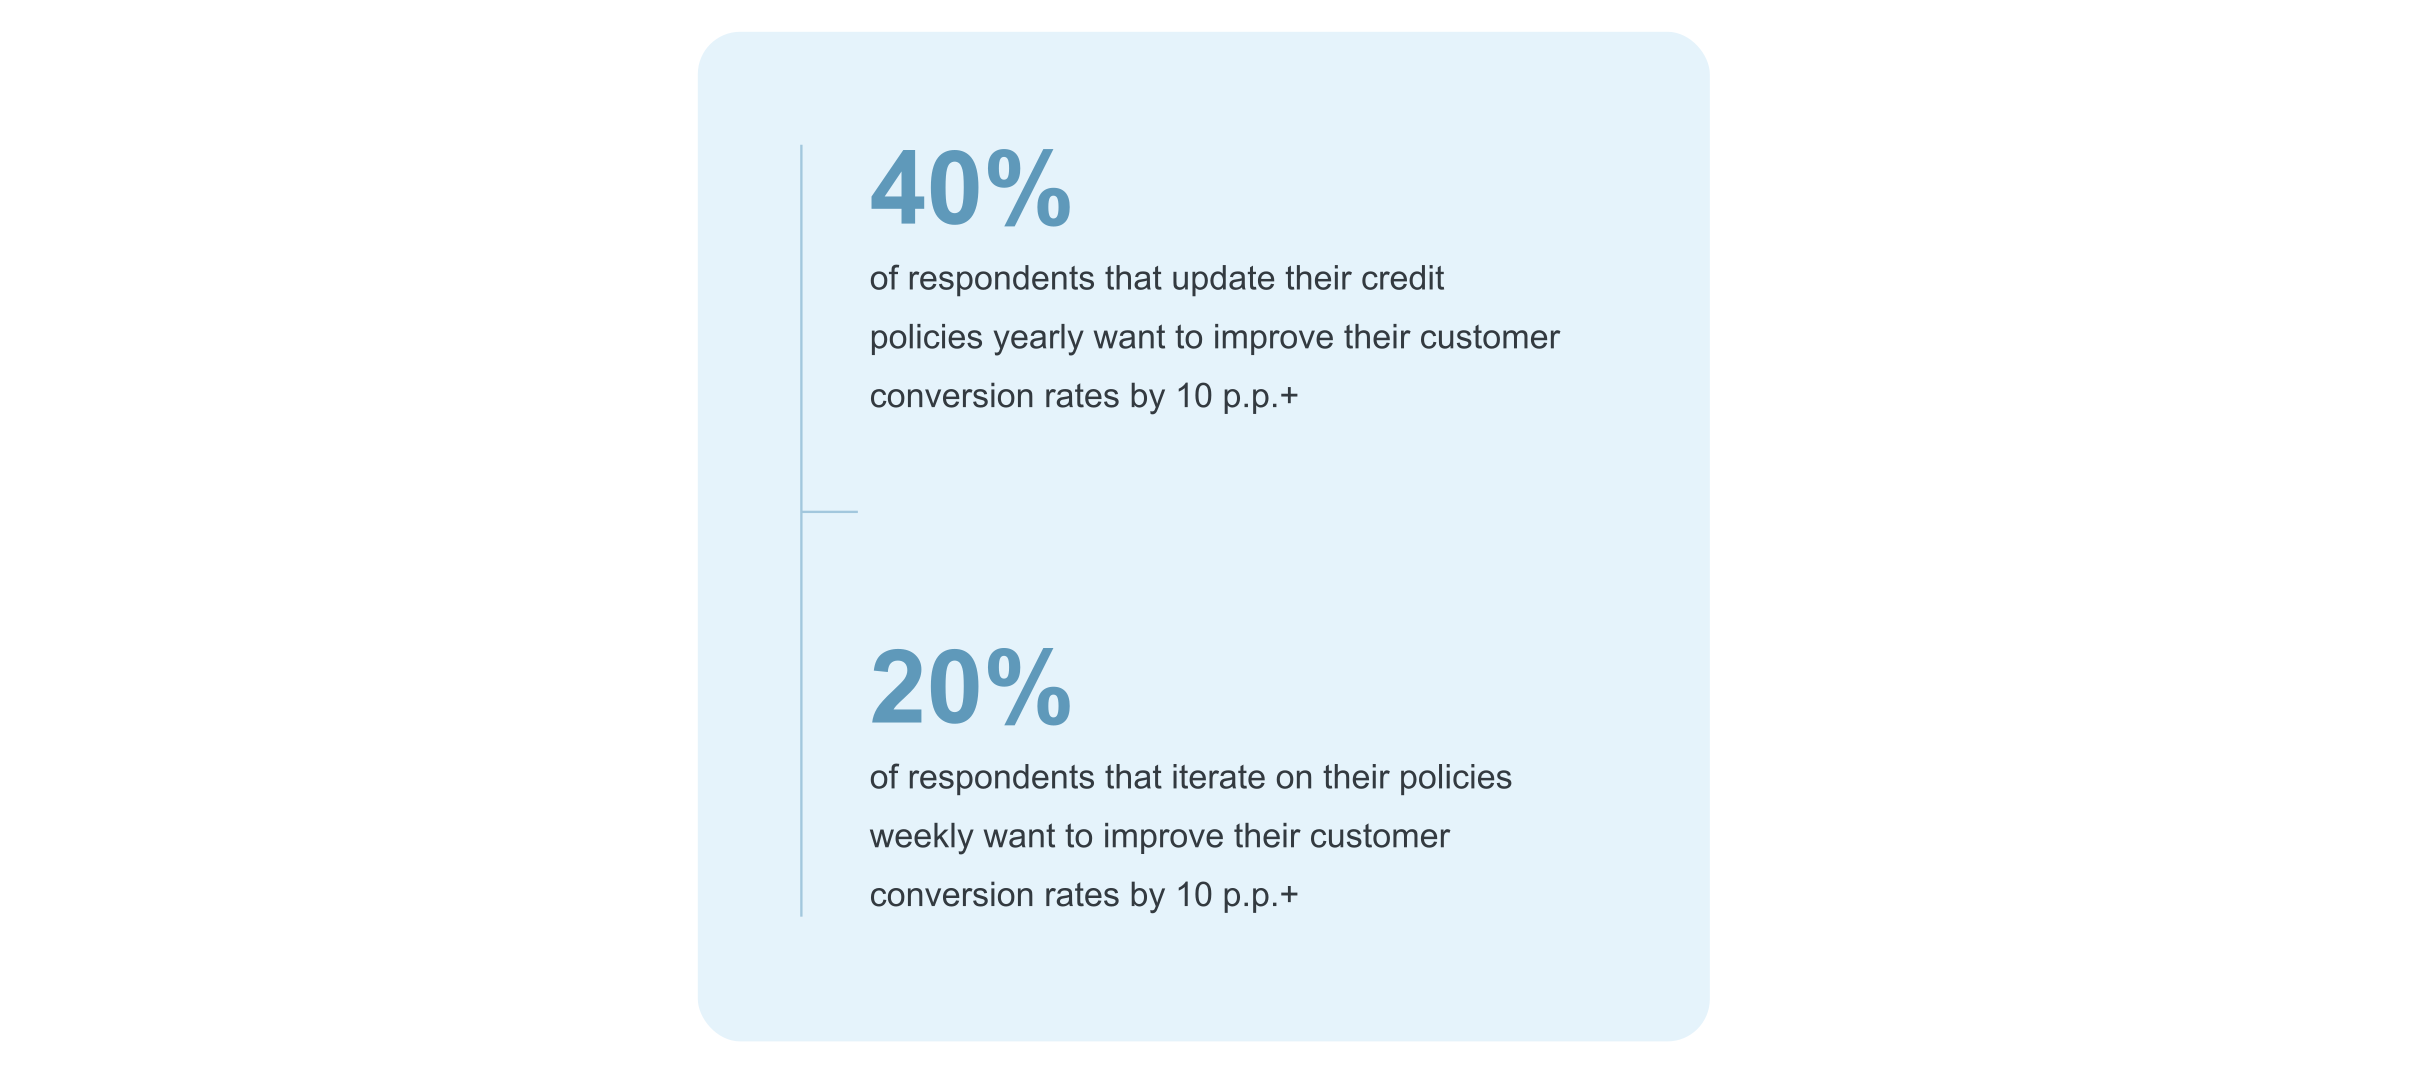
La mayoría de los prestamistas se ve frenada por infraestructuras de decisión crediticia rígidas
Aunque un grupo selecto de prestamistas ha dado con la clave y ajusta con rapidez sus políticas de crédito para alcanzar sus metas de desempeño, la mayoría carece de ese nivel de agilidad.
La mayoría de los encuestados reporta que enfrenta desafíos importantes con sus infraestructuras de decisión crediticia que impiden a sus equipos de crédito optimizar sus políticas de forma ágil.
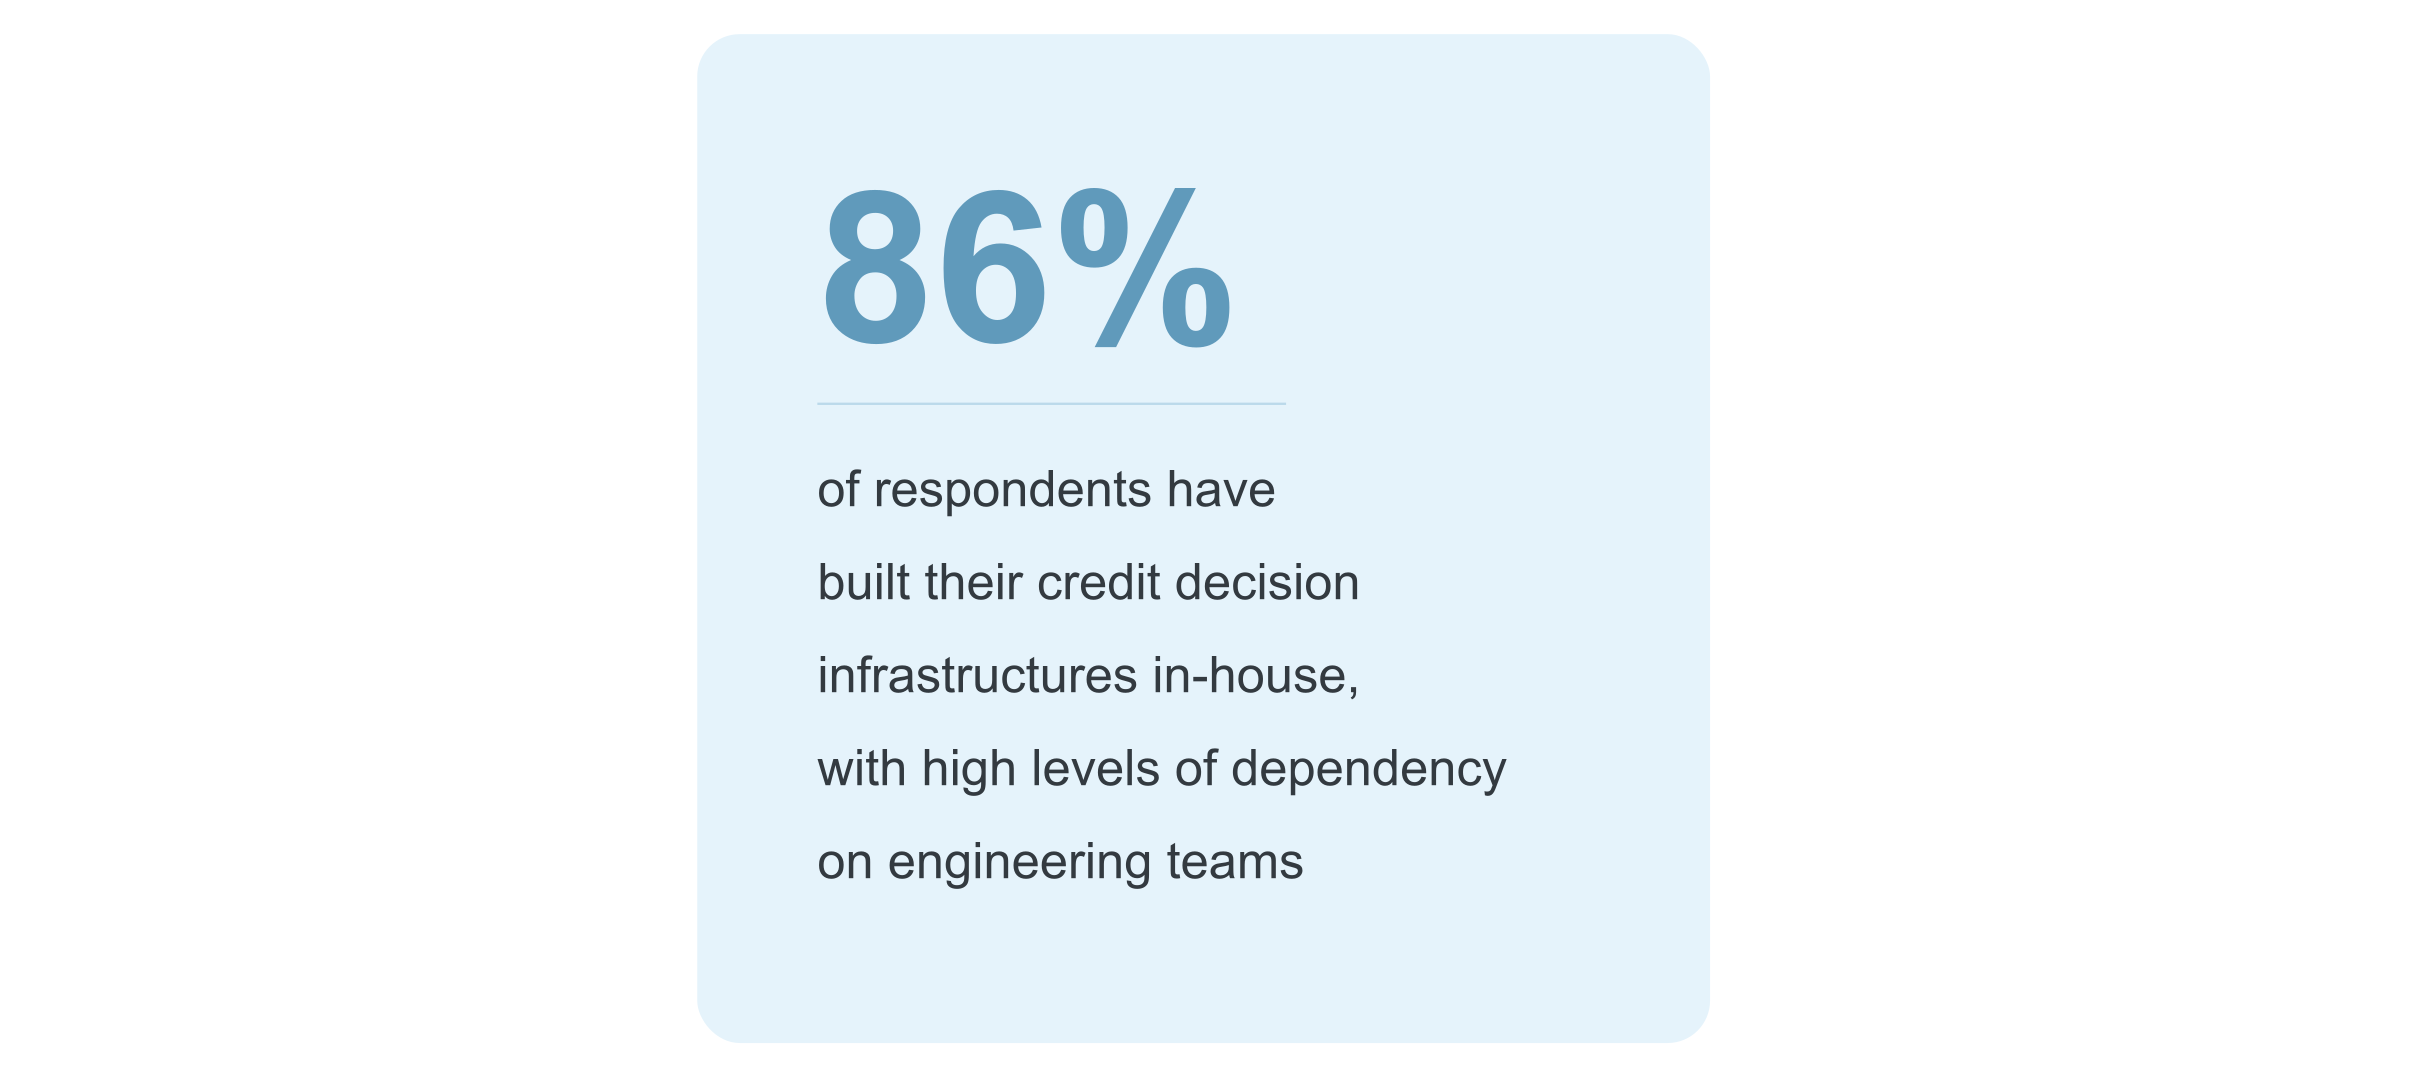
Los encuestados señalan que integrar nuevas fuentes de datos, construir y desplegar modelos predictivos y lograr el grado adecuado de automatización es especialmente difícil.
Para realizar estas actividades, el prestamista promedio requiere hoy muchos recursos técnicos de ingeniería, lo que hace que los cambios en las políticas de crédito sean lentos. Actualmente, el 75% de los prestamistas no puede integrar nuevas fuentes de datos en sus decisiones crediticias sin la ayuda de ingenieros.
Los prestamistas están motivados a invertir en las capacidades de su infraestructura de decisión crediticia para empoderar a sus equipos de crédito
Ante estos desafíos, muchos prestamistas reconocen la necesidad de lograr una iteración de políticas más rápida y frecuente, y esperan lograrlo permitiendo que sus equipos de crédito trabajen de forma autónoma para depender menos de los equipos técnicos.
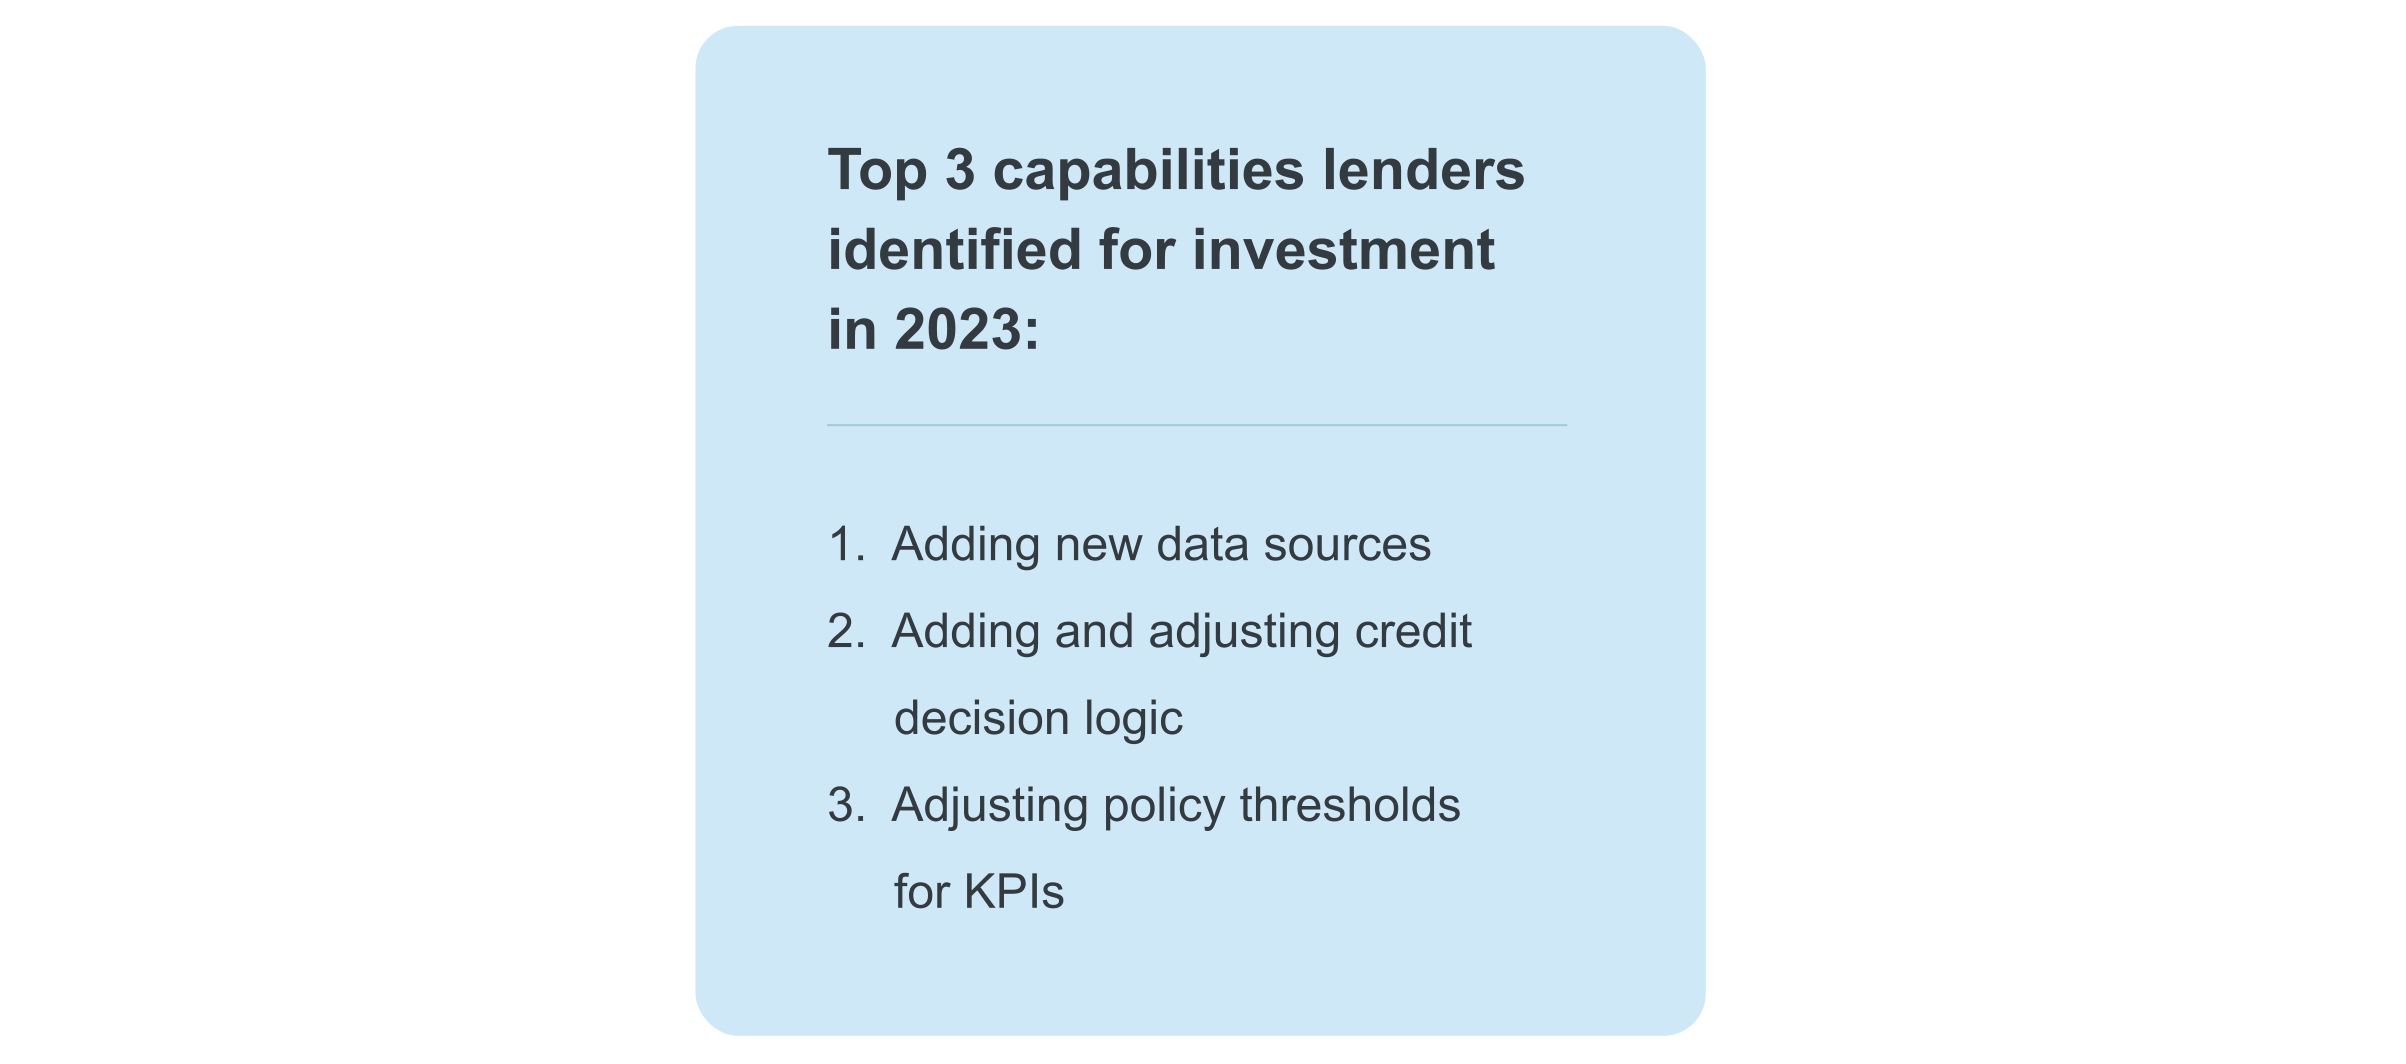
Descargue el informe completo para descubrir cómo planean los prestamistas empoderar a sus equipos de crédito y encaminarse hacia la rentabilidad.
Las perspectivas de la industria crediticia siguen siendo prometedoras, a pesar de un entorno económico desafiante
A pesar de la volatilidad económica, el 84% de los prestamistas es optimista sobre el futuro de la industria crediticia. Y la demanda de productos de crédito por parte de los clientes sigue siendo alta: el 42% de los encuestados indica que el entorno actual de tasas de interés ha tenido un efecto positivo en la demanda de los prestatarios.
Sin duda, la industria crediticia ha entrado en una nueva era, pero con el auge de las herramientas avanzadas de decisión crediticia y la fuerte demanda de nuevos productos de crédito, los prestamistas tienen una oportunidad sin precedentes para adaptarse y prosperar en el nuevo statu quo.
Preguntas frecuentes (FAQ)
El aumento de las tasas de interés ha elevado el costo del capital y ha comprimido los márgenes. Por ello, los prestamistas se enfocan en mejorar la rentabilidad de sus operaciones de crédito sin dejar de buscar crecimiento en mercados emergentes.
Los principales prestamistas están invirtiendo en una infraestructura ágil de decisión crediticia para actualizar rápidamente las políticas de crédito, integrar nuevas fuentes de datos y mejorar las tasas de conversión, sin depender de un gran apoyo de ingeniería.
La mayoría de los prestamistas depende de motores de decisión internos y rígidos que dificultan probar nuevos datos, desplegar modelos predictivos o automatizar decisiones de crédito. Esto frena la iteración de políticas y limita el crecimiento rentable.
Los resultados de la encuesta muestran que los prestamistas con una iteración más rápida de las políticas de crédito logran un mejor desempeño: reducen los incumplimientos, aumentan las aprobaciones y responden con más eficacia a los cambios del mercado.
La plataforma de decisiones low-code e intuitiva de Taktile permite a los equipos de crédito probar, optimizar y desplegar estrategias de crédito sin cuellos de botella de ingeniería. Solicite una demo de la plataforma de decisiones con IA de Taktile o descargue el informe completo para ver cómo los prestamistas líderes impulsan un crecimiento rentable.