
Aplicaciones de GenAI en la gestión de riesgos: 10 ejemplos reales de los pioneros de la industria

Una guía práctica para líderes de riesgo e innovación que exploran cómo aplicar la IA generativa en crédito, fraude, cumplimiento y operaciones.
En las salas de dirección y los equipos de transformación de los servicios financieros, una pregunta gana urgencia: ¿cómo podemos aplicar la IA generativa (GenAI) a la gestión de riesgos de forma reflexiva?
No se trata solo de una tendencia tecnológica, sino de un cambio estratégico en la forma de tomar decisiones. En la originación de crédito, la prevención del fraude y el cumplimiento normativo, los equipos de riesgo enfrentan una presión creciente para tomar decisiones más rápidas, más inteligentes y más adaptables. Se espera que detecten amenazas emergentes con mayor anticipación, que adapten las políticas a segmentos de clientes cada vez más específicos y que operen con mayor eficiencia y transparencia, todo ello a escala.
La IA, y en particular la GenAI, ofrece un camino prometedor. Cuando se integra en una infraestructura de decisiones moderna, mejora la forma en que los equipos razonan sobre el riesgo, reduce la fricción operativa y abre nuevas formas de generar valor. Pero con tanto ruido en el mercado, puede ser difícil saber por dónde empezar.
Esta guía busca aportar claridad. Exploraremos tres áreas de alto impacto en las que la GenAI ya marca una diferencia medible y repasaremos diez aplicaciones reales con las que los principales equipos de riesgo ya están obteniendo resultados.
¿En qué ayuda la GenAI a la gestión de riesgos?
En las distintas instituciones vemos tres áreas en las que la GenAI ya aporta un valor significativo. Cada una representa una oportunidad de alto impacto para replantear cómo se toman, gestionan y operacionalizan las decisiones.
1. Potencie sus decisiones críticas para el negocio
Los modelos de lenguaje de gran tamaño (LLM) pueden mejorar de forma significativa los procesos centrales de toma de decisiones. Al sintetizar conjuntos de datos amplios y diversos, que incluyen registros financieros estructurados e información no estructurada como comunicaciones con clientes y noticias del mercado, la IA aporta conocimientos matizados que complementan las políticas diseñadas por personas. Esto permite a los equipos de riesgo detectar patrones sutiles, adaptarse con rapidez a condiciones cambiantes e incorporar una gama más amplia de datos sin añadir complejidad.
Por ejemplo, en la evaluación del riesgo crediticio, la GenAI puede identificar señales tempranas de riesgo en el prestatario al analizar comportamientos en línea e historiales de transacciones, y aportar un contexto que va más allá de los puntajes crediticios tradicionales. En la detección de fraude, los modelos de GenAI pueden evaluar la verosimilitud de los datos ingresados (por ejemplo, ingresos frente a ocupación) para señalar patrones sospechosos que los sistemas basados en reglas suelen pasar por alto.
2. Potencie a sus analistas
La GenAI también está transformando el rol del analista de riesgos, al hacer más accesibles las capacidades avanzadas de toma de decisiones. Donde antes las barreras técnicas limitaban la experimentación, hoy la GenAI permite a los analistas diseñar, probar e iterar estrategias sin escribir código ni depender de los equipos de ingeniería.
Por ejemplo, la GenAI puede sugerir mejoras a la lógica existente, identificar casos límite y respaldar pruebas A/B rápidas para refinar las estrategias de gestión de riesgos. Además, los analistas pueden integrar y evaluar nuevas fuentes de datos, estructuradas o no, sin la carga del preprocesamiento manual ni de la validación técnica.
En conjunto, estas capacidades convierten la estrategia de riesgo en algo dinámico e iterativo, en lugar de estático y reactivo. Los analistas ahora pueden pasar de la hipótesis a la implementación con rapidez, lo que mejora la precisión de las decisiones y respalda una cultura de optimización continua.
3. Potencie a sus equipos operativos
La GenAI también puede automatizar flujos de trabajo manuales y propensos a errores, como el análisis de documentos, la conciliación de datos y la clasificación de casos, desde el onboarding de clientes hasta el monitoreo de transacciones. Esta automatización no solo reduce el riesgo de error humano, sino que permite a los equipos de operaciones escalar con eficiencia y concentrarse en tareas de mayor valor.
Algunos ejemplos:
- Procesamiento de documentos: la GenAI puede extraer e interpretar información de diversos tipos de documentos y agilizar procesos como las solicitudes de préstamo y las verificaciones de cumplimiento.
- Priorización de alertas: en las tareas de prevención del lavado de dinero (AML), la GenAI puede filtrar y clasificar las alertas, de modo que los investigadores se concentren en las transacciones de alto riesgo y se reduzca el ruido.
- Agentes de IA conversacional: los chatbots y asistentes de voz con IA pueden atender interacciones rutinarias con los clientes, como la programación de pagos y la actualización de datos, y liberar a los agentes humanos para consultas más complejas.
El valor de la GenAI para las instituciones financieras
Bien utilizada, la GenAI en la gestión de riesgos hace más que mejorar la tecnología: impulsa un cambio significativo en tres áreas clave de valor:
1. Mejor calidad de las decisiones
La GenAI aporta nuevas dimensiones de precisión y adaptabilidad a las estrategias de crédito, fraude y cumplimiento. Las decisiones se vuelven más consistentes, más sensibles al contexto y más alineadas con objetivos de negocio en evolución.
2. Ahorros de costos significativos
Al reducir el volumen de trabajo manual, la IA disminuye los costos operativos. También reduce la dependencia de los recursos de ingeniería, que pueden dedicarse a iniciativas más estratégicas.
3. Mejor experiencia del cliente
Decisiones más rápidas, menos falsos positivos y menos fricción se traducen directamente en mejores resultados para el cliente. Ya sea con decisiones de crédito instantáneas o con un onboarding más ágil, la GenAI le ayuda a responder a expectativas cada vez mayores.
10 aplicaciones reales de la GenAI que generan impacto en la gestión de riesgos
En toda la industria financiera, la GenAI está pasando de la experimentación a la ejecución. A continuación, mostramos cómo los principales equipos de fintechs y bancos están integrando la GenAI en flujos de decisión críticos, con mejoras medibles en precisión, eficiencia y experiencia del cliente.
Mejorar la calidad de las decisiones:
1. Originación de crédito: detección de señales de riesgo en línea
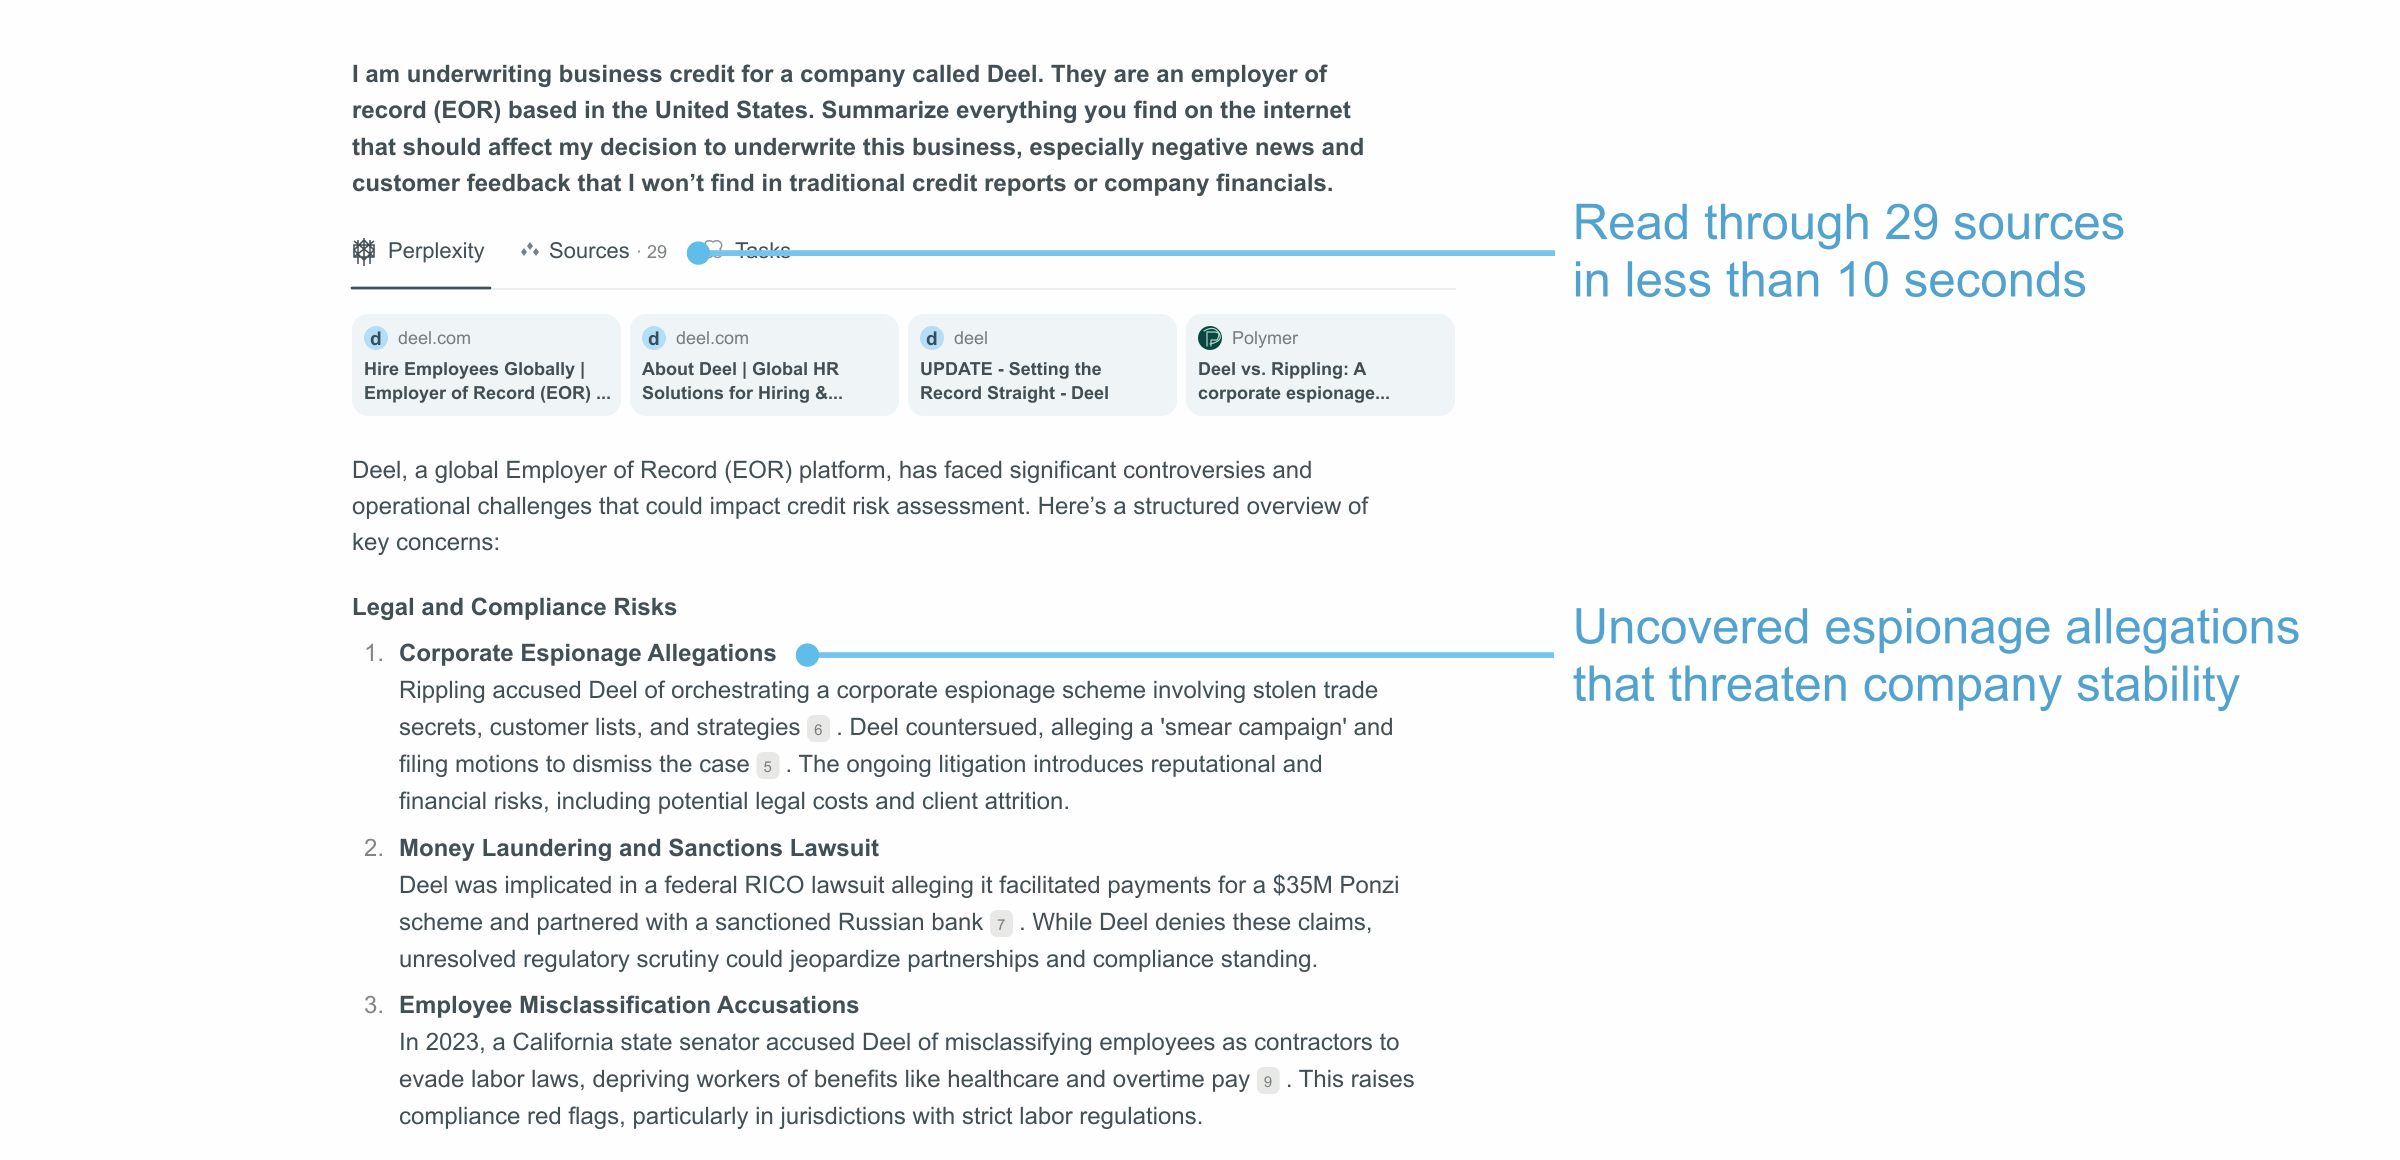
Los modelos de GenAI pueden rastrear y resumir información pública disponible en línea, como artículos de prensa, sitios web o comunicados, para ayudar a detectar señales de riesgo relacionadas con un prestatario o una empresa. Esta capacidad puede añadir una capa adicional de contexto a las evaluaciones de crédito, como complemento de los datos financieros y de burós tradicionales.
2. Prevención del fraude: verificaciones de verosimilitud con LLM
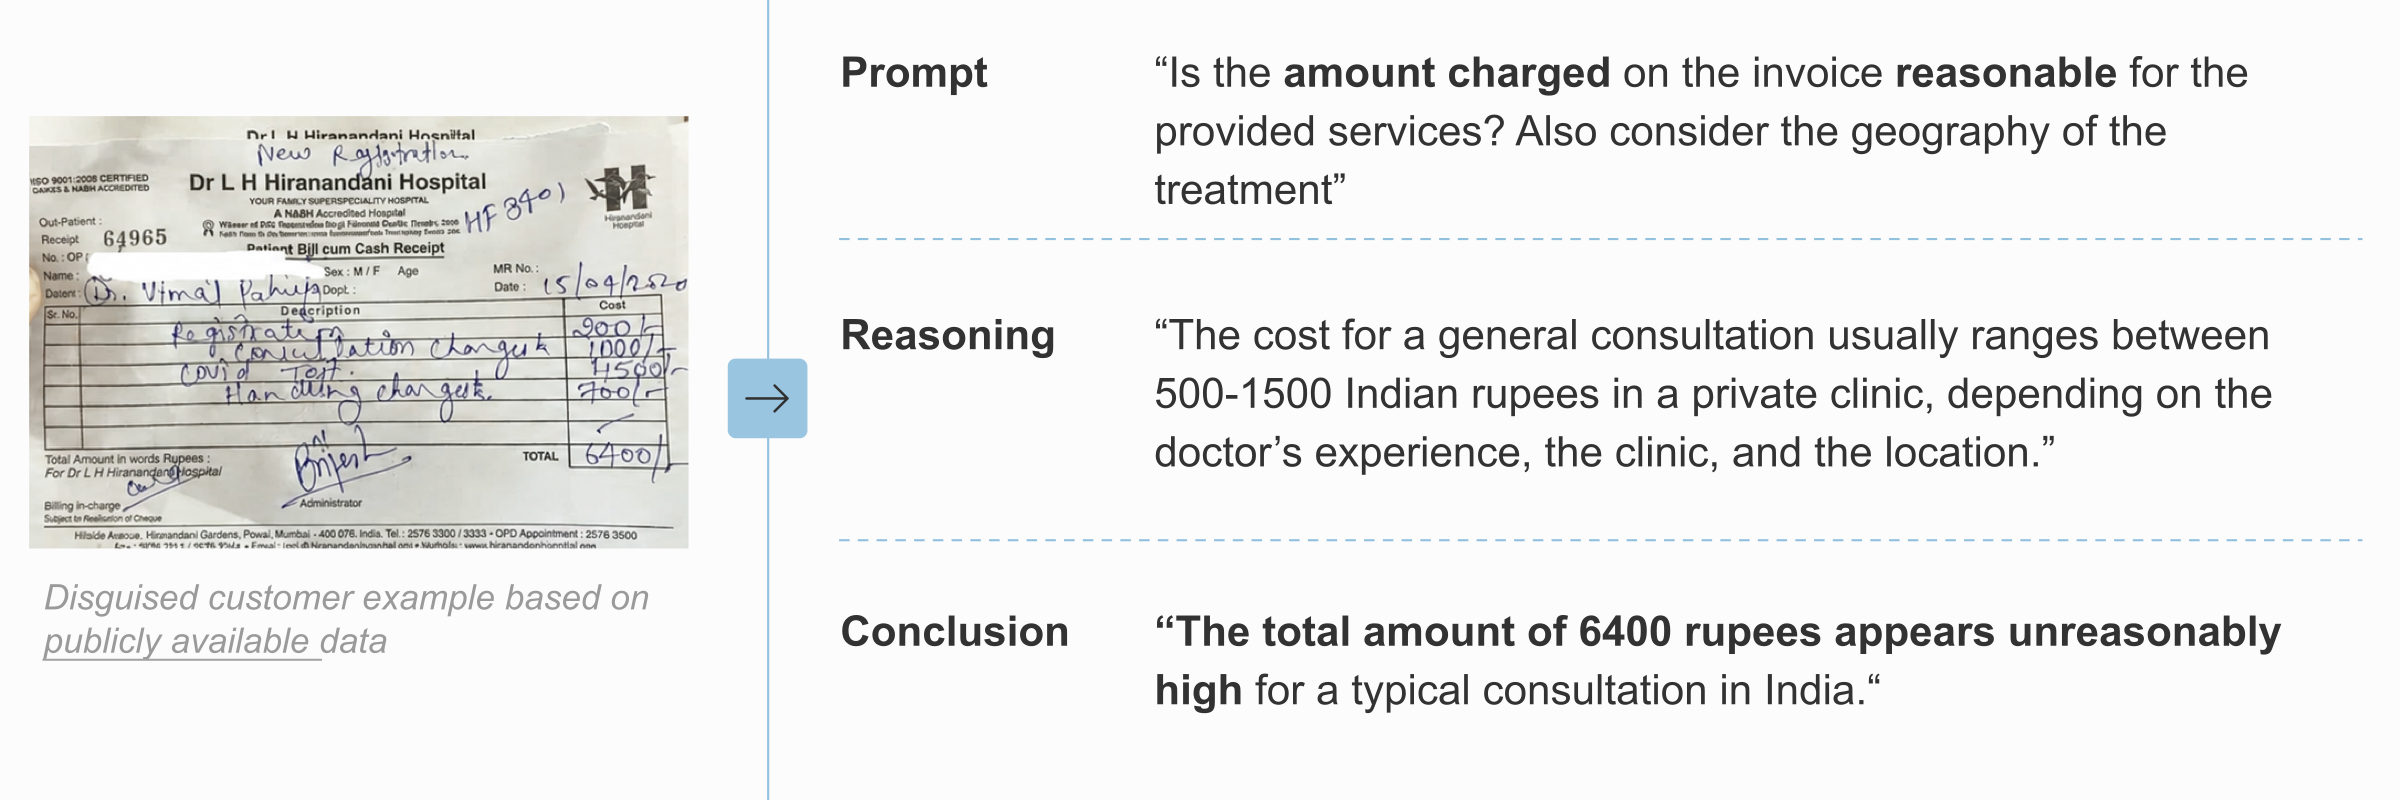
Los LLM pueden evaluar si los datos individuales resultan lógicamente coherentes al considerarse en conjunto, por ejemplo, si un ingreso declarado concuerda con una ocupación determinada o si el costo de una transacción corresponde al servicio descrito. Este tipo de verificación de verosimilitud puede complementar los métodos existentes de detección de fraude al destacar patrones inusuales que las reglas estáticas quizá no capten.
3. Originación de crédito: optimización de políticas con asistencia de IA
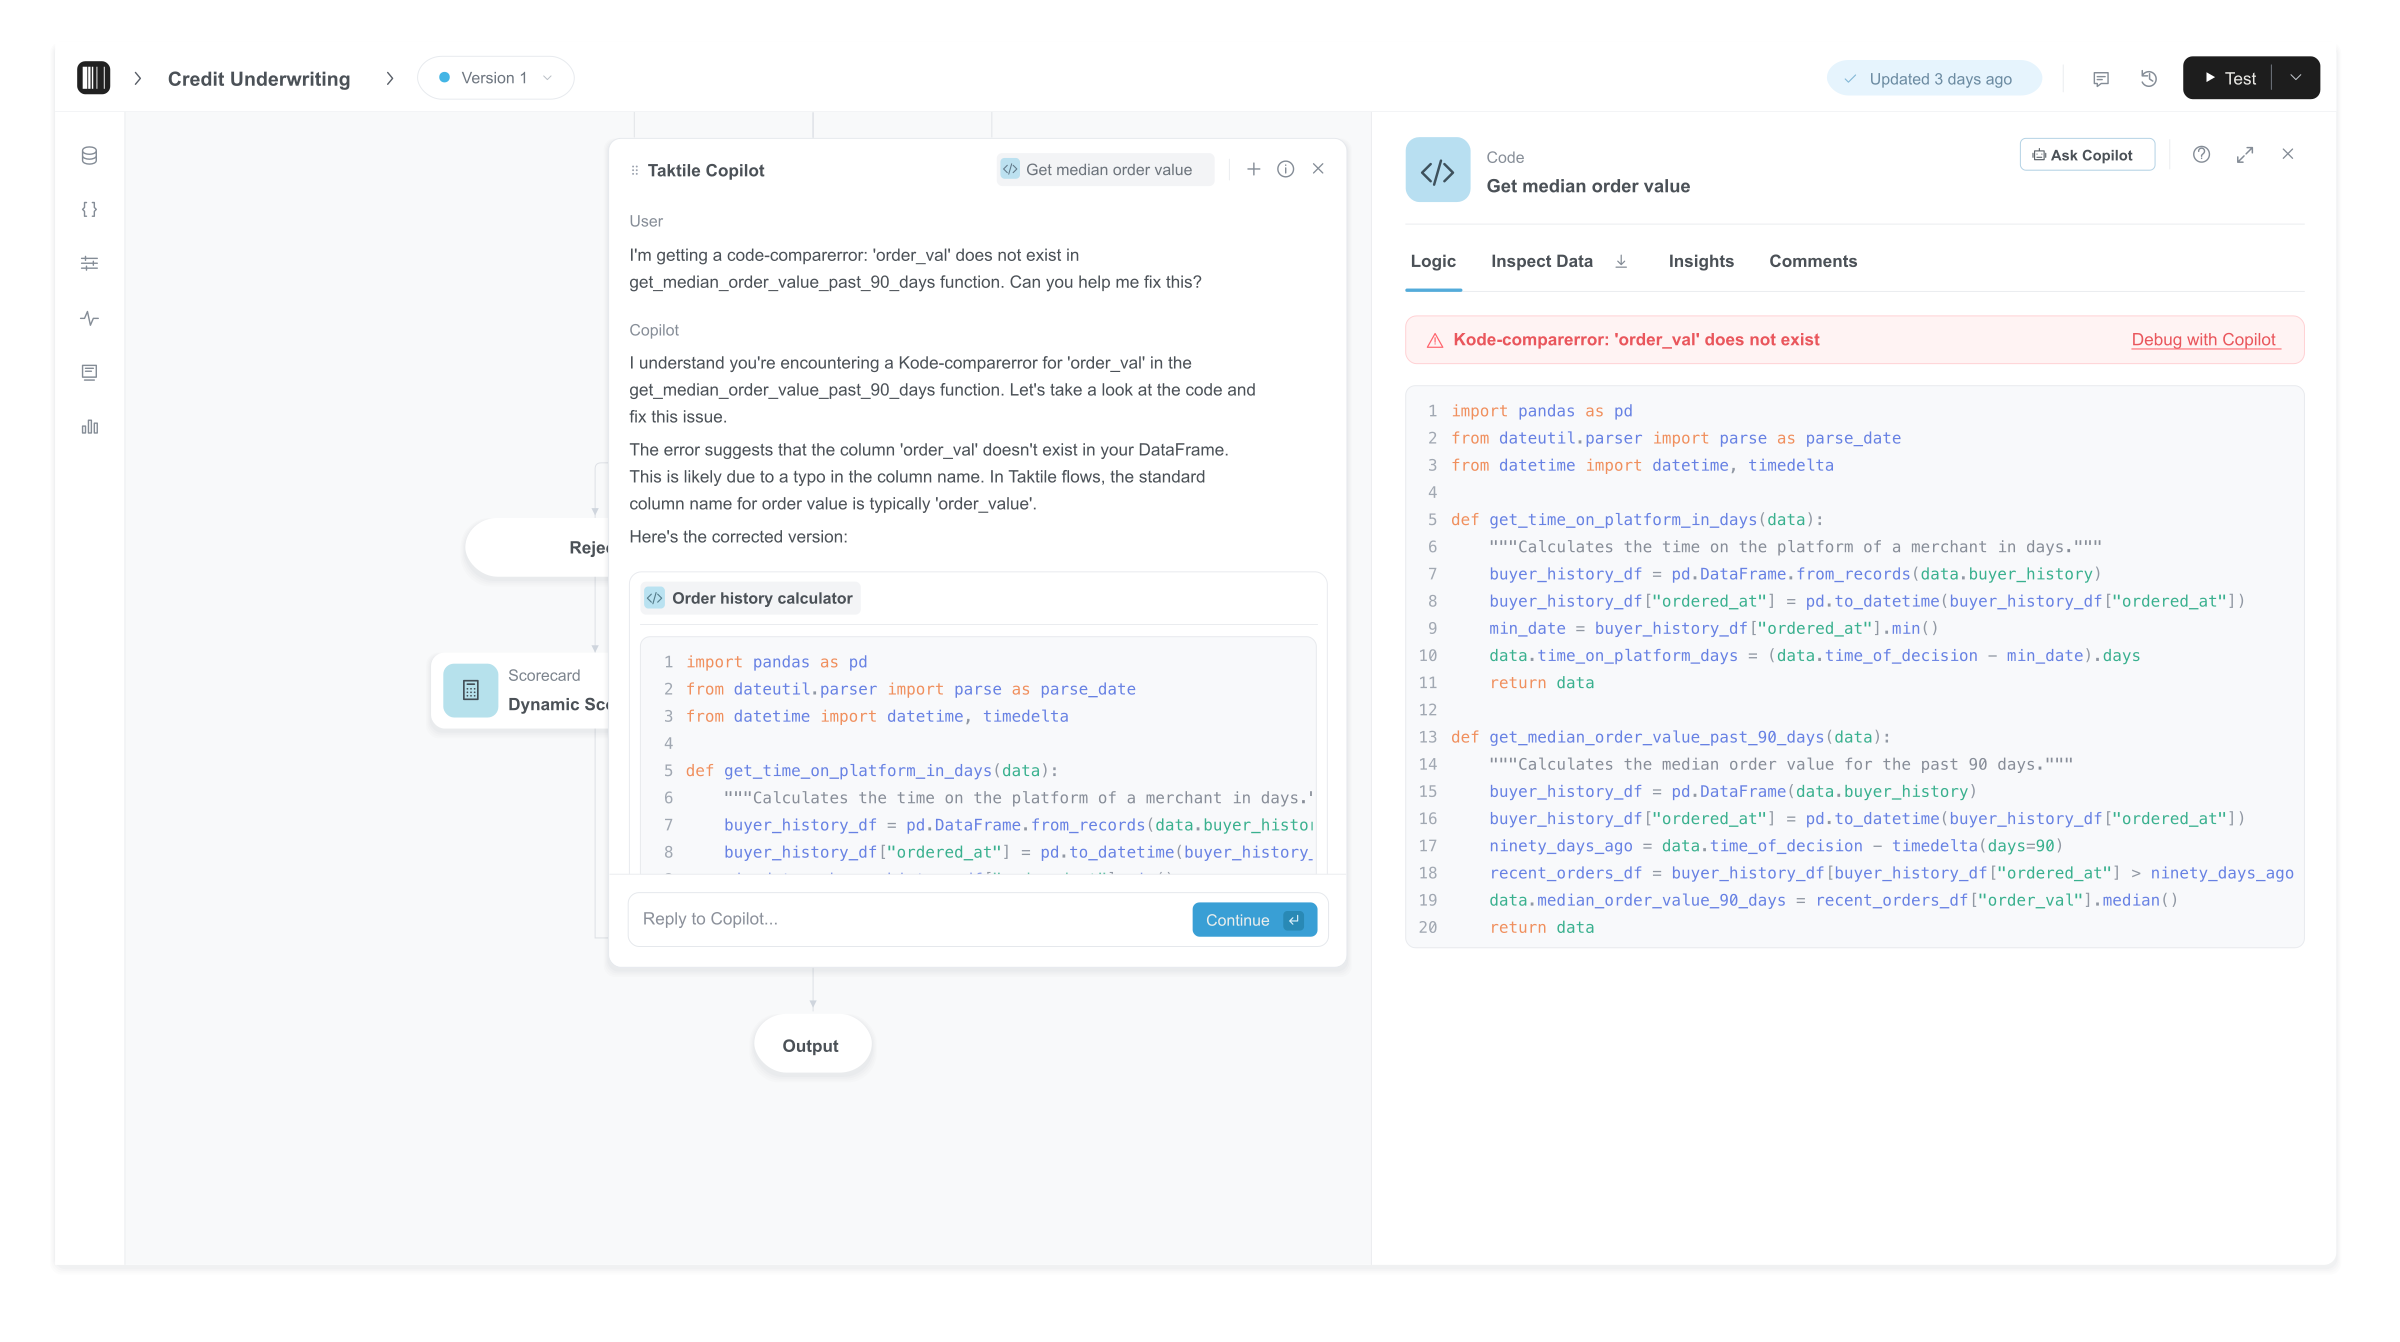
Los «copilotos» de GenAI pueden ayudar a las áreas de riesgo a optimizar las políticas de crédito al asistirlas en la escritura de código complejo, la depuración de lógica y la prueba de reglas. Impulsados por LLM, estos copilotos interpretan las estructuras y los resultados de las políticas para ofrecer orientación contextual, lo que acelera la iteración sin aumentar la dependencia de ingeniería.
Reducir costos:
4. AML: investigación de monitoreo de transacciones con IA
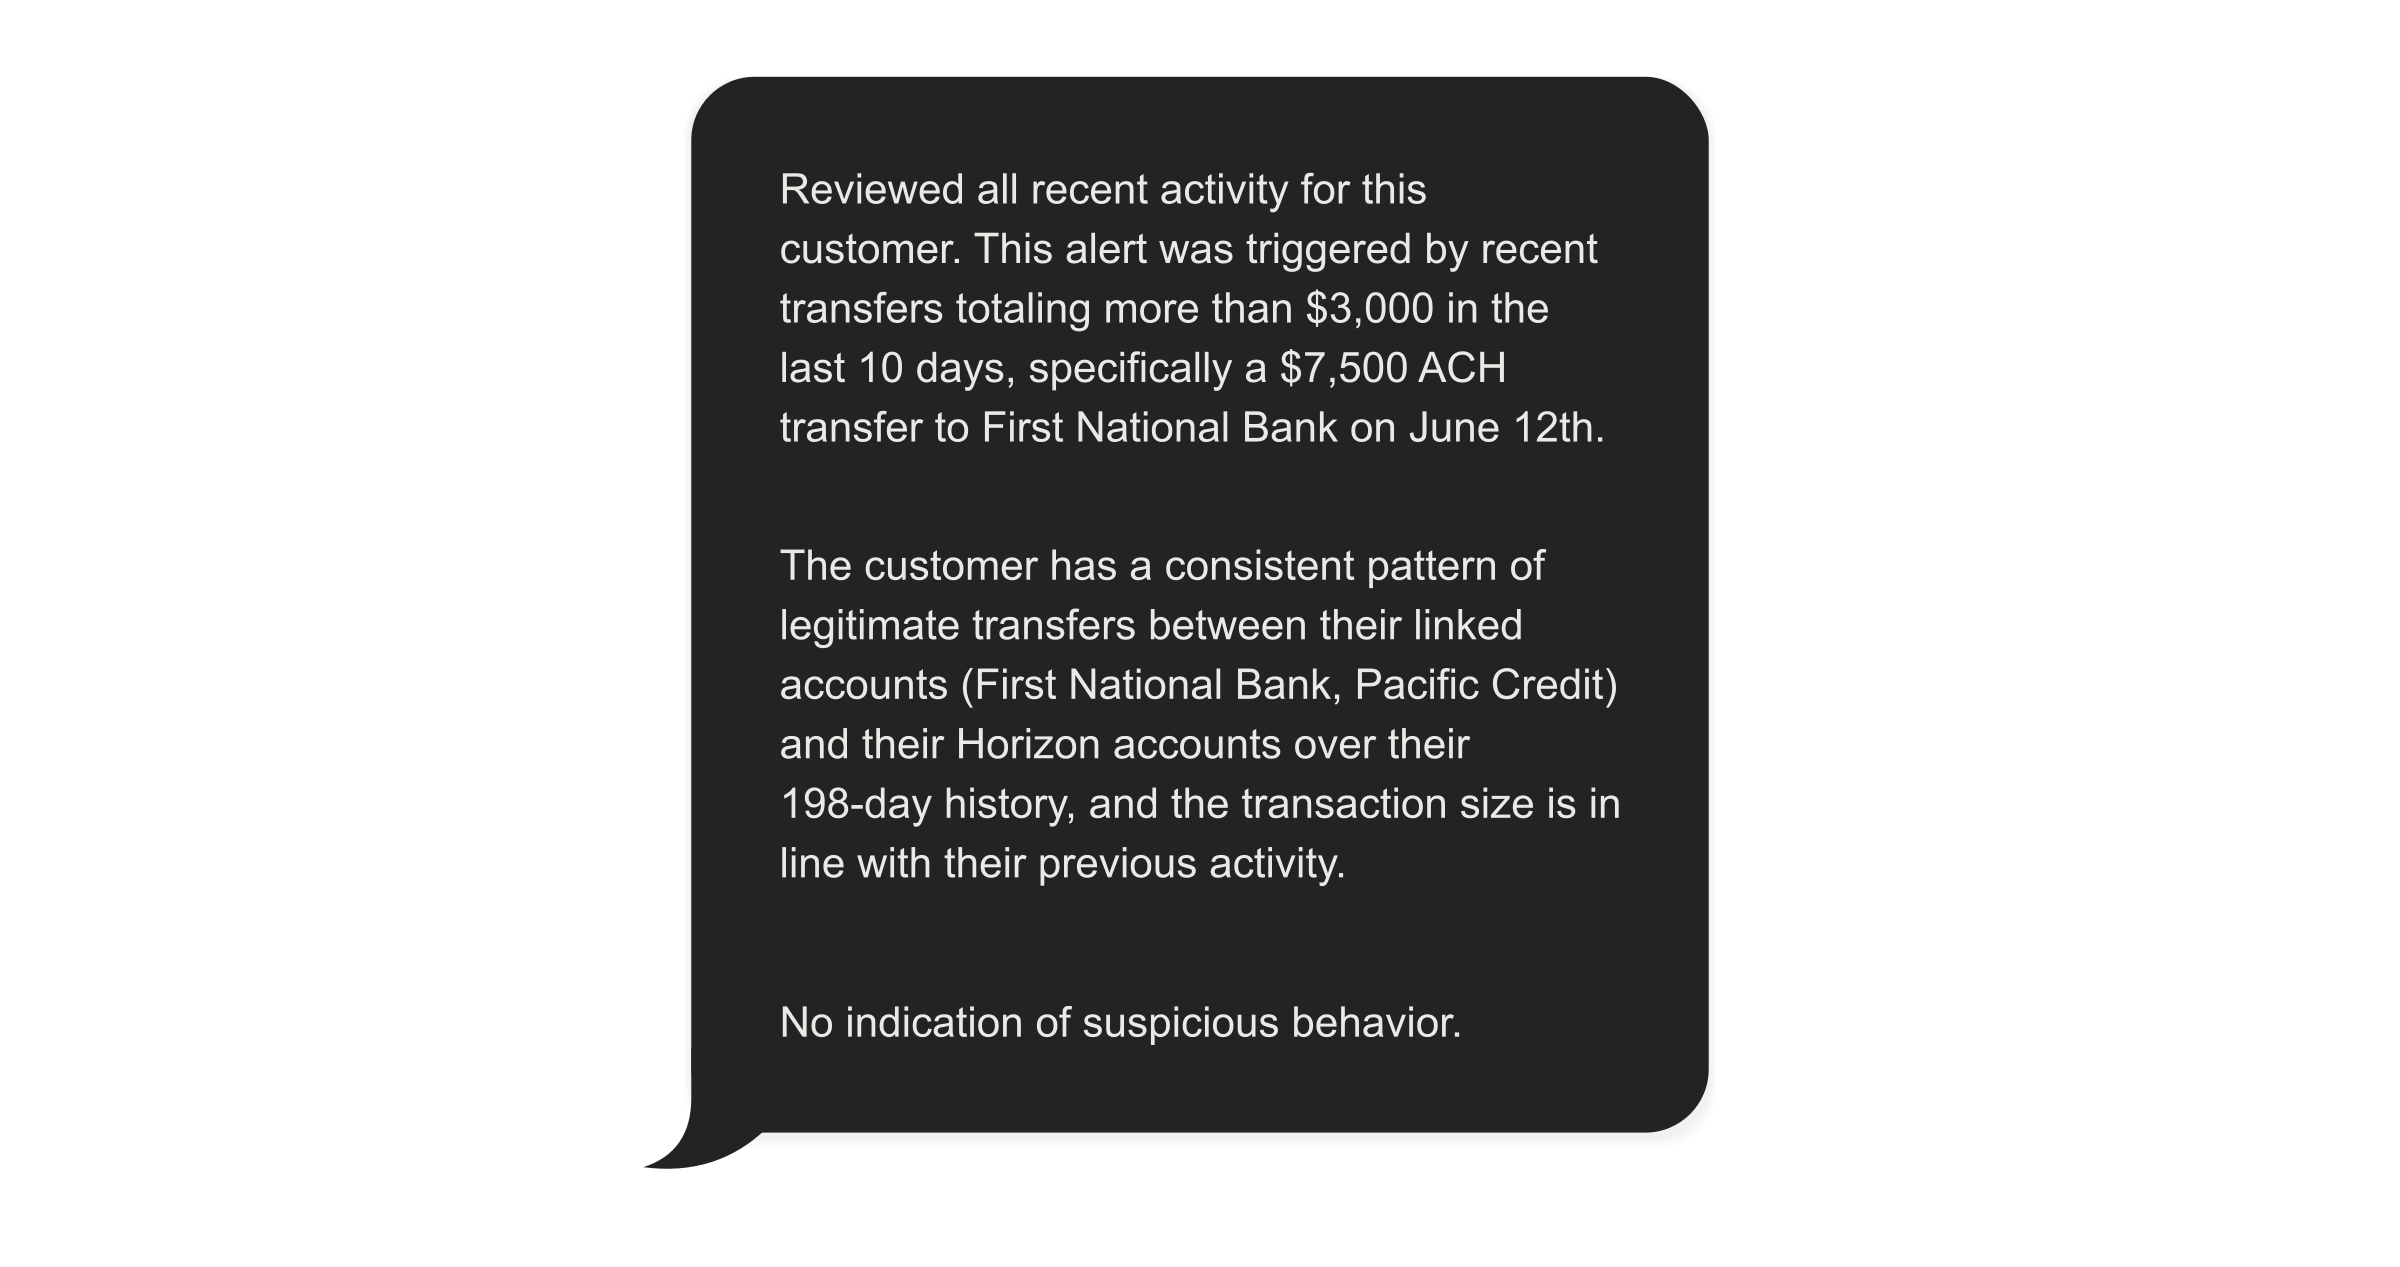
En los flujos de trabajo de AML y cumplimiento, los asistentes de GenAI pueden recopilar y resumir los detalles relevantes de un caso, como contrapartes, patrones y contexto histórico, para respaldar investigaciones de alertas más rápidas y mejor fundamentadas. Esto permite a los equipos evaluar el riesgo potencial con mayor eficiencia, sin modificar los estándares de monitoreo existentes.
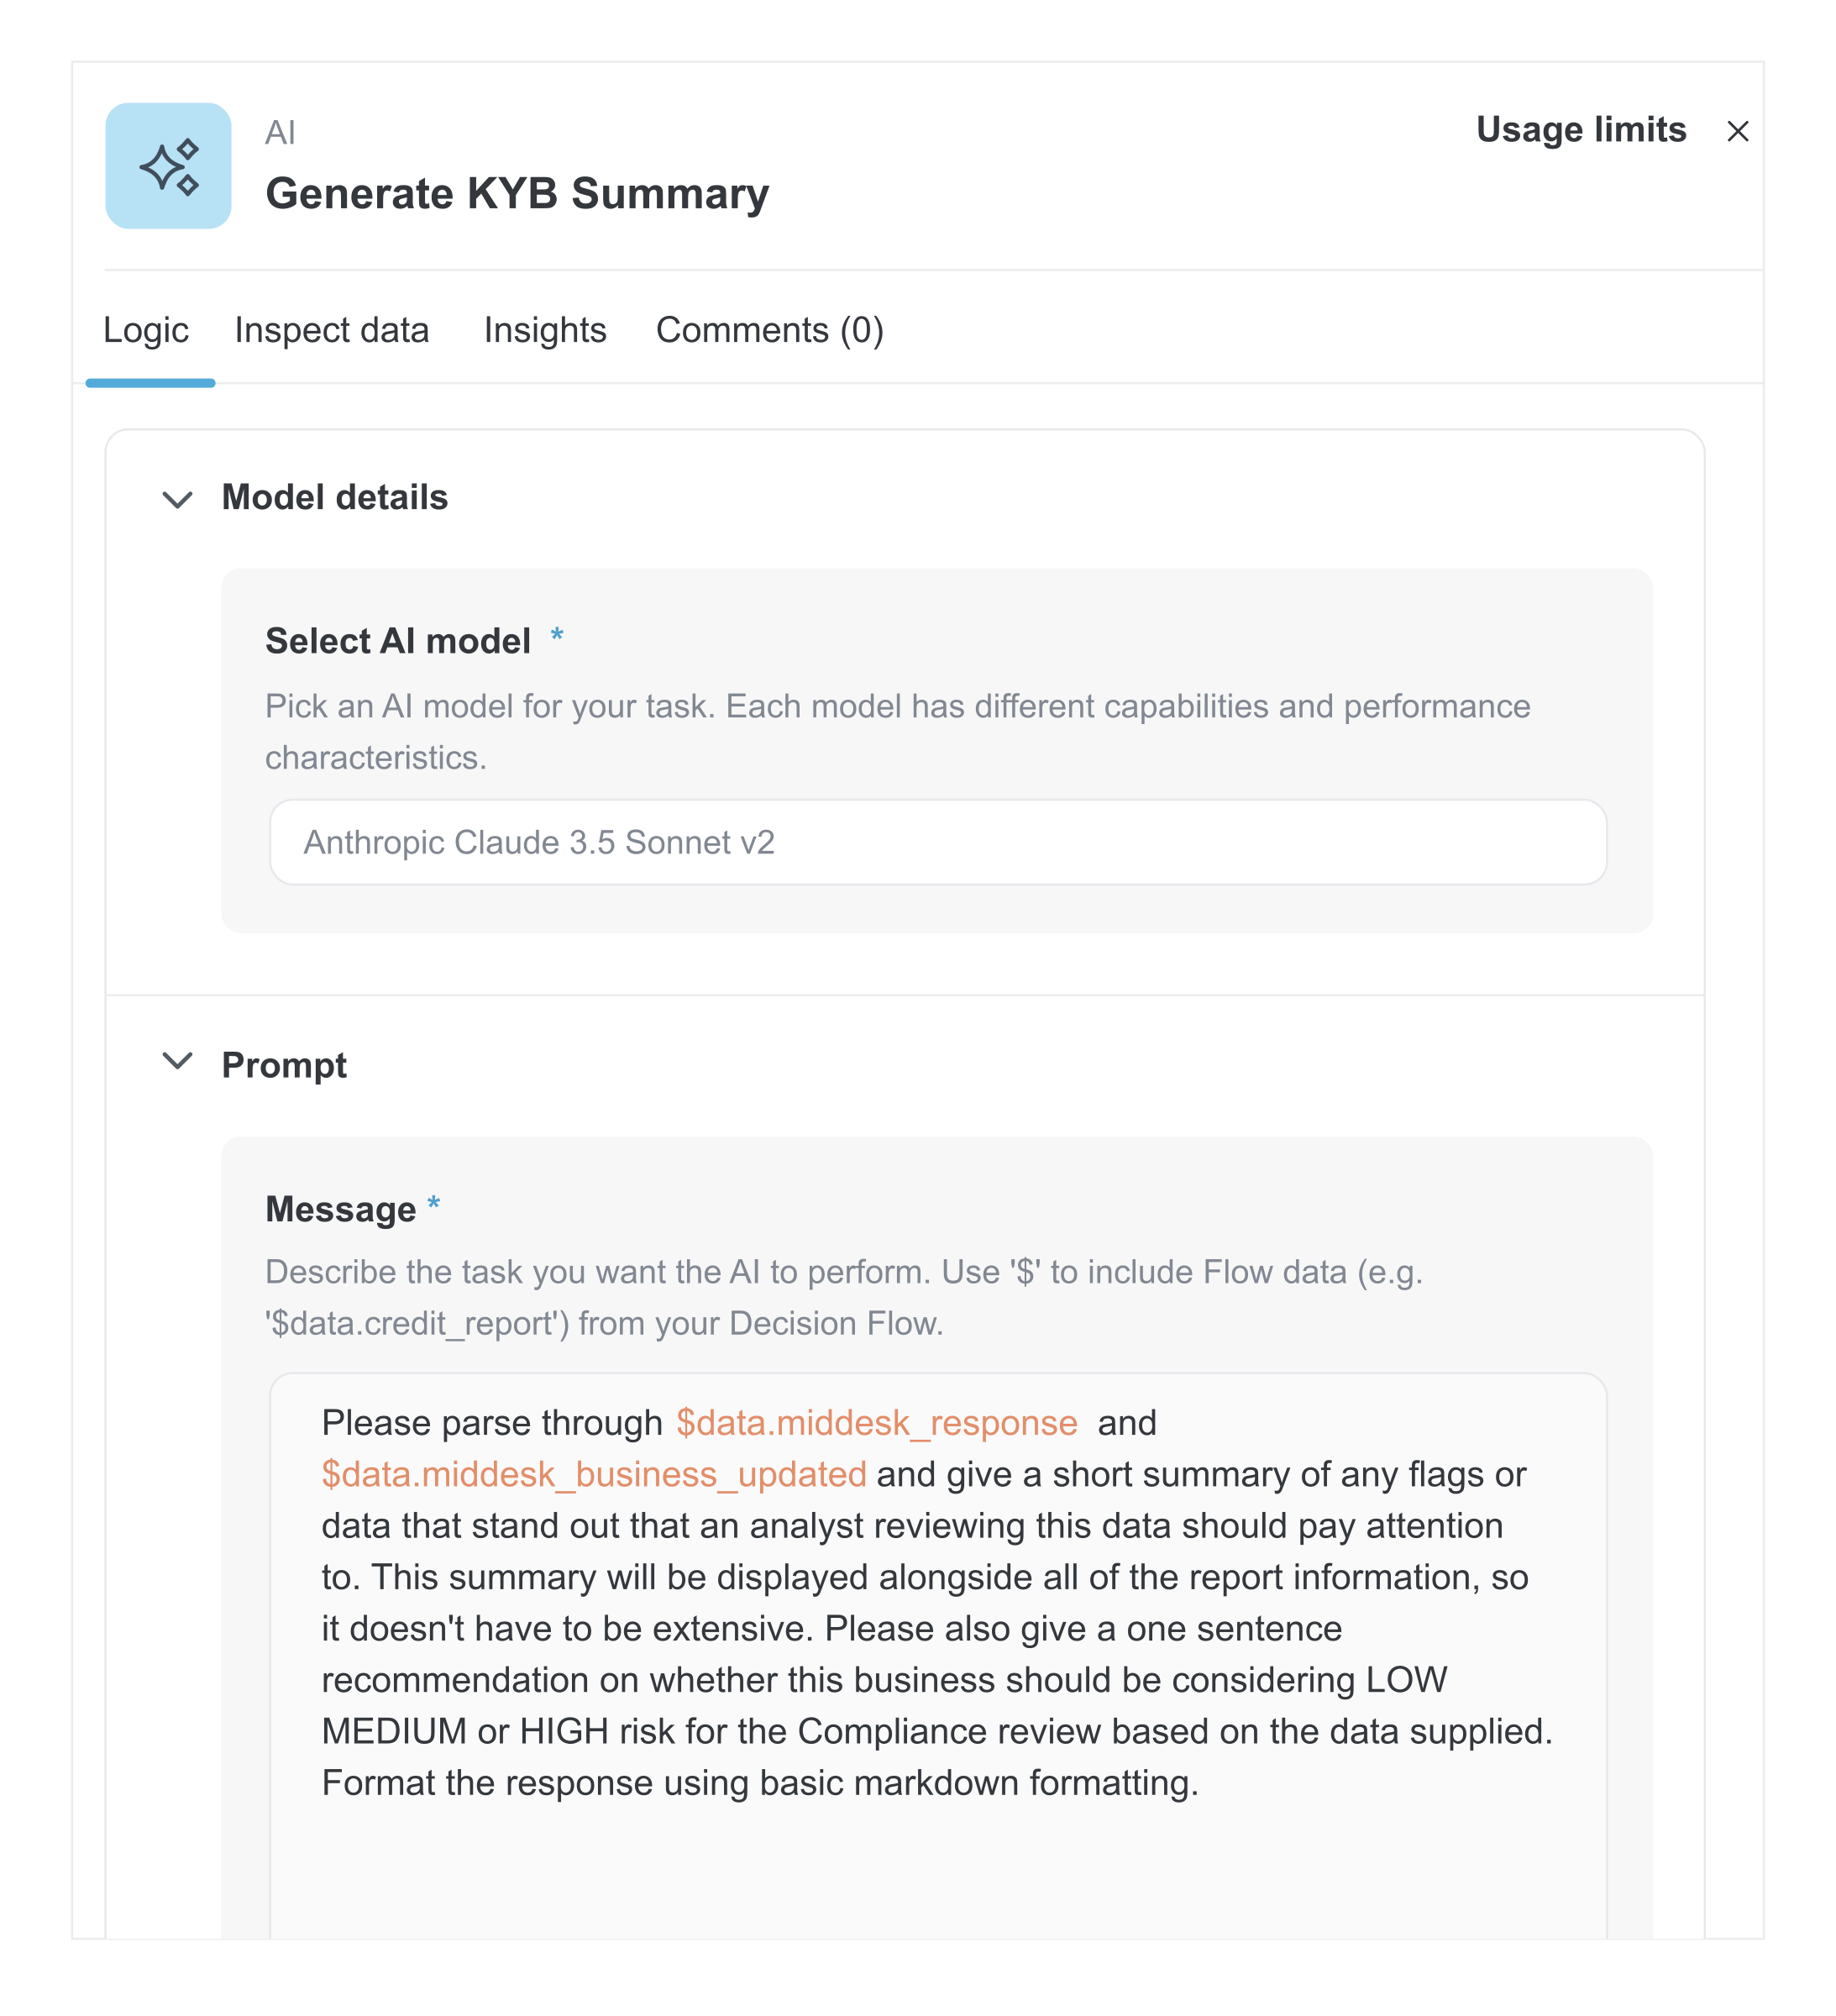
5. KYB: clasificación de alertas de KYB con IA
Los asistentes de IA también pueden usarse para revisar alertas de KYB, generar resúmenes de casos claros y recomendar acciones que aceleren la toma de decisiones manual. En los casos rutinarios o de bajo riesgo, los asistentes de IA pueden resolver las alertas de forma totalmente automática, lo que libera a los equipos para concentrarse en investigaciones complejas y mejora la eficiencia y la consistencia generales.
6. Cobranza: agentes de IA conversacional
Los agentes de IA conversacional pueden transformar la forma en que los equipos de cobranza gestionan los pagos, al automatizar el contacto por canales de voz y chat, a escala y con un toque personal.
Estos agentes con IA pueden manejar de forma autónoma las interacciones rutinarias de pago, lo que permite a los equipos redirigir su atención a los casos complejos y al trabajo de mayor valor. Credix, una fintech que ayuda a las pymes a acceder a crédito en mercados emergentes, adoptó este enfoque al implementar dos agentes personalizados, «Bruna» y «Bruno», que hoy automatizan por completo su flujo de cobranza.
Como explica Maxim Piessen, cofundador de Credix, «En apenas unos meses, Bruno ya resuelve por sí solo el 80% de los casos de pago. Eso ha permitido a nuestro equipo concentrarse en el crecimiento estratégico y en una relación más cercana con los clientes, mientras seguimos escalando rápidamente».
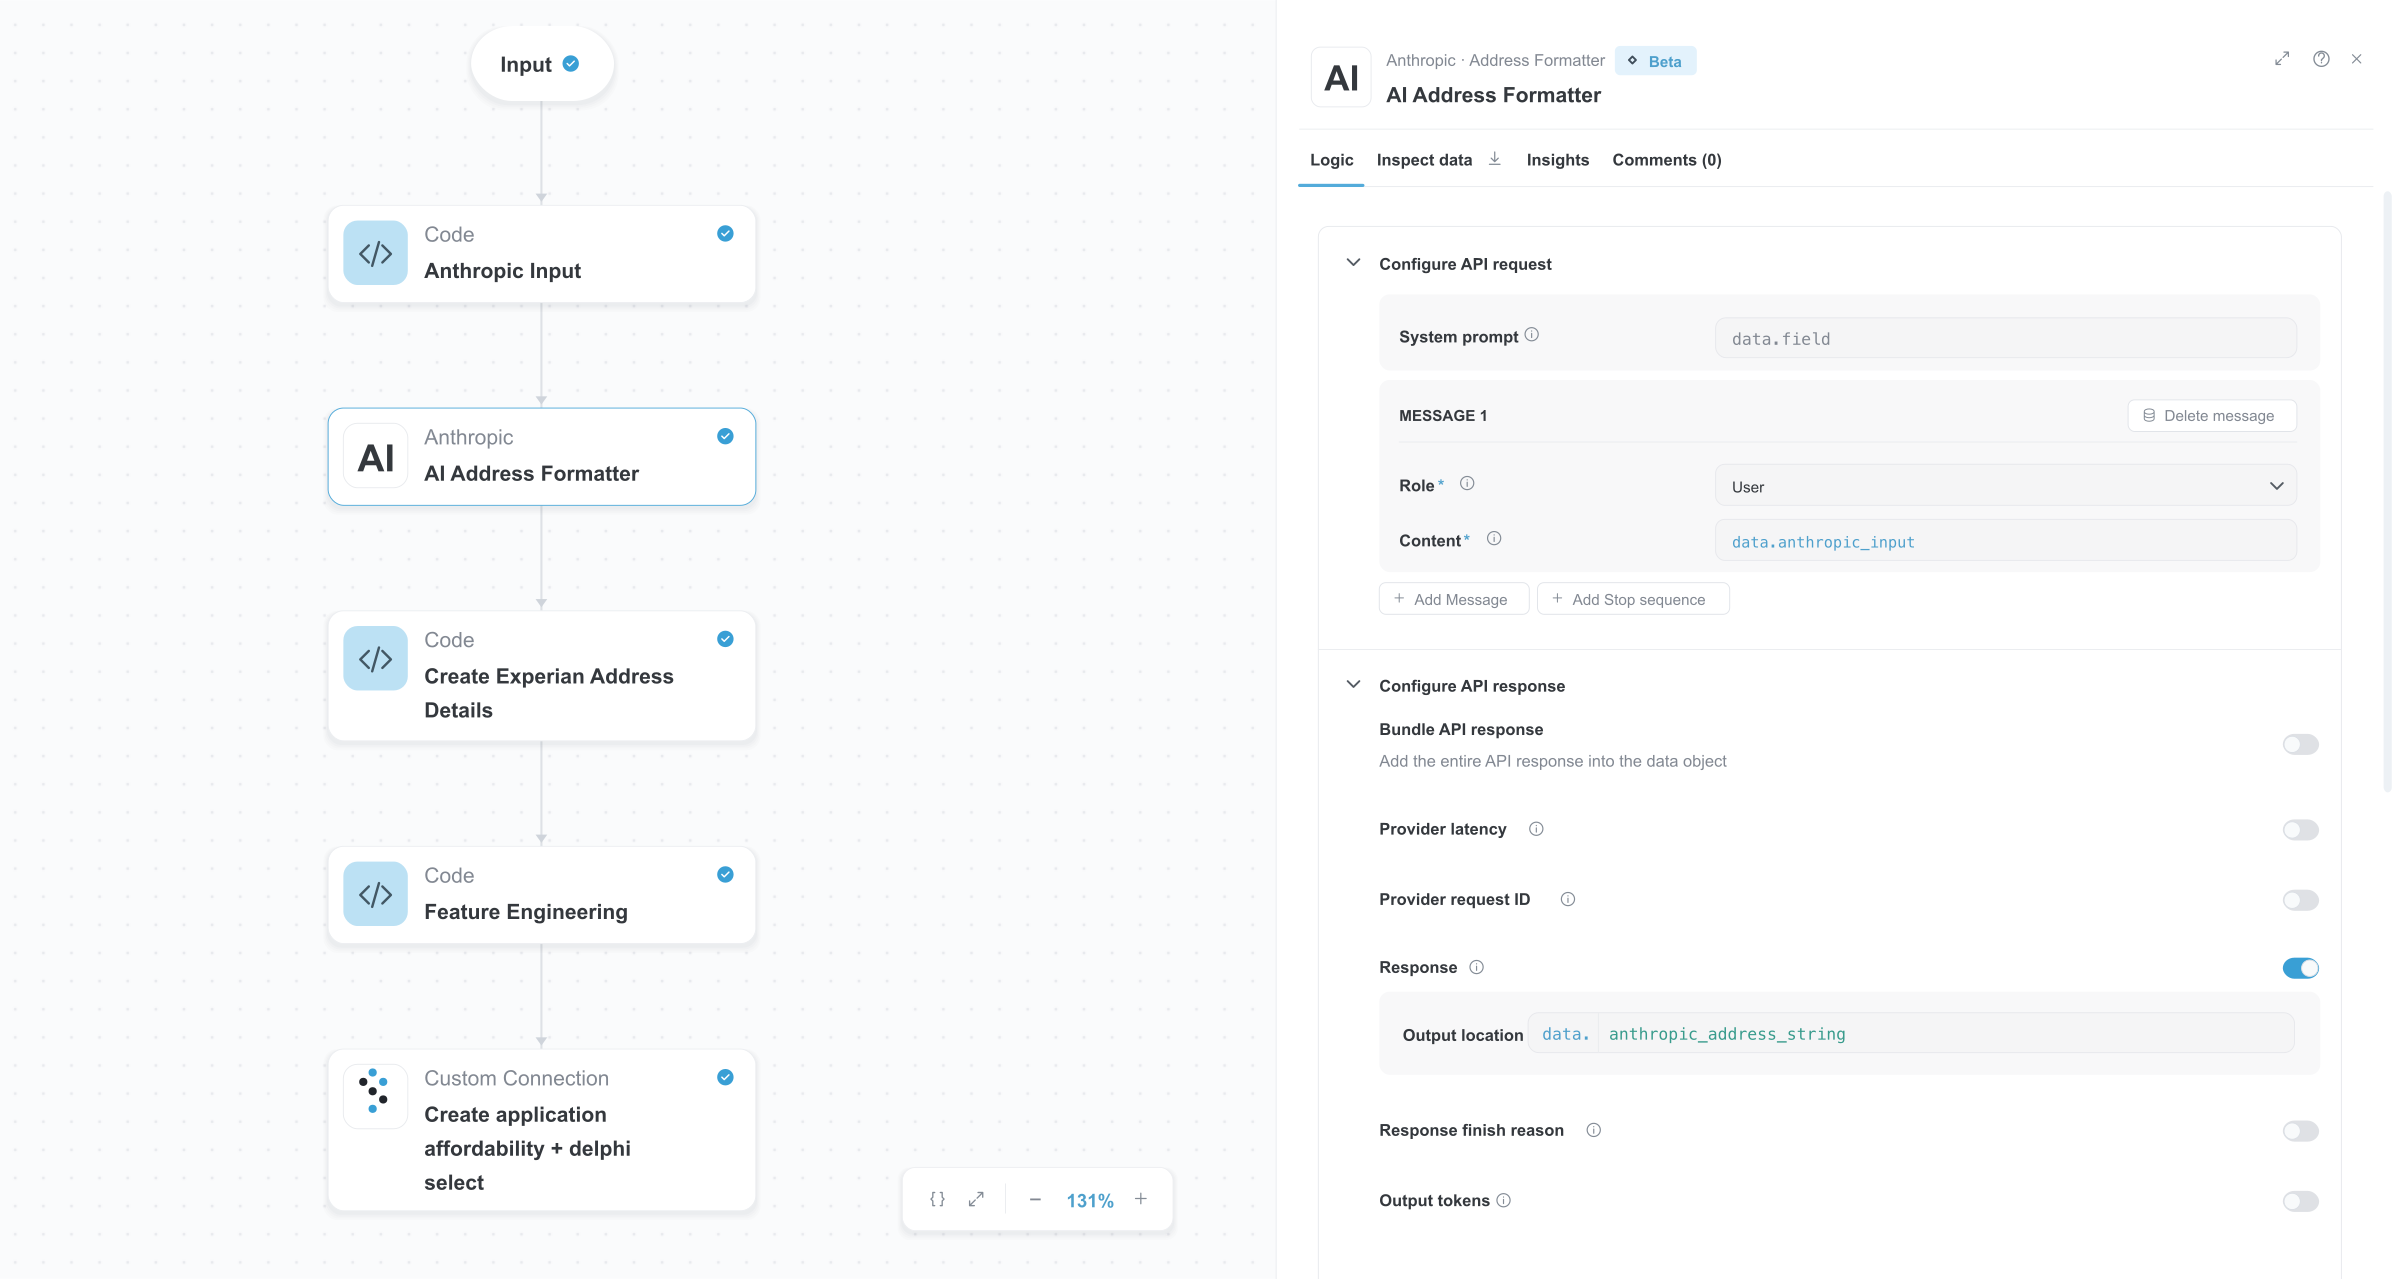
7. KYC: coincidencia de direcciones con IA para respaldar el KYC
La IA generativa puede ayudar a los equipos de onboarding a estandarizar direcciones ingresadas en formatos diversos, al analizarlas, interpretarlas y reformatearlas en una estructura consistente. Esto reduce las alertas falsas en las verificaciones de KYC, mejora la calidad de los datos y minimiza la necesidad de intervención manual por problemas de formato.
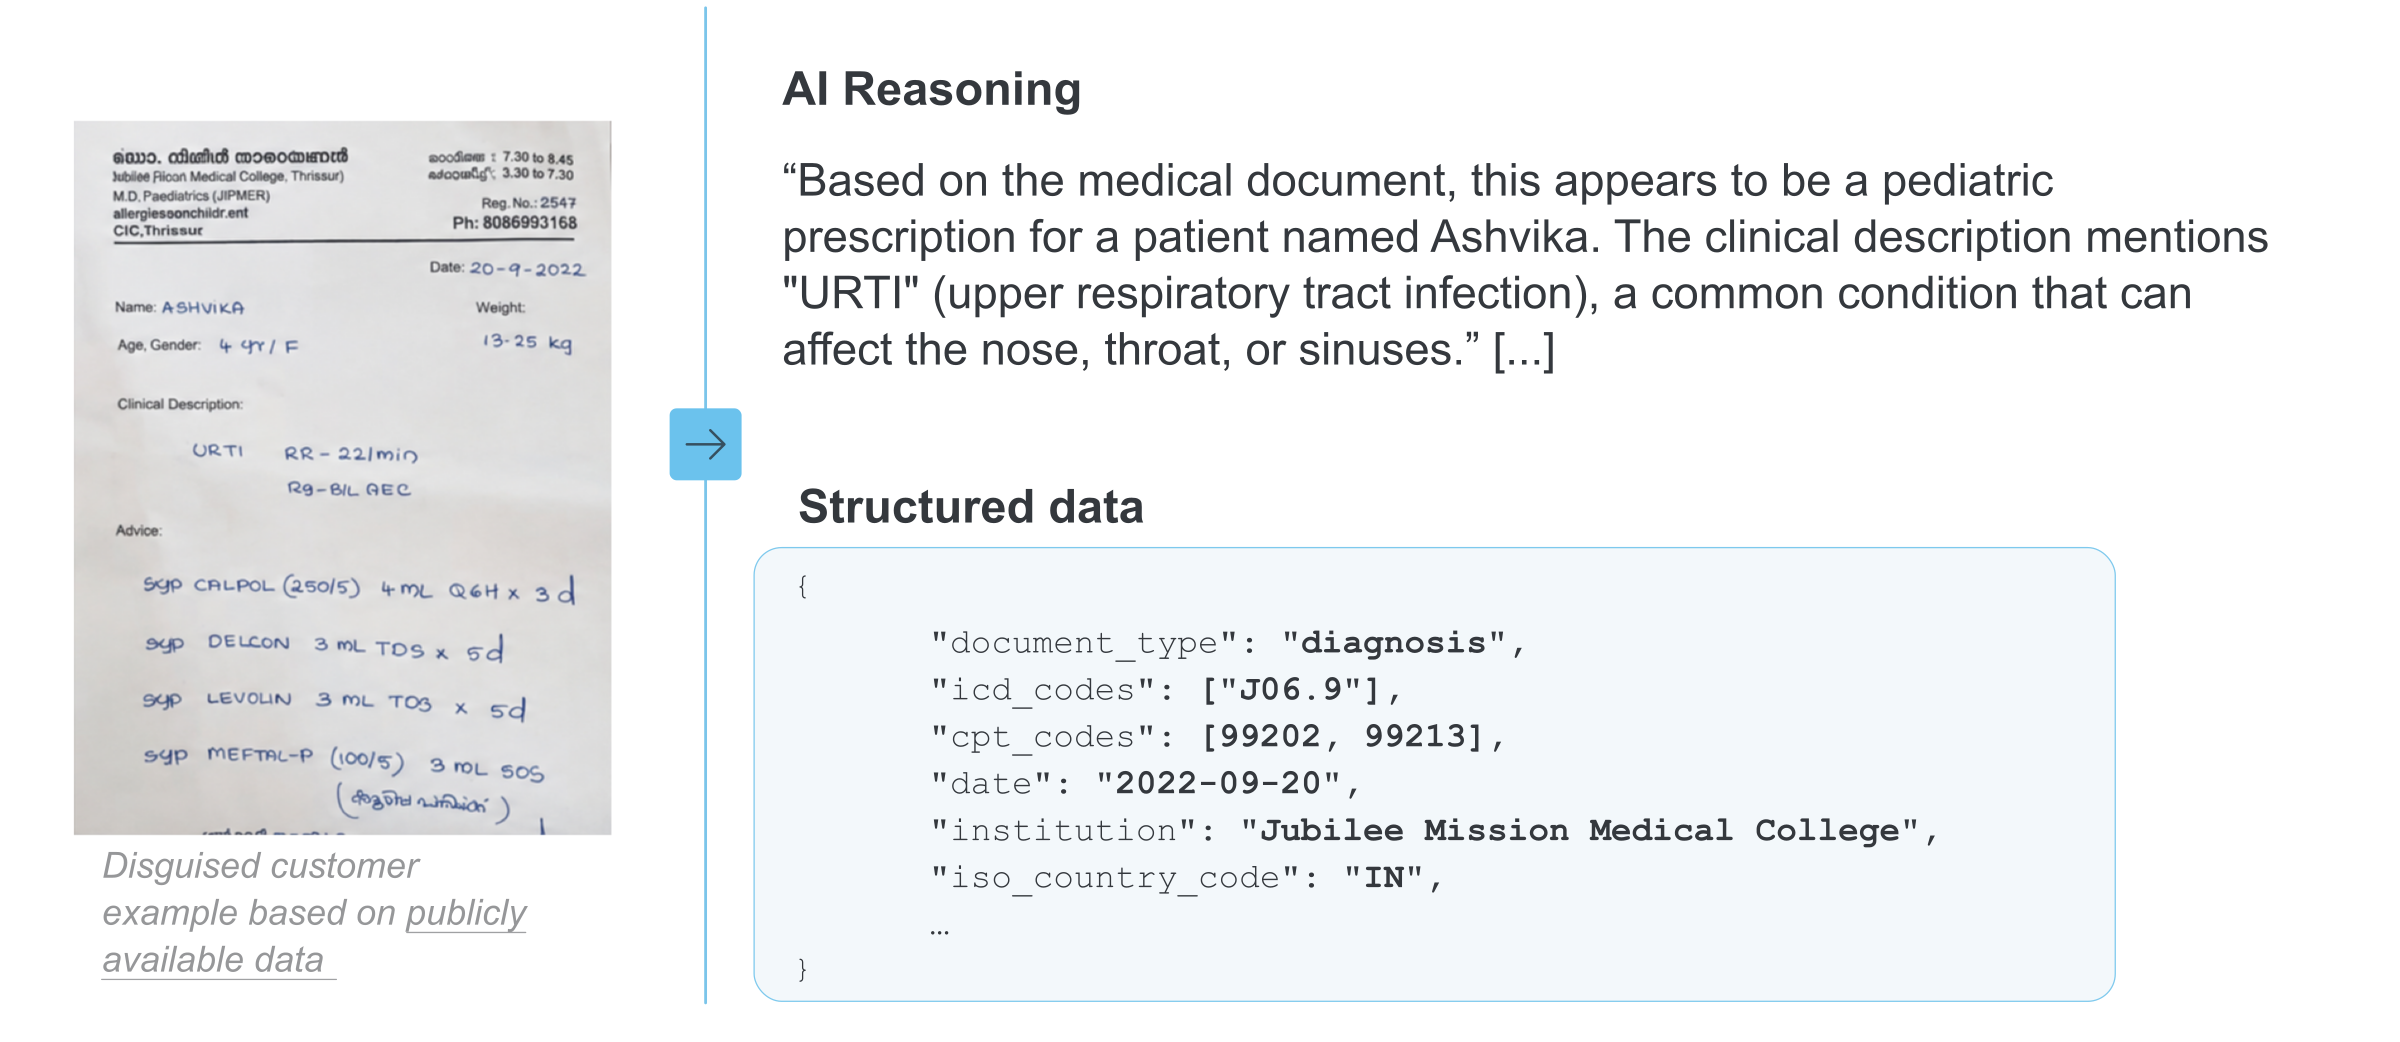
8. Operaciones de gestión de riesgos: análisis de documentos con OCR e IA
La GenAI combinada con tecnología OCR puede extraer, interpretar y estructurar datos de documentos no estructurados, como PDF, formularios escaneados y contratos. Esto reduce la necesidad de captura manual de datos y acelera procesos como el onboarding, la verificación y las revisiones de riesgo.
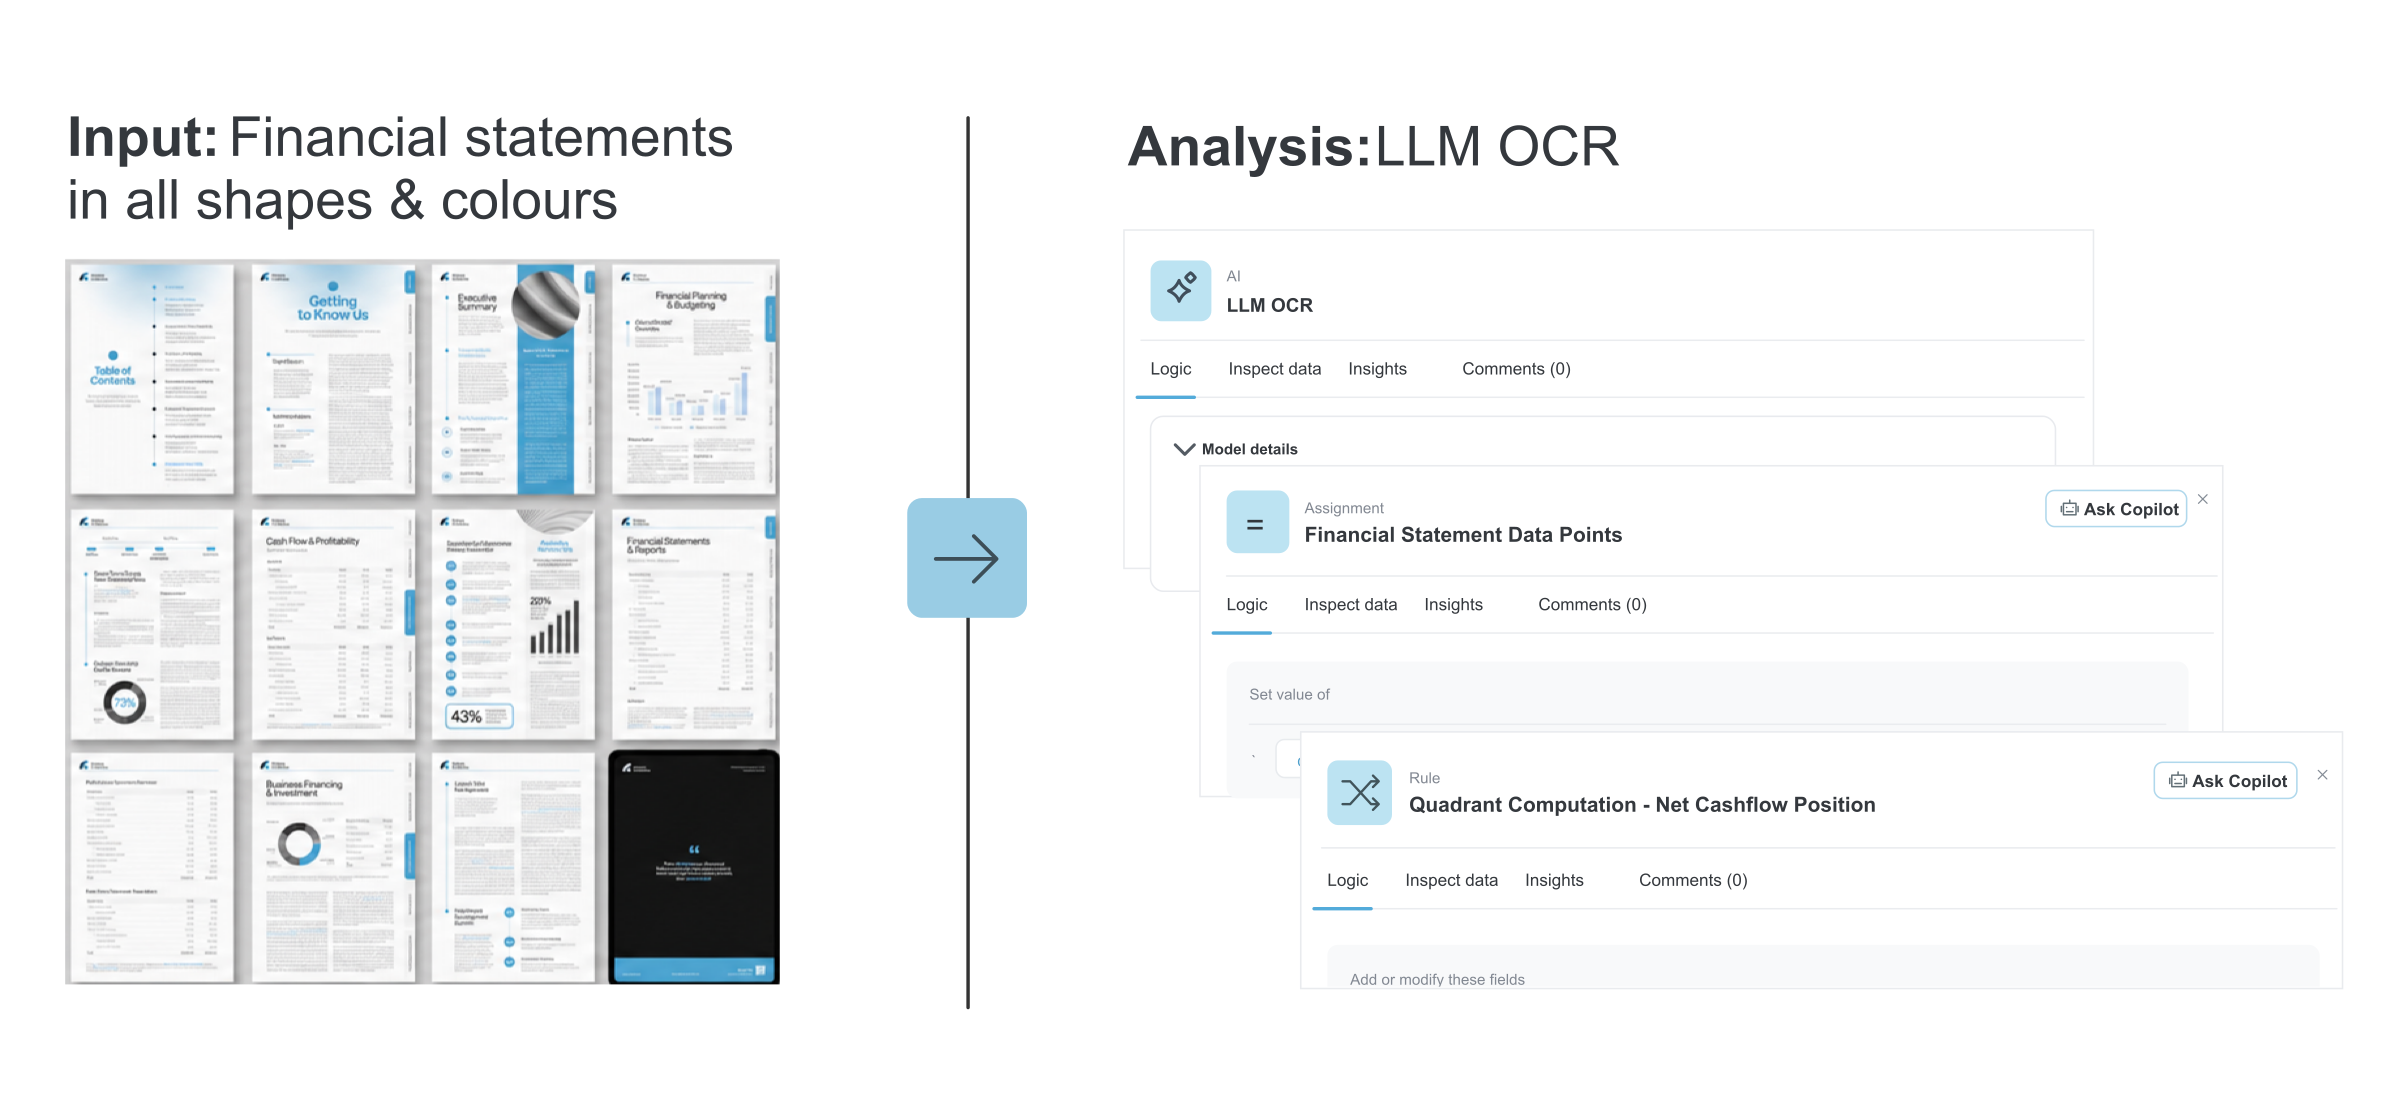
Mejorar la experiencia del usuario:
9. Originación de crédito: comprensión de documentos en tiempo real
La GenAI puede procesar en tiempo real los documentos cargados, como estados financieros o comprobantes de ingresos, extraer los datos clave y analizar su relevancia frente a los criterios de originación. Esto permite decisiones de crédito más rápidas y con menos fricción, y reduce las revisiones manuales.
10. Originación de crédito: ajustes dinámicos del límite de crédito
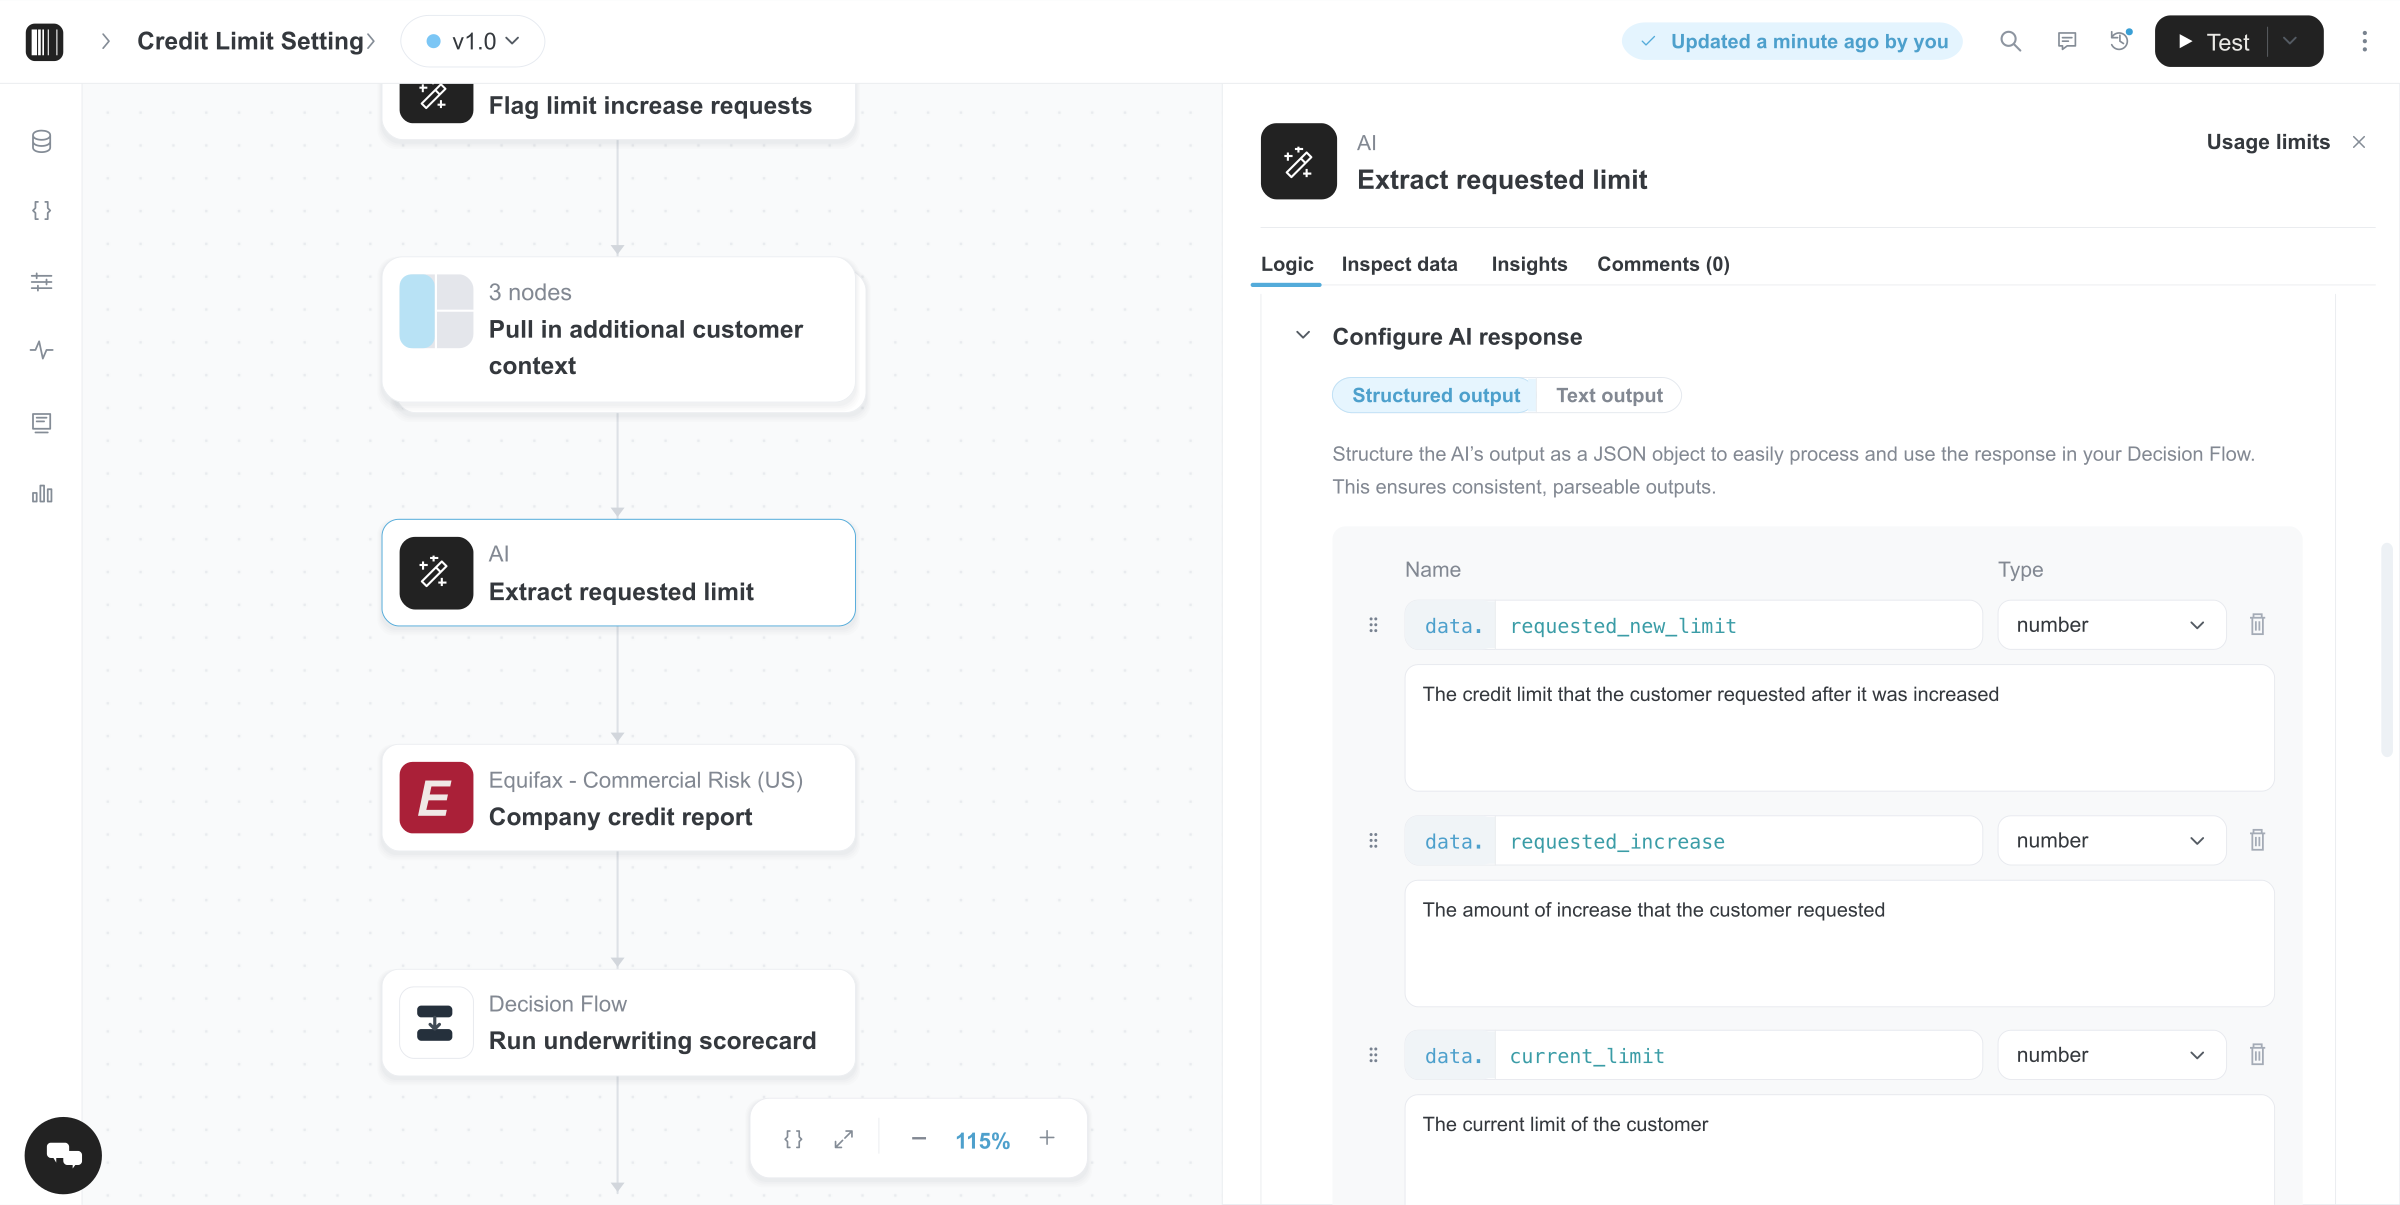
Los equipos pueden diseñar agentes de IA personalizados que orquesten varios LLM dentro de un flujo de trabajo estructurado para automatizar tareas complejas de servicing. Por ejemplo, estos agentes pueden identificar solicitudes de aumento de límite, recuperar el contexto del cliente, extraer el monto solicitado, activar un nuevo scoring, aplicar lógica de segmentación para determinar si se necesita revisión y, si se aprueba, actualizar los sistemas internos y notificar al cliente.
Cómo empezar con la GenAI de forma responsable y estratégica
Adoptar la GenAI en la gestión de riesgos no consiste en saltar directamente a la automatización total. Se trata de sentar una base que permita iterar, supervisar y escalar. Los equipos más exitosos comienzan habilitando la experimentación estructurada, para avanzar con rapidez sin perder el control.
Estas son tres capacidades que conviene priorizar:
1. Infraestructura componible para la integración de datos y sistemas
Su solución para aprovechar la GenAI debe ser fácil de conectar a su stack tecnológico actual. Esto incluye la conexión con sistemas internos como data warehouses, plataformas de CRM y modelos de riesgo propios, así como con proveedores externos de datos de identidad, crédito, fraude o cumplimiento. Una plataforma de decisiones componible y de bajo código permitirá a sus equipos orquestar los flujos de datos, la lógica de políticas y reglas, y los modelos de IA sin un gran esfuerzo de ingeniería. Esta agilidad es esencial para adaptarse a nuevos productos, mercados o cambios regulatorios.
2. Diseño de estrategias híbridas entre personas e IA
En la gestión de riesgos, la supervisión humana no es opcional, es fundamental. Busque herramientas que permitan que la lógica basada en IA coexista con estrategias basadas en reglas y con revisiones manuales. Así es posible automatizar los casos de alto volumen y baja variabilidad, y escalar los ambiguos a especialistas. Idealmente, usted podrá configurar flujos de trabajo que enruten las decisiones de forma flexible según el contexto, los puntajes de confianza o los umbrales operativos, para que sus equipos conserven el control de los resultados finales.
3. Pruebas, monitoreo y auditabilidad integrados
Trate cada decisión asistida por IA como un proceso que se puede probar y rastrear. Una plataforma robusta debe admitir la experimentación de extremo a extremo, incluidos el backtesting con datos históricos, las pruebas A/B con tráfico real y el monitoreo continuo de los indicadores clave de desempeño. También debe generar registros listos para auditoría de cada decisión, para que usted pueda demostrar el cumplimiento, depurar problemas y explicar los resultados tanto a los reguladores como a las partes interesadas internas.
El próximo capítulo de la gestión de riesgos: la experiencia humana, potenciada por la GenAI
Los principios básicos de una gran gestión de riesgos, como el buen juicio, la responsabilidad y la adaptabilidad, no van a desaparecer. Lo que cambia es el conjunto de herramientas. La GenAI ofrece una forma poderosa de ampliar la experiencia humana, simplificar la complejidad y acelerar la toma de decisiones donde más importa.
Con la base adecuada, los equipos de riesgo pueden avanzar más rápido, responder con más inteligencia y generar nuevo valor estratégico, sin renunciar al control ni al cumplimiento.
Sin importar en qué punto de su camino con la IA se encuentre, la oportunidad es clara: construir una función de riesgos más ágil, inteligente y resiliente para el futuro.
Preguntas frecuentes (FAQ)
La IA generativa (GenAI) está transformando la originación de crédito, la detección de fraude, el cumplimiento, las operaciones y más. Desde la automatización del análisis de documentos hasta la mejora del monitoreo de transacciones, la GenAI ayuda a los equipos de riesgo a tomar decisiones más rápidas, más adaptables y más rentables.
La GenAI aporta capacidades de razonamiento que van más allá de los sistemas basados en reglas: señala inconsistencias en facturas, transacciones y datos de clientes que los modelos tradicionales pasan por alto. Esto reduce los falsos positivos, acelera las investigaciones y fortalece la prevención del fraude en fintech y banca.
Sí. La GenAI automatiza tareas que consumen mucho tiempo, como el screening de sanciones, las verificaciones de KYB/KYC y la clasificación de casos de AML. Ayuda a los equipos de cumplimiento a reducir el ruido, concentrarse en los casos de alto riesgo y cumplir los requisitos regulatorios con mayor precisión y rapidez.
En la originación de crédito, la GenAI enriquece los modelos tradicionales al analizar datos no estructurados, detectar señales sutiles de riesgo del prestatario y procesar documentos en tiempo real. Esto se traduce en decisiones de crédito más rápidas y en menores tasas de abandono de clientes.
La clave es la experimentación estructurada: usar una plataforma de decisiones que combine la IA con los modelos de riesgo existentes, admita pruebas de bajo código y ofrezca monitoreo y pistas de auditoría. Así se garantiza que la GenAI mejore la toma de decisiones sin perder el cumplimiento ni el control. Solicite una demopara descubrir cómo la plataforma de decisiones con IA de Taktile puede mejorar sus decisiones de riesgo.